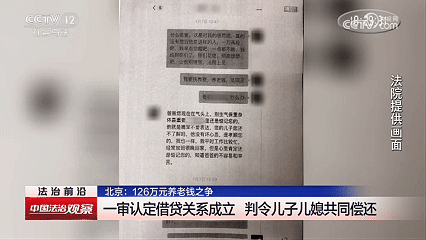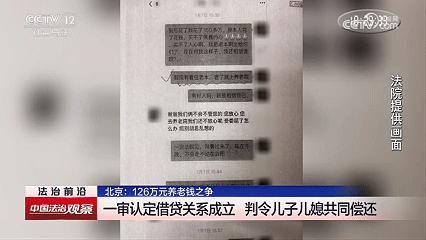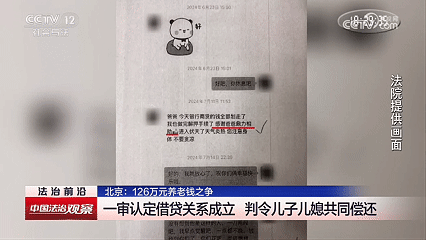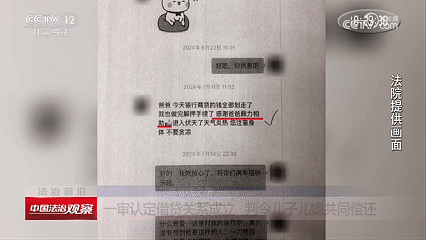
太寒心了!9月29日报道,北京67岁的侯先生,跟儿子本就不和,可看着小两口每月7000多房贷压得喘不过气,还是咬牙卖了老宅,把一辈子积蓄全掏了出来。结果钱到账,儿媳一句 “感谢爸爸鼎力相助”后,他便感觉小两口逐渐不再和自己往来。侯先生寒了心,告上法庭要钱,谁知儿子却这样说。[太阳]
纵观整件事,最让人唏嘘的并非百万元的经济纠纷,而是老人的初衷落空。
他变卖名下房子,本希望通过帮扶子女修复多年疏离的父子关系,最终落得钱财付出、亲情对簿公堂的结局。
资料显示,老人2024年完成转账,半年后便首次提出还款诉求,2025年1月正式明确催款,持续沟通十个月无果后,选择向法院提起诉讼。
案件审理前期,儿子儿媳始终拒接法院调解电话,仅委托律师参与庭审答辩。
庭审中,对方仅凭儿媳当初一句“感谢爸爸鼎力相助”的聊天记录,主张钱款是老人无偿赠与,无需返还。
两级法院均未采纳这一主张,单纯的感谢话术,不能等同于权利人自愿放弃债权、无偿赠与财产。
民事借贷与赠与的界定,核心取决于双方是否存在对应的合意主张,而非单一的客套话术。
子女方主张钱款为赠与,需要提供完整有效的证据予以佐证,仅凭一句微信感谢话术,无法构成合法有效的赠与依据。
而老人手握完整转账凭证,且转账后短期内便持续催款,多次明确该钱款为卖房养老的保命积蓄,并非闲置资金,证据链条完整清晰。
2026年3月,西城法院一审宣判,认定双方借贷关系成立,判令儿子儿媳返还126万元本金及对应利息。
儿子儿媳不服一审判决提起上诉,二审法院审理查明,双方矛盾根源是二十余年的家庭积怨,并非单纯的经济纠纷。
案件核心的钱款性质认定维持原判,依旧界定为民间借贷。
二审法官充分考量实际情况,小两口此前每月房贷仅七千余元,根本无力一次性清偿百万巨款,若强制执行拍卖房产,只会彻底断绝父子亲情。
最终法院摒弃了一次性还款的判决方式,促成双方调解,确定每月还款约8000元,还款压力与原房贷月供基本持平。
这份调解方案兼顾双方权益,老人每月能稳定收回钱款、保障晚年生活,子女也不会因巨额债务陷入绝境。
很多家庭都存在误区,默认父母无偿帮子女还贷、付首付的钱款都是赠与,无需偿还。
但司法实践中,亲属间大额资金往来,法律不会默认借贷或赠与,全部依据实际证据判定。
出借人仅凭转账记录,即可初步完成资金交付的举证;若收款方否认借贷关系,必须举证证明钱款属于赠与、还款或其他经济往来。
本案老人胜诉的核心,并非对方的感谢话术,而是他转账后及时主张权利、留存完整沟通记录。
反观诸多败诉案例,大多是父母长期不催款、无任何书面约定,多年后闹僵才主张借贷,法院基本不予认可。
亲属间大额资金帮扶,最大隐患就是口头约定、无书面凭证,事后双方各执一词,最终矛盾激化。
给普通家庭一个实用普法提醒,长辈出资帮子女置业还贷,务必留存清晰凭证。
转账备注明确标注“借款代还房贷”,同时通过微信文字确认借款事实,留存对方回复记录。
最稳妥的方式是签订简易借款协议,子女双方共同签字,远比事后争议辩解有效。
若确为无偿赠与,也可签订赠与确认文书,避免日后家庭变故引发财产纠纷。
司法判定亲属间资金性质,不会单一套用固定标准,会综合沟通记录、催款时效、资金用途、书面凭证等多重因素。
二审调解结果,是法理与情理的平衡,调解约定每月约 8000 元直至全部款项还清。
既保障了老人晚年的稳定收入,也保留了父子亲情的修复空间,避免了法理胜诉、人情尽失的结局。
这场纠纷的本质,从来不是金钱的博弈,而是中式家庭的面子误区。
帮扶时碍于情面不明确钱款性质,受助时顺势默认无偿付出,最终温情消耗殆尽,只能靠法律定分止争。