“被做局了?”浙江杭州,一名男子豪掷1440万,在杭州购入一套能直接眺望钱塘江的大平层。双方约定交房后60天内完成过户。可入住将近一年,房产证却始终不见踪影。律师到房管局调档一查,顿时傻眼——这套房子早就被抵押给了银行。更荒唐的是,卖方7月还信誓旦旦说“月底肯定全部办妥”,8月就改口称“可以用别的房子做抵押”,到了9月干脆甩出一句“我妈不肯签字”。借口一个比一个离谱。
有网友吐槽:这哪是买房,分明是花钱买了个“抵押体验卡”。
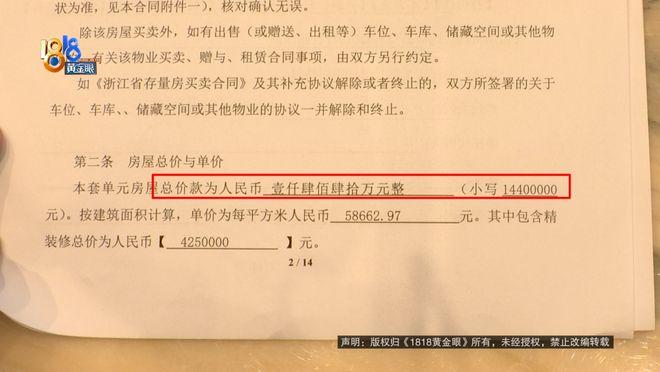
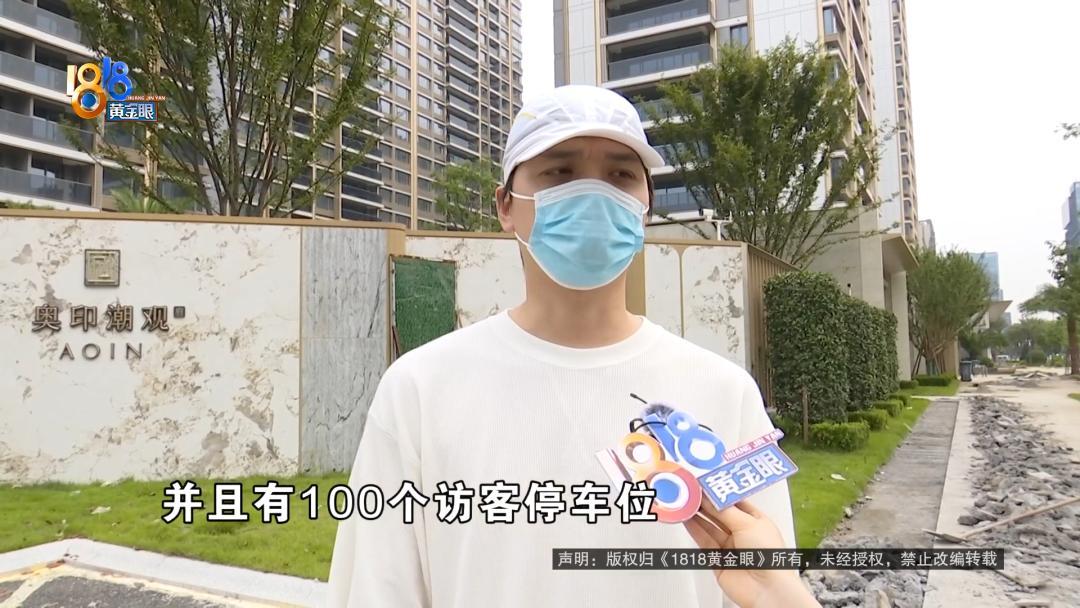
梅先生不是杭州本地人。他温州出生,工作在山东,孩子在上海念书,选杭州买房,图的就是周末往返方便。去年四月签的合同,上城区万银双子中心四十层,二百四十五平方,总价一千四百四十万,折算下来单价逼近六万。
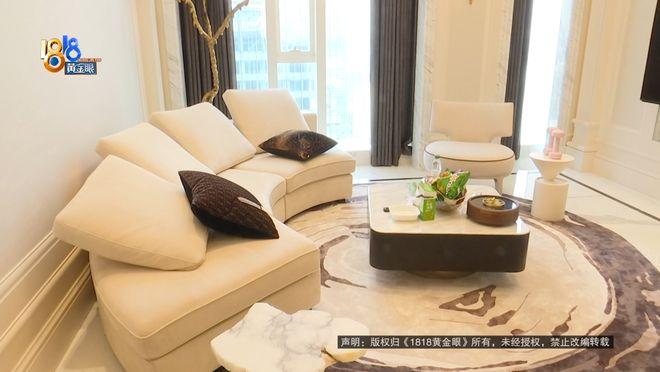
层高四米八,卧室窗户望出去就是钱塘江,精装修交付。这些条件叠加在一起,对一个在外打拼的浙江人来说,很难不动心。
销售当时拍着胸脯说,卖房的吴总是项目股东,公证书齐全,整个项目一百五十三套房子已经卖掉近一百三十套,入住率摆在那里,现房交付,没什么好担心的。
梅先生还拿到了一份三方协议,丙方是浙江君豪企业管理有限公司,白纸黑字写明:如果产权过户出了问题,连带承担全部损失。签字盖章,看着挺像那么回事。
他信了。掏钱的时候,对方始终没有提过一件事:这套房子,早就抵押给了银行。去年十一月,精装修交付,梅先生住进去了。窗外的江景确实好,日子也确实过了起来。但合同里约定的是交付之后六十天内办完过户,六十天到了,没动静。
他以为流程慢,等等。等到今年五月,还是没动静,他准备起诉了。律师跑了一趟不动产登记中心,调出来档案一看,权利人确实是浙江君豪,但限制信息栏里明明白白写着两个字:有抵押。
一个被隐瞒了整整一年的抵押。这里需要说清楚一个容易被忽略的细节。房子被抵押,不等于绝对不能卖。按照现行法律规定,抵押期间,抵押人是可以转让抵押财产的,抵押权不受影响。问题在于,出卖方有没有把这件事告诉买家。
梅先生的原话是,如果买房的时候知道房子有抵押,他肯定不会买。这不是矫情,是常识。一千四百万的标的物,身上挂着一笔银行的债务,任何一个正常的购房者都会重新掂量。
卖方不是没表态。今年五月,梅先生准备走法律程序,对方主动找上门来调解,态度诚恳。七月的时候,对方承诺月底之前全部办完,还提了一个方案:如果这套房子办不下来,项目负责人石总在楼上还有房子,可以拿来解决。
梅先生选择相信,回了山东继续工作。七月过完,方案行不通了。八月对方又改口,说来福士那边还有几层房产,可以拿出来做抵押或者担保。到了九月,给出的理由是:我妈不同意签字。
一个让所有听到的人都愣住的理由。买了一套房,住进去了,钱付完了,到头来唯一能主张的,似乎只剩下“居住权”。而这个居住权,还得打个问号——因为房子抵押权在银行手里,银行的权利顺位在先,一旦债务链条绷断,房子进入处置程序,住在里面的人是被动的那一方。
梅先生的遭遇并非孤例。同一时间段,杭州上城区另一套江景豪宅也出现在了法拍平台上。那套房子在金色海岸小区,面积更大,三百七十六平方,评估价将近四千五百万。
房主是一位曾经在港交所上市的地产公司老板,公司退市之后,个人名下的资产被银行推向了拍卖程序。房子早在二零二二年四月就被抵押给了银行,对应四千五百万的债权,最终以三千多万的价格被一个自然人拍走。
两件事放在一起看,会浮现出一个不太舒服的规律。房子在抵押状态下进入销售环节,出卖方拿到了购房款,银行那边却没有同步解除抵押。买家的钱去了哪里,抵押为什么没有注销,银行和开发商之间的债务到底还有多少没结清,这些问题在交易发生时,购房者一个字都看不到。
梅先生现在只剩两条路:要么退房,拿回钱,让对方承担两百万违约金;要么继续等,等对方把抵押注销掉,把过户办下来。他说过,两种结果他都能接受。但“接受”这个词放在这里,多少有些无奈——一个付了全款的人,本不需要在一开始就做好接受最坏结果的准备。
事情的荒诞之处不在于理由有多离谱,而在于每一个离谱的理由之后,对方都争取到了额外的时间。七月推到八月,八月推到九月,九月搬出一个母亲。时间在过去,房子还在抵押,房产证依然是一张没影的纸。
梅先生已经走了起诉流程,剩下的交给法庭。但那些同样买了抵押房、还没走起诉流程的人,现在可能在翻自己的购房合同,试图找到某个被忽略的条款。