铜价都飙到11万了,但真正闷声发财的是这帮挖铜的
我平时看财经新闻有个毛病,不太爱盯着K线图发呆,反倒喜欢翻那些商品价格背后“搬砖”的公司财报。铜这玩意儿,从去年年初不到7万块一吨,到现在稳稳站在11万以上,涨了五成多。朋友圈里聊的人不少,可真把铜板块上市公司半年报一页页翻完的,我估摸着没几个。
我翻了。
9月8号那天,沪铜主力合约收盘头一回站上11万元/吨,LME铜盘中摸到14624美元/吨,俩价格一块儿创了历史新高。年初到现在,LME铜涨了差不多17%,往前推一年,涨幅47%。
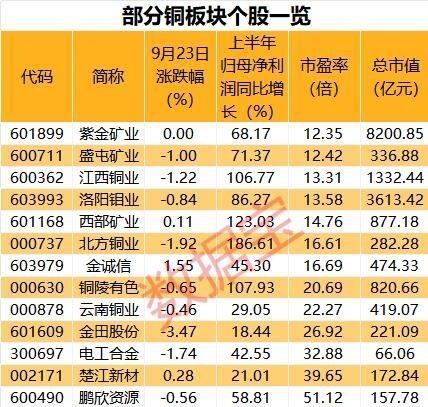
价格这么个涨法,A股铜板块那帮公司的业绩自然也跟着起飞。上半年17家铜行业上市公司加一块儿,归母净利润797.02亿,比去年同期多了超过77%。
紫金矿业上半年赚了391.70亿,同比增长68.17%;洛阳钼业161.52亿,涨了86.27%;江西铜业86.32亿,翻了一倍多;西部矿业41.69亿,增长123%;铜陵有色29.93亿,也翻倍了。北方铜业最猛,净利13.96亿,同比增长186.61%,增幅排第一。
再看估值。铜行业整体滚动市盈率14.17倍,有色金属行业整体是17.65倍。紫金矿业滚动市盈率12.92倍,在铜板块里最低。盛屯矿业、江西铜业、洛阳钼业、西部矿业这几家,也都不到15倍。
业绩翻倍,估值不到15倍,这种搭配在A股真不多见。
铜价凭什么涨这么凶?说白了就仨字——不够用。
供给这边的问题不是一天两天了。国际铜业研究组织的数据摆在那儿,上半年全球铜矿产量同比下降1.1%,铜精矿产量下滑2.6%。摩根士丹利年初还嘴硬说供应会增长,后来直接改口,说“基本持平或小幅下降”。这意味着啥?全球铜矿产量可能迎来2017年以来头一回年度下滑。
更让人心里没底的是全球最大铜矿埃斯康迪达。必和必拓旗下这座矿,工会跟公司谈新合同谈崩了,涉及大概1020名会员,现行合同9月30号到期。工会主席巴雷拉直接放话,双方在薪酬福利、轮班制度上分歧大得很,真要罢工投票,会员们大概率会支持。
这事儿可不是闹着玩的。2017年埃斯康迪达罢工44天,铜产量直接少了21.4万吨。全球最大的铜矿要是再来一回,供应端会成啥样,自个儿琢磨。
再看加工费。铜精矿现货加工费已经跌到负200美元/吨左右,冶炼厂每加工一吨铜精矿不但挣不到钱,还得倒贴。西南地区有个冶炼企业的负责人跟记者说,现在能活下来的冶炼厂主要靠硫酸、硫磺这些副产品撑着——今年8月国内98%硫酸价格比去年同期涨了约170%。
供给在收缩,需求那头反倒踩油门了。
AI算力是个大变量。摩根士丹利预计,2026年全球数据中心铜消费量能到74万吨,直接拉动全球需求增长约0.6个百分点;到2028年这数字会翻到130万吨。一台用于AI训练的高性能服务器,用铜量是普通服务器的3到6倍;1吉瓦算力数据中心的用铜量是传统数据中心的2.5倍。
传统需求也没歇着。电网超大规模基建投资、制造业投资都在稳步走高。供给缩、需求涨,两头的劲儿往一个方向使,铜价的支撑就硬邦邦的。
高铜价顺着产业链往下传,覆铜板环节也坐不住了。宏瑞兴宣布覆铜板产品价格上调10%,半固化片价格上调15%。建滔积层板年内已经密集提价7次,部分重点产品累计涨幅突破100%。松下、南亚塑胶、中国巨石这些厂商也都跟着调了价。
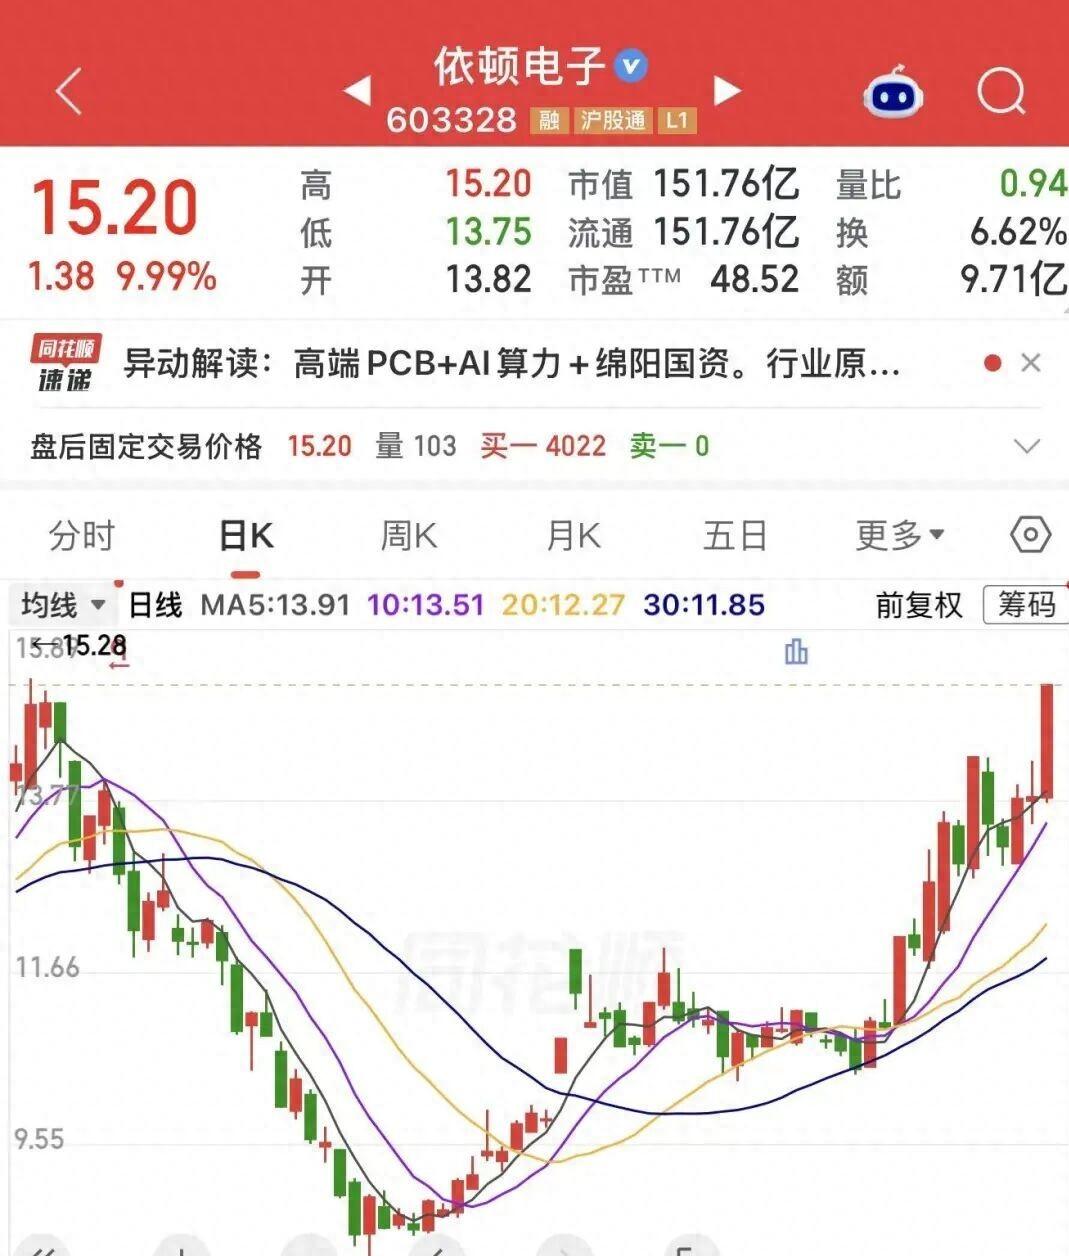
A股覆铜板概念股跟着动。依顿电子9月23号开盘一小时就封死涨停,收盘还有10.34万手买单封板,封单资金1.57亿元。公司在投资者调研中表示,产能利用率正常,订单情况良好,泰国生产基地等项目正在补充高端汽车板产能。
机构那边怎么看?华泰证券判断2026年全球电解铜供需会从过剩转为短缺,铜价中枢有望明显抬升。瑞银预计2026年铜均价达到11464美元/吨,同比增幅超过15%。
紫金矿业在半年报里的表态挺直接——铜作为能源转型和科技革命的核心金属,牛市根基持续巩固,未来供需紧平衡将持续驱动价格中枢上移。
这话从一个上半年矿产铜53.4万吨、净利润接近400亿的公司嘴里说出来,分量不一样。
铜板块眼下这个状态——业绩高增长、估值偏低、行业供需格局偏紧——在A股里确实算得上一个值得花时间研究的角落。紫金矿业、洛阳钼业、江西铜业、西部矿业这几家,滚动市盈率都不到15倍,上半年净利润增幅都在60%以上。铜价已经涨到这个位置,后面的波动不会小,美国关税政策怎么定、埃斯康迪达谈判什么结果、全球经济走势如何,每一个变量都可能影响铜价的短期节奏。供需这根主线摆在那儿,铜板块的基本面逻辑短期内不太可能被推翻。
评论列表