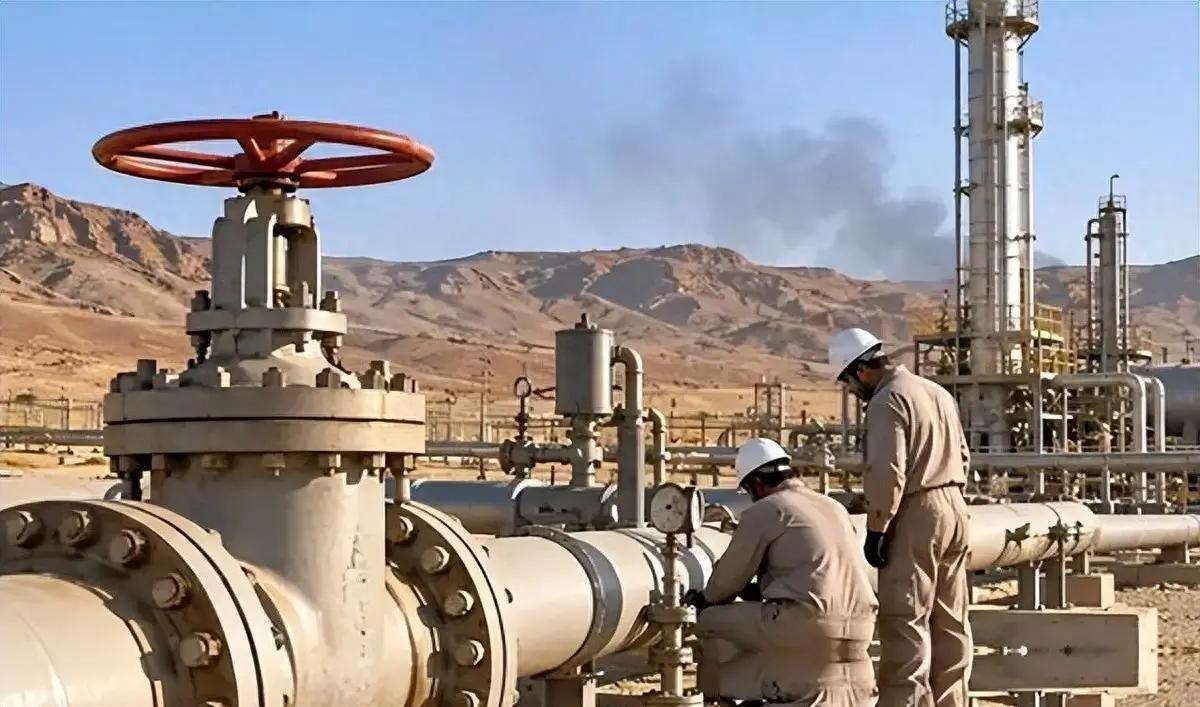
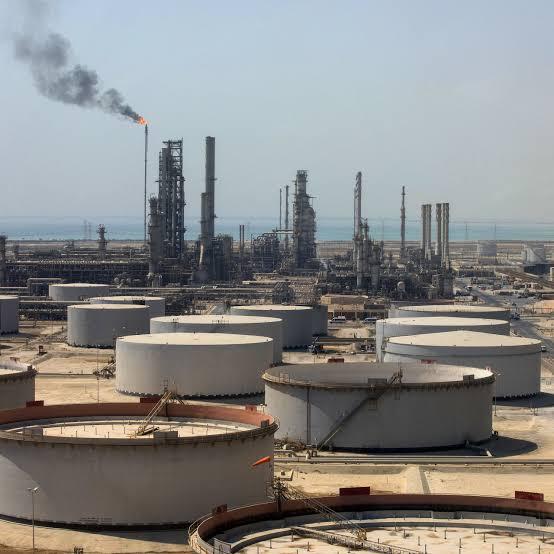
不卖了!沙特突然断供欧洲,亚洲买家优先,欧洲急眼开始满世界找油,中国又站了个好位置。波兰一家能源企业连续多日全球收购原油,一口气锁定十几条船,紧急补给炼厂。原因很简单,沙特通知欧洲客户下个月不再交付原油。
这件事最值得琢磨的,是同一桶油在不同航线上,突然有了不同的命运。沙特通往红海的东西向输油管道遭到无人机袭击,延布港装船一度受阻。欧洲炼厂原本等着按月收货,船还没来,下一批原油的交付就悬了。
波兰的奥伦集团反应很快。它不仅服务波兰本土炼厂,还要给立陶宛和捷克的炼厂供原料。
9月16日,这家公司宣布额外签下16船原油,来源包括挪威、英国、阿尔及利亚、哈萨克斯坦、阿塞拜疆和美洲。一处供货出了问题,采购人员就得同时向好几个方向伸手。
为什么奥伦如此着急?沙特原油约占它所需原油的四成。炼油厂不是家里的电饭锅,今天换米、明天换豆子,随时都能照常煮。
不同原油的密度和含硫量不同,炼厂的加工安排也要相应调整。找到了船,只解决“有没有”;原油合不合适、几时到港、运费多少,才是后半道考题。
更麻烦的是,大家抢的是同一个现货市场。北海油、美洲油能补缺口,但欧洲买家集中出手,就可能推高现货价格,也会争夺油轮和港口资源。
奥伦表示,旗下炼厂的原料仍能满足需求,说明企业还有应急能力。可为了维持连续生产,临时找货、改船期,本身就要付出代价。
这笔账最终也不会只停在炼厂。原油买得更贵,炼油成本就会上去;柴油等成品油一旦跟着紧张,货车运输、工厂运转都可能承压。
油价屏幕上的数字每天都在变,真正让企业头疼的,是下一船原料能否按时接上。能源市场最怕的,就是合同还在,路却暂时走不通。
沙特这边也有一本现实账。东西向管道把波斯湾一侧的原油送到红海,本来就是绕开霍尔木兹海峡风险的重要通道。
管道一受损,西向出口受压,沙特便增加波斯湾港口装船,再到阿曼苏哈尔附近进行船对船转运,把更多货源送往亚洲炼厂。
中国、韩国是这批货的重要买家,印度、日本也在名单上。
油田、管道、港口和油轮摆在那里,货物流向首先取决于能否装得上、运得出、收得到。
亚洲本来就是沙特原油的重要市场,有长期客户和炼厂需求支撑。但波斯湾出货同样要面对海峡通行、油轮运价和海上安全的考验。沙特能调整路线,却不能凭空变出一条毫无风险的新通道。
中国站在什么位置?我的判断是,有市场规模,也有调整空间。
中国炼厂可以参与新增货源的采购;国内原油生产、储备和多元进口渠道,也提供了一定缓冲。
2025年我国原油产量达到2.16亿吨,这份家底在国际市场动荡时尤其重要。长期建设这些能力,比临时抢到一船油更有分量。
但说中国可以“躺赢”,我不认同。我国原油对外依存度仍然很高,2025年达到72.7%。国际油价、运费和保险成本上升,也会传导到国内炼油、化工和运输环节。即便买到了沙特油,绕路和海上转运的费用也不能当作不存在。手里有选择权,不等于完全感觉不到冲击。
还有一个变化必须放进这盘棋里看:9月22日,沙特东西向管道开始恢复运行,但初期输送量偏低,恢复到原有水平仍需时间。延布港重新装船的希望一出现,市场对供应的判断也会改变。
欧洲眼下四处补货、亚洲接到更多供应,都是这段时间运输受阻后的调整,后续还要看管道修复和实际交货。
我更关心的是,欧洲这次要交多少临时换供应商的学费,中国又能从中看清什么。能源安全不是签下一份长期合同就万事大吉,而是手里有没有多个来源、多个通道,以及关键时候撑得住的生产和储备能力。一条管道停几天,最能检验这些平时不显眼的准备。
所以,中国要继续稳住国内油气生产,拓宽进口渠道,完善储备,同时推进电气化和新能源替代,让石油在更多场景里逐步有替代选择。平时买油谈得上价格,遇事拿得出备选方案,才是真正站到了好位置。