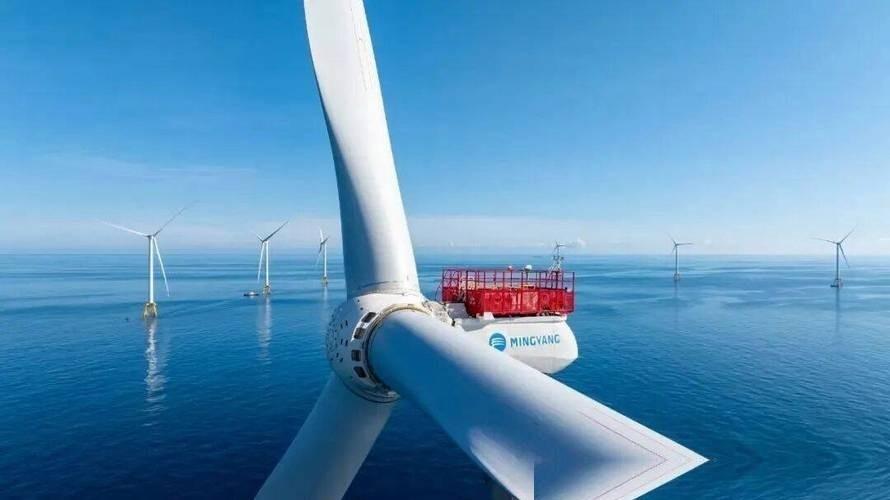
波兰某海上风电项目的变电设施订单,被一家越南工程企业所斩获。
越南PTSC把4座375MW海上升压站从头顿运往波兰,Baltica 2一边强调本土供应链、一边跨洲采购,真正稀缺的不是钢材而是能按欧洲标准交付大型海工模块的船厂产能
十年前的欧洲其实演过一次类似剧情。2016年8月,西班牙Navantia在加的斯造出约8500吨的“安达卢西亚”海上变电站,装船横跨欧洲送到德国Wikinger风电场。当时很多人看到的只是一个造船厂接了一笔新能源订单,后来才发现,那张欧洲项目成绩单比单笔利润更值钱。
Wikinger交付以后,Navantia又进入英国East Anglia One等海风项目。它与Windar从当初的29座Wikinger导管架做起,到2026年1月已经造出第200座海上风电导管架,项目遍及德国、英国、法国和丹麦。一次跨国交付如果被业主验证过,下一次招标时就不再是“陌生船厂”,这才是重型海工行业真正难复制的门票。
把这个案例放到今天的波兰,就能看懂PTSC这4座升压站为什么值得中国企业认真研究。Baltica 2并不是一个把制造业统统往亚洲搬的项目,相反,它正在大力提高波兰本地采购比例,400多套基础附属钢结构中超过75%来自波兰工厂。既然本土化做得这么积极,为什么4座375MW升压站还要跑到越南造?
答案未必是“越南工资便宜”。海上升压站不是焊完钢板就能出厂,它要把高压设备、控制保护、消防、通信、管线和成千上万个接口塞进有限空间,还得完成陆上联调,再安排几千吨模块装船。能不能找到一个有足够场地、吊装设施、熟练工人,又能按期交货的船厂,本身就是项目资源,所以欧洲采购不会只看地图上的国界。
9月18日,波兰媒体披露了最新状态:4座升压站上部模块和4套支撑框架已经全部离开越南头顿,开始驶往波兰。四座设备总容量1500MW,正好对应Baltica 2全场规模,这也是PTSC M&C第一次把此类海上电力平台从越南交到欧洲市场。
这次制造还有一个容易被忽略的数字。项目从2024年11月正式切钢,到今年发运,累计完成超过570万安全工时;高峰期PTSC动用了2000多名一线工人和约200名管理、技术人员,单是8个大型模块下水装船就连续进行了43天。重型海工真正卖给客户的,其实就是这种“大东西按时、安全交出来”的组织能力。
但这里也不能把“越南制造”扩大解释成“越南独立包办”。2023年签合同的是丹麦Semco Maritime与PTSC M&C联合体,工作范围覆盖4座升压站的工程设计、采购、建造和调试。PTSC负责越南基地的大型制造、安装和陆上调试,Semco等合作方承担大量工程、电气和系统工作,因此这是一套国际工程协作,不是一家越南企业从头做到尾。
更值得注意的是欧洲自身并非没有产能。WindEurope今年4月给出的判断是,自2022年以来欧洲海风供应链已经承诺投资超过150亿欧元,涉及工厂、港口和施工船,现有制造能力至少到2029年前总体能够覆盖预计需求。这样一来,Baltica 2选择越南的意义就更清楚了:这不是“欧洲不会造”,而是在成本、船厂档期、履约记录和项目进度之间寻找最合适的组合。
欧洲海风市场本身也足够大。WindEurope 9月1日公布的数据称,今年上半年欧洲新并网风电8.8GW,其中海风2.3GW;2026年至2030年预计新增风电148GW。项目越多,就越不可能所有钢结构、电缆、电气模块都锁在单一国家生产,跨国采购和异地总装只会越来越常见。
这恰恰给中国制造提供了另一种观察角度。过去一看到越南拿到欧洲工程,很多讨论立刻变成“订单是不是被抢了”。这种算法太简单。一个波兰风场完全可能同时使用波兰钢结构、越南总装、丹麦工程服务、中国电缆以及其他国家的电气设备,每家企业赚的都是自己那一段,并不存在只有一个国家才能赢的规则。
真正要盯的是谁能进入下一张供应商名单。PTSC经过Baltica 2以后,再参加欧洲海上升压站项目投标,履历上可以直接写“4座375MW设备已交付欧洲”。2016年的Navantia已经证明,这类成绩会不断积累,一份合格交付记录可能换来第二份、第三份合同,所以中国企业不能只拿产能规模去比较,更要看国际项目履历有没有持续增加。
对中国供应链来说,这里面甚至存在新的空间。未来越南、韩国、西班牙、波兰船厂承接大型模块,并不等于内部设备必须全部当地生产。谁的海缆、电气元件、特种材料、自动化产品能通过认证、方便集成、出现故障后能在欧洲迅速服务,谁就可能随着这些第三国船厂一起进入更多项目。