“玩不起?” 江苏徐州,一名女子持续为丈夫缴纳十年保险,原本以为这份投入换来的是一份安心,谁料丈夫前往内蒙古出游时不慎落水坠船,脊椎遭受重创,双腿完全失去行动能力,鉴定结果为一级伤残。妻子备齐资料申请十万元的全残赔付,却被保险公司以 “当事人可以自主进食” 为由拒绝。十年保费年年缴纳,等到事故真正发生,理赔却卡在 “尚能吃饭” 这个说法上,任谁遇上这样的事,都会难以接受。
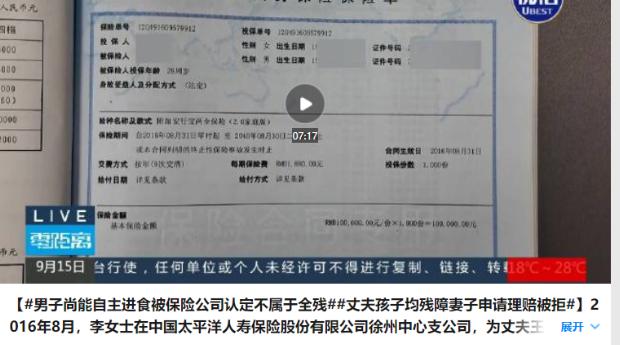
2016年8月,徐州的李女士给丈夫王先生投保了一份两全保险附加险,保额10万元,保单约定,遭遇意外身故或是达到合同里的全残标准,就能拿到理赔金。
李女士当时想着,外出游玩风险难料,买上这份保险,就是给家里添一层保障。往后的日子,她按时缴纳保费,一交就是十年,从来没有断过。
谁都没料到,保单生效没多久,王先生去内蒙古出游,在船上不慎跌落,重重磕到船体之后落水。紧急送医检查,确诊胸12到腰1骨折脱位,伴随脊髓圆锥损伤。
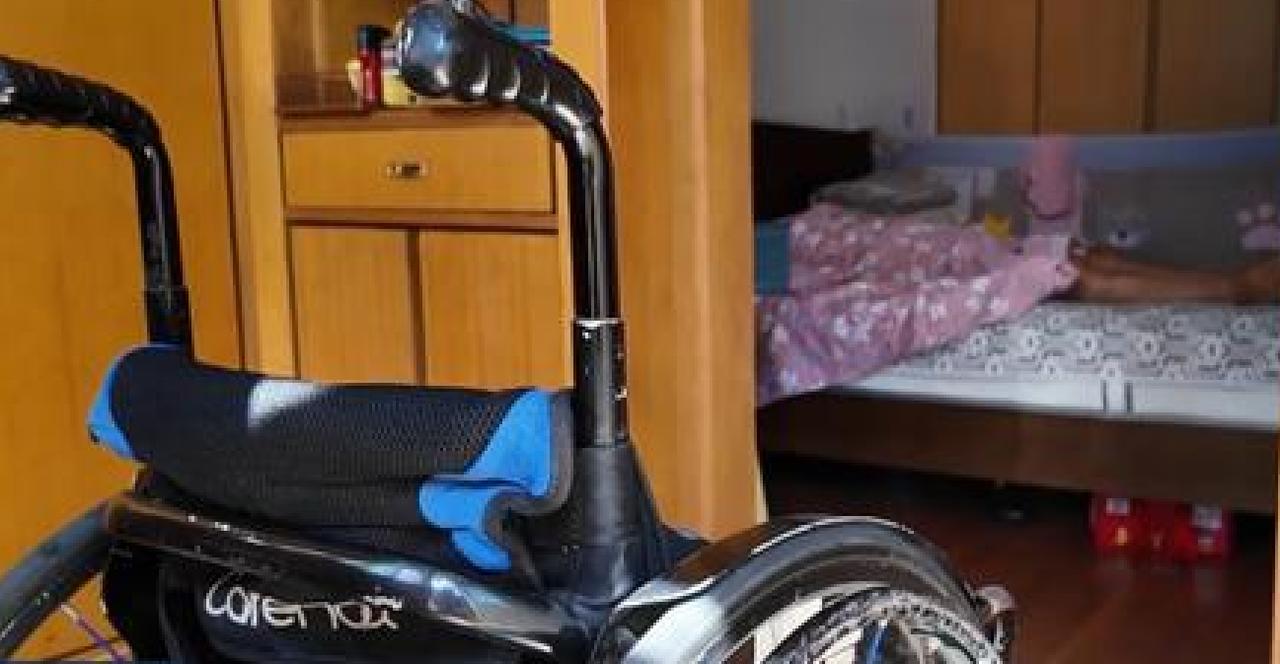
前后历经多次手术和漫长的康复治疗,伤害已经无法逆转。王先生双下肢偏瘫,双腿彻底失去知觉,再也站不起来,相关部门出具鉴定,认定为肢体一级残疾,这是伤残等级里最重的一档。
双腿瘫痪之后,穿衣、洗澡、上厕所、走动,全部都要依靠家人帮忙。李女士整理好病历、伤残鉴定报告,拿着全套材料,向保险公司申请10万元全残理赔。
可等来的不是理赔款,而是拒赔通知。保险公司给出的理由,直接把李女士给难住了。保险条款里写,认定全残,要维持生命必需的六项日常活动,全部都需要别人扶助。这六项包含吃饭、大小便、穿衣、起居、步行、洗澡。
保险公司的说法是,王先生可以自主进食,没有满足“全部需要他人扶助”的条件,所以达不到条款里的全残标准,不予理赔。
李女士当场就提出异议。她说丈夫根本不是能独立吃饭,碗要别人端到手边,还得旁人协助扶稳,他才能拿起勺子进食。没人帮忙准备餐具,他根本没办法独自完成吃饭这件事。在她眼里,丈夫双腿彻底丧失功能,一辈子无法行走,已经是实打实的全残。
祸不单行,丈夫出事之后,李女士又早产,女儿刚出生就住进保温箱,后续还需要做阑尾炎手术。孩子长大之后,查出智力和肢体二级残疾。家里一边要照顾瘫痪的丈夫,一边要给孩子持续做康复,两份重担压在她一个人身上,经济压力大到几乎喘不过气。
2018年,因为理赔没有进展,手头资金紧张,李女士只能选择退保,保险公司退还了她已经缴纳的全部保费。退保只是缓解了一时的压力,她心里始终放不下这件事。在她看来,一级残疾摆在眼前,合同承诺的保障,不该因为抠字眼就作废。
今年6月,李女士委托朋友,再次提交理赔申请。这件事被媒体报道之后,引发大量网友讨论。很多人看完条款的判定标准,直呼难以理解。医学上认定的一级重度残疾,卡在吃饭这一项,就不算保险意义上的全残。
不少网友感慨,买保险的时候宣传说得简单,理赔的时候才发现,条款藏着层层限制。很多普通人投保时,不会仔细啃完密密麻麻的细则,等到出事申请赔付,才看懂里面的文字陷阱。
面对舆论,保险公司回应,会重新安排伤残鉴定,依照保险合同核实全部情况,再给出最终的理赔结论。这件事到现在,依旧没有最终结果。
这件事也给所有打算买保险的人敲了警钟。不要只听销售口头承诺,一定要仔细读懂合同里的赔付标准,尤其是全残、重疾这类条款,看清认定条件,不要等到出险之后,才发现保障和自己预想的完全不一样。保险合同属于格式条款,当条款存在多种理解时,法律会倾向保护投保一方。
很多家庭买意外险,就是防备意外致残,可像这样,医学伤残认定和保险合同认定标准不统一的情况,并不少见。保险的本意是分担风险,若是只靠着抠字眼拒赔,就背离了当初投保人和保险公司的约定。
不知道你怎么看待这件事,医学一级残疾,因为还能辅助进食,就达不到保险全残标准,这样的条款,你觉得合理吗?