当时看新闻就很纳闷,他们竟然曾毫不避讳的说要针对中俄,可能他们是真不怕中俄联手吧
有些国际新闻越看越像一盘棋,嘴上说的是防御,文件里却把潜在对手写得越来越清楚。一个被列为长期威胁,一个被反复讨论为战略挑战,时间一长,外界自然会问:这种同时施压的办法,究竟是在拆散对手,还是在给对方创造更多合作理由?
北约的公开文件已经给出过鲜明信号。2022年通过的新战略概念,把俄罗斯称为成员安全面临的最重大、最直接威胁,同时首次系统写入中国,称中国的雄心和政策对北约利益、安全与价值观构成挑战。到了2026年7月安卡拉峰会,正式宣言继续强调俄罗斯对欧洲和大西洋安全构成长期威胁。与此同时,峰会讨论中又出现中国科技、军事活动和中俄关系等议题。中方随后回应,北约作为区域性、防御性联盟,不应总拿中国说事。
这就有点像饭桌上明明摆着好几道菜,却总盯着同两只盘子研究。研究久了,盘子没跑,桌上的气氛先变了。北约并没有在2026年安卡拉峰会宣言里把中俄写成完全相同的对象,可从近几年的政策轨迹看,对俄威慑和对华竞争确实越来越频繁地出现在同一套安全讨论里。
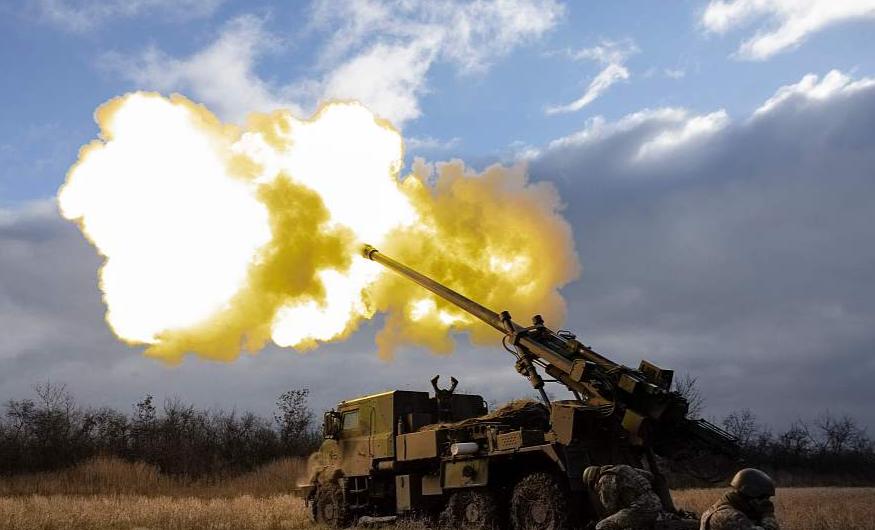
俄乌冲突截至2026年9月已经持续四年多。欧盟围绕这场冲突不断扩大对俄制裁,2026年7月公布第二十一轮相关措施,又增加一批受到更严格出口限制的实体,其中包括位于中国和中国香港的部分企业。欧盟给出的理由,是这些实体涉及俄罗斯获取军工相关物项以及规避出口限制。这里需要分清楚,相关措施针对的是具体实体、敏感物项和欧方认定的规避行为,并不是中国企业只要进入俄罗斯市场,就会自动失去进入欧盟市场的资格。
中国汽车在欧洲遇到的又是另一套规则。欧盟从2024年起对中国纯电动车征收反补贴税,比亚迪适用百分之十七的额外税率,其他企业税率不同。到了2026年,中欧仍在围绕价格承诺寻找替代方案。欧盟委员会1月发布价格承诺指导文件,2月又接受大众安徽一款车型的价格承诺。换句话说,门槛确实抬高了,但门并没有被彻底焊死,谈判和博弈仍在继续。
因此,把中国车企简单分成“去俄罗斯的一组”和“去欧洲的一组”,多少像拿两只抽屉装整个汽车工业。现实中,各家企业面对的关税、合规和本地化要求不同,很难套进一条固定公式。
更值得注意的是中俄关系。2026年是中俄战略协作伙伴关系建立三十周年,也是中俄睦邻友好合作条约签署二十五周年。中方公开表述仍然强调不结盟、不对抗、不针对第三方,同时两国继续推进政治互信、经贸合作和国际事务协调。这个定位决定了,中俄合作并不是照搬传统军事集团模式,而是建立在各自国家利益和战略自主基础上的协作关系。
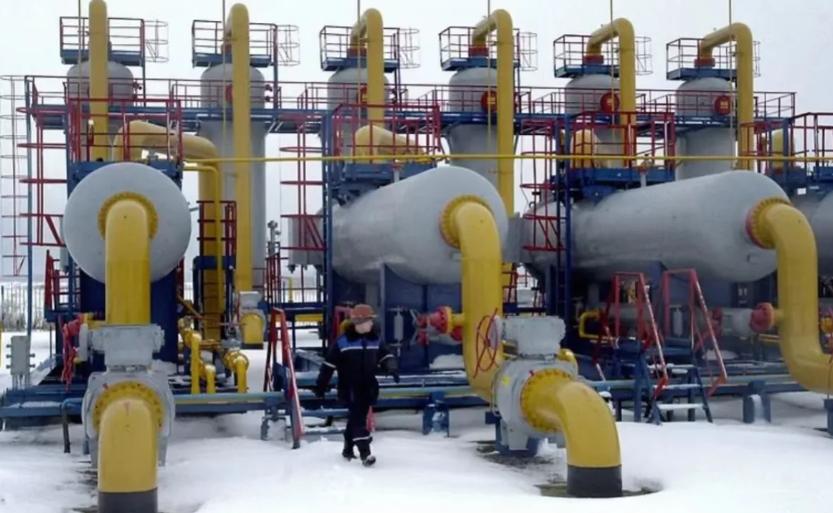
截至2026年9月,中俄投资合作、能源合作以及俄罗斯远东地区合作仍在继续推进,双方机制性会议保持运转,能源贸易和重点合作项目也在持续落实。这个现实说明,中俄合作有自身利益基础,并非完全由外部压力催生;但外部限制越多,双方寻找稳定市场、供应链和合作空间的动力也可能越强。
这也解释了为什么“中俄会不会联手”不能只靠情绪回答。外部压力不会自动生成军事同盟,却可能提高双方在能源、贸易、外交、安全等领域协调的现实需求。
从中国大陆的立场看,真正值得重视的并不是谁喊得更响,而是谁能把发展的主动权握在手里。面对外部限制,产业链要稳,科技能力要强,市场要多元,外交回旋空间也要足。这样一来,外部压力就很难变成别人手里一按就响的按钮。
中国长期强调独立自主,也强调互利合作和通过对话处理分歧。这种做法看起来不热闹,却有一个现实好处,就是不给自己轻易锁死道路。今天能合作的领域继续合作,该维护的利益维护,该谈判的时候继续谈判,既不跟着别人划阵营,也不因为外部压力失去节奏。
大国关系最有意思的地方就在这里。施压的一方希望增加成本,被施压的一方则会寻找新的市场、伙伴和合作方式。最后比拼的不是谁先把话说满,而是谁的产业基础更厚、战略耐力更强、回旋余地更大。真正稳得住的国家,往往不需要天天把强硬写在脸上,棋盘越复杂,越能按照自己的节奏走,分量反而越看得出来。