《阔形态手机,难的不是形态,是生态——友商至少落后3年》
阔形态手机,可能是未来10年甚至更久的智能手机转向赛道。当传统比例手机和新形态手机交接的节点到来,生态统一归零,也是重新洗牌的时候。
阔形态手机,难的不是形态,难的是生态。
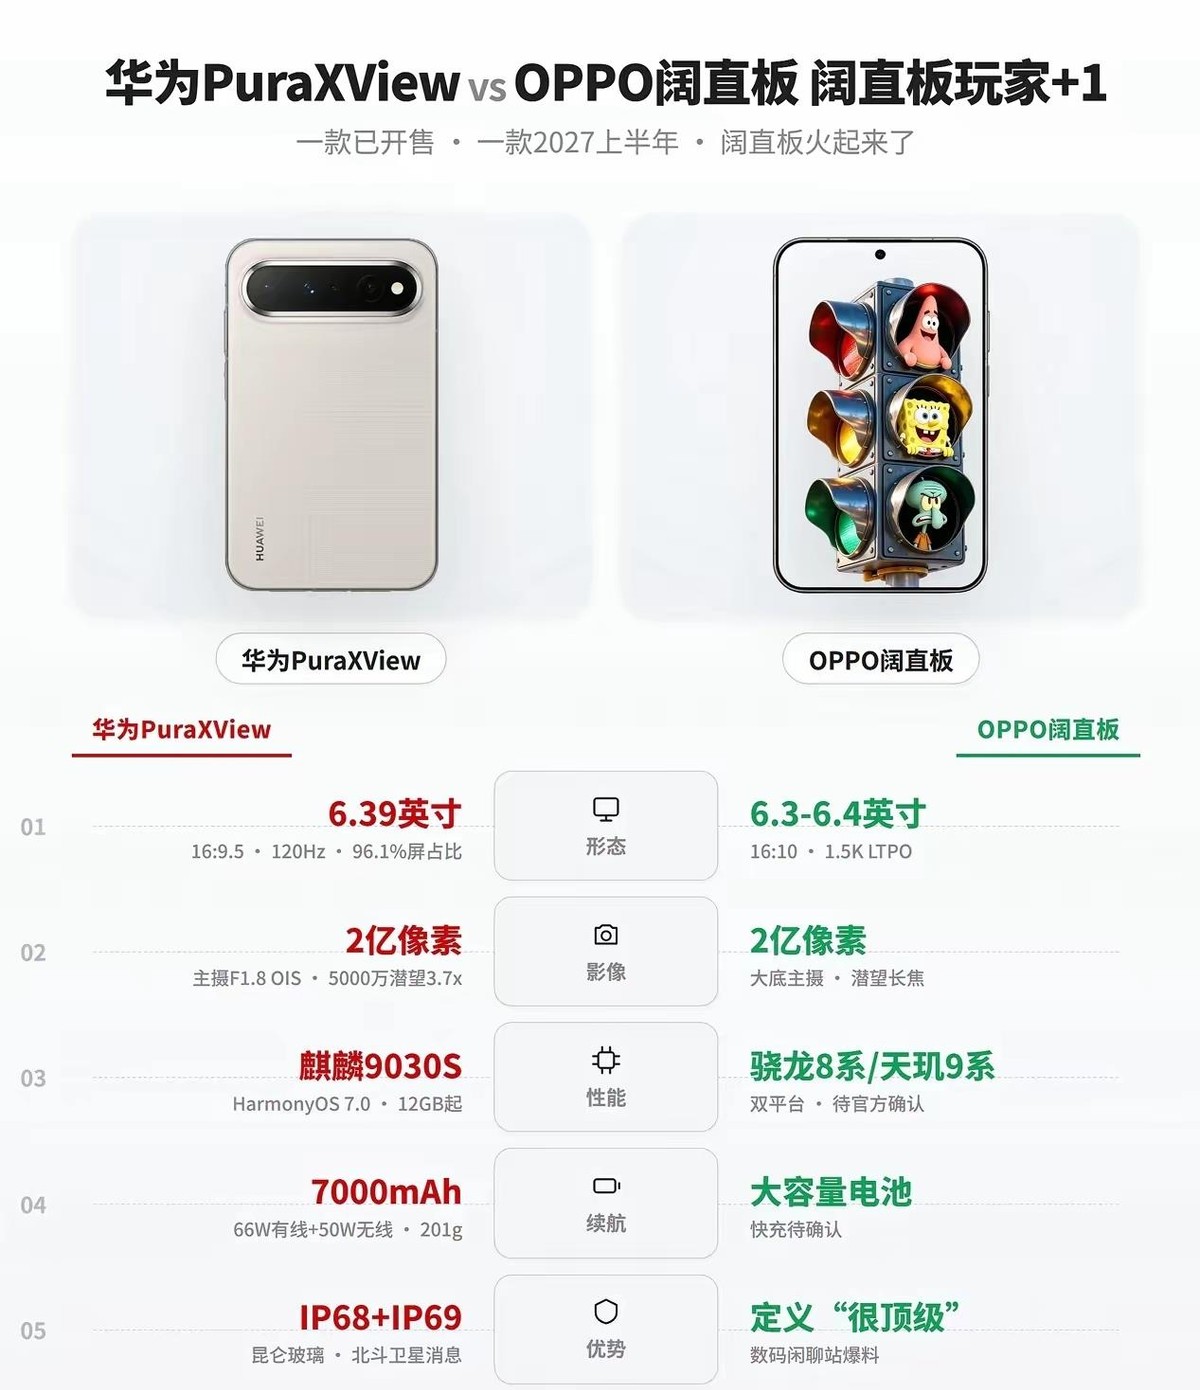
阔折叠就不说了,内外屏交互、折叠态与展开态的适配逻辑,难上加难。咱们就聊聊阔直板吧——相对简单,只有一个屏幕,不存在内外屏交互问题。但即便如此,友商要跨过这道门槛,也没那么容易。
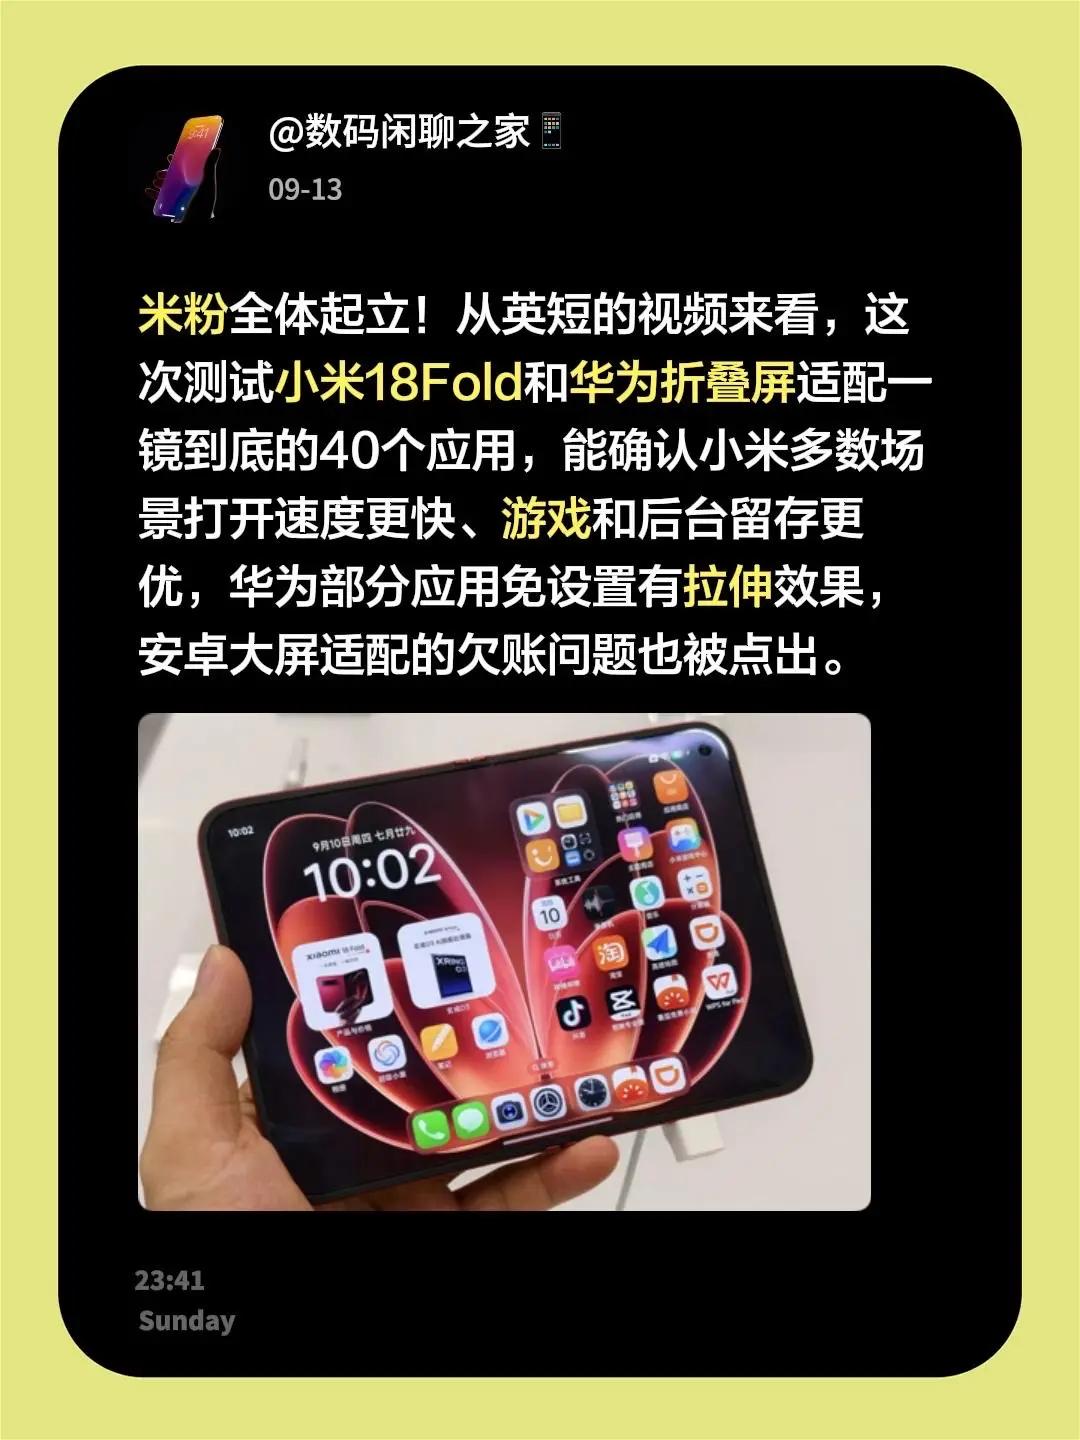
华为的第一代阔形态手机,当时三方APP适配被骂得有多惨,友商们应该都看在眼里。
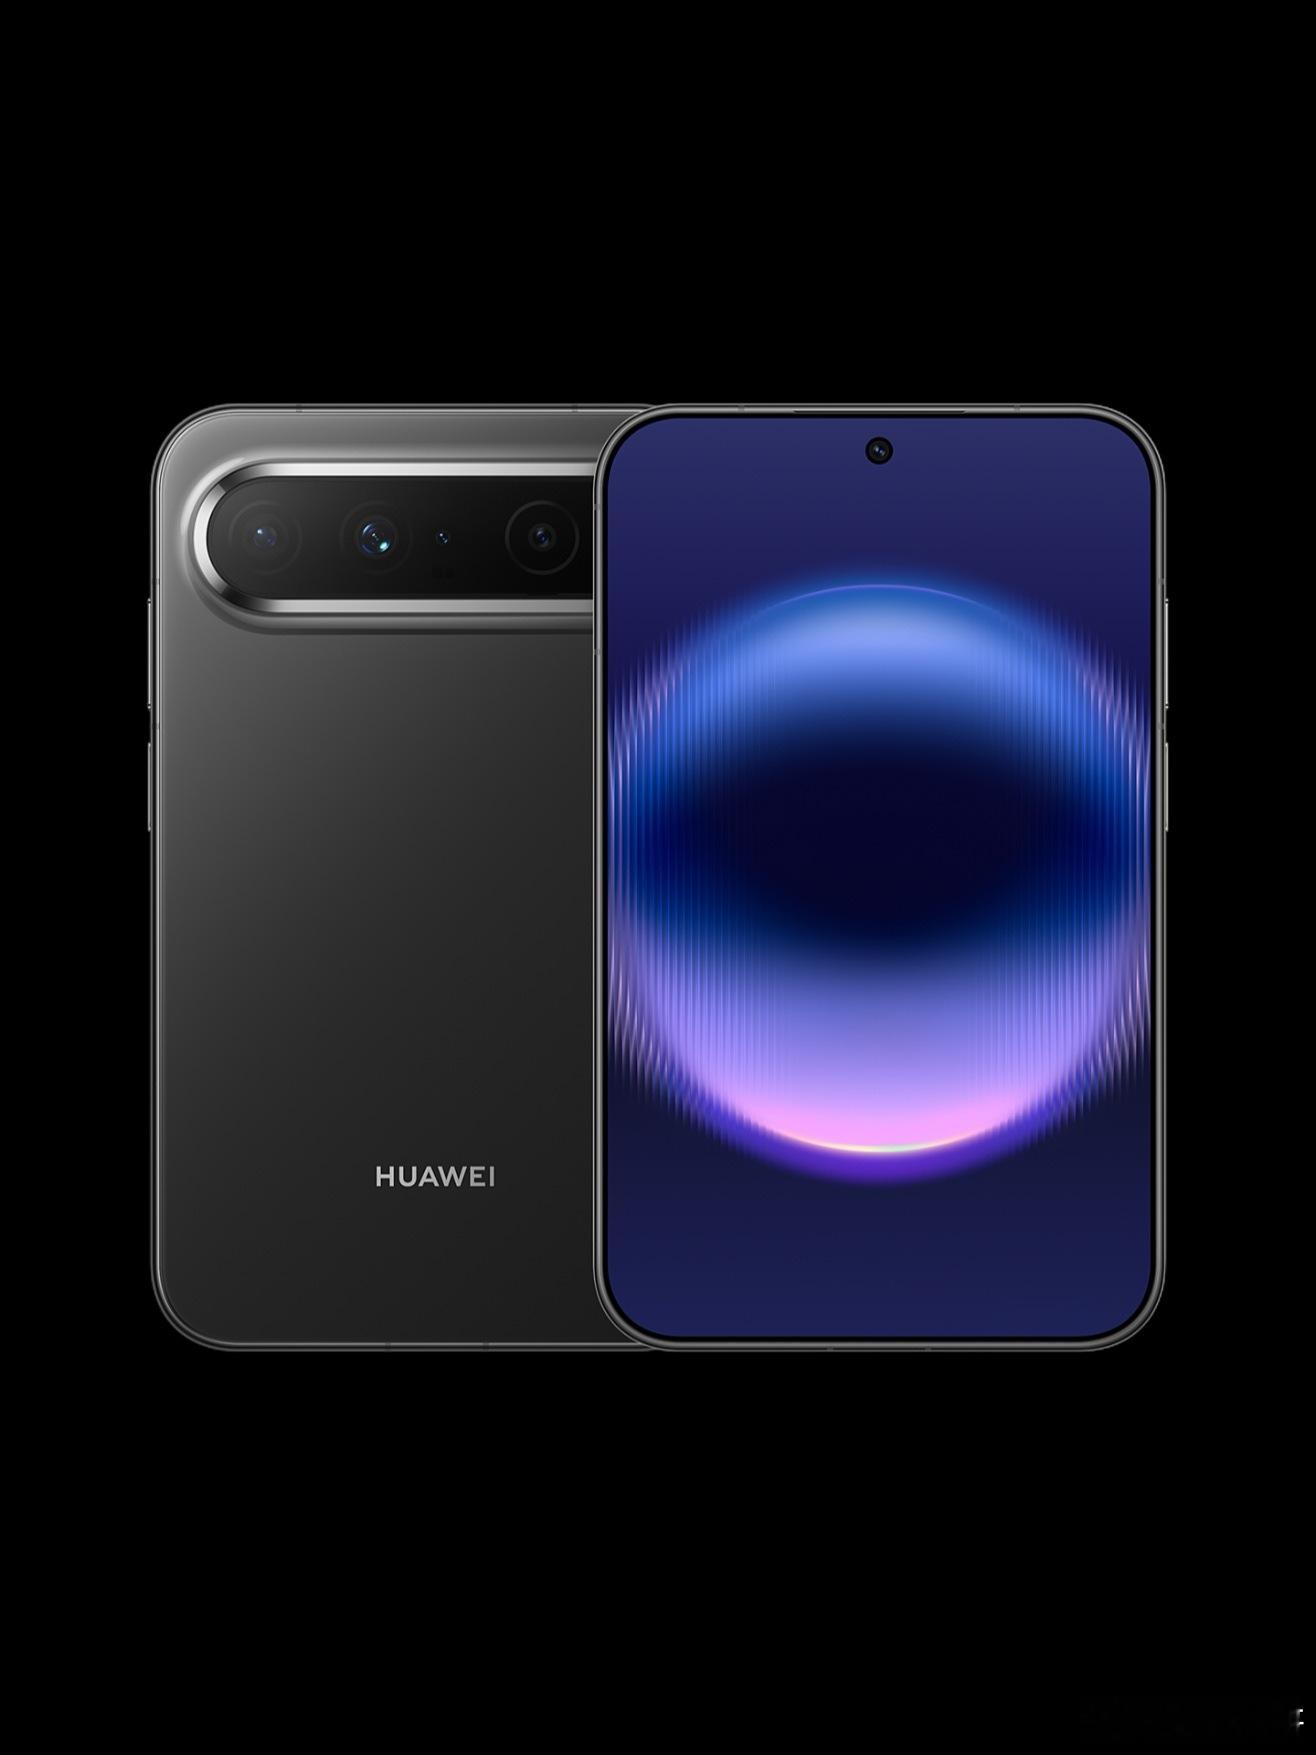
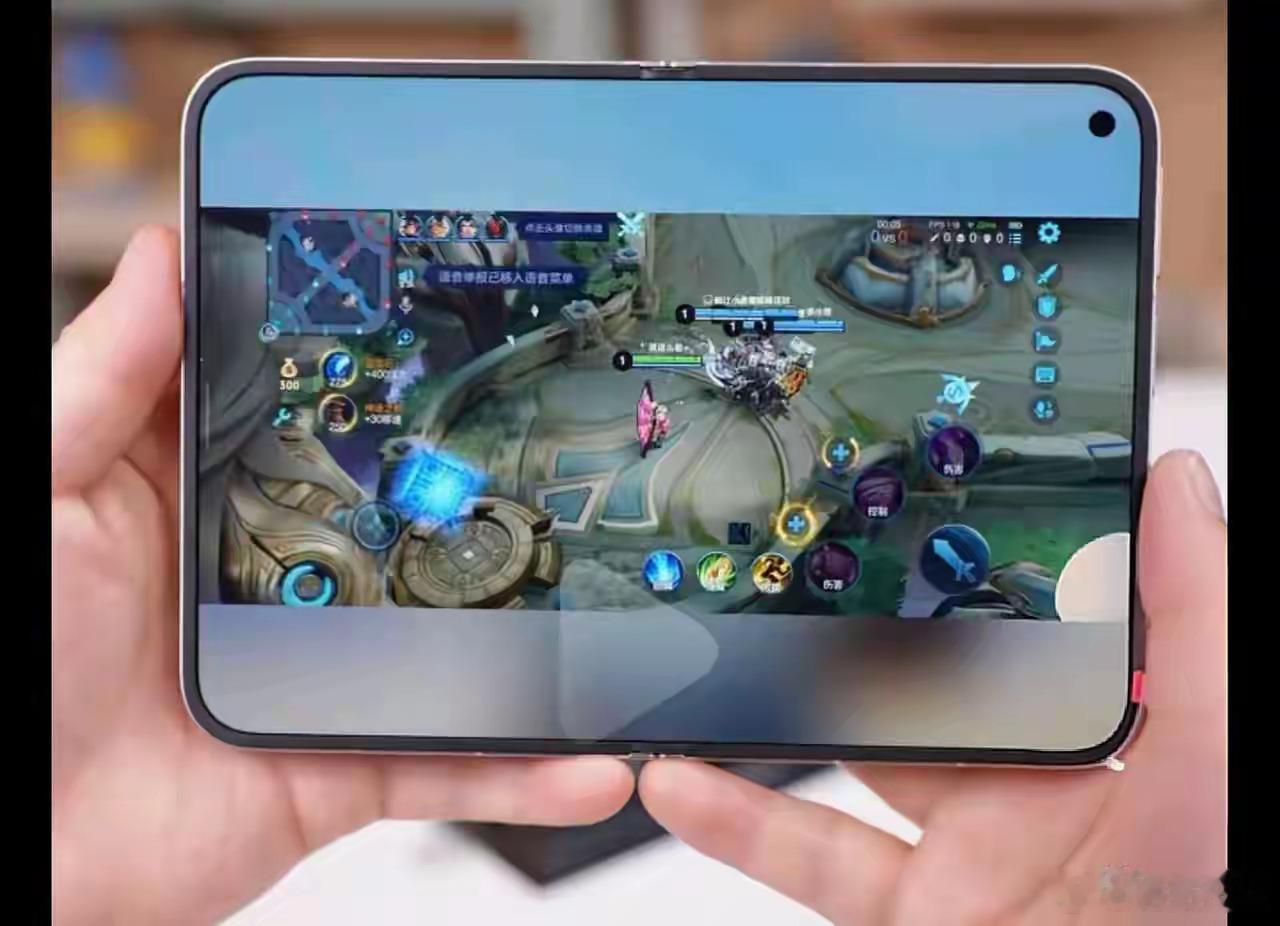
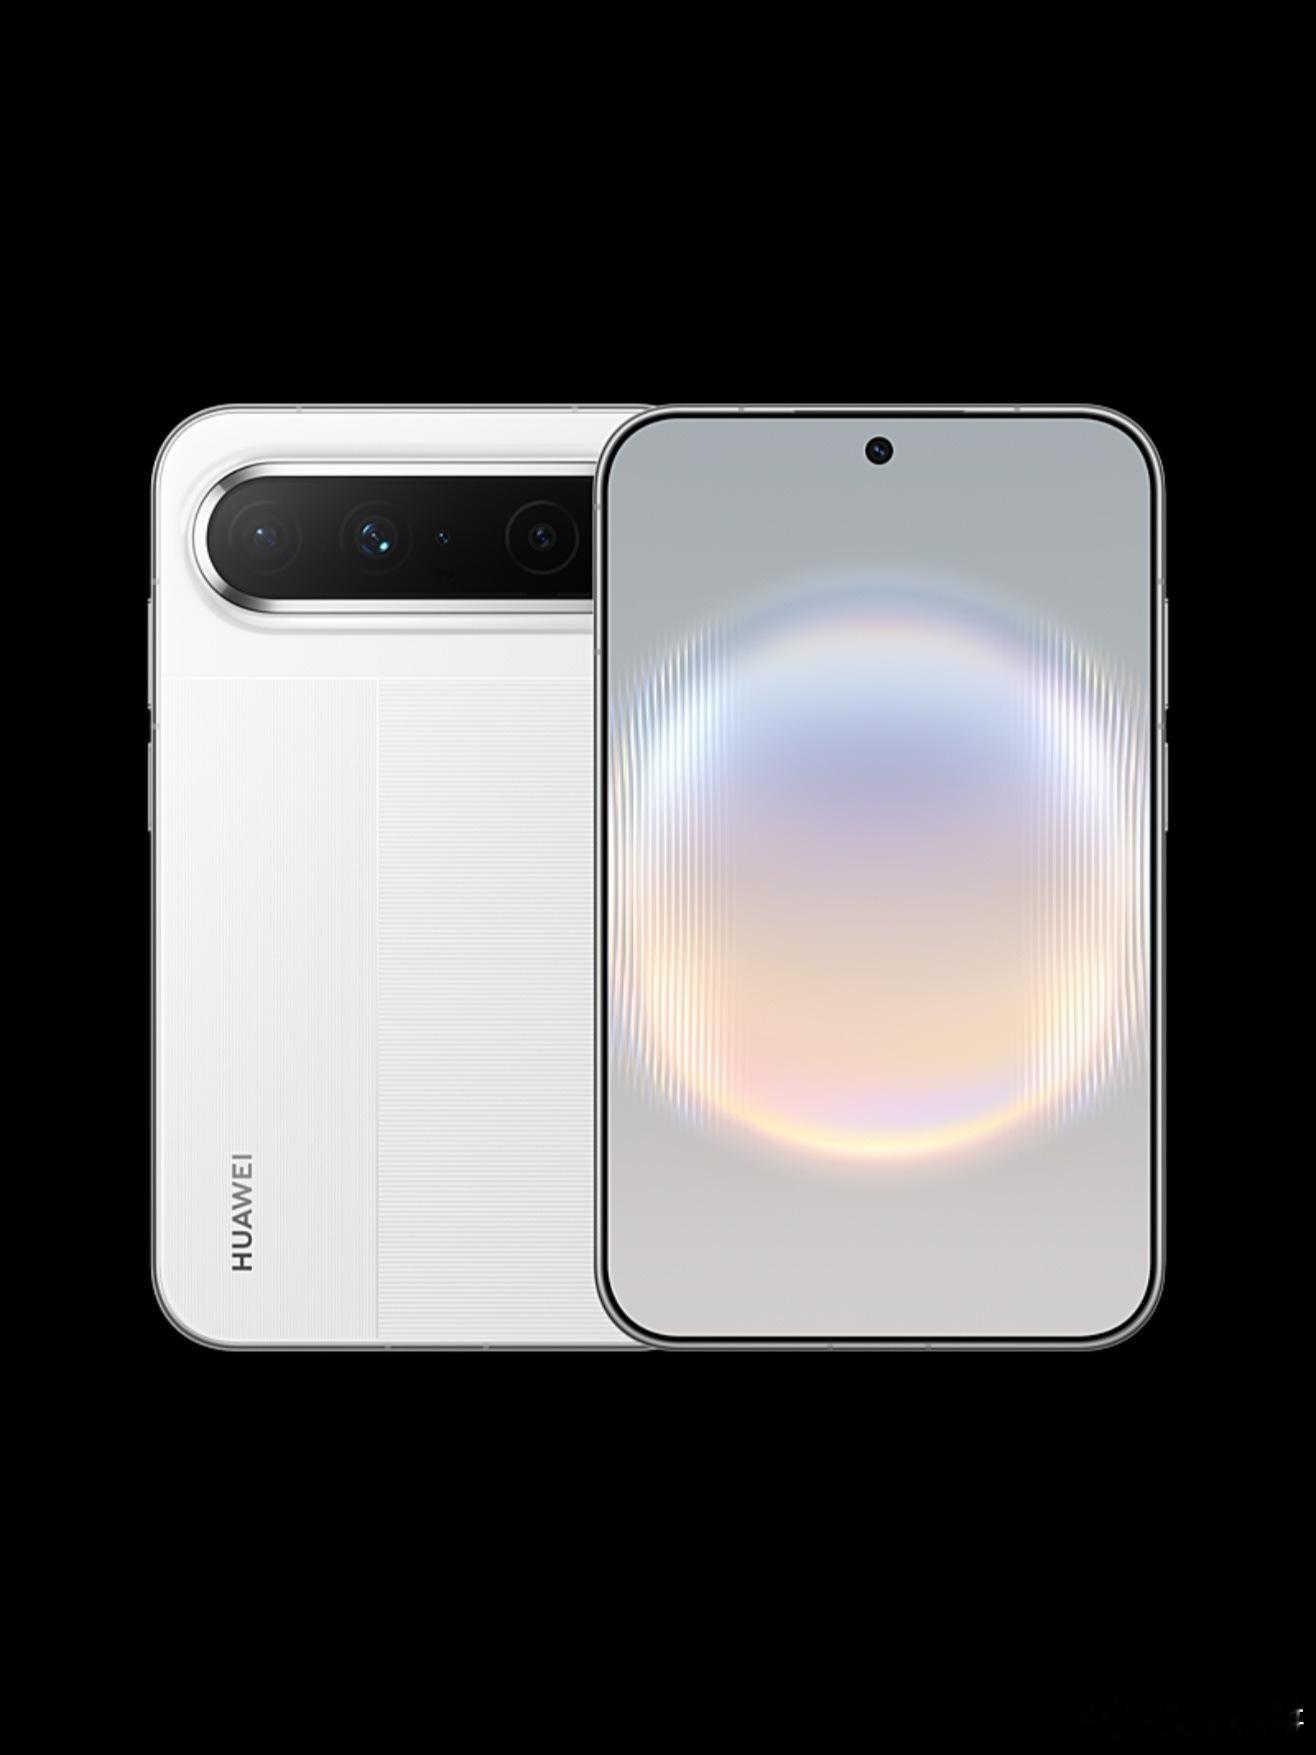
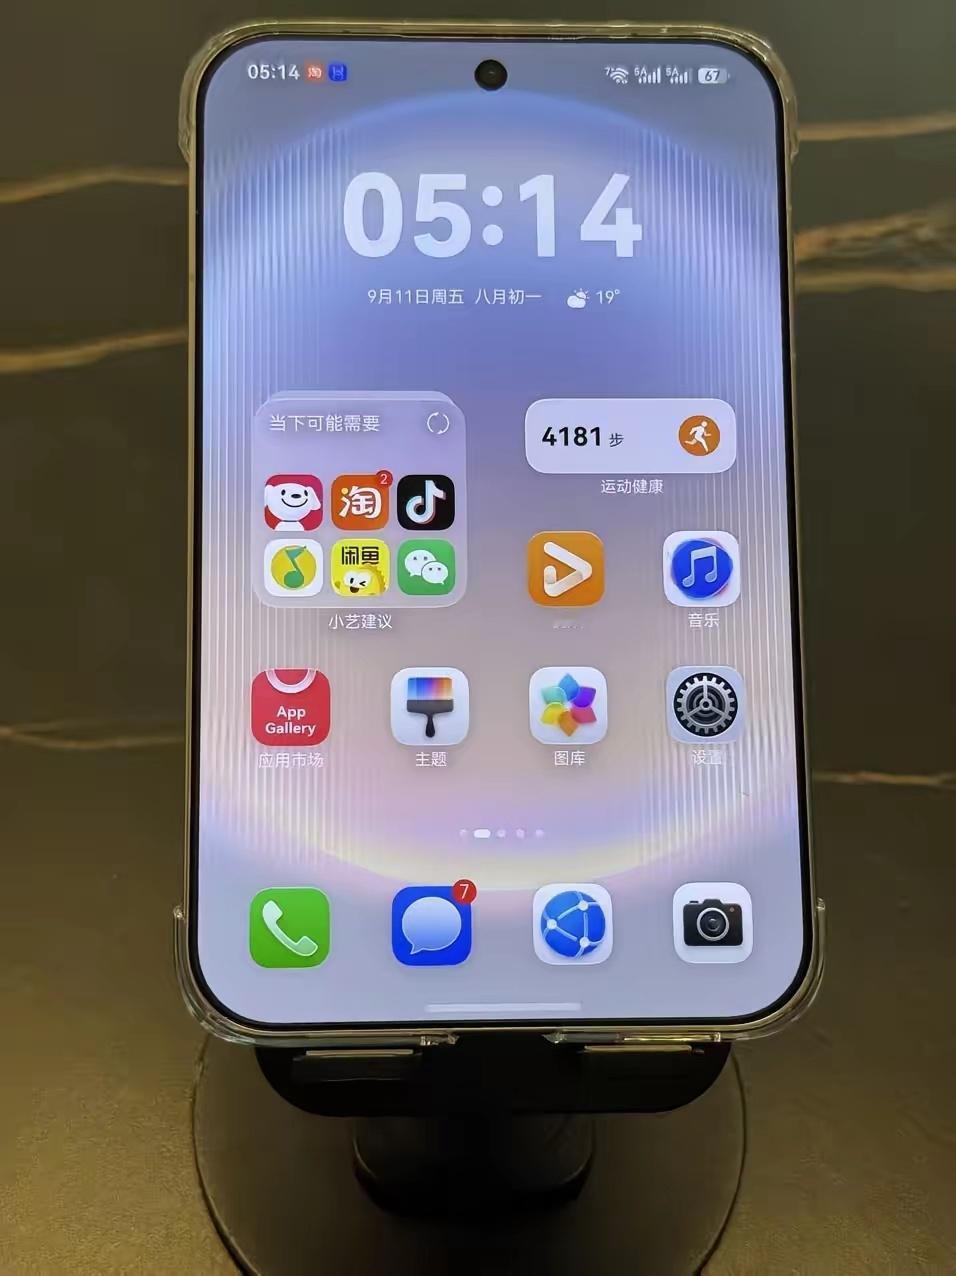
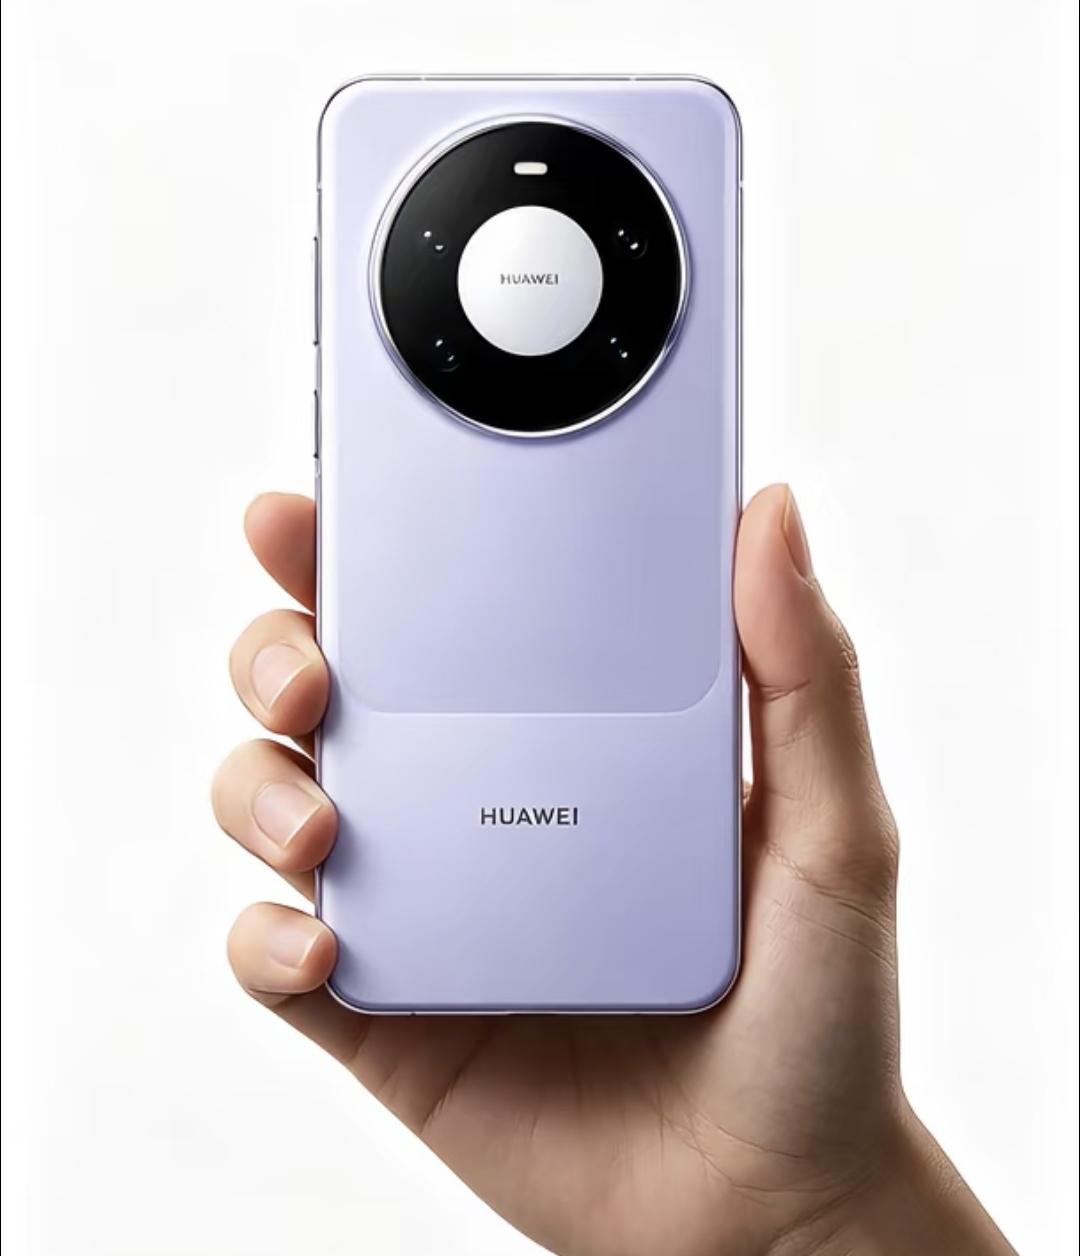
2025年3月,华为Pura X以全球首款阔折叠屏手机的身份亮相,16:10阔形屏设计,折叠起来小巧便携,横过来用可以获得平板一样的体验。但新形态带来的第一道坎,就是三方APP适配——视频拉伸、界面错位、布局变形,用户骂声一片。
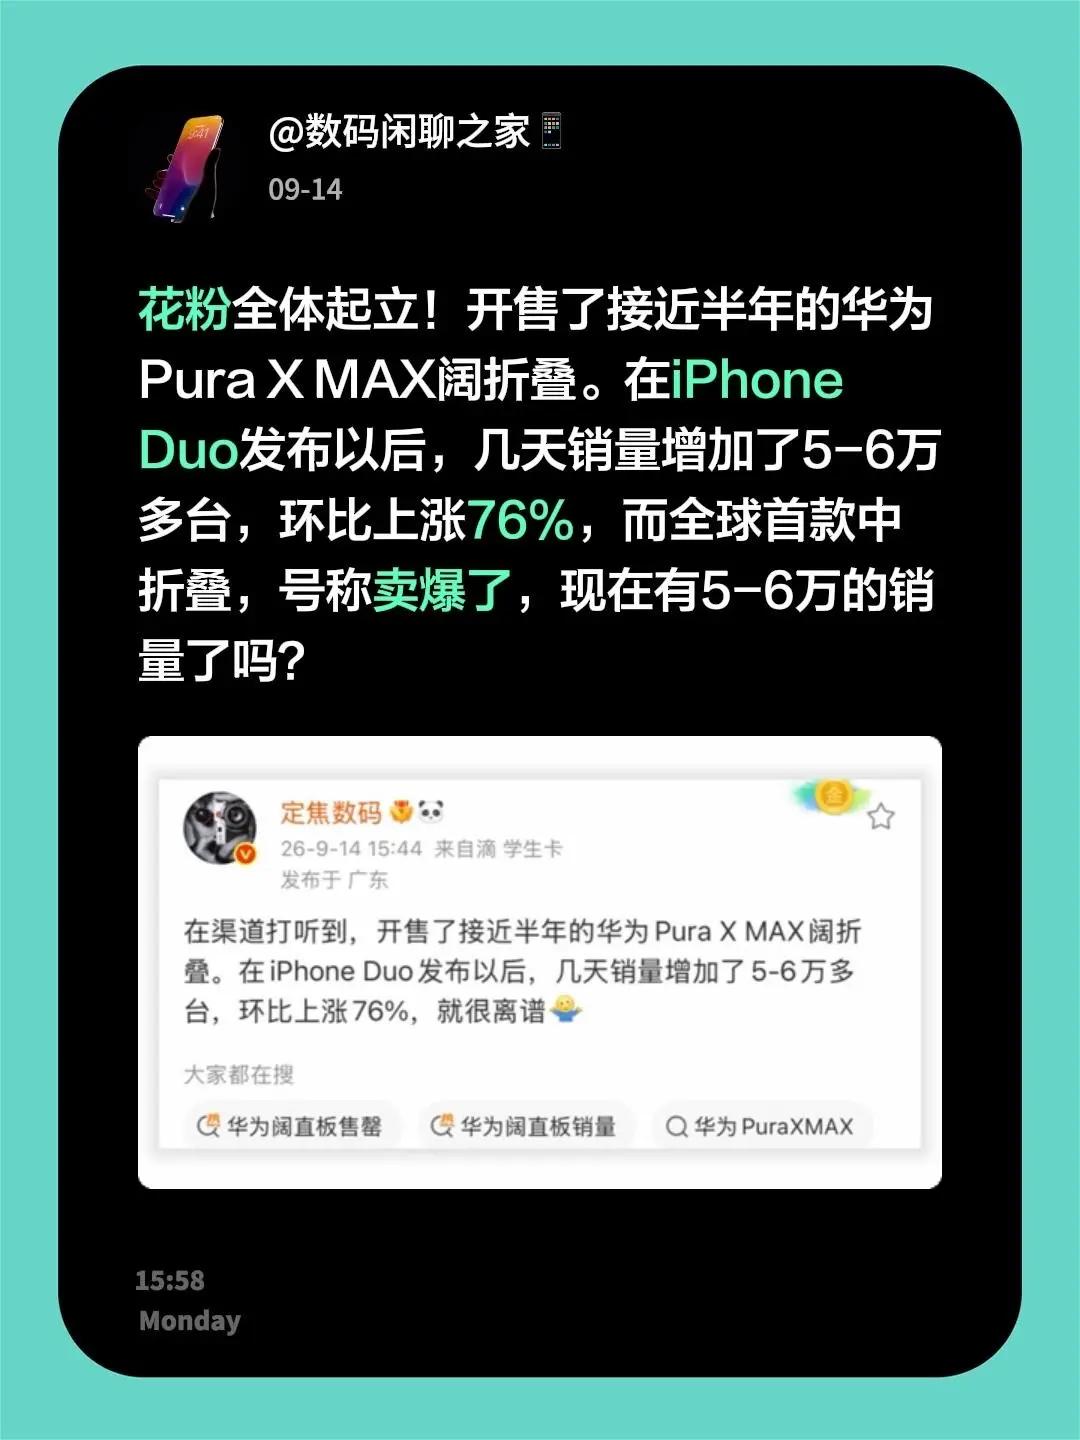
华为硬着头皮扛下来了。从Pura X到Pura X Max,从阔折叠到阔直板,华为用了一年多的时间,把阔屏生态从"被骂"打磨到了"成熟"。
鸿蒙系统把阔屏适配归纳成响应式布局体系,开发者按"窗口和断点"布局,不用一机一适配。这套体系跑了五年,Pura X Max出货量已破百万,第三方生态确实最全。超800款主流应用完成阔屏专属适配,避免了折叠屏早期应用拉伸变形的问题。
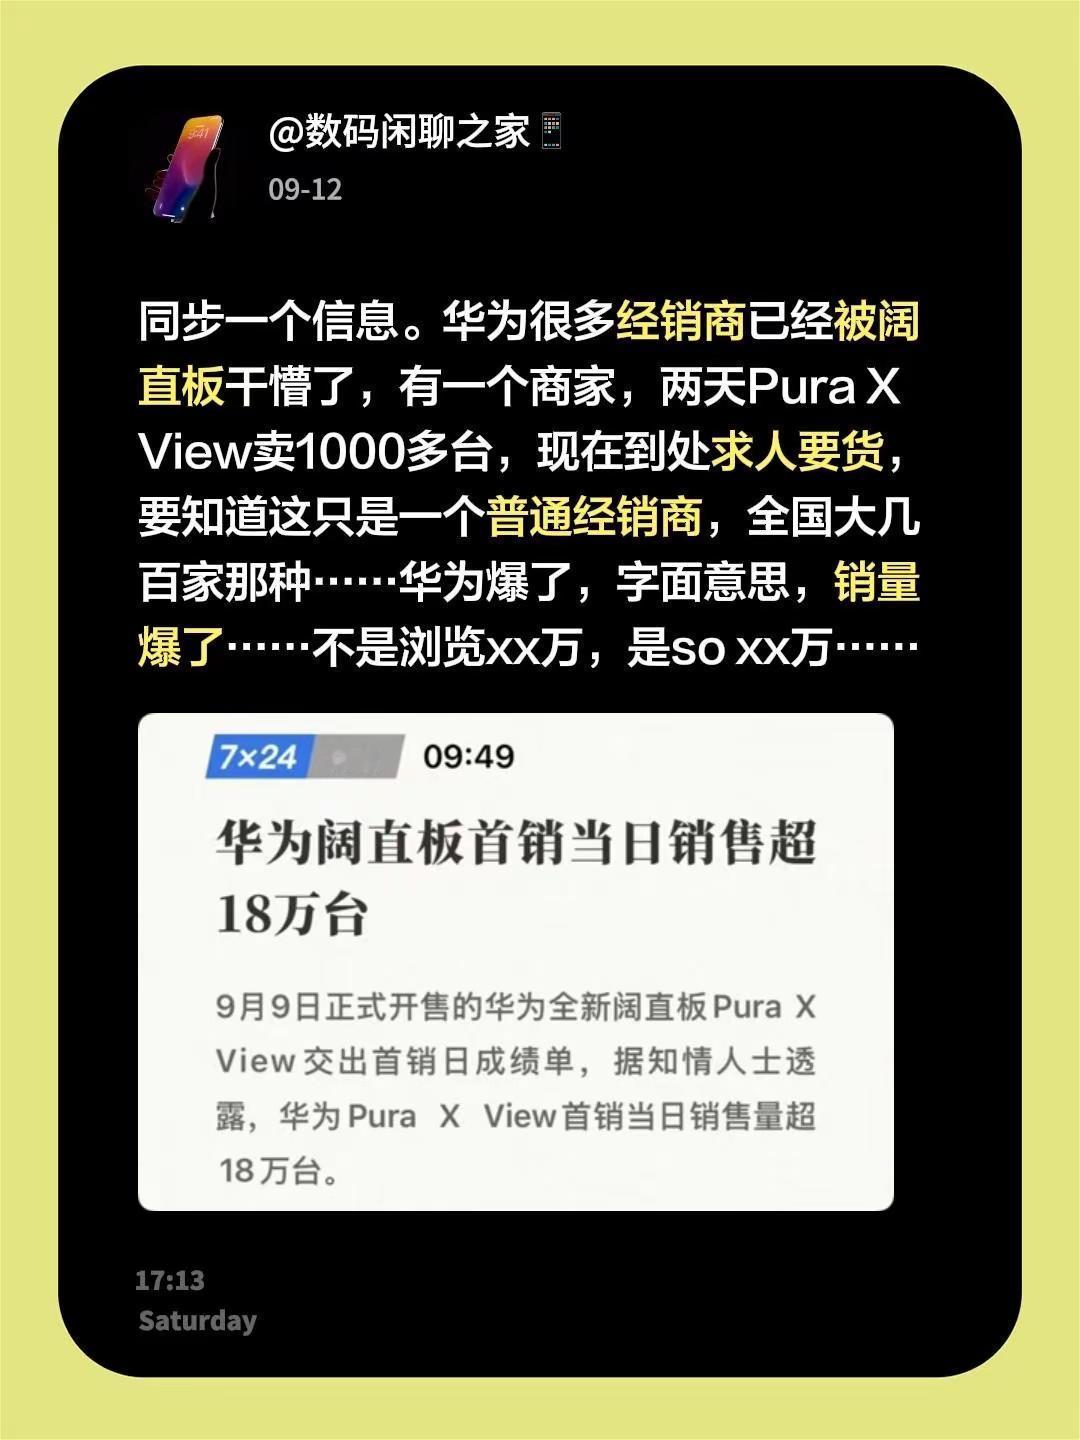
华为Pura X View发布时,鸿蒙生态已完成大规模的阔屏界面适配,涵盖主流视频弹幕网站、热门短视频平台、知名生活方式社区以及自有阅读软件和办公套件等大量应用程序。这种生态成熟度的背后,是华为通过折叠设备长达一年以上的先期验证。
友商要做阔直板,基本上也要把华为挨过的骂,从头再来一遍。
关键现在还有华为阔直板的优秀产品做对比。没有品牌倾斜的客户,可能也就直接转投华为阔直板了。这对于友商来说,难上加难。
销量低,三方APP不愿意适配;不愿意适配,客户体验不好;再更新换代的欲望都没了;再更新还是销量低——完全就是一个死循环。
这不是危言耸听,这是生态经济学的基本规律。开发者适配新形态,看的是用户基数。用户基数上不去,开发者凭什么投入资源?没有适配,体验就上不去;体验上不去,用户就更少。这个死循环,友商们绕不开。
华为为什么能走出来?因为华为有鸿蒙系统这个自研操作系统的底子。鸿蒙引入的弹性开发框架,极大程度地削减了第三方开发者的重复劳动量。UI早已依据窗口宽度与宽高比例划分为各种不同的响应断点——视频列表在窗口较窄时双列排布,宽度增加自动转化为三列;阅读界面重新调配页面边距;工具栏根据可用空间灵活调整位置。
各类应用若已遵循这套规则完成过适配,切换至全新阔直板设备后,大量界面布局逻辑均可直接沿用,无需推倒重来。开发者的适配效率在鸿蒙系统响应式布局机制的加持下获得了显著提升。
友商呢?用的是安卓系统,安卓的生态适配逻辑是为传统比例屏幕设计的。要做阔直板,要么说服开发者逐一适配,要么自己搞一套兼容方案——但无论哪条路,都需要时间,都需要投入,都需要忍受初期体验不佳的阵痛。
保守估计,友商造阔形态手机,生态完善都要3-5年。
这3-5年,华为在干什么?华为在迭代产品、完善生态、积累用户。从Pura X到Pura X Max再到Pura X View,华为的阔形态产品线已经覆盖了阔折叠和阔直板两大品类。IDC数据显示,2025年中国折叠屏手机出货量约1001万台,华为全年以71.8%的市场份额保持领先。
当友商还在为生态适配焦头烂额的时候,华为已经跑完了从0到1的艰难阶段,进入了从1到N的加速期。
黑子们总说华为"只会堆硬件",但阔形态手机这件事恰恰证明:华为最难能可贵的,不是做出了一款新形态的手机,而是把新形态的生态从无到有地建了起来。
形态可以模仿,生态无法速成。友商们,慢慢追吧——3到5年,够华为再跑出好几条街了。