市场仍存不确定性,铜价后市怎么看?
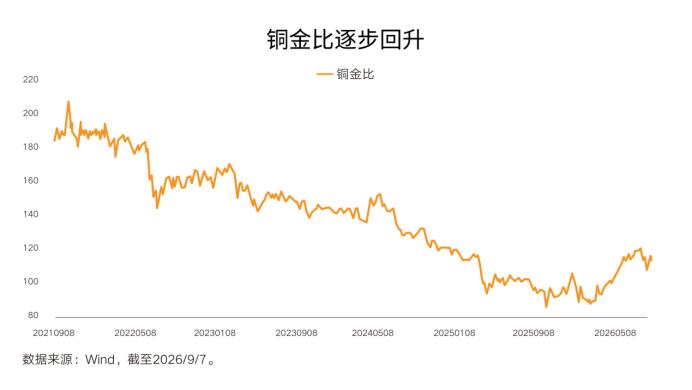
以铜金比为例,该指标为铜价与黄金价格的比值,常被视为衡量全球经济景气的风向标之一,其中铜代表工业需求,黄金代表避险需求,当铜金比上升时,通常意味着市场对工业需求前景更为乐观。
从近年数据来看,铜金比长期走低后于今年逆势回升,释放出全球制造业回暖的积极信号。换言之,市场正在为铜的“AI电力基建+制造业复苏”双重需求逻辑重新定价——铜不再只是“周期之铜”,更是“科技之铜”。
整体来看,供需紧张格局为铜价提供底部支撑,而宏观因素则决定价格上涨高度。四季度铜价走势或仍取决于美联储货币政策以及美国相关关税政策两大外部因素变化。
短期铜价或在高位区间维持震荡,中期来看,则需关注美国相关关税是否落地,以及非美地区铜市场供需变化以及定价逻辑转变的风险。
倘若关税如期落地,COMEX-LME价差将系统性收窄,此前流向美国的库存可能部分回流非美市场,铜价中的“关税溢价”将面临挤出;若关税搁浅,则短期套利逻辑瓦解,铜价或经历一轮快速修正后回归供需基本面定价。
此外,美联储货币政策、美国财政政策、中东地缘局势前景等仍存在不确定性,海外市场风险较前三季度更为复杂,可能加剧铜价双向波动风险。不过,中国即将进入消费旺季,传统板块带来的边际变化有望强化铜价韧性。
铜当下的暴涨,表面上是库存从伦敦“搬家”到了纽约,本质上暴露的却是矿端供给的硬约束、AI算力重塑需求逻辑的结构性力量,以及全球铜资源分布正在发生的深刻重构。在宏观风险因素未完全落地之前,市场资金更倾向于采取套利策略,而不是大规模押注单边行情。
(市场有风险,投资需谨慎)