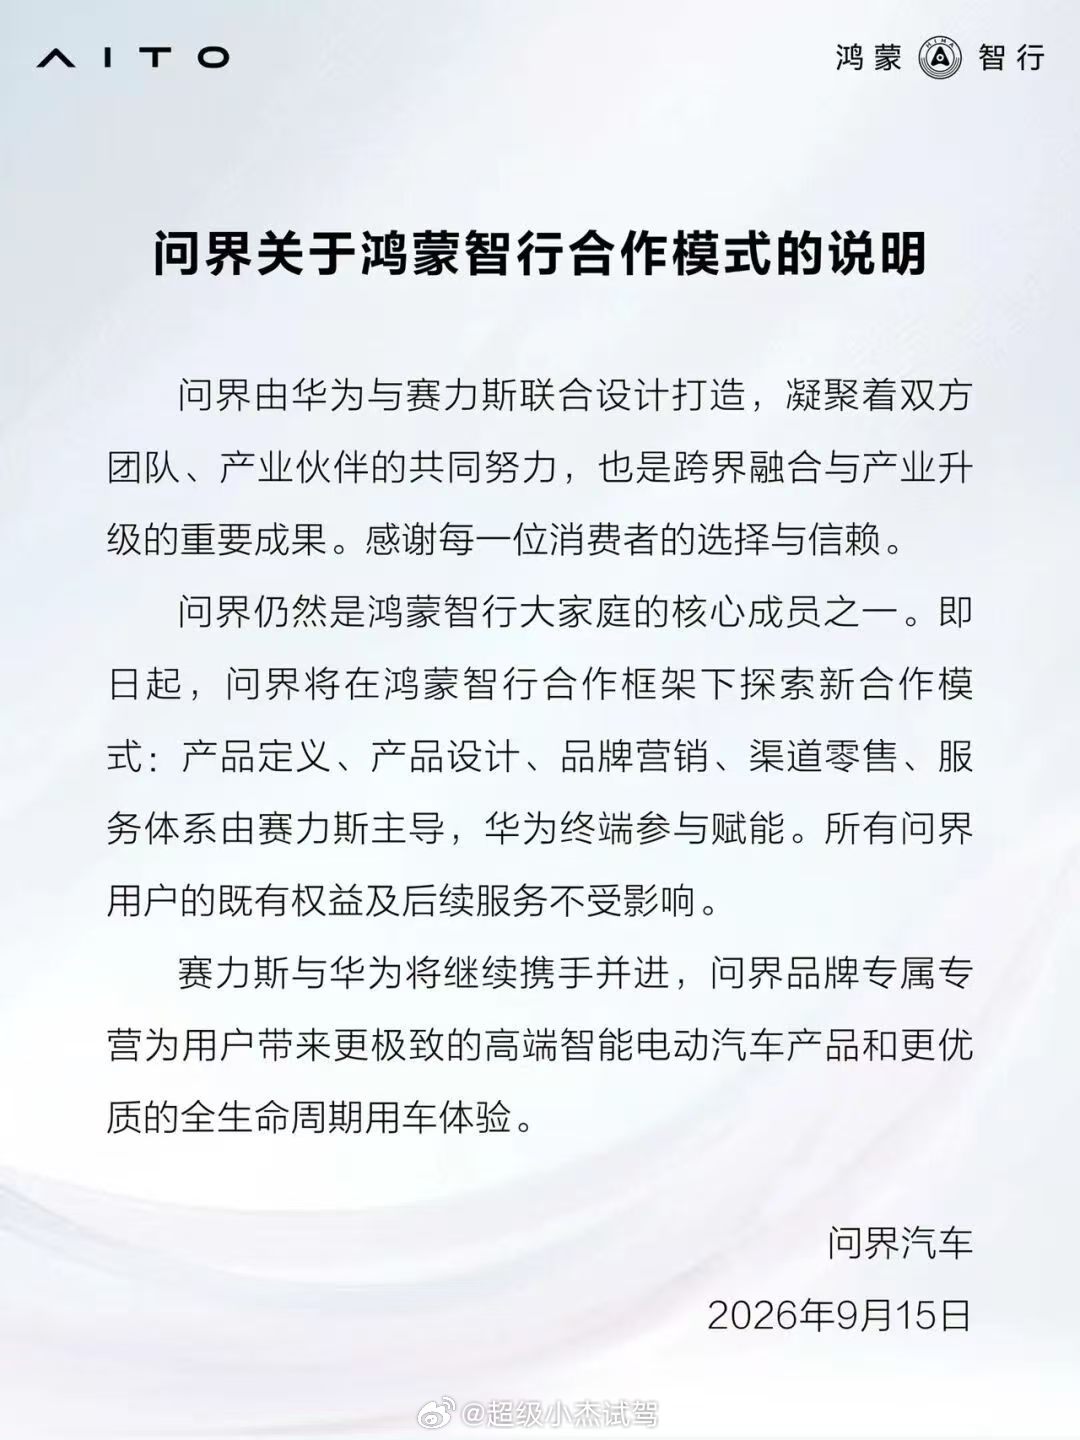
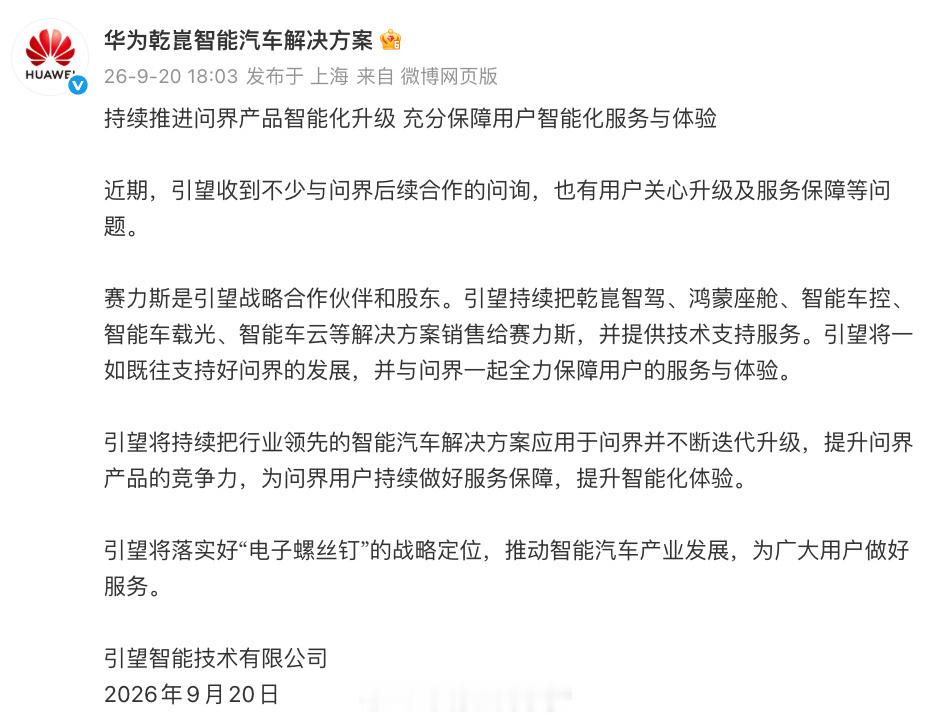
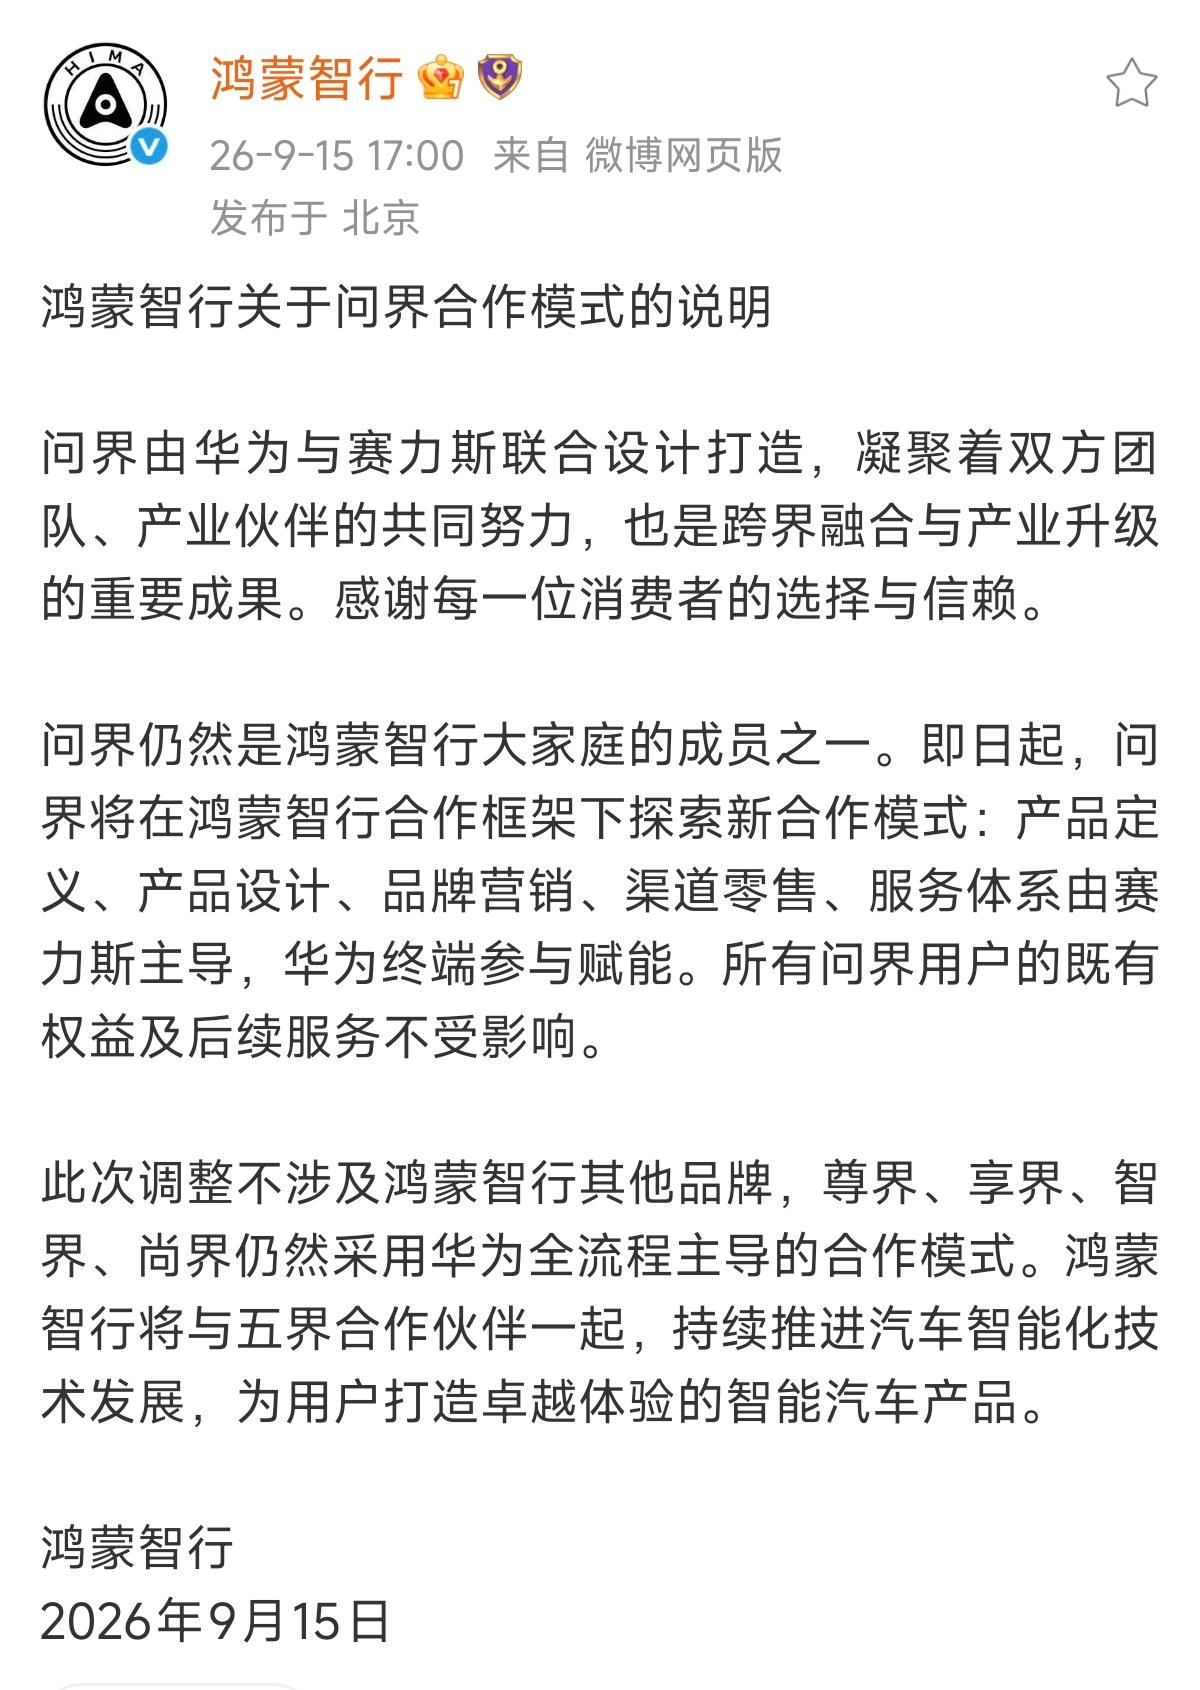
- 不变:乾崑ADS智驾、鸿蒙座舱等核心技术持续供应,问界仍属于鸿蒙智行生态,赛力斯持有引望10%股权,属于技术共同体
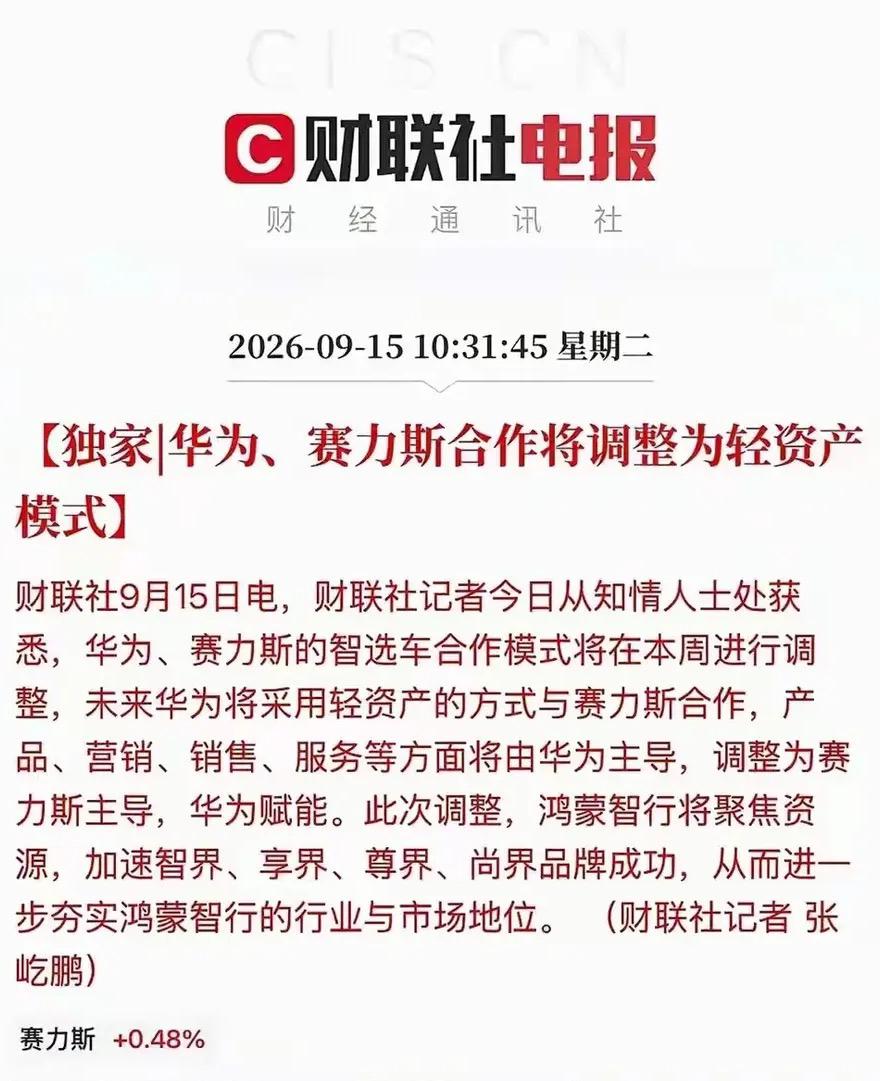
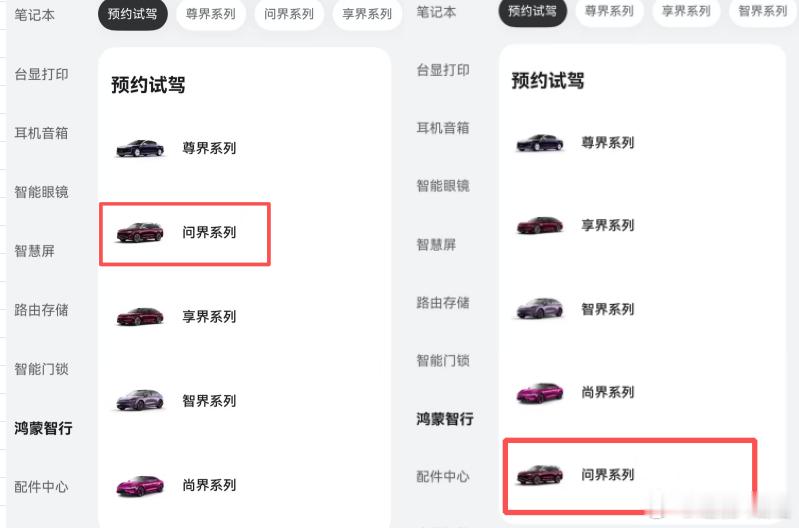
- 变化:产品定义、定价、营销、渠道、售后运营,从华为主导→赛力斯主导,华为退回技术/生态赋能方,不再操盘前端重运营;华为门店仍可卖,但不再独占操盘
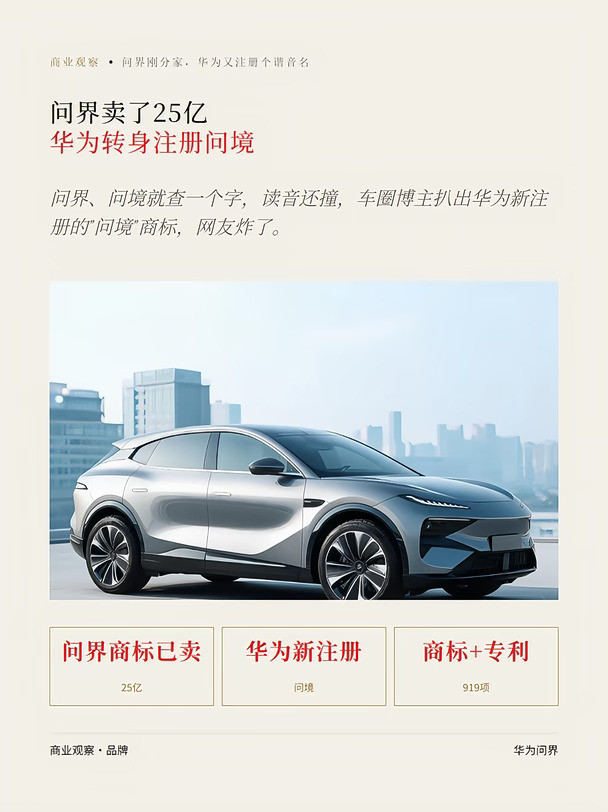
- 铺垫:2024年已经25亿收购问界商标,这次是分工模式第二步落地;只针对问界,智界/享界/尊界/尚界仍然维持华为深度主导的原智选模式,本质是华为把运营资源腾去孵化新品牌
✅ 对赛力斯/问界:好处很明确,但有硬风险
利好
1. 拿回完整品牌主权,摆脱「代工厂」定位,自主产品规划、定价、供应链,不再被华为采购+渠道双重抽成(之前采购占比超30%+渠道服务费),成本、毛利、车型节奏自主权大幅提升,应对价格战更灵活
2. 渠道双轨化:既保留华为门店流量,也能自建独立门店、做售后/用户运营、推进海外,长期品牌独立价值更高
3. 权责统一:制造、服务、品牌归属同一主体,事故、售后、用户舆情不再有责任边界扯皮
4. 双线技术选择权:主力车型继续用华为ADS,也可以并行其他智驾方案做成本分层(例如子品牌)
风险(最大的问题)
1. 华为品牌光环/营销能力是过去核心增量,用户心智很多是认「华为车」,独立操盘后营销、新品节奏、服务体验能不能接住,是最大考验;短期品牌势能大概率下行
2. 渠道能力短板:独立建销售/服务团队、分网投入大,华为门店优先级未来会向智界尊界等新品牌倾斜,流量资源不再独占
3. 人才与组织短板:过去产品/营销核心团队是华为主导,赛力斯需要补全套能力,有磨合阵痛期
4. 不再旱涝保收分担风险:定价、库存、销量、市场竞争全部自己扛,盈亏压力变大
✅ 对华为:整体是战略利好
1. 轻资产化,甩掉整车运营、库存、渠道、售后重投入与风险,回归「不造车、做智能方案供应商」主业
2. 资源分流去做鸿蒙智行其他四个品牌(智界/享界/尊界/尚界),避免人力、门店展位全部被问界占用,做大生态总盘子,这是本次调整最核心动因
3. 强化引望作为开放技术平台定位,给其他合作车企示范,减少「华为下场造车、控制品牌」的顾虑
4. 技术收入反而更稳:按软件/硬件授权持续收钱,不承担整车经营波动
✅ 对普通车主/潜在购车者
- 短期几乎无影响:ADS迭代、鸿蒙OTA、维保、质保、鸿蒙生态互联不变,已购车用户权益不受影响
- 中长期分化:
- 好:配置取舍、价格、改款节奏、售后政策会更偏整车厂自主,降本空间更大
- 不确定性:营销力度、门店体验、新品智能化优先级会不会下降;未来会不会出现「高配保留华为智驾、低配换方案」的产品分层
- 最大风险点:智驾体验、OTA优先级如果从第一梯队变成平等客户,是老用户最需要警惕的地方
综合结论:不是非好即坏,是阶段性切换
- 长期对赛力斯是正确选择:已经跑通销量、有制造基础,从深度绑定走向平等合作,是想成为独立主流车企的必经之路;代价是短期流量、营销、品牌势能承压
- 对华为是明确利好:标杆毕业、资源复用、生态扩容,边界更清晰
- 对新品牌(智界/尊界这类)不能照搬:没经过0-1冷启动,还是需要华为全链路操盘
- 最关键观察指标:接下来1-2代新品的产品定义、定价、智驾迭代节奏、渠道服务体验,如果核心智能化节奏不掉队,就是良性调整;如果明显放缓、营销拉胯,才是实质伤害
问界独立主导后:华为技术会不会减少?
核心结论:底层技术供应不会砍掉,但资源优先级会变化;从“亲儿子优先”变成“商业客户”。
不是分手,是从「华为全链路操盘」变成「引望(华为旗下)作为技术供应商」,赛力斯是引望的股东(持股10%),有股权绑定保障供货 。
哪些不会变(硬件、底层技术)
1. 乾崑ADS智驾、鸿蒙座舱、途灵底盘:继续供货,硬件方案、底层算法、基础版本更新持续提供;已经卖出的老车,质保、基础OTA不会停,不会出现“老车不再升级”的情况。
2. 问界依旧属于鸿蒙智行生态,保留鸿蒙生态互联(手机、平板、手表互联)。
3. 赛力斯入股引望,股权绑定,合同层面保障技术供给,不会随便断供。
哪些会发生变化(最关键,也是车主最担心)
1、OTA迭代优先级会下降(最大变化)
- 旧模式:问界是华为内部重点项目,新功能、bug修复优先给问界推送,经常抢先测试、优先上新版本;
- 新模式:问界变成引望的商业客户。智界、尊界、享界、尚界依然是华为深度操盘的智选项目,会获得更高的研发、测试、推送优先级。
不是不给更新,而是不再是第一梯队,会和其他客户排队。重大版本依旧会给到问界,但抢先体验、紧急bug加急修复的特权会消失。
2、产品定义:华为不再拍板,只提供方案建议
以前:华为定产品、定智驾功能取舍、定硬件配置;
现在:赛力斯说了算。
- 赛力斯可以选择用华为全套ADS,也可以选择部分模块,甚至未来低配车型选用其他智驾方案(赛力斯自有赛豆AIVA智驾)。
- 新车型:华为输出技术方案,要不要上、上什么版本,赛力斯来决定。
3、华为不再投入前端运营人力
- 不再派大量华为产品、测试、用户运营团队深度驻扎问界;
- 售后、用户反馈、问题闭环,主体转为赛力斯。华为只负责技术侧问题,整车层面的服务由赛力斯承接。
4、采购模式改变:变成商业采购
过去:内部项目;现在:赛力斯花钱采购引望软硬件。
赛力斯拥有议价空间,未来可以选择:高配继续全套华为智驾,低配可以降成本,选用其他方案。
分两类车主看影响
✅已经买了问界(M5/M7/M8/M9老车主)
1. 现有硬件、基础OTA、智驾底层能力不受影响,不会被停止更新。
2. 但抢先体验新功能的特权没了;遇到bug,不再是华为内部优先加急处理,要走商业客户的反馈流程。
3. 质保、硬件故障,还是按原合同执行。
⏳未来想买问界新车
1. 高配版本:大概率依旧全套乾崑ADS+鸿蒙座舱;
2. 中低配:存在降级智驾方案的可能性,买车时要仔细看配置表,确认智驾版本;
3. 新车的智驾新功能,推送节奏大概率会慢于智界/尊界。
关键观察指标(后续可以用来验证)
1. OTA推送节奏:对比智界,问界新版本是否延后推送;
2. 新车型:是否出现非华为ADS的低配版本;
3. 新功能:问界是否还能拿到华为最新特性的抢先体验;
4. 售后反馈:问题上报后,技术侧响应速度是否明显变慢。
技术不切断,但是“宠爱降级”。
底层技术供货合同有保障,不会直接阉割;但不再是华为资源倾斜的头号项目,变成平等商业客户。老车主不用恐慌,但要接受迭代节奏会变慢;买新车要重点确认智驾硬件配置。
赛力斯与华为就问界营销,推广做切换,是好是坏?问界何去何从?
- 不变:乾崑ADS智驾、鸿蒙座舱等核心技术持续供应,问界仍属于鸿蒙智行生态,赛力斯持有引望10%股权,属于技术共同体