标签: GPU
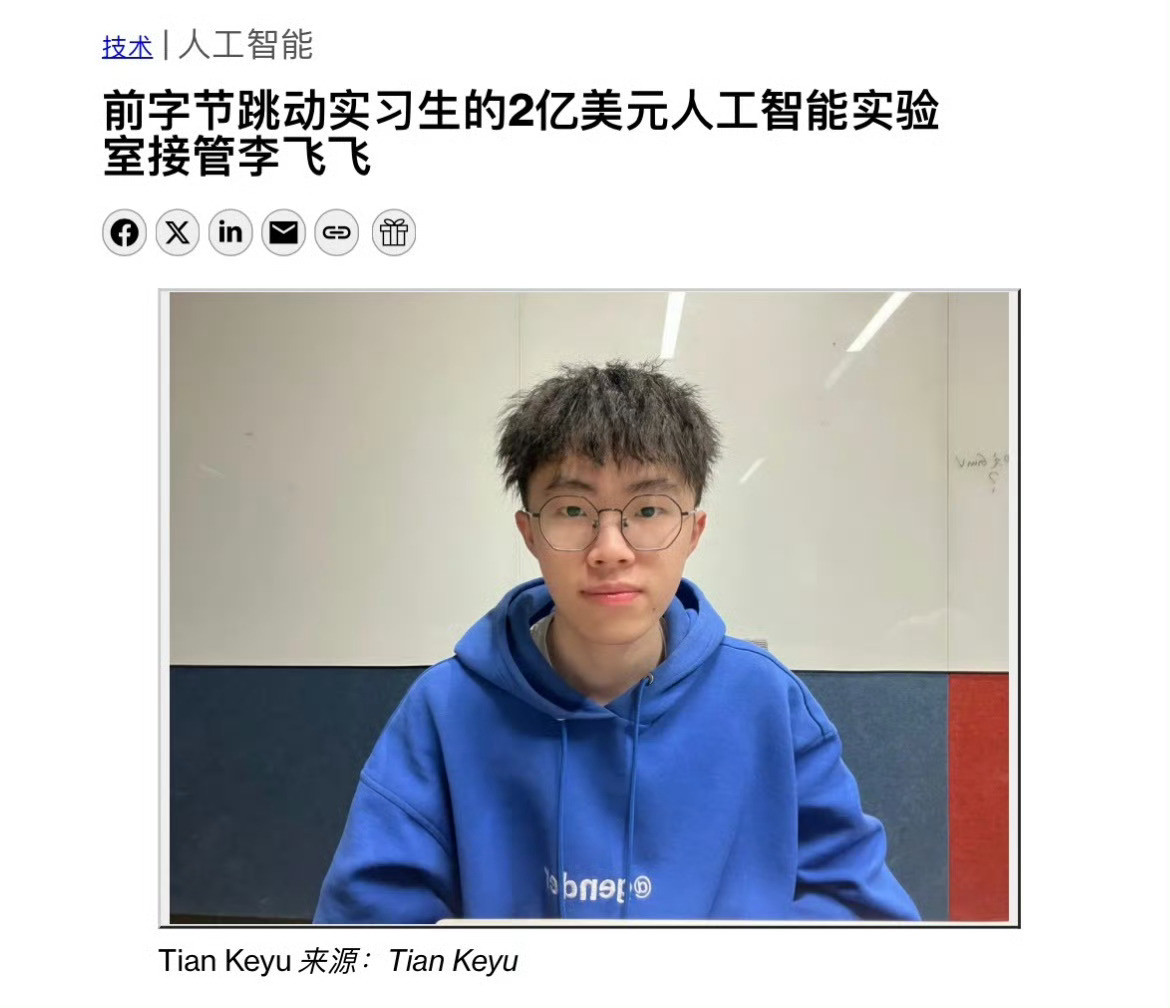
#田柯宇被字节开除后创业#前字节实习生田柯宇再度引发热议。早前他因恶意干扰公司模型训练、抢占GPU资
#田柯宇被字节开除后创业#前字节实习生田柯宇再度引发热议。早前他因恶意干扰公司模型训练、抢占GPU资源,被字节解除实习关系,还被判赔偿50万元。如今消息传出,他创业的AI项目拿到3000万投资,相关报道登上热搜,引来大量讨论。当年事件曾在AI圈震动,争议焦点在于科研竞争边界。有人惊叹其技术能田柯宇被字节开除后创业前字节实习生田柯宇再度引发热议。早前他因恶意干扰公司模型训练、抢占GPU资源,被字节解除实习关系,还被判赔偿50万元。如今消息传出,他创业的AI项目拿到3000万投资,相关报道登上热搜,引来大量讨论。当年事件曾在AI圈震动,争议焦点在于科研竞争边界。有人惊叹其技术能力,也有人质疑过往行为背后的职业伦理。资本的选择,看重技术潜力,但技术人才的职业操守同样不容忽视。技术是一把双刃剑,追求创新突破的同时,更要守住行业底线。AI行业高速发展,更需要建立清晰的规则,平衡创新与伦理。
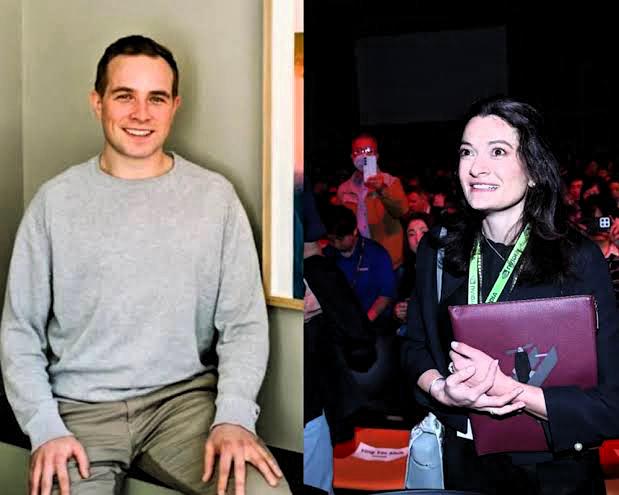
国庆前夕,黄仁勋女儿黄敏珊的婚礼,在海外科技圈悄悄传开。很多人以为只是一场豪门联
国庆前夕,黄仁勋女儿黄敏珊的婚礼,在海外科技圈悄悄传开。很多人以为只是一场豪门联姻,可深挖新郎履历才发现,这场婚姻背后,藏着英伟达下一代接班布局,远远不止简单的儿女婚嫁。新郎名叫NicoCaprez,今年35岁。早年他是瑞士国家队滑雪选手,2013年选择退役,告别赛场之后,进入顶尖咨询公司BCG苏黎世分部工作。在伦敦商学院读书时,他和黄敏珊成为同班同学,两人慢慢走到一起。两年前,Nico跟着妻子加入英伟达。刚入职,他就有机会旁听公司高层会议,直接进入核心圈层。外界普遍认为,黄仁勋有意在重点培养这位女婿。而真正让他在资本圈一炮打响的,是一笔高达23亿美元的重磅融资交易。他牵头对接黑石集团,创新模式,把英伟达GPU当作抵押资产,为云服务商CoreWeave拿到这笔巨额贷款。在此之前,很少有人会把芯片显卡当成抵押品。这笔交易直接开创了GPU资产化的先例。在此之后,英伟达多次将GPU视作硬通货,开展循环信贷业务,这套玩法的源头,就是Nico主导的这次合作。黄仁勋对这笔交易十分认可,之后也经常在各类场合,把重要项目交给这位女婿负责。亮眼的业绩,也带来了职位上的快速晋升。今年Nico完成越级提拔,直接从总监晋升到副总裁。在公司的汇报链条里,他和黄仁勋之间,仅仅隔了一层上级。英伟达内部高管透露,职位头衔其实对Nico来说意义不大。只要他想沟通,随时可以直接去黄仁勋家中当面交流,这种权限,普通高管根本无法想象。这件事出来之后,网上讨论分成两种声音。一部分网友觉得,这就是典型的家族传承,借着婚姻拿到入场券,普通人再努力也难以企及这样的机会。但也有不同观点:豪门联姻只是起点,23亿美元的复杂资本交易,并不是靠关系就能轻松做成。从滑雪运动员、咨询顾问,再到科技企业副总裁,他本身具备极强的商业头脑,能想出GPU抵押这种创新方案,本身能力是过硬的。要知道,GPU属于高价值、价格波动较大的硬件资产,把它拿来做抵押,涉及资产评估、风险把控,门槛极高。能说服黑石这种顶级资方认可这套方案,足以证明他的资本运作水平。当然,能不能最终接下英伟达庞大的商业帝国,还有很长的路要走。英伟达是万亿级别的科技巨头,业务横跨芯片研发、AI算力、全球供应链,考验的不只是一笔交易的操盘能力,还有长期战略眼光、应对行业周期的定力。一次成功的资本案例,不代表就能驾驭整个庞大的商业版图。未来AI行业竞争白热化,英伟达还会面临层出不穷的对手,后续还有很多考验等着他。豪门的入场券只是机会,能不能站稳脚跟,最终还是要看持续创造价值的能力。
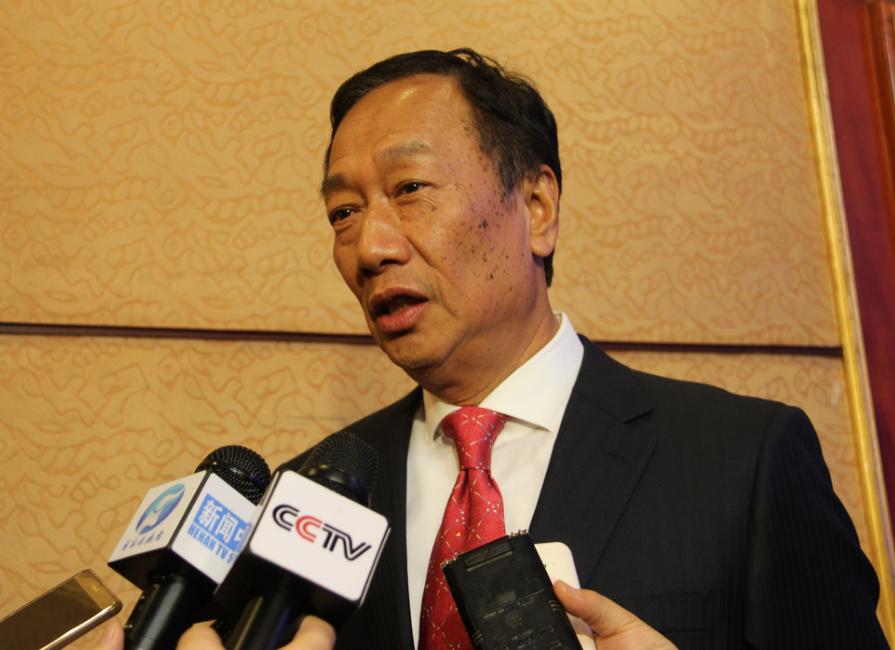
很多人对富士康的印象,还停留在一家代工厂。这个印象,过时了。2026年上半年
很多人对富士康的印象,还停留在一家代工厂。这个印象,过时了。2026年上半年,郭台铭旗下工业富联净利润约237亿元,同比暴增96%。一家“代工厂”,半年赚了237亿。这不是代工的钱。这是AI的钱。这笔钱到底怎么赚出来的?先把目光从手机流水线,移到数据中心。我们让AI写文章、翻译、生成图片,背后都要有机器不停计算。用户看到的是一个对话框,企业要准备的,却是一批批服务器,以及让这些机器稳定运转的整套设备。工业富联抓住的,就是这门生意。AI越忙,算力需求越大;客户扩建数据中心,就需要有人把芯片、电路板、供电、散热和网络连接整合起来,做成可以交付使用的设备。这个转弯,早在去年就已经显现。2025年上半年,工业富联归母净利润达到121.1亿元,同比增长38.6%。当年8月的业绩说明会上,公司谈得很具体:GB200产品的生产效率和良率改善,出货提速,GB300也收到了部分大型云服务商的明确出货需求。良率是什么?大白话说,就是生产出来的东西,有多少能合格交给客户。机器越复杂,零部件越贵,提高合格率、减少返工的价值就越大。客户需要按时用上算力,制造商必须把新产品从设计变成稳定的大批量交付。到了2026年上半年,这条业务线加速放量。工业富联云计算业务收入同比增长75.7%,其中,云服务商AI服务器收入同比增长2.3倍。注意,增长2.3倍,意味着收入约为上年同期的3.3倍。GPUAI机柜出货量同比增长3.2倍,意味着出货量约为上年同期的4.2倍。这已经能看出业务规模变化有多明显。为什么“机柜”两个字值得注意?因为今天的高端AI设备,越来越需要把整柜当作一个系统来设计。以英伟达GB200NVL72为例,一个机柜里有72颗GPU,并采用液冷和高速互联,让这些计算芯片协同工作。可以把它想成一支大工程队。工人能力强,还得有供电、有降温、有顺畅的协作。哪个环节掉链子,都可能拖慢整个工程。芯片买到了,距离机器稳定运转,还有一段必须靠工程和制造能力补上的路。工业富联的业务已经覆盖整机柜设计、液冷散热、电源管理等关键环节。这意味着,它参与的工作从生产零件延伸到了整套设备的整合,客户购买的产品也随之变得更复杂。而且,算力生意还有另一头:连接。很多台服务器一起干活,数据必须及时传过去。好比仓库里货物堆得再多,道路堵了,运输照样慢。数据中心扩建,既要增加计算设备,也要升级设备之间的“道路”。2026年上半年,工业富联数据中心高速网络收入同比增长1倍,800G以上数据中心交换机出货量同比增长1.4倍。服务器和网络设备一起增长,让它能参与更多算力建设环节。还有一个容易忽略的变化:客户使用的芯片路线在增加。除了GPU,工业富联的ASICAI机柜出货量也同比增长3倍。ASIC可以理解为专门为特定任务设计的芯片。客户选择不同的计算方案,都需要配套设备。制造商能适配多条路线,接订单的机会也就更广,但研发、生产和交付的要求同样会上去。再看利润,就更能理解这次变化。上半年工业富联营业收入5578.61亿元,同比增长54.63%;归母净利润237.4亿元,同比增长95.99%。利润跑得比收入快,说明业务扩大之外,整体盈利能力也在提升。扣除非经常性损益后的归母净利润为229.84亿元,同比增长96.99%。也就是说,去掉这类收益,利润增长仍然接近翻倍,主营业务的表现撑住了这张成绩单。不过,赚得多,也要靠巨大的经营规模支撑。用归母净利润除以营业收入粗算,每100元收入,对应约4.26元归母净利润。它仍然是一门讲究成本、效率、质量和交付的制造生意。订单越多,管理越不能松。贵重零部件要提前准备,新旧产品要顺利切换,设备交付后还要及时收款。2026年上半年末,工业富联存货较上年末增加27.3%,应收票据及应收账款增加15.15%。这些变化提醒人们,业务扩张需要资金跟着走。上半年的经营现金流净额为73.91亿元,同比增长425.32%,销售回款增加带来了改善。后续增长能否持续,还要看客户投入、产品更新,以及订单能否继续变成回款。这也是工业富联这次业绩最有意思的地方:AI热潮落到工厂里,考验的都是实打实的本领。散热能不能做好,系统能不能配合,批量生产能不能稳定,交货时间能不能守住,都直接影响生意。从手机零部件到AI机柜,人们熟悉的制造能力,正在服务新的需求。过去容易被一个“代工”标签盖住的供应链组织、精密制造和系统整合,如今有了更大的用武之地。
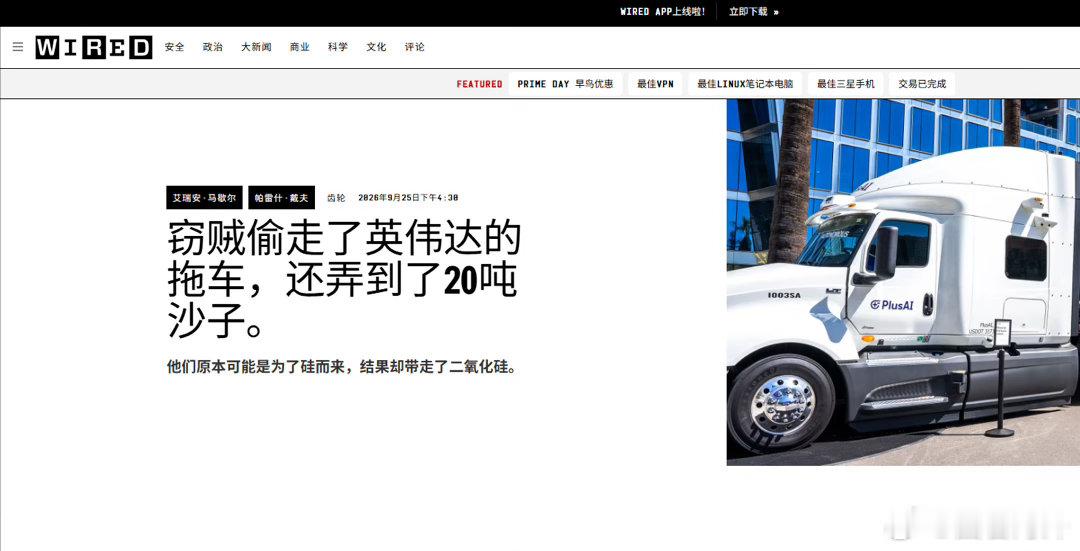
窃贼偷走了两辆英伟达品牌的拖车,原以为装满了人工智能GPU,结果却发现里面全是沙
窃贼偷走了两辆英伟达品牌的拖车,原以为装满了人工智能GPU,结果却发现里面全是沙子。窃贼偷走两辆印有Nvidia和PlusAI标志的自动驾驶测试拖车,疑似以为其中装有价值不菲的科技设备;撬开后却发现两辆车总共装着约4万磅(18吨)沙子。沙子其实是PlusAI用于自动驾驶重卡研发的模拟载荷。
#美教授称美国的AI投资恐爆雷#【#美国砸10万亿美元梭哈AI#?教授:可能“爆
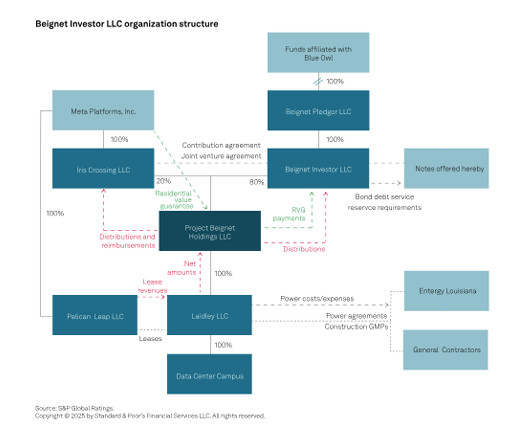
#美教授称美国的AI投资恐爆雷#【#美国砸10万亿美元梭哈AI#?教授:可能“爆雷”】近日,美国布鲁金斯学会发布哥伦比亚商学院教授StijnVanNieuwerburgh的最新研究。他在报告中测算,2025年至2032年,美国数据中心、电力设施、网络设备、GPU及其他AI基础设施累计投资可能达到约10.3万亿美元(约合69.1万亿元人民币),平均每年相当于美国GDP的3.63%。报告指出,按这一投资强度计算,美国当前的AI建设周期已经超过历史上的多轮大型基础设施扩张。1870年至1890年的铁路建设年均投资约相当于GDP的2.24%,1956年至1973年的高速公路建设约为1.13%,1996年至2003年的通信和光纤建设约为1.10%。巨额投资的背后,是越来越昂贵的AI数据中心。报告以一座200兆瓦的AI训练园区为例,其初始建设成本约82亿美元(约合551亿元人民币),其中数据中心建筑约22亿美元(约合148亿元人民币),新增电力设施约4亿美元(约合27亿元人民币),GPU、网络和存储等IT设备约56亿美元(约合377亿元人民币),约三分之二的资金都投入了更新速度更快的计算设备。按照这一标准,一座1吉瓦级AI园区的成本已经达到约410亿美元(约合2752亿元人民币)。报告测算,到2032年,美国可能新增约182.8吉瓦数据中心容量,另有117.2吉瓦项目在2032年以后投入使用。2025年至2032年发生的建设支出可能达到10.3万亿美元(约合69.15万亿元人民币)。数据中心越建越贵,几家科技巨头合计经营现金流却开始赶不上资本开支。Oracle、Microsoft、Amazon、Meta和Alphabet五家公司合计资本支出从2020年的968亿美元(约合6500亿元人民币)升至2025年的4158亿美元(约合2.79万亿元人民币),同期经营现金流为6032亿美元(约合4.05万亿元人民币)。报告预计,2026年五家公司资本支出将进一步增至8005亿美元(约合5.37万亿元人民币),而经营现金流约为7071亿美元(约合4.75万亿元人民币),资本支出首次超过经营现金流,相当于经营现金流的约113%。高盛同样预计,美国AI相关投资占GDP的比例将从2026年的1.8%升至2027年的2.5%,2028年进一步达到2.8%。美国AI巨头开始越来越多地依赖借贷和外部融资“输血”。报告援引摩根士丹利估算,2025年至2028年,为满足大型云厂商新增算力需求,需要约2.9万亿美元(约合19.5万亿元人民币),其中超过一半需要依靠外部资本。在全部融资中,股权和债务比例约为六四开,仅私募信贷规模就可能达到约8000亿美元(约合5.37万亿元人民币),企业债约2000亿美元(约合1.34万亿元人民币),结构化融资约1500亿美元(约合1.01万亿元人民币)。VanNieuwerburgh以Meta在美国路易斯安那州建设的HyperionAI数据中心为例。报告分析的项目规模约2吉瓦,对应约300亿美元(约合2014亿元人民币)资产。Meta将80%的项目股权出售给美国另类资产管理公司BlueOwl后,合资实体又融资270亿美元(约合1813亿元人民币)债务,使项目层面的债务资产比接近90%。Hyperion债务发行收益率达到6.58%,较Meta同期直接发行类似公司债高出至少100个基点。报告估算,仅这一利差在整个融资周期内就会增加超过50亿美元(约合336亿元人民币)的利息成本,并最终反映在Meta支付的租金中。类似的长期支付义务已经出现在更多大型科技企业身上。美国信用评级机构穆迪估算,大型云厂商已经承担约9700亿美元(约合6.51万亿元人民币)租赁承诺,其中约6600亿美元(约合4.43万亿元人民币)属于尚未进入资产负债表的未来租约。报告援引《华尔街日报》统计称,仅Microsoft、Alphabet、Amazon和Meta四家公司,未来租赁和采购等表外义务就已经达到约2.4万亿美元(约合16.1万亿元人民币),其中包括9040亿美元(约合6.07万亿元人民币)未来租赁承诺和1.52万亿美元(约合10.2万亿元人民币)未来采购承诺,后者主要涉及芯片。然而,AI数据中心本身又是一类核心设备折旧速度很快的资产。铁路等传统基础设施可以使用几十年,而今天数据中心的大部分资金都投入GPU、服务器、存储和高速网络设备。报告测算,一座200兆瓦AI数据中心约82亿美元的投资中,约68%用于GPU、服务器和网络设备等IT资产,这部分资产按6年经济寿命计算;建筑、电力和冷却设施等剩余资产则按20年计算。如果IT资产的经济寿命从6年缩短至3年,在其他条件不变的情况下,每年需要回收的资本比例将从19.37%升至31.10%,相应的成熟期年收入要求也会从约3.7万亿美元(约合24.8万亿元人民币)增加至约6万亿美元(约合40.3万亿元人民币),相当于2032年美国GDP的14.8%。Hyperion也体现了长期融资与快速技术迭代之间的矛盾。其项目债务期限一直延续至2049年,Meta则从2029年开始通过一系列四年期租约使用园区,并承担相应的资产残值保障。与此同时,支撑数据中心需求的GPU、冷却系统和计算架构可能在几年内就发生明显变化。债权人看的是项目未来的长期租金和资产残值,但这些收入最终仍取决于Meta是否持续需要如此庞大的算力。一旦技术迭代或者AI需求变化使数据中心利用率和资产价值低于预期,压力仍可能通过租金、担保和再融资成本重新传导至科技巨头。报告指出,这种长期融资期限与底层技术快速迭代之间的错位,是AI基础设施面临的重要风险之一。电力又是另一层阻碍。报告估算,一座200兆瓦AI数据中心持续满负荷运行,一年的耗电量大致相当于17万户美国家庭。按照报告测算的2032年建设规模,新增AI数据中心的耗电量可能相当于目前整个美国居民部门的用电量。大量项目还需要同步获得变电站、高压输电线路、并网容量和新的发电设施。报告指出,电网接入可能需要数年,同时项目还面临电力成本上涨、地方反对以及GPU、高带宽内存和网络设备供应不足等限制。报告测算,目前美国约509吉瓦规划中的数据中心项目中,约226.9吉瓦最终不会建成,另有117.2吉瓦要到2032年以后才能投入运行。建设受阻之外,更大的问题是这些设施建成以后能不能赚回如此庞大的投入。报告按照182.7吉瓦新增容量、约9.61万亿美元(约合64.5万亿元人民币)的投产资本测算,若投资者要求10%的无杠杆回报率,同时经营现金流率达到50%,这些数据中心成熟后每年需要产生约3.725万亿美元(约合25万亿元人民币)收入,相当于报告预计2032年美国GDP的9.2%。换算成算力价格,在100%利用率下,每块GB300GPU每小时需要创造约5.5美元(约合37元人民币)收入;如果设备利用率只有80%,这一数字将升至约6.9美元(约合46元人民币),利用率降至70%时则需要约7.9美元(约合53元人民币)。报告指出,目前高端英伟达GPU按需或短期租赁价格通常约为每GPU小时6美元至10美元以上(约合40元至67元人民币),按当前市场价格,上述收入要求仍处于可以达到的区间。真正的问题在于,到2032年市场可能新增约180吉瓦算力,需求能否以相近速度增长。随着云厂商、模型公司和算力供应商同时扩张,一旦新增数据中心产能增长快于实际需求,设备利用率和GPU租赁价格都可能下降,实际收入也会低于最初的投资测算。对于那些大量依靠债务建设的数据中心而言,高杠杆之下也可能转化为更大的股权损失和偿债压力。要消化如此庞大的新增算力,本身就需要AI产业收入保持极高增速。报告援引当前估算称,OpenAI和Anthropic合计年收入约1000亿美元(约合6713亿元人民币)。如果以这一收入规模作为参照,要在2032年达到3.725万亿美元,需要未来数年保持大约80%的年复合增长率。报告还指出,随着AI基础设施投资规模扩大,芯片厂商、云厂商、数据中心运营商和金融机构之间正在形成更加紧密的资本循环。以英伟达为例,它一边向云厂商和数据中心出售GPU,一边又通过残值担保等方式帮助客户获得融资,降低大规模采购芯片的资金门槛。云厂商则继续建设数据中心、向模型公司出售算力,数据中心投资者再依靠大型科技企业的长期租赁和采购承诺支撑债务。这套结构能够持续运转,前提是新的资本不断进入的同时,AI需求、算力利用率和租赁价格也要不断增长。但未来未必能一直如这些企业所愿。一旦需求增长赶不上数据中心和GPU产能释放,芯片价格、算力租赁价格和设备利用率都可能下降,而已经签下的债务、租金和采购承诺仍需继续支付。