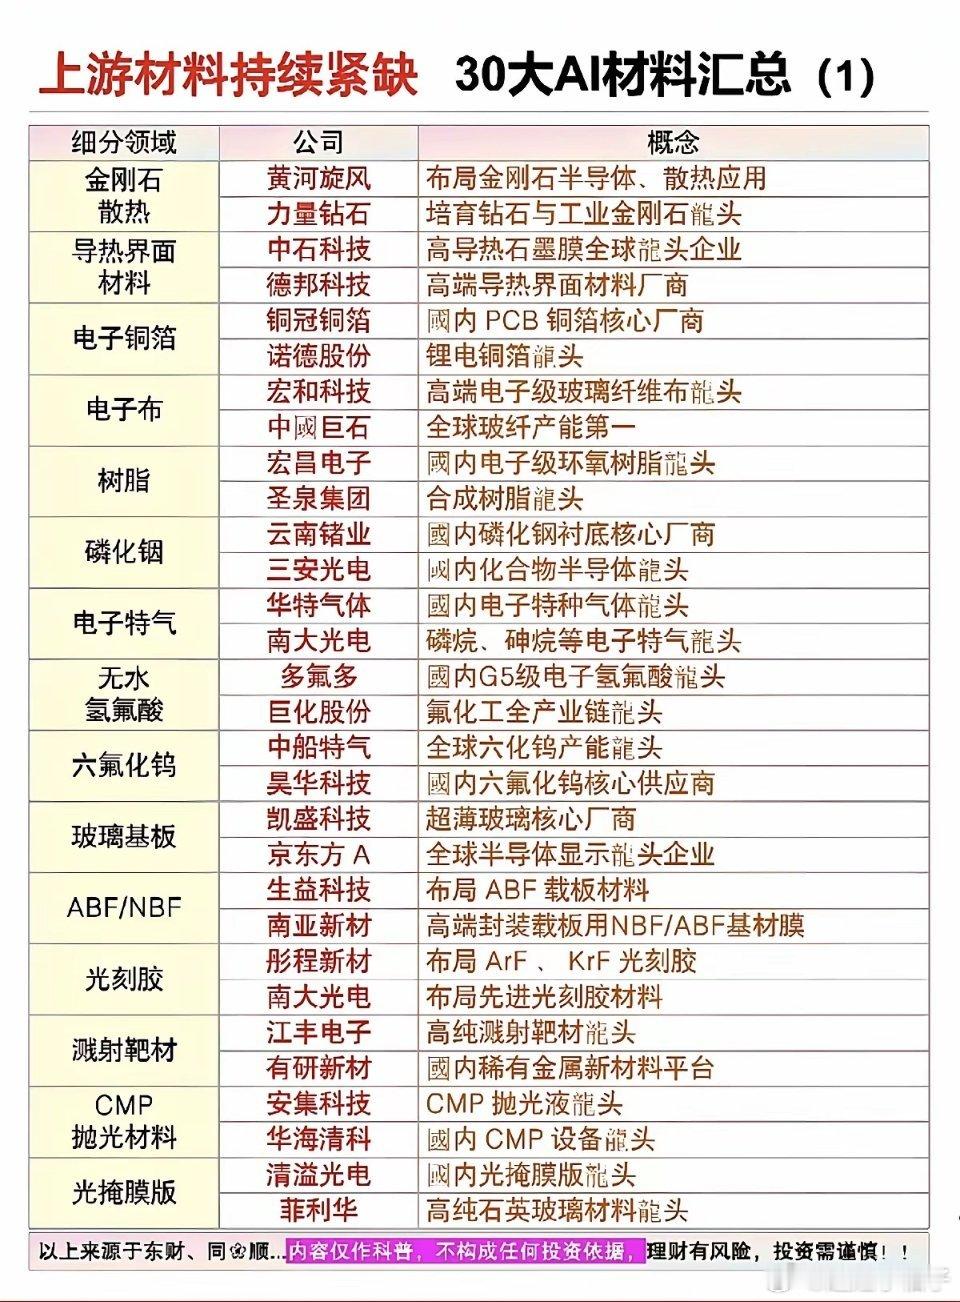
标签: 金刚石
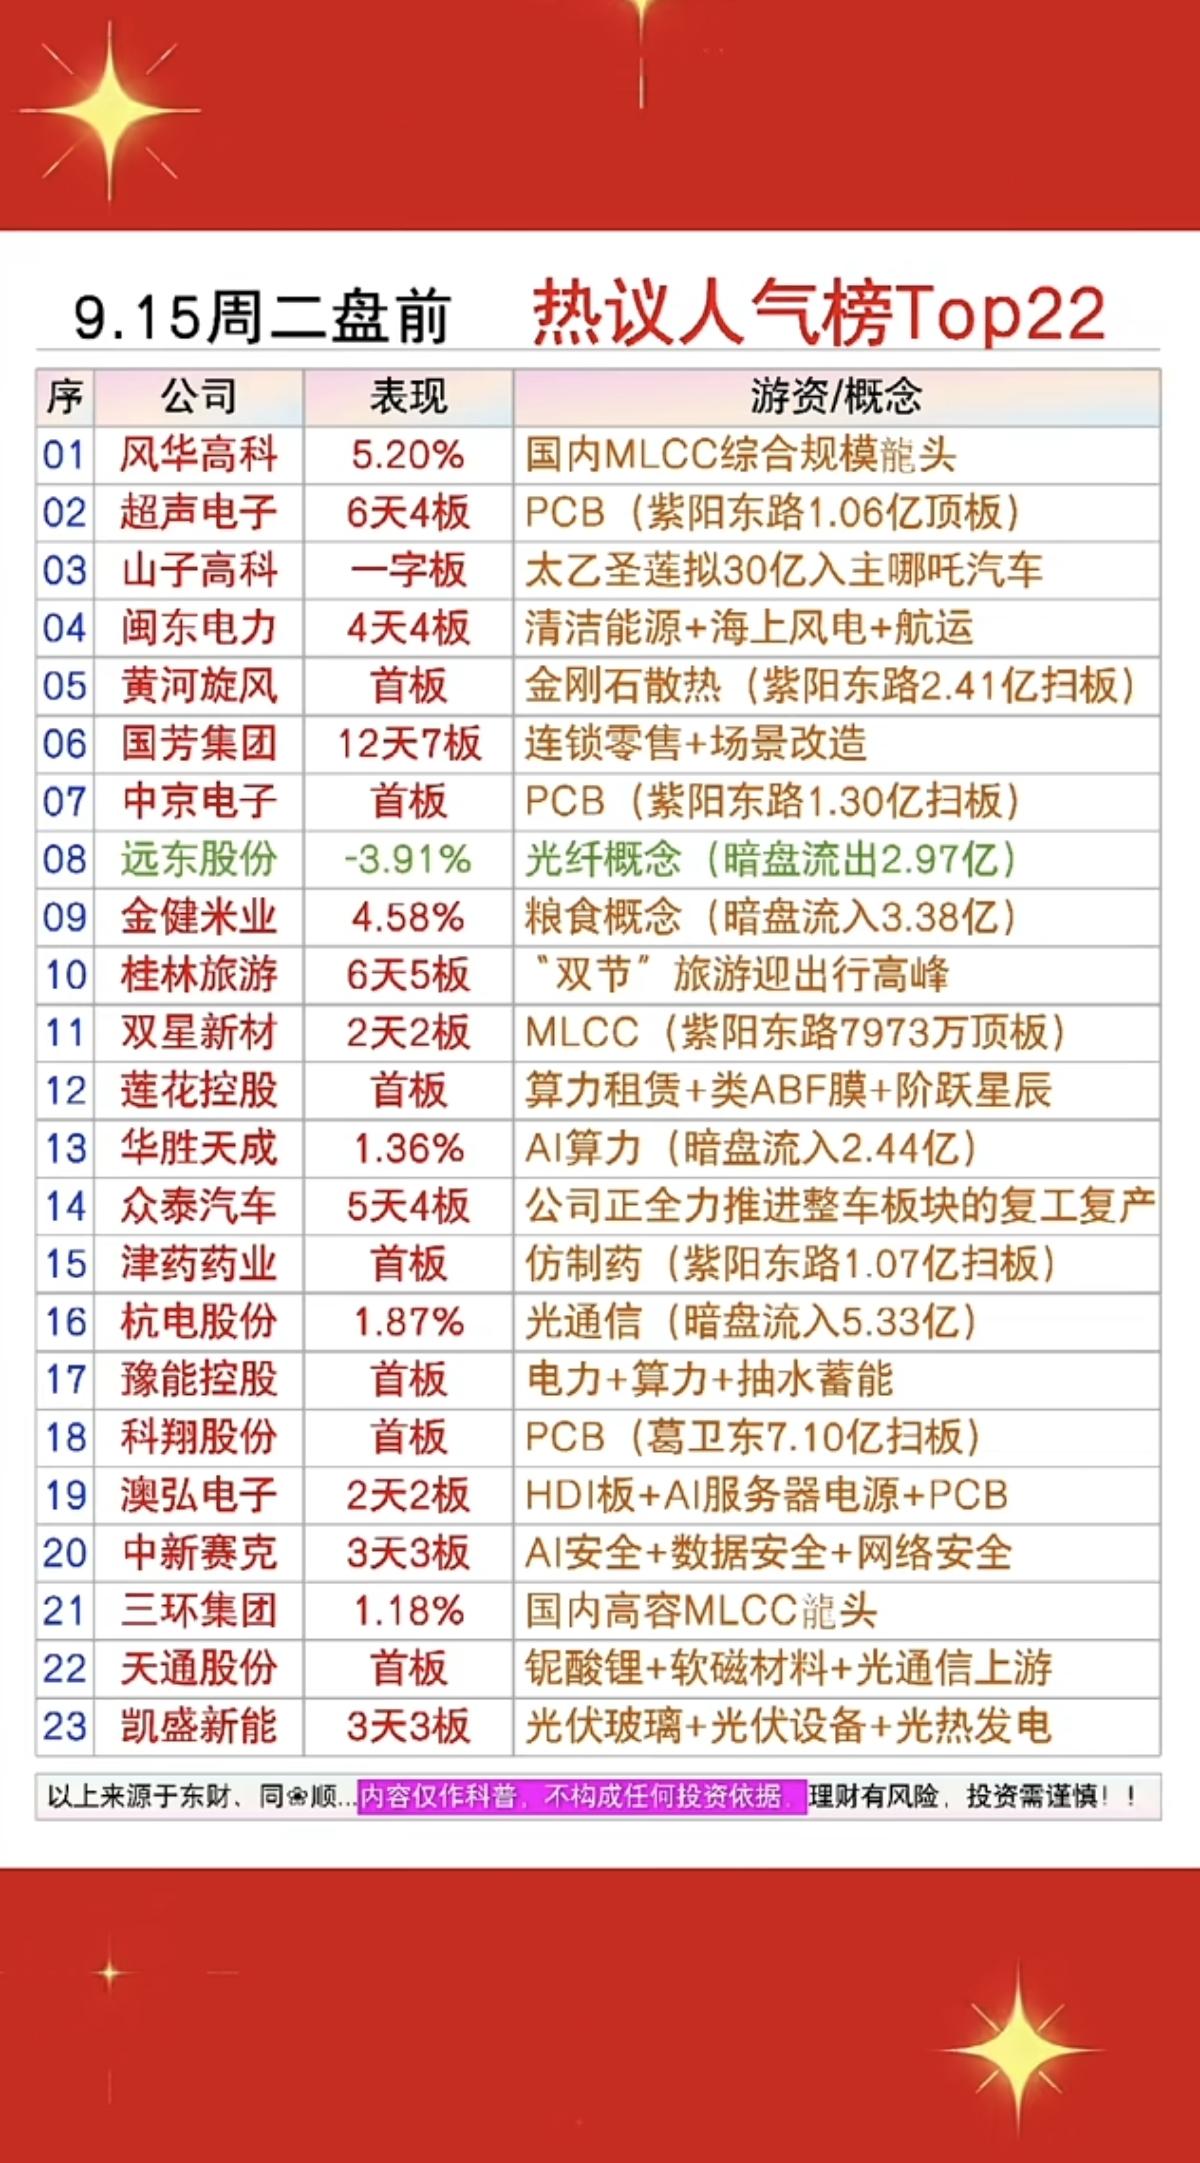
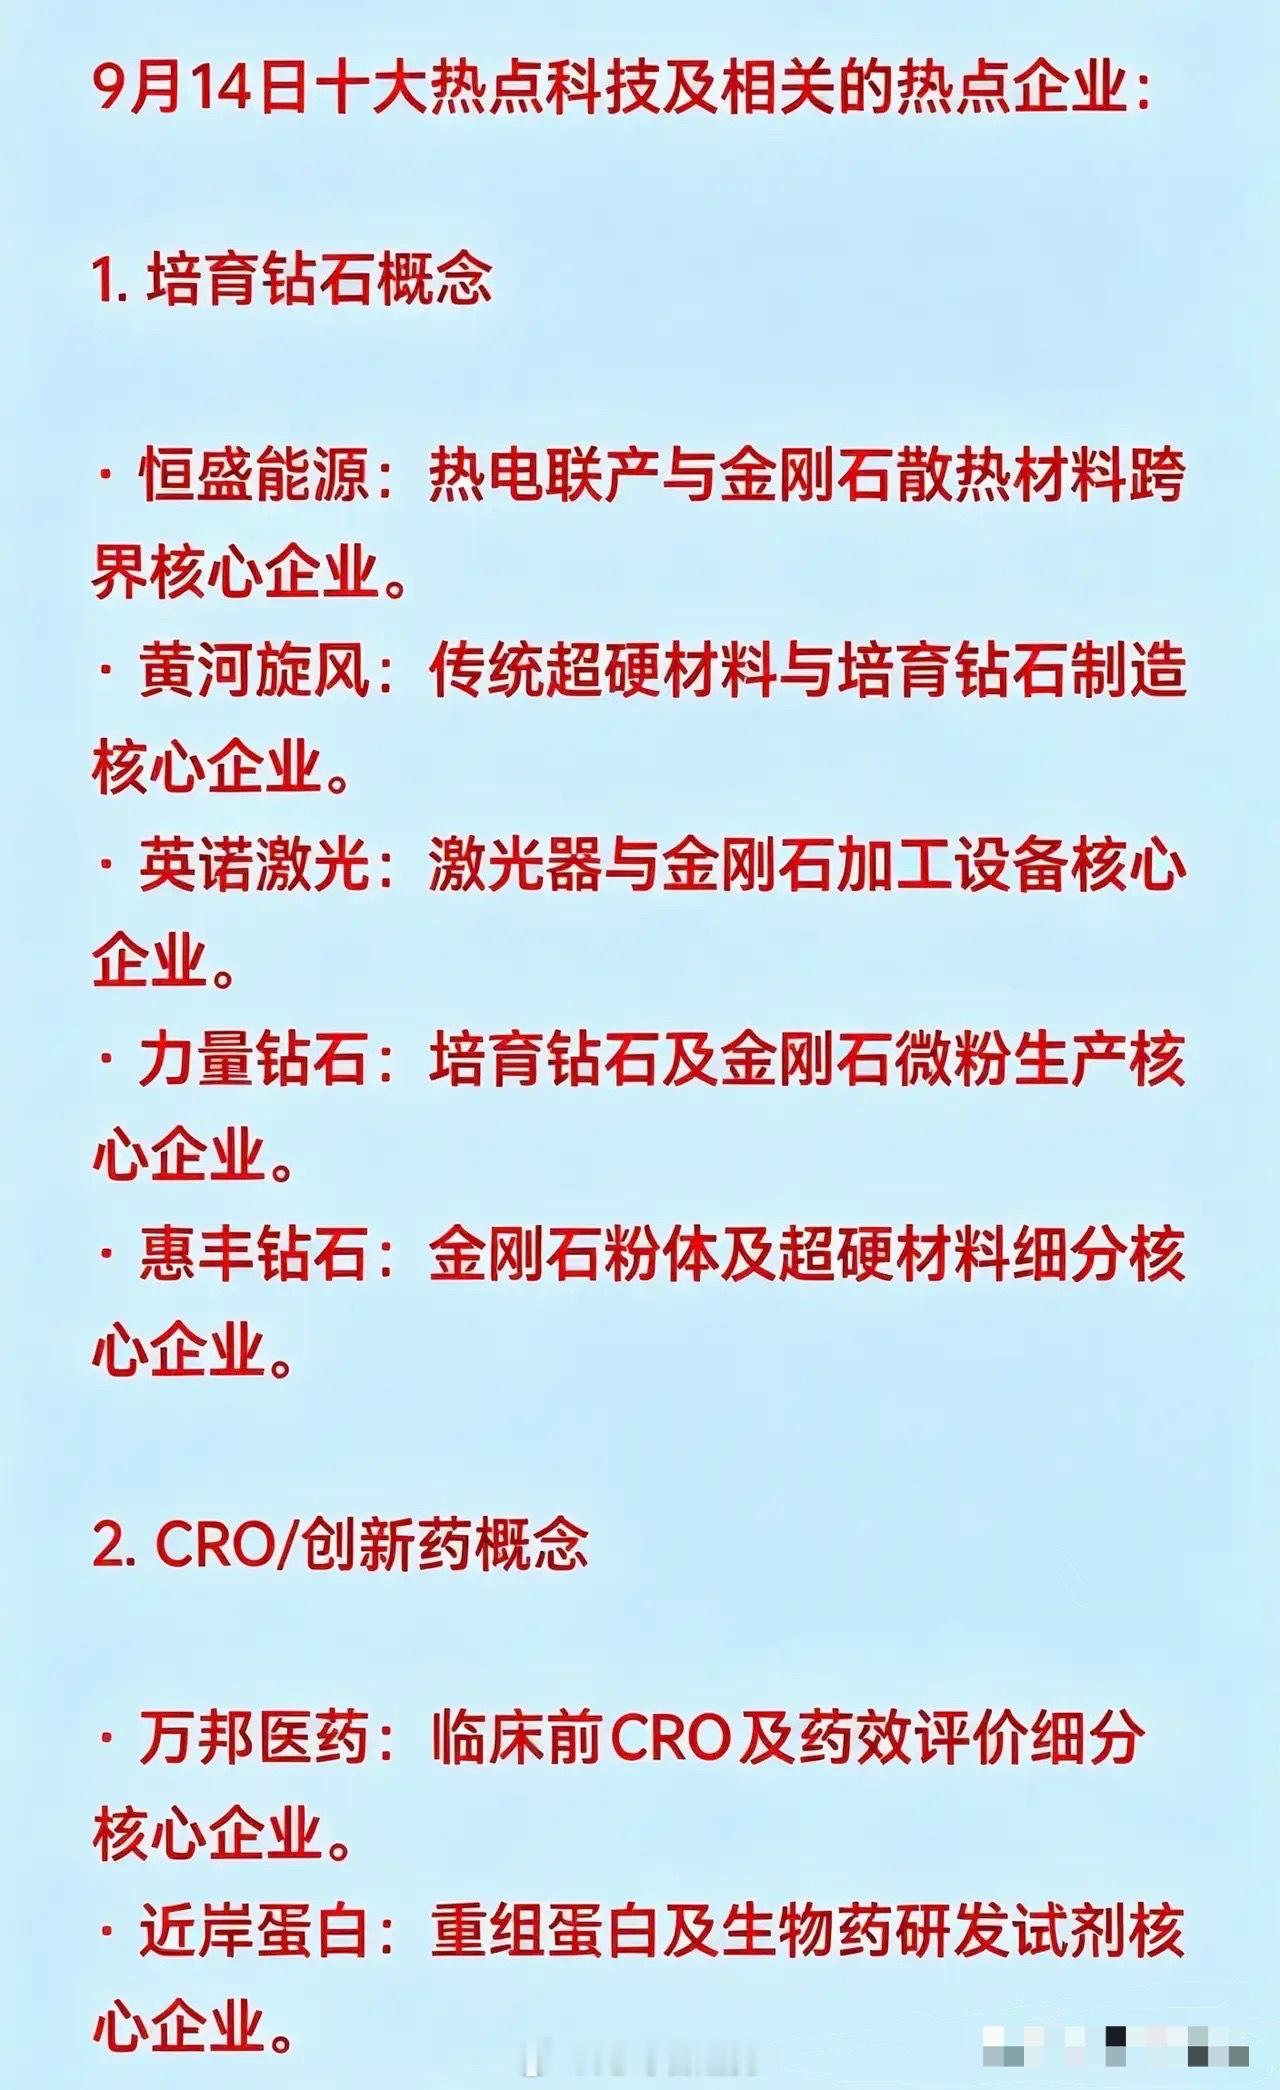

近室温超导迎来里程碑实锤!中国团队攻克世界级难题,全球首次原位成像拍到镧氢化合物
近室温超导迎来里程碑实锤!中国团队攻克世界级难题,全球首次原位成像拍到镧氢化合物的超导迈斯纳效应,补上困扰全球超导界十余年的关键实验证据,重磅成果登上PNAS!很多人听过超导,超导有两个判定硬指标。第一个是电阻归零,电流跑起来完全没有损耗;第二个就是迈斯纳效应,通俗打个比方:超导体就像一块磁场排斥盾牌,遇到外部磁场会直接把磁场往外推出去,我们看到的超导磁悬浮,底层原理就是这个效应。迈斯纳效应是鉴定材料是不是真超导的金标准。只测出零电阻,还不能百分百确认超导,必须观测到这种排斥磁场的现象,才算完整证实超导特性。镧氢化合物LaH₁₀,是全世界公认最有希望冲击近室温超导的明星材料。早在2019年,国际上就测出它在百万大气压高压环境下,超导转变温度最高可达250K,距离室温已经非常接近。但它有一个很难跨越的现实困境:想要合成出这种材料,必须依靠金刚石对顶砧制造出150‑190GPa的极端超高压,最后得到的样品尺寸只有微米级别,比灰尘还要微小。传统磁探测仪器,面对这么小的高压样品,微弱的磁场信号会被仪器噪音彻底淹没。过去十几年,全球多国顶尖实验室轮番攻关,始终没能在镧氢化合物体系上,直接原位成像观测迈斯纳效应。这也让镧氢化物的超导真实性长期存在学术争议,成为高压超导领域悬而未决的世界难题。2026年9月10日,中国科学院物理研究所于晓辉、陈刘城、刘刚钦研究员领衔的联合团队,联合合肥工业大学、上海前瞻物质科学研究院、北京高压科学研究中心,获得欧洲同步辐射装置支持,在《美国国家科学院院刊》PNAS发表重磅成果,全球首次利用金刚石NV色心量子传感技术,在镧氢化合物体系完成迈斯纳效应原位量子传感成像,实现重大突破。团队把金刚石量子传感器集成到高压实验装置,在接近180GPa的超高压条件下,直接拍到了样品内部磁场被排出、磁屏蔽的完整成像画面。实验还测出,在155GPa压力条件下,这份镧氢化合物样品超导转变温度高达237K,十分接近LaH₁₀的世界纪录,拿到了近室温超导机制的直接实验证据。全球领先优势1.首创技术手段,填补国际空白:在镧氢化物这个近室温超导明星体系上,全世界第一次实现迈斯纳效应原位成像。此前国际上只在铈氢化物等其他氢化物完成过类似成像,镧氢体系一直没有实现,这次中国团队拿下这个关键的首次,终结了长期的学术争议,为氢化物超导提供了无可替代的直接证据。2.全新的量子传感测量范式:金刚石NV色心量子传感,解决了百万大气压下,微米级微小样品磁信号测不到、看不清的行业卡脖子难题。这套原位成像方案,不只是针对镧氢化合物,整套方法可以推广到全部高压氢化物超导体研究,给全球整个领域提供了一套全新的实验工具,领跑高压量子精密测量研究方向。3.实验证据含金量极高:过去高压氢化物大多只能测电阻,缺少抗磁成像证据。本次同时拿到了高压下的磁屏蔽、磁通排出的可视化图像,把近室温氢化物超导的物理证据补齐,对理解氢化物高温超导背后的底层物理机制,起到决定性作用。国际对比与科研作用放眼全球,高压氢化物超导是全世界物理界的重点攻坚赛道。欧美、俄罗斯、日本的多个顶尖实验室,都在攻坚镧氢化物的迈斯纳效应观测,但受限于样品太小、高压环境干扰、传感器灵敏度不足,一直没能完成原位成像。这项成果的核心作用,不是直接造出可以民用的室温超导设备,而是夯实基础科学地基。第一,它证实镧氢化合物确实具备完整超导的两大特征,打消学界对这一体系的部分质疑;第二,帮助科学家搞懂:为什么氢化物可以在这么高温度下实现超导,解开氢原子在高压下如何产生超导配对的底层谜题;第三,这套量子传感成像技术,可以用来筛查更多新型高压氢化物,帮助寻找压力更低、温度更高的超导材料,为未来探索常压近室温超导打下坚实的实验基础。未来应用场景现阶段镧氢化物依旧需要百万大气压的极端高压,还不能直接落地民用,距离现实工程应用还有很长距离。但这项基础科研突破,长远会赋能多个方向:-超导磁体研发:帮助理解高温超导机理,助力下一代强磁场超导磁体开发,服务核磁共振、核聚变装置;-超导电力、磁悬浮技术:未来如果能找到可以在常压下稳定工作的氢基高温超导材料,就有望实现无损耗输电、高速磁悬浮等颠覆性技术;-极端条件量子探测:这套金刚石量子传感方案,还可以拓展到地球内部物质、新材料高压物性的研究。
电子元件与非金属,详细分析10家有代表性的企业:1.国瓷材料(300285
电子元件与非金属,详细分析10家有代表性的企业:1.国瓷材料(300285)-MLCC介质材料龙头公司是全球MLCC(片式多层陶瓷电容器)介质材料的核心供应商,国内市占率超70%,全球约25%,技术壁垒极高。依托“国家技术发明奖”的核心技术,公司成功将业务拓展至生物医疗(氧化锆齿科材料)、催化材料等高附加值领域。作为电子元器件产业链上游的关键一环,国瓷材料凭借强大的技术平台化能力和高客户粘性,能够持续受益于下游消费电子、新能源汽车等行业的稳定增长与国产化趋势。2.博迁新材(688123)-纳米级金属粉体专家公司是全球领先的纳米级金属粉体材料制造商,核心产品纳米镍粉是制造高端MLCC内电极的关键原材料。随着电子元器件向小型化、大容量化发展,对高性能镍粉的需求持续增长。公司通过PVD技术构筑了深厚的护城河,并以此为基础,积极拓展光伏级铜粉和电感用合金粉等第二、第三成长曲线。在被动元件材料国产替代的浪潮中,博迁新材作为上游核心材料供应商,具备显著的先发优势。3.三环集团(300408)-电子陶瓷平台型企业公司是一家拥有从材料、设备到产品垂直一体化能力的平台型电子陶瓷企业。其业务覆盖MLCC、陶瓷封装基座、光纤连接器等多个领域,技术协同效应显著。在MLCC领域,公司具备从粉体到成品的全流程制造能力,成本优势突出。随着下游需求复苏和高端产品国产化加速,三环集团凭借其深厚的技术积累和产业链整合能力,有望在电子元件及材料市场持续扩大份额,实现稳健增长。4.顺络电子(002138)-国产电感龙头作为国内电感行业的绝对龙头,顺络电子在被动元件领域拥有强大的市场地位。公司受益于AI应用、汽车电子等带来的高端电感需求增长,业绩表现稳健,2025年前三季度净利润增幅超过20%。公司持续加大研发投入,产品结构不断优化,正向高端化、精密化转型。在被动元件涨价周期及国产替代趋势下,顺络电子凭借其规模优势和技术实力,有望进一步巩固其行业领导地位,迎来业绩与估值的双重提升。5.洁美科技(002859)-被动元件封装材料龙头公司是全球被动元件封装材料(离型膜)的领军企业,为MLCC、电感等元器件的生产提供关键耗材。随着下游MLCC厂商产能利用率提升及行业景气度回暖,对上游离型膜的需求也随之增长。公司通过纵向一体化战略,实现了从原纸到离型膜的全产业链布局,成本控制能力卓越。在高端离型膜国产替代空间巨大的背景下,洁美科技作为细分领域的“隐形冠军”,其业绩增长具备高度的确定性和持续性。6.联瑞新材(688300)-高端芯片封装填料核心公司是全球功能性陶瓷填料(如球形硅微粉、氧化铝)的龙头企业,深度受益于AI算力爆发。其Low-α球形氧化铝和硅微粉是HBM(高带宽内存)和CoWoS等先进芯片封装技术的关键材料,直接供应给海力士、英伟达等核心厂商。随着AI服务器需求激增,高端填料供不应求,公司已进入量价齐升的景气周期。7.力量钻石(301071)-AI芯片散热新星公司是人造金刚石领域的领军企业,正迎来AI散热元年的重大机遇。其通过MPCVD技术生产的功能性金刚石散热片,凭借远超传统材料的导热性能,已成为英伟达及国产昇腾等高端AI芯片散热模组的增量选择。公司自研设备,在大尺寸金刚石晶圆产能扩张上行业领先。随着AI芯片功耗持续攀升,金刚石散热方案渗透率有望快速提升8.中材科技(002020)-高端复合材料平台公司是国内全品类复合材料的平台型企业,业务横跨风电叶片、玻纤、锂电池隔膜三大高景气赛道。尤其在AI服务器领域,公司是国内唯一能规模化量产高端低介电石英布的企业,专供高端算力卡的覆铜板,技术壁垒极高。2026年一季度业绩已展现出强劲增长势头。9.凯盛科技(600552)-柔性显示核心材料公司是国内唯一掌握UTG(超薄柔性玻璃)原包技术并实现量产的企业,在折叠屏手机浪潮中占据核心地位。随着消费电子向轻薄化、柔性化发展,UTG正全面取代CPI成为主流盖板材料。凯盛科技背靠中国建材集团,技术储备雄厚,其UTG产品在技术指标上已跻身全球前列。10.中研股份(688716)-特种工程塑料PEEK龙头公司是国内PEEK(聚醚醚酮)材料的龙头企业,成功打破了国际巨头的长期垄断。PEEK作为一种性能卓越的特种工程塑料,在轻量化、高强度方面无可替代,是人形机器人关节、航空航天及新能源汽车领域的核心增量材料。随着人形机器人产业化进程加速,对PEEK的需求将迎来爆发。注意:以上都是根据公开信息整理,不代表任何投资建议!
电子元件与非金属,详细分析10家有代表性的企业:1.国瓷材料(300285
电子元件与非金属,详细分析10家有代表性的企业:1.国瓷材料(300285)-MLCC介质材料龙头公司是全球MLCC(片式多层陶瓷电容器)介质材料的核心供应商,国内市占率超70%,全球约25%,技术壁垒极高。依托“国家技术发明奖”的核心技术,公司成功将业务拓展至生物医疗(氧化锆齿科材料)、催化材料等高附加值领域。作为电子元器件产业链上游的关键一环,国瓷材料凭借强大的技术平台化能力和高客户粘性,能够持续受益于下游消费电子、新能源汽车等行业的稳定增长与国产化趋势。2.博迁新材(688123)-纳米级金属粉体专家公司是全球领先的纳米级金属粉体材料制造商,核心产品纳米镍粉是制造高端MLCC内电极的关键原材料。随着电子元器件向小型化、大容量化发展,对高性能镍粉的需求持续增长。公司通过PVD技术构筑了深厚的护城河,并以此为基础,积极拓展光伏级铜粉和电感用合金粉等第二、第三成长曲线。在被动元件材料国产替代的浪潮中,博迁新材作为上游核心材料供应商,具备显著的先发优势。3.三环集团(300408)-电子陶瓷平台型企业公司是一家拥有从材料、设备到产品垂直一体化能力的平台型电子陶瓷企业。其业务覆盖MLCC、陶瓷封装基座、光纤连接器等多个领域,技术协同效应显著。在MLCC领域,公司具备从粉体到成品的全流程制造能力,成本优势突出。随着下游需求复苏和高端产品国产化加速,三环集团凭借其深厚的技术积累和产业链整合能力,有望在电子元件及材料市场持续扩大份额,实现稳健增长。4.顺络电子(002138)-国产电感龙头作为国内电感行业的绝对龙头,顺络电子在被动元件领域拥有强大的市场地位。公司受益于AI应用、汽车电子等带来的高端电感需求增长,业绩表现稳健,2025年前三季度净利润增幅超过20%。公司持续加大研发投入,产品结构不断优化,正向高端化、精密化转型。在被动元件涨价周期及国产替代趋势下,顺络电子凭借其规模优势和技术实力,有望进一步巩固其行业领导地位,迎来业绩与估值的双重提升。5.洁美科技(002859)-被动元件封装材料龙头公司是全球被动元件封装材料(离型膜)的领军企业,为MLCC、电感等元器件的生产提供关键耗材。随着下游MLCC厂商产能利用率提升及行业景气度回暖,对上游离型膜的需求也随之增长。公司通过纵向一体化战略,实现了从原纸到离型膜的全产业链布局,成本控制能力卓越。在高端离型膜国产替代空间巨大的背景下,洁美科技作为细分领域的“隐形冠军”,其业绩增长具备高度的确定性和持续性。6.联瑞新材(688300)-高端芯片封装填料核心公司是全球功能性陶瓷填料(如球形硅微粉、氧化铝)的龙头企业,深度受益于AI算力爆发。其Low-α球形氧化铝和硅微粉是HBM(高带宽内存)和CoWoS等先进芯片封装技术的关键材料,直接供应给海力士、英伟达等核心厂商。随着AI服务器需求激增,高端填料供不应求,公司已进入量价齐升的景气周期。7.力量钻石(301071)-AI芯片散热新星公司是人造金刚石领域的领军企业,正迎来AI散热元年的重大机遇。其通过MPCVD技术生产的功能性金刚石散热片,凭借远超传统材料的导热性能,已成为英伟达及国产昇腾等高端AI芯片散热模组的增量选择。公司自研设备,在大尺寸金刚石晶圆产能扩张上行业领先。随着AI芯片功耗持续攀升,金刚石散热方案渗透率有望快速提升8.中材科技(002020)-高端复合材料平台公司是国内全品类复合材料的平台型企业,业务横跨风电叶片、玻纤、锂电池隔膜三大高景气赛道。尤其在AI服务器领域,公司是国内唯一能规模化量产高端低介电石英布的企业,专供高端算力卡的覆铜板,技术壁垒极高。2026年一季度业绩已展现出强劲增长势头。9.凯盛科技(600552)-柔性显示核心材料公司是国内唯一掌握UTG(超薄柔性玻璃)原包技术并实现量产的企业,在折叠屏手机浪潮中占据核心地位。随着消费电子向轻薄化、柔性化发展,UTG正全面取代CPI成为主流盖板材料。凯盛科技背靠中国建材集团,技术储备雄厚,其UTG产品在技术指标上已跻身全球前列。10.中研股份(688716)-特种工程塑料PEEK龙头公司是国内PEEK(聚醚醚酮)材料的龙头企业,成功打破了国际巨头的长期垄断。PEEK作为一种性能卓越的特种工程塑料,在轻量化、高强度方面无可替代,是人形机器人关节、航空航天及新能源汽车领域的核心增量材料。随着人形机器人产业化进程加速,对PEEK的需求将迎来爆发。注意:以上都是根据公开信息整理,不代表任何投资建议!
低价+科技+业绩向好+机构资金成交百亿+常年超高人气,3个潜力金股,值得关注:1. 太极实业20元左
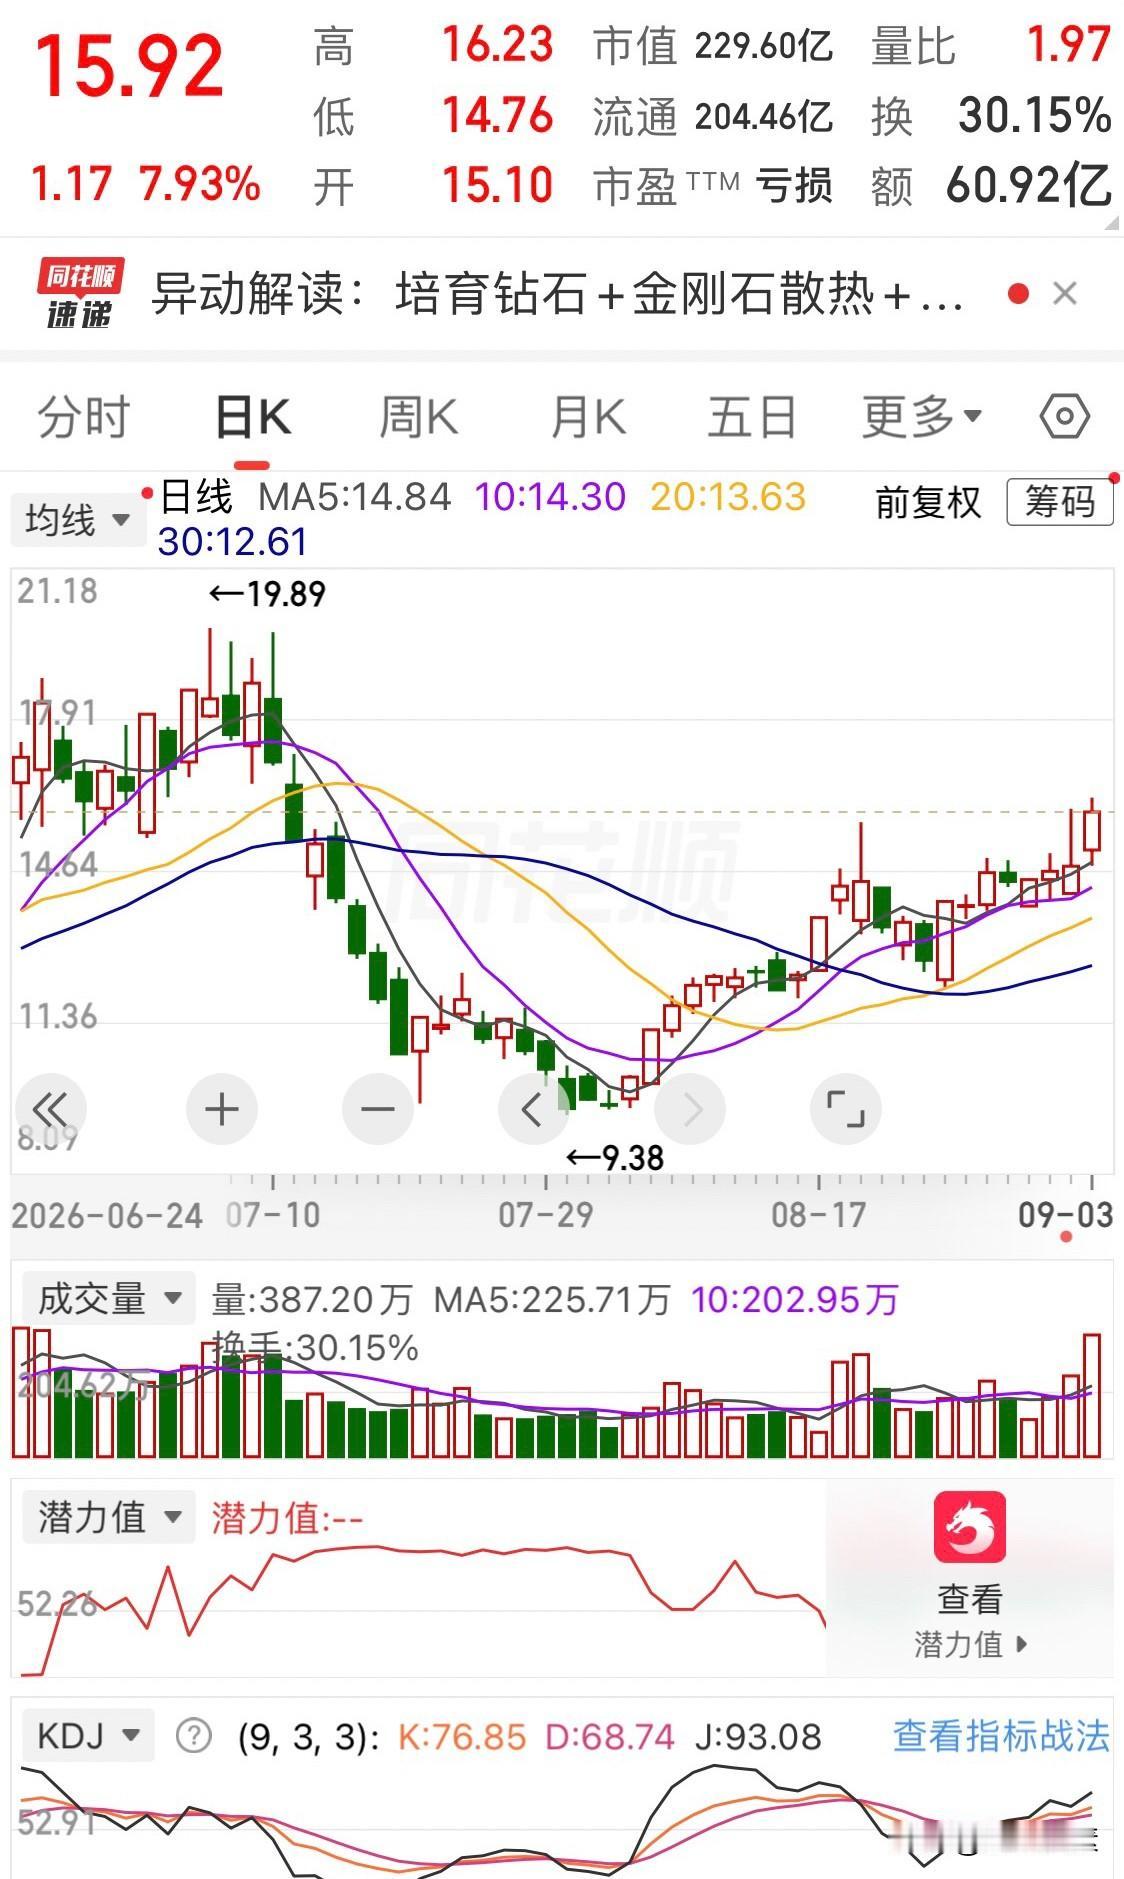
低价+科技+业绩向好+机构资金成交百亿+常年超高人气,3个潜力金股,值得关注:1.太极实业20元左右半导体工程+封测双轮标的:国内半导体洁净室EPC龙头,同时布局存储封测业务。2026第一季度营收66.58亿(‑0.91%),归母净利润1.29亿(+9.48%),扣非净利润同步改善,在手半导体订单储备充足。核低价+科技+业绩向好+机构资金成交百亿+常年超高人气,3个潜力金股,值得关注:1.太极实业20元左右半导体工程+封测双轮标的:国内半导体洁净室EPC龙头,同时布局存储封测业务。2026第一季度营收66.58亿(‑0.91%),归母净利润1.29亿(+9.48%),扣非净利润同步改善,在手半导体订单储备充足。核心驱动逻辑:国内晶圆厂持续扩产带动工程需求,存储行业周期回暖,HBM封测能力布局,无锡国资加持治理优化。2.京东方A5元左右全球显示面板龙头:LCD、OLED双线布局,拓展车载显示与半导体玻璃基封装。2026第一季度营收510.01亿(+0.80%),归母净利润17.07亿(+5.78%),经营性现金流122.99亿(+23.5%),盈利质量扎实。核心驱动逻辑:面板行业供给收缩,老产线折旧拐点到来,车载、AIPC显示打开增量空间,切入半导体先进封装赛道打开估值天花板。3.黄河旋风15元左右超硬材料龙头+AI散热新材料:传统工业金刚石业务周期企稳,8英寸CVD金刚石热沉片实现量产。2026第一季度营收3.95亿(+23.63%),归母净利润减亏42.34%,经营现金流由负转正。核心驱动逻辑:传统金刚石行业产能出清价格修复,金刚石热沉片适配AI芯片高散热需求,双重技术路线卡位赛道,国资重整化解历史债务压力。投资有风险,入市须谨慎!信息仅供参考,不构成投资建议。财政部将向中国人寿集团注资350亿
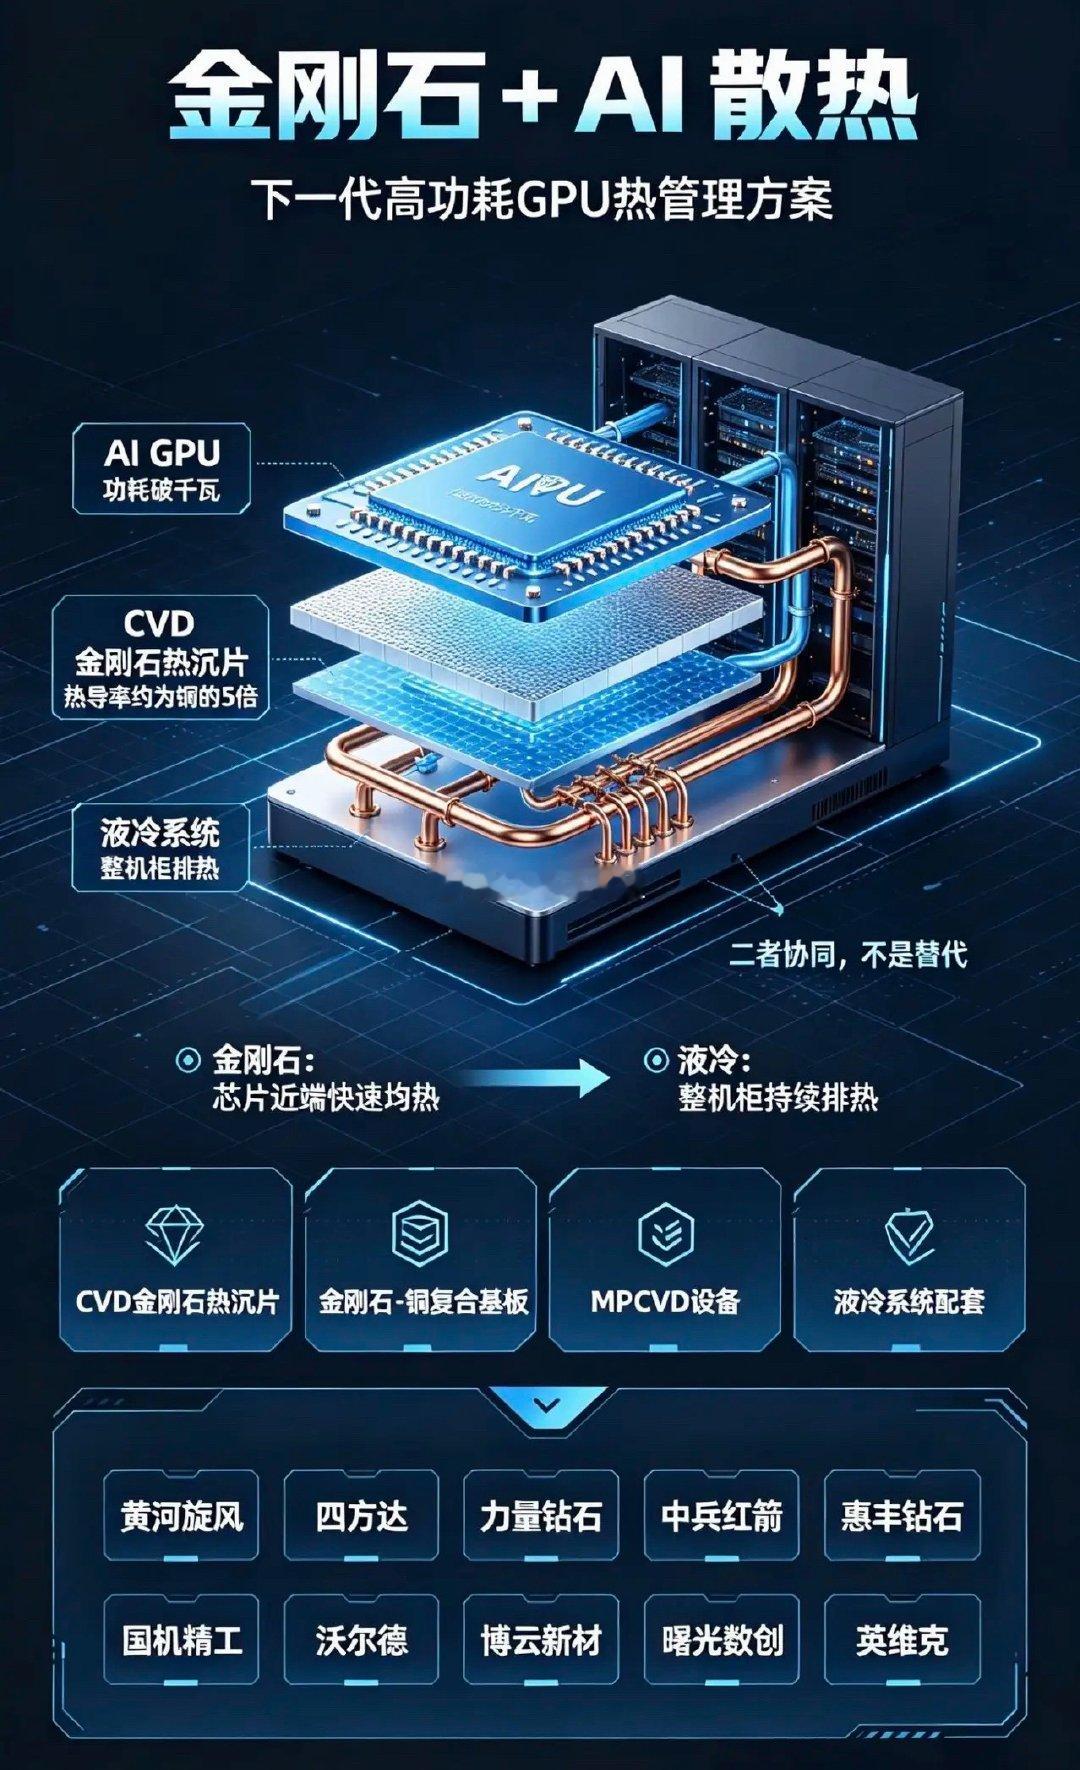
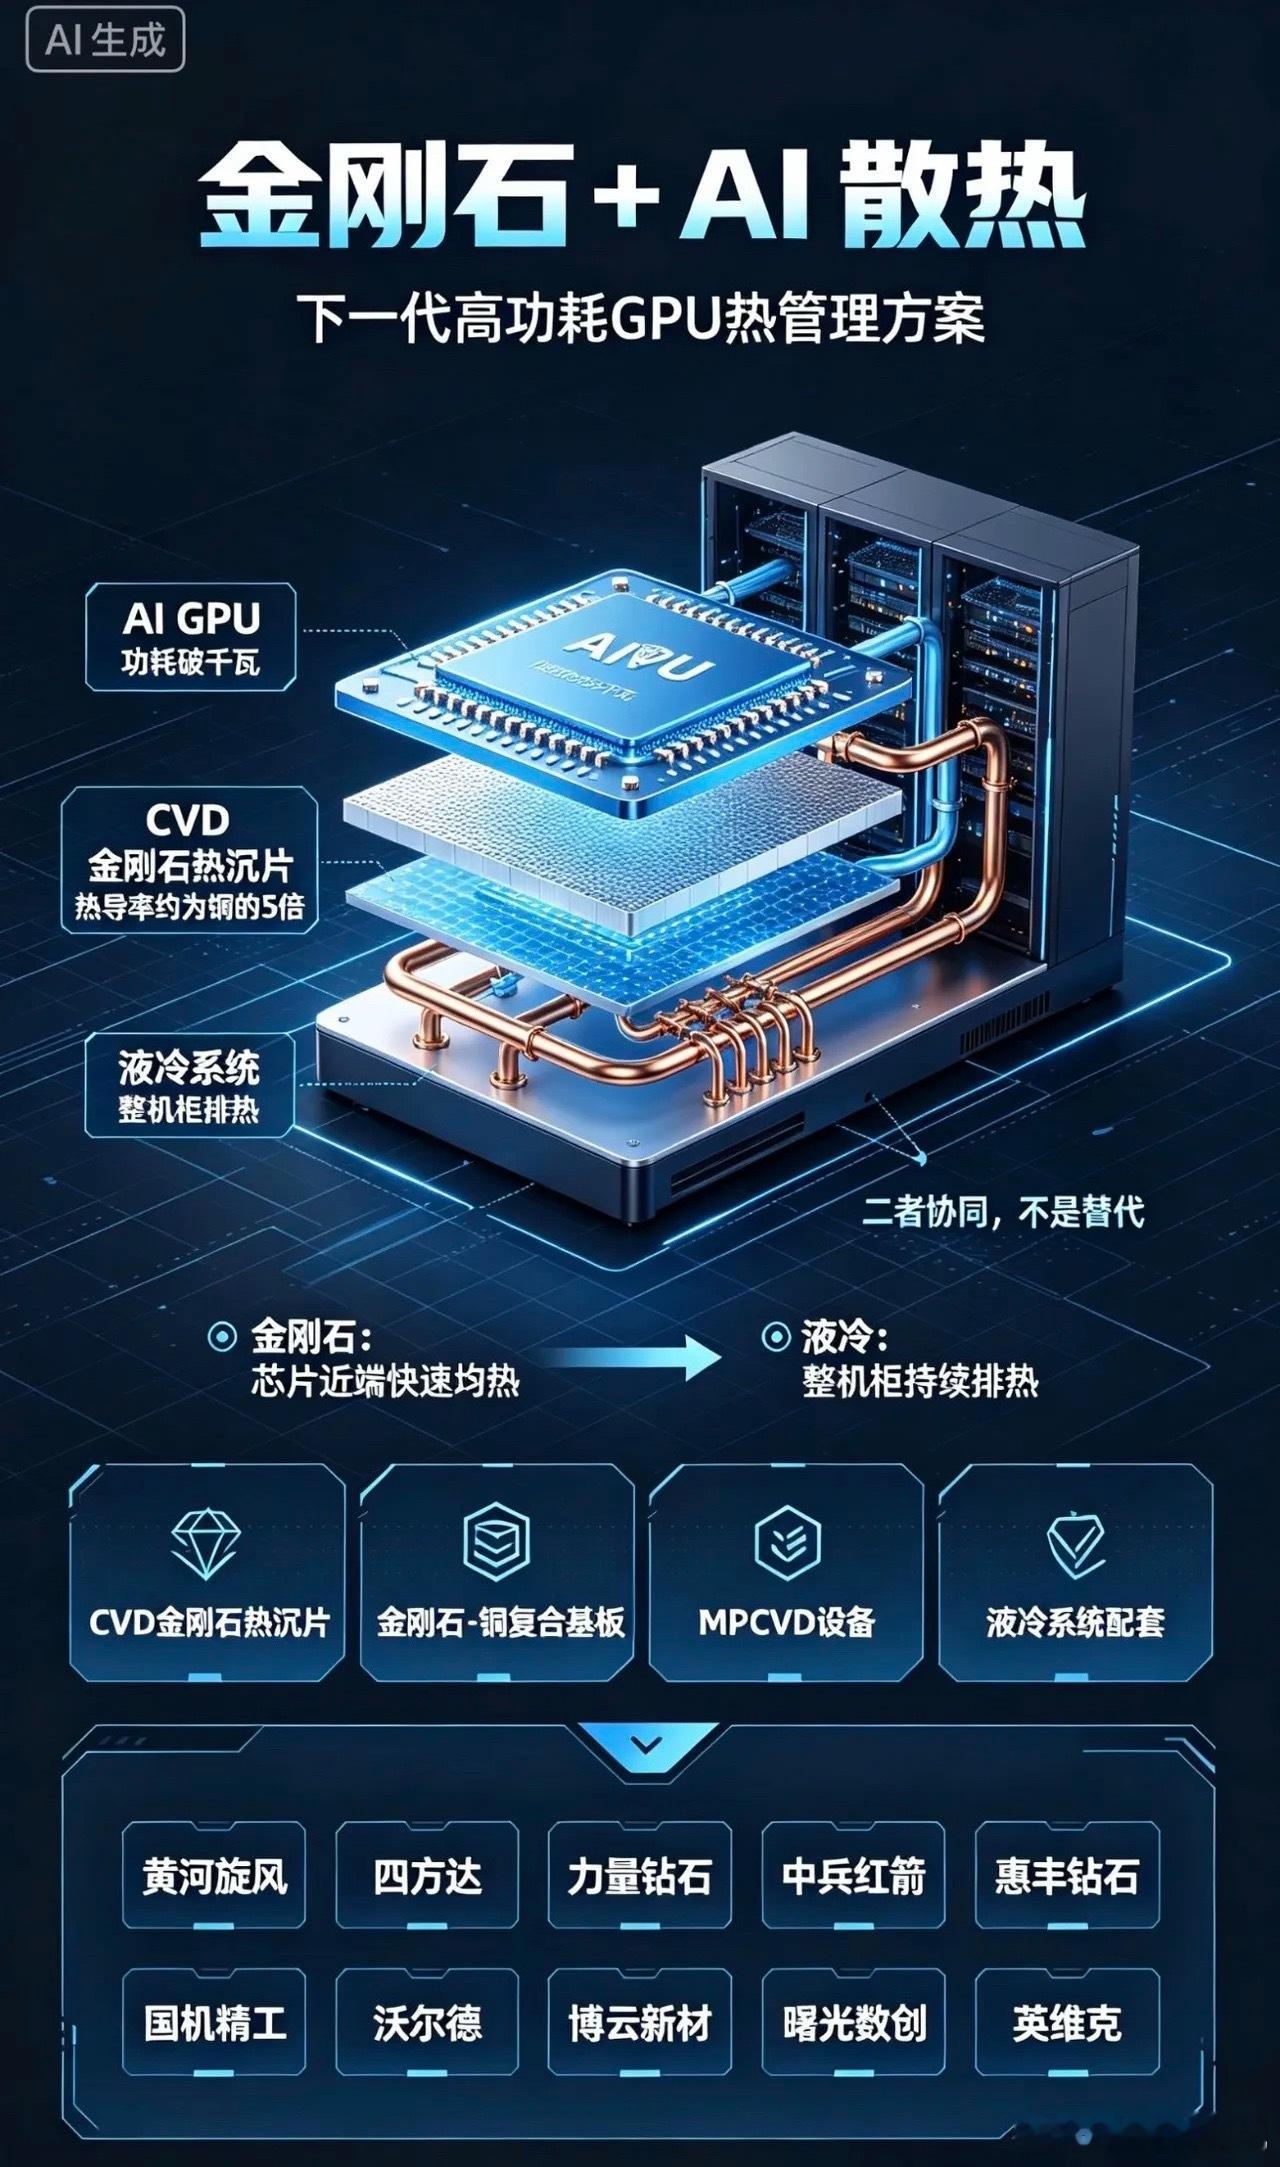
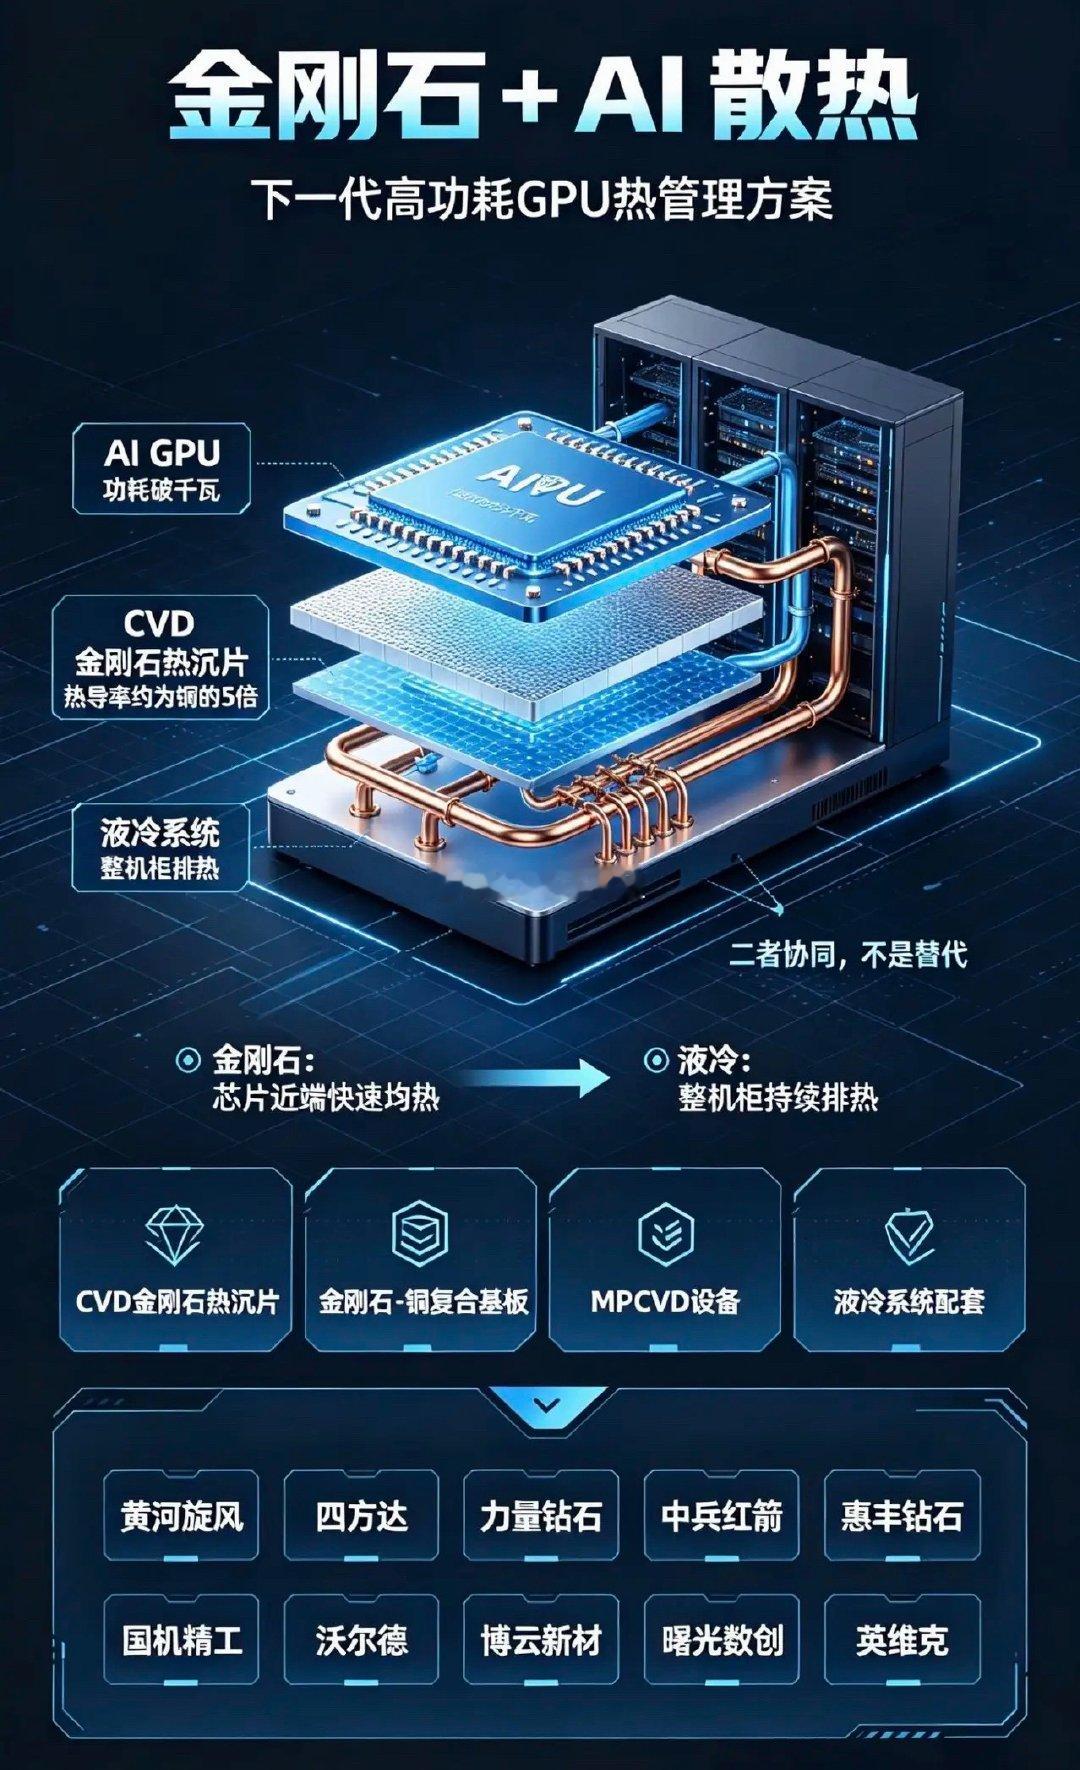
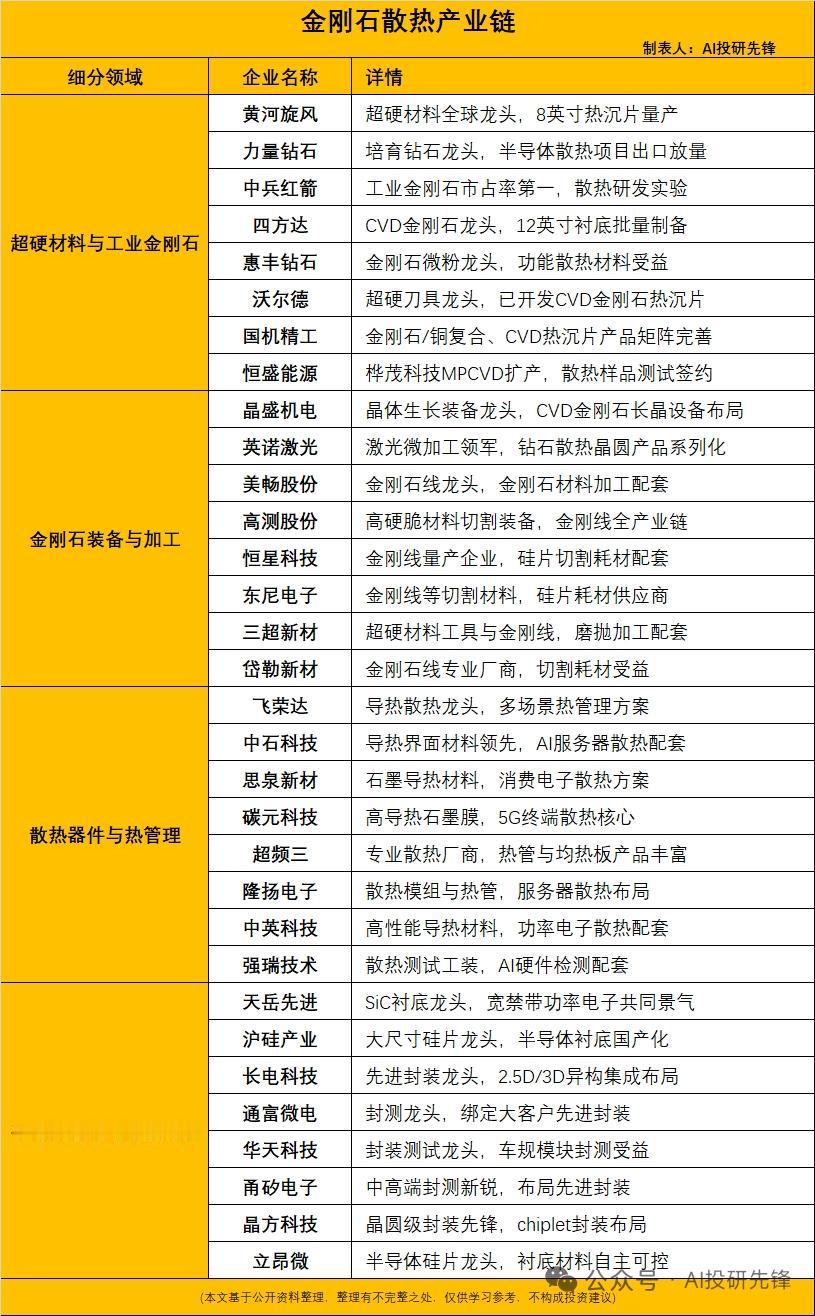
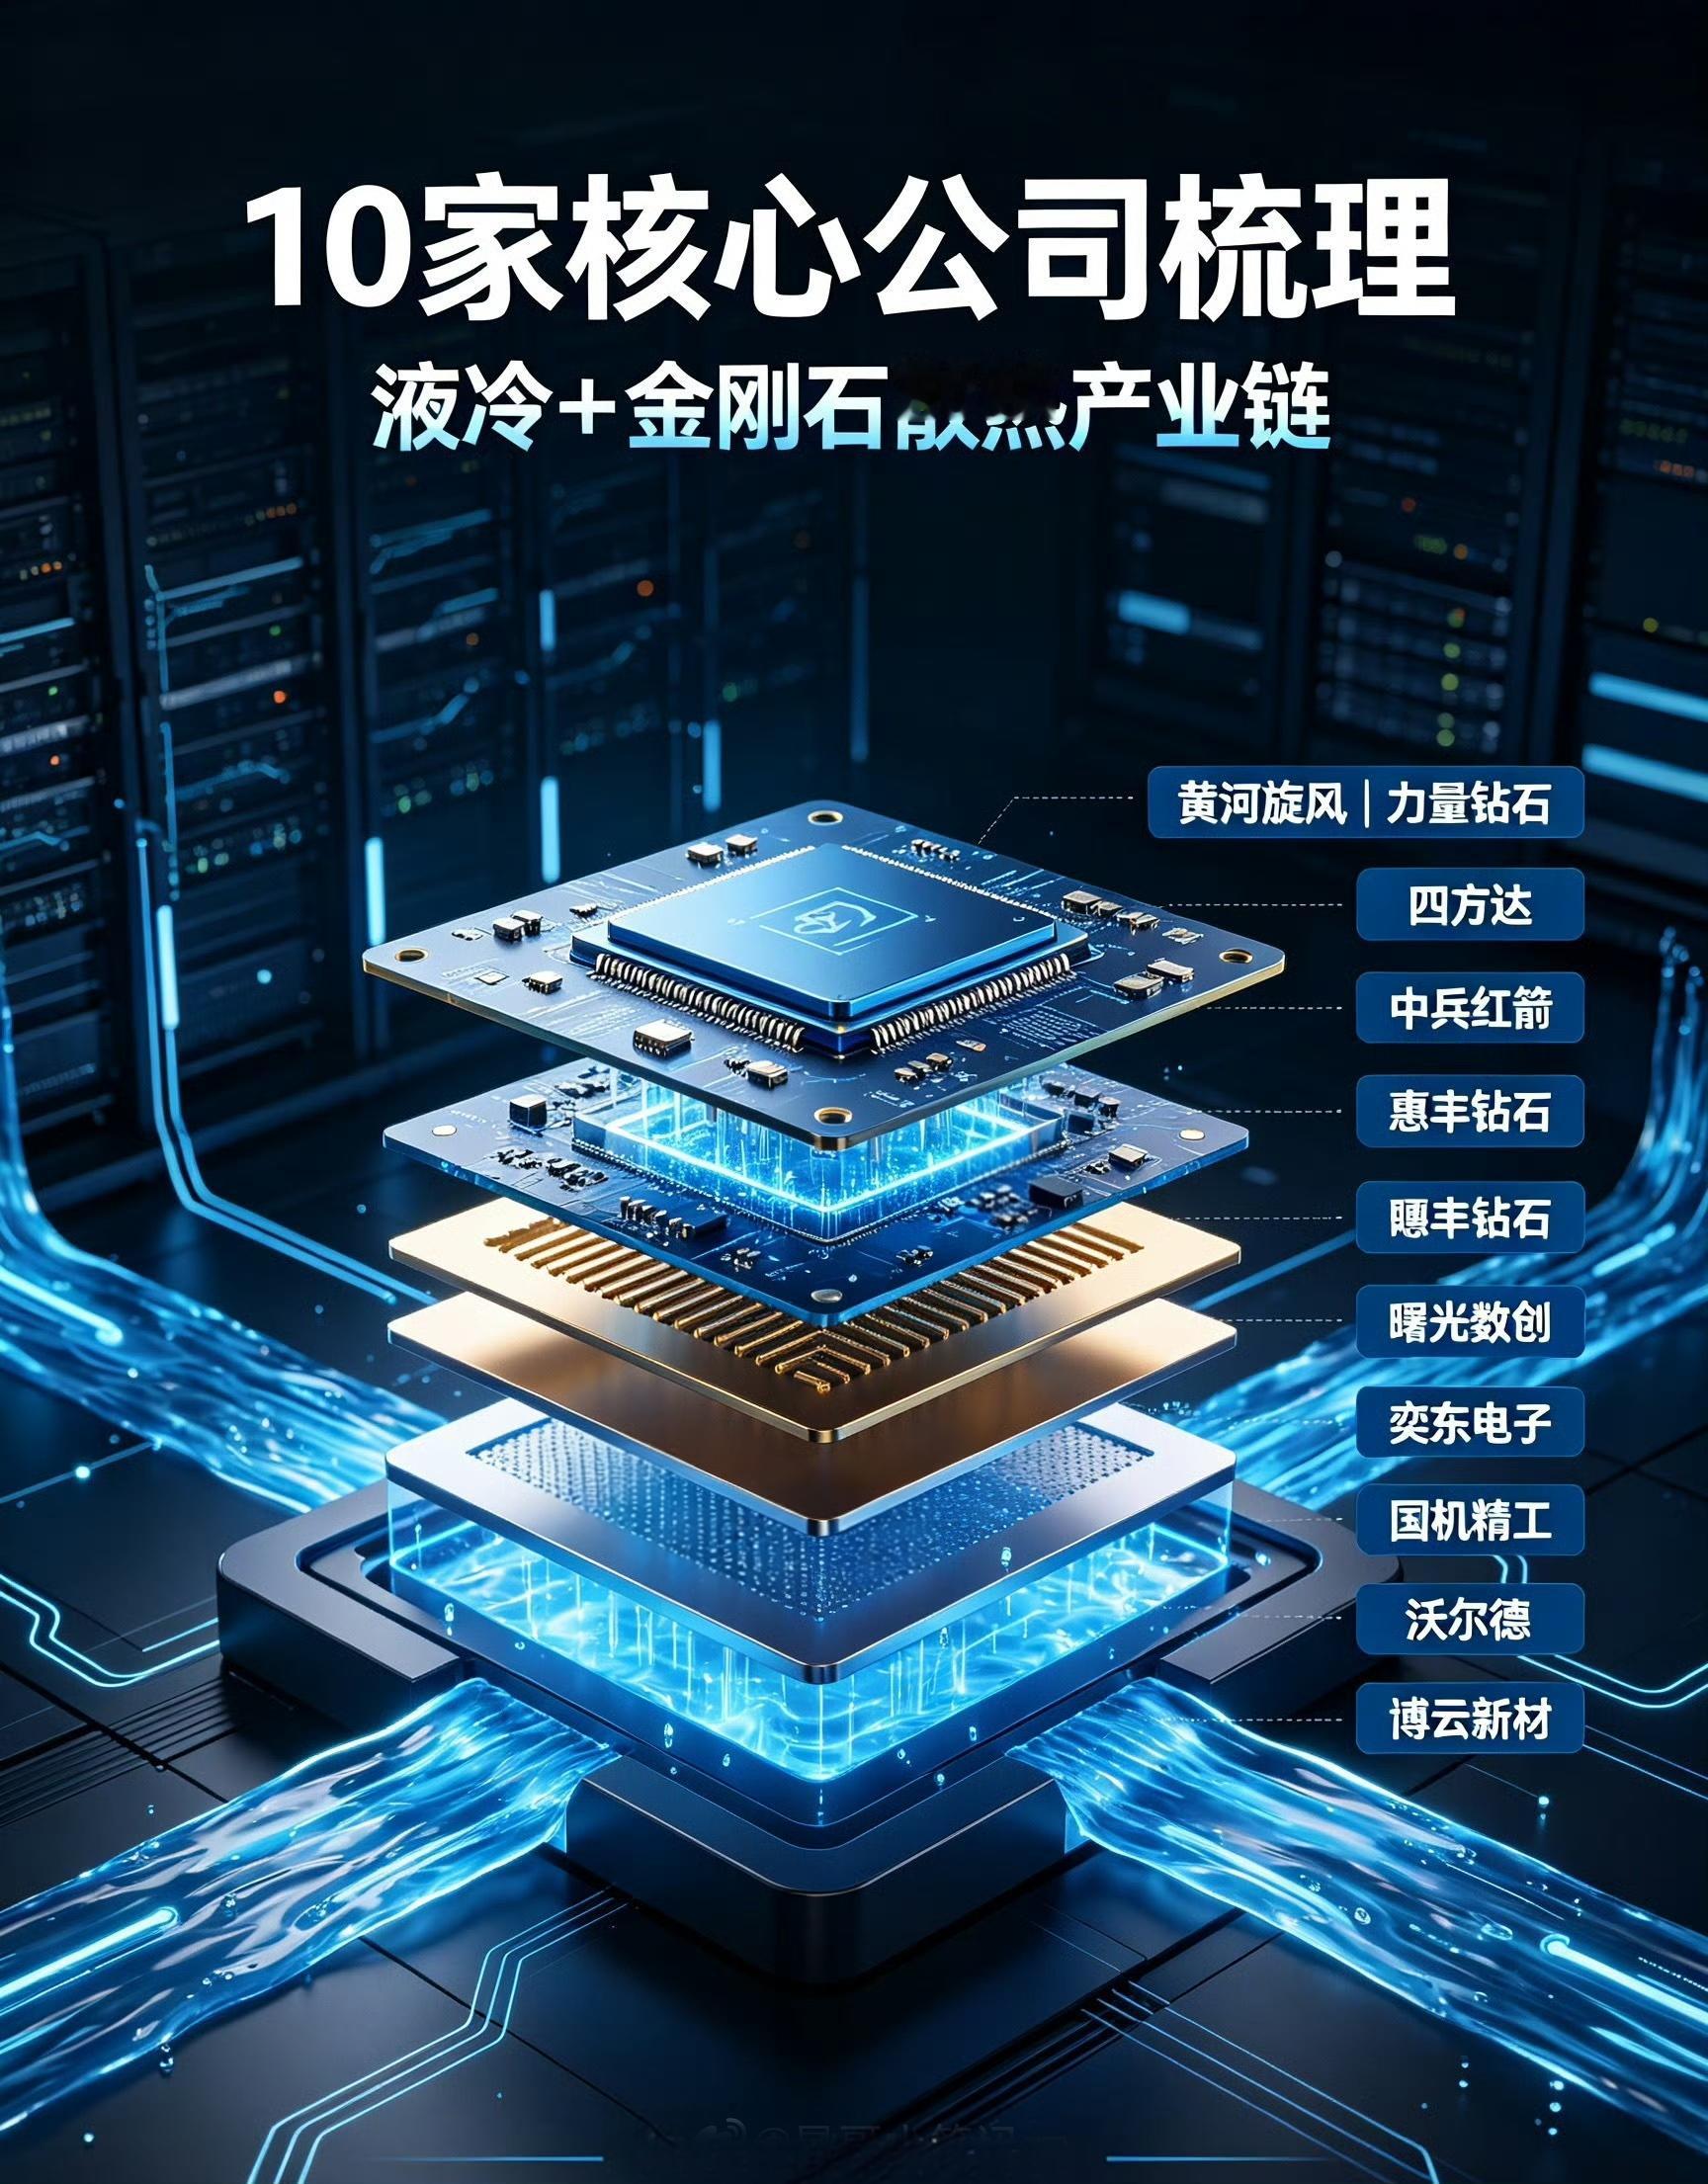
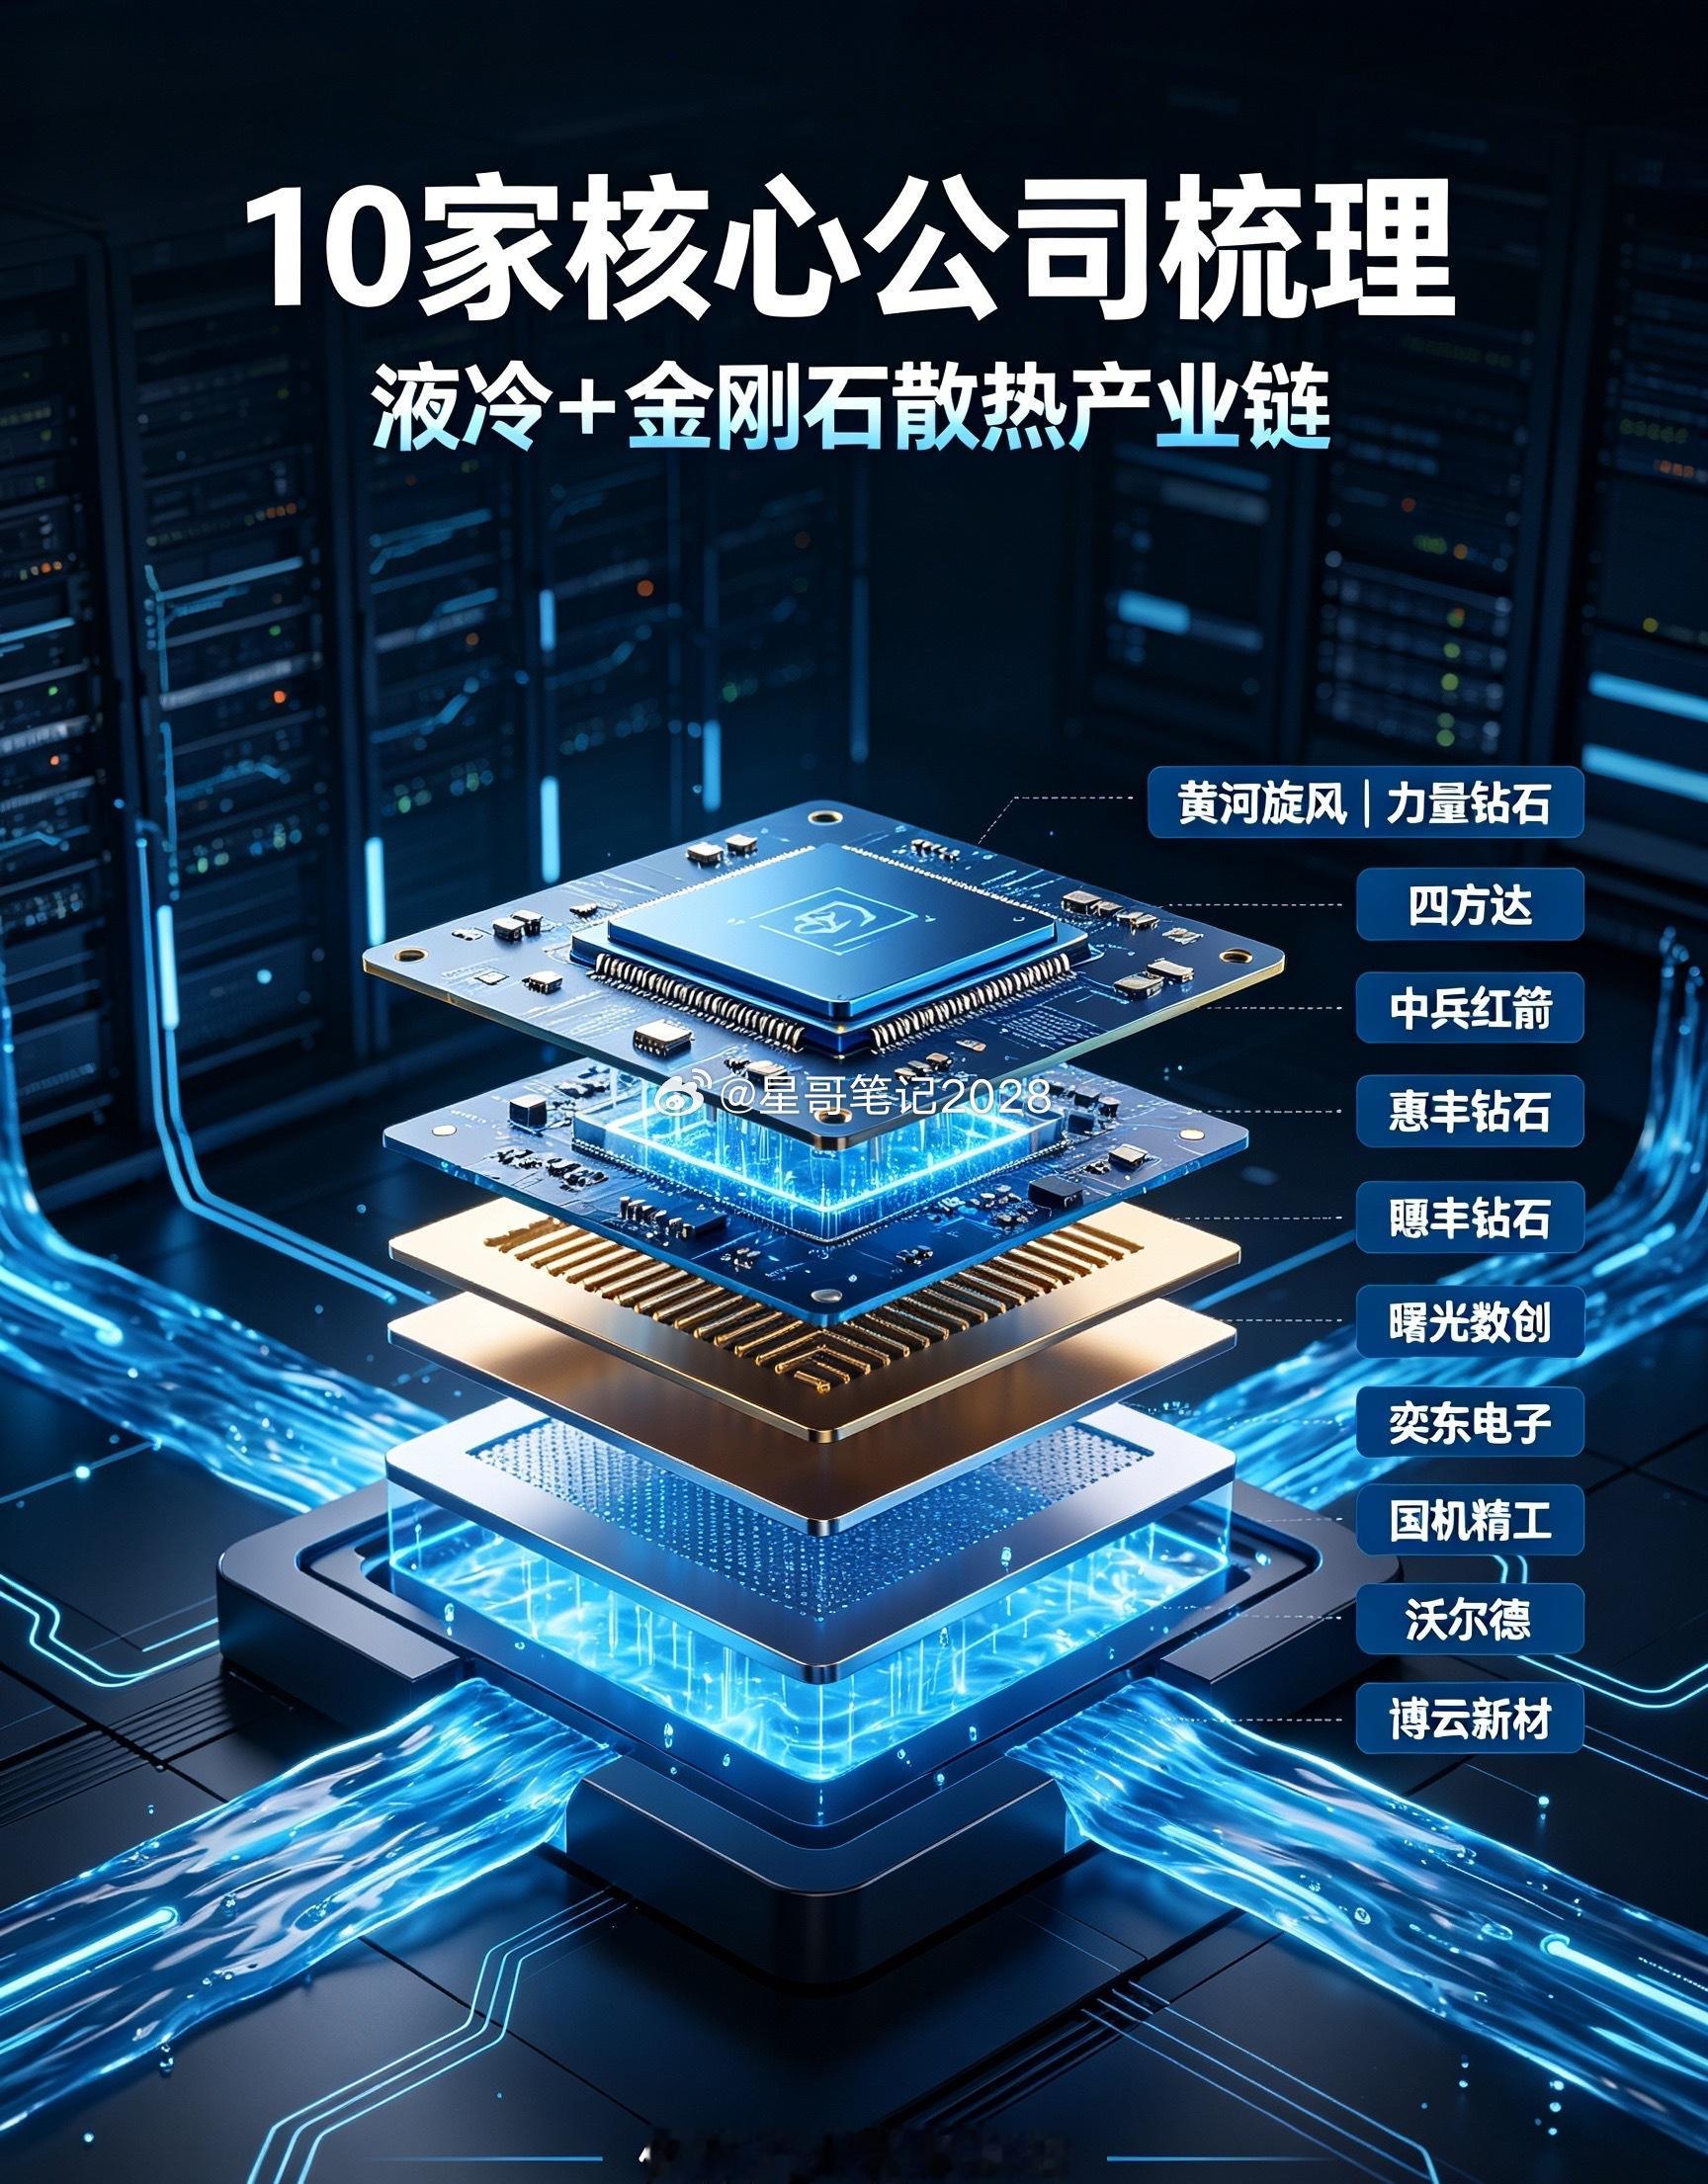
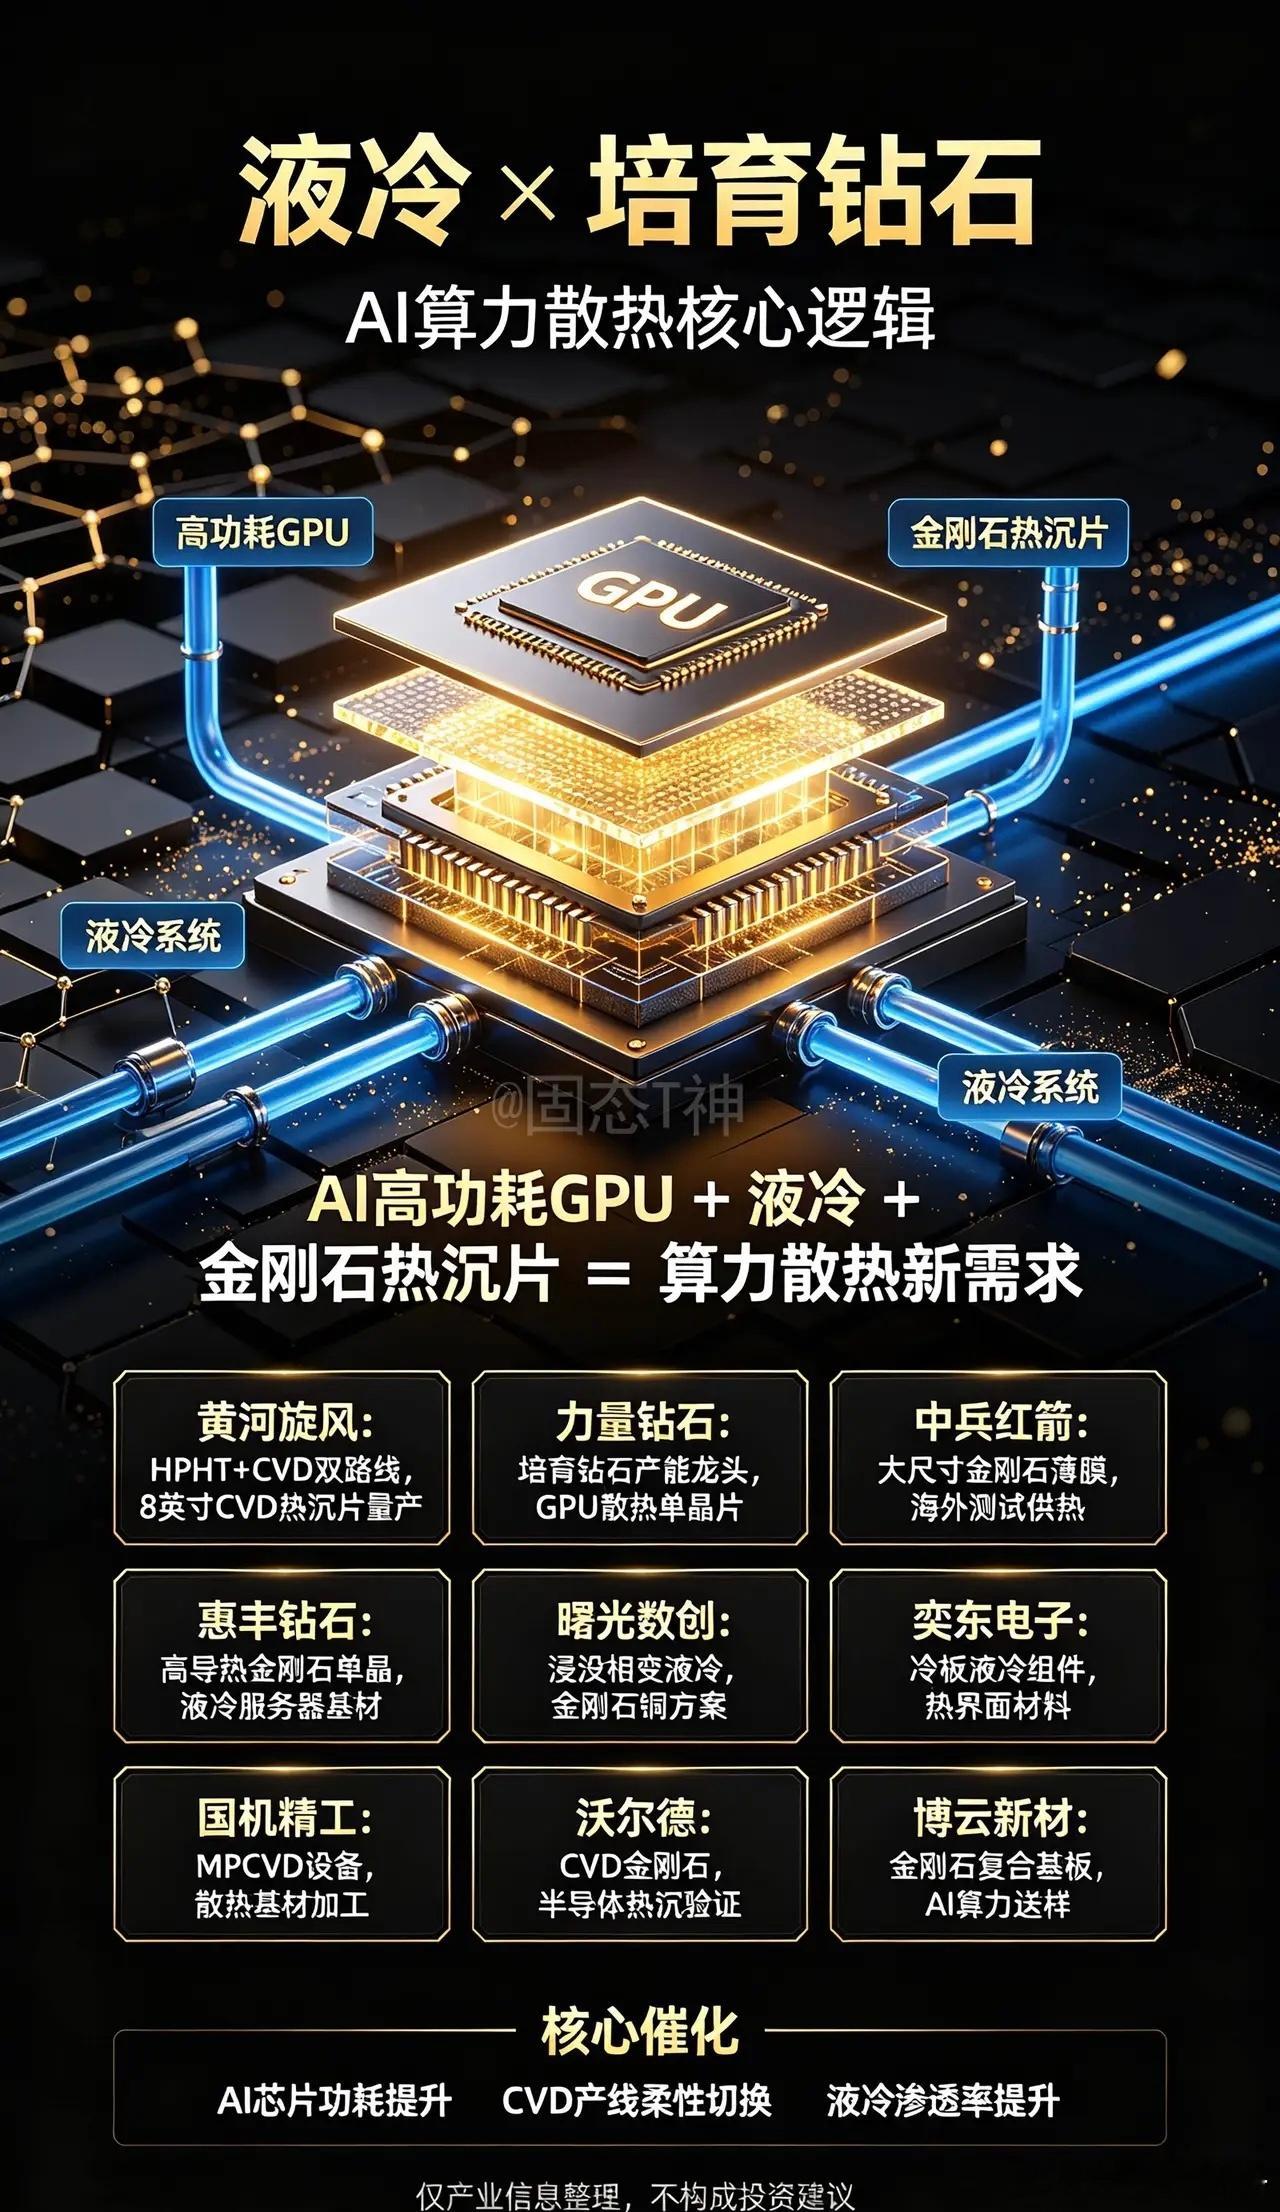
哈工大这回算是把天捅破了!谁都没想到,麒麟9020芯片只是个幌子,真正让美国和台
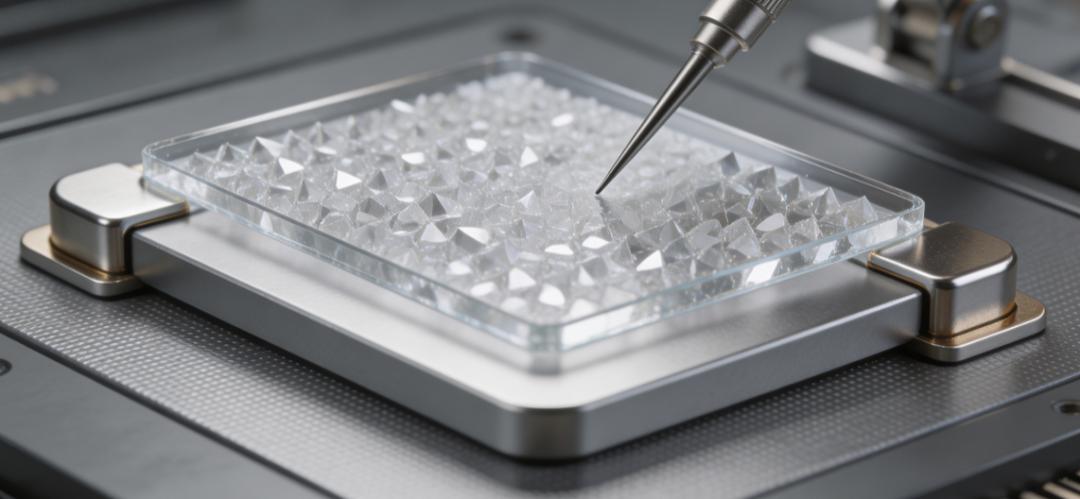
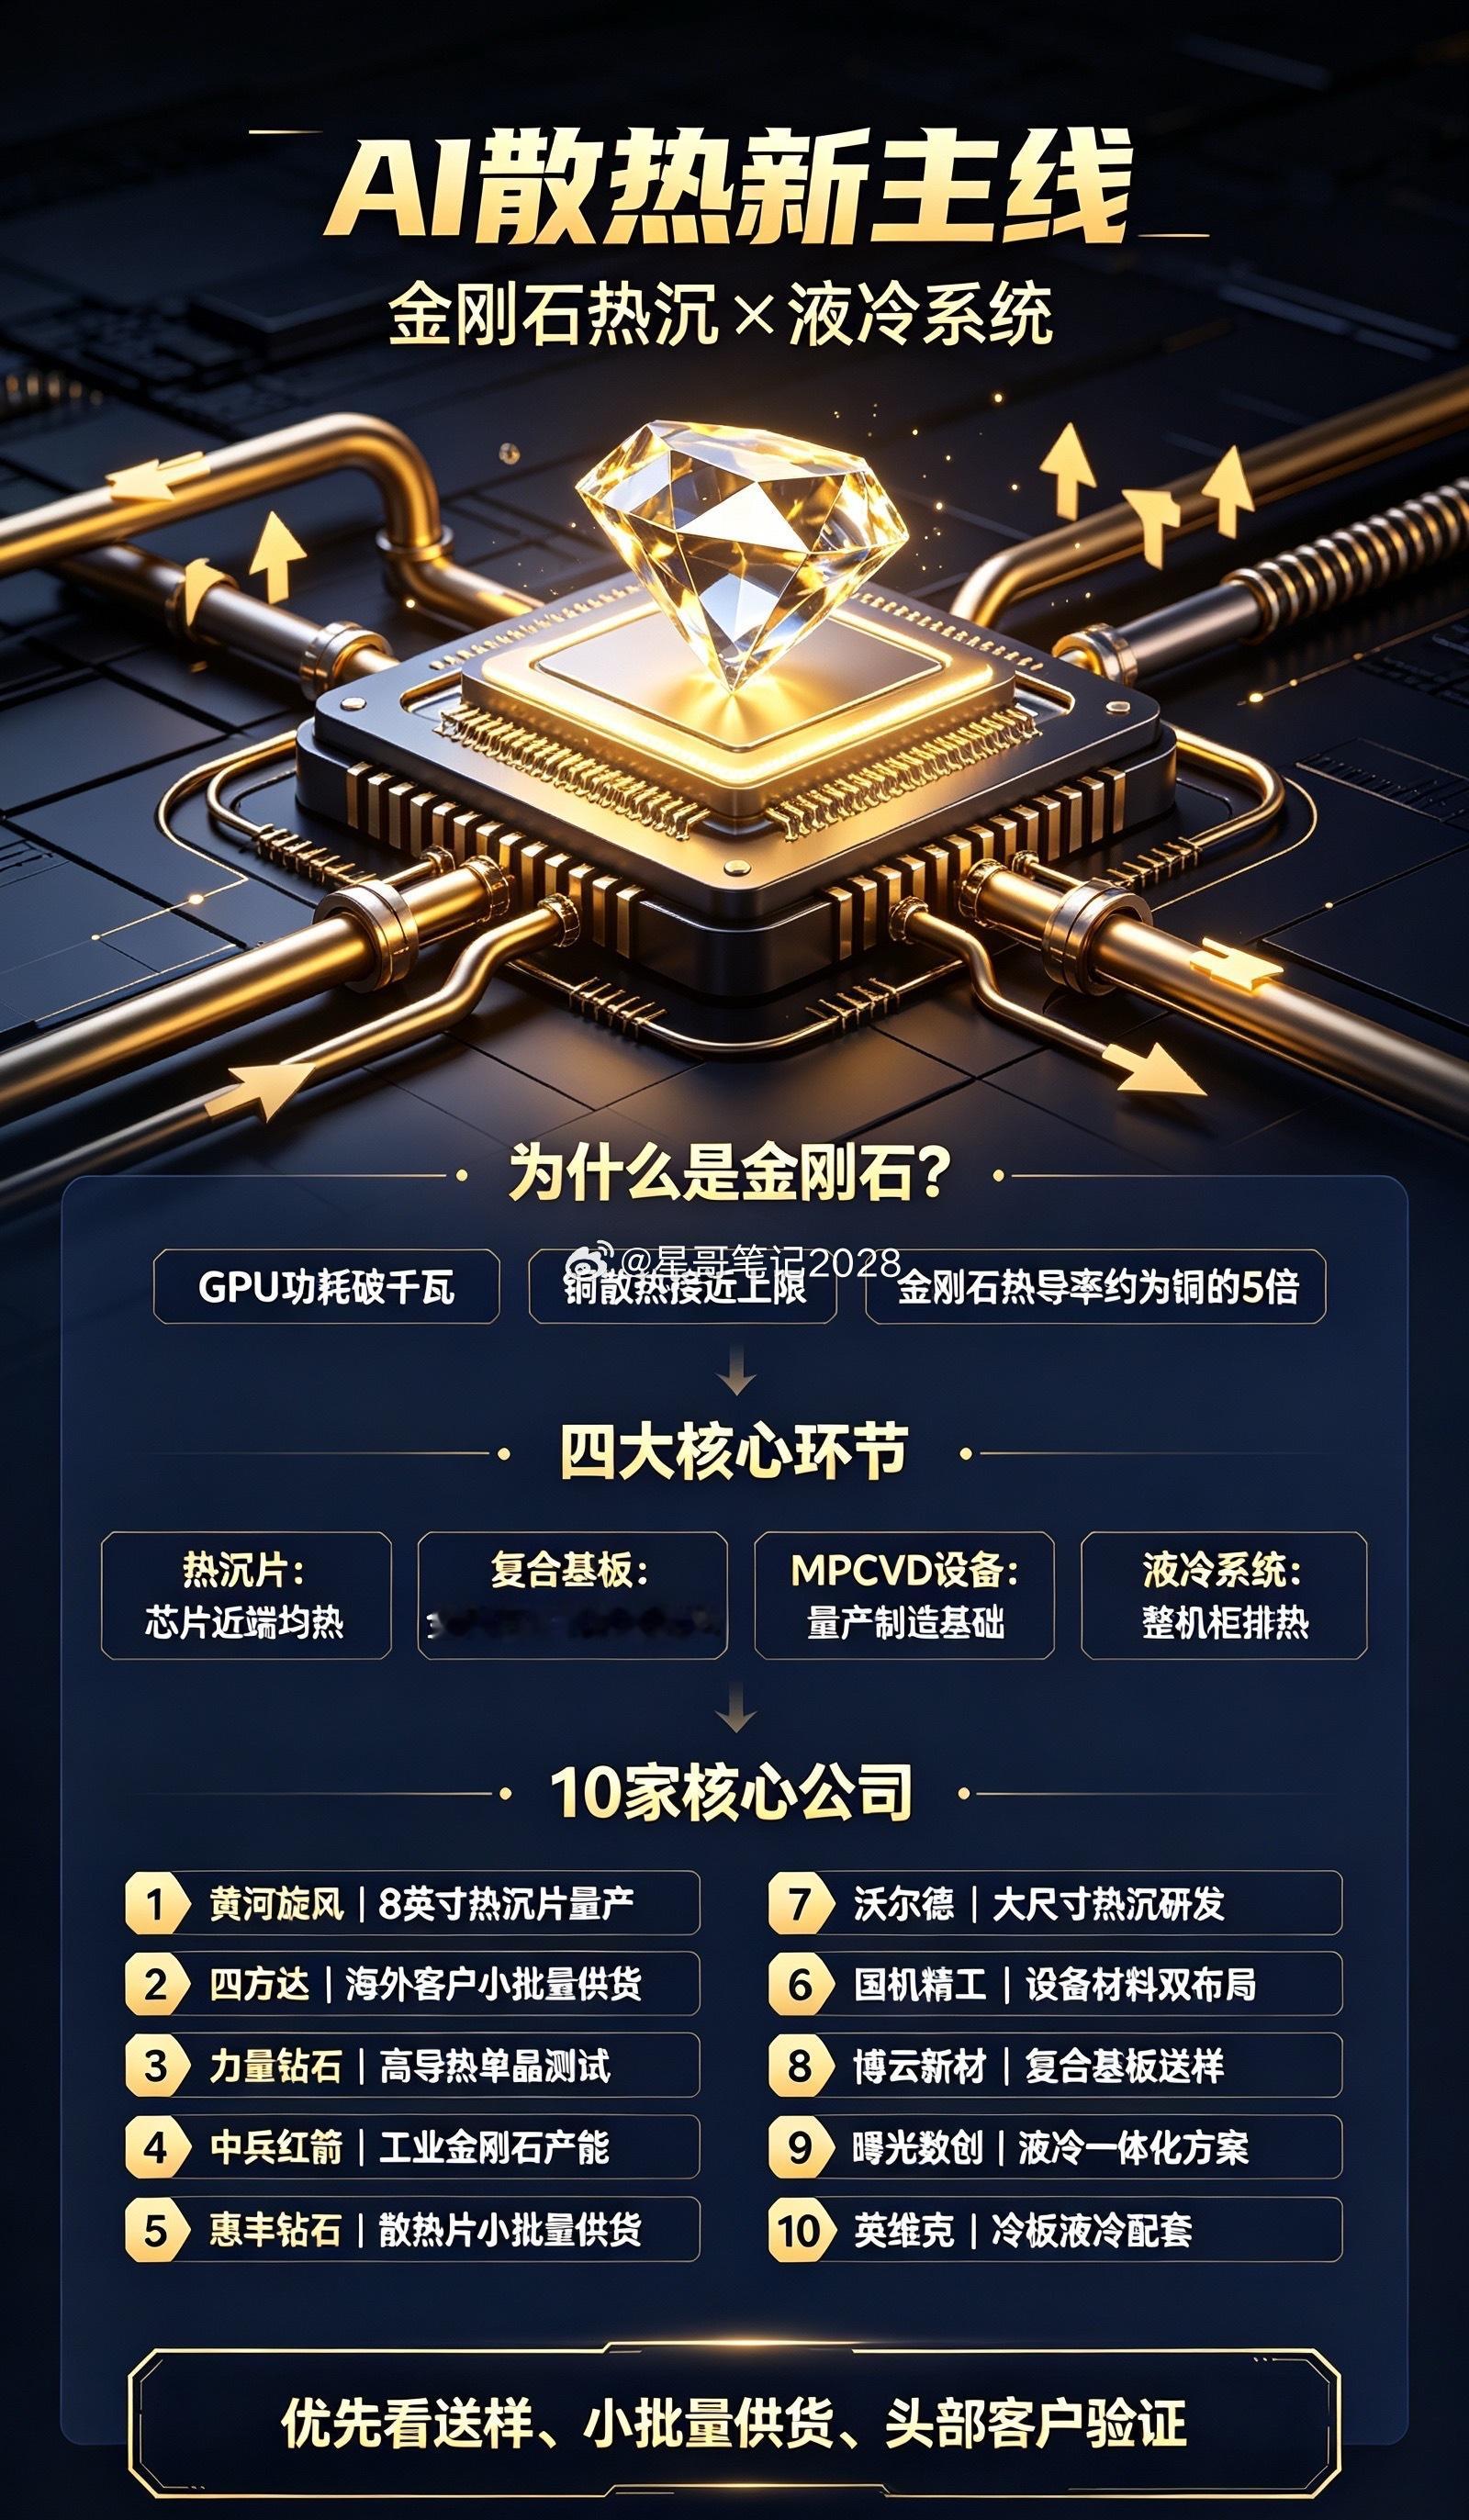
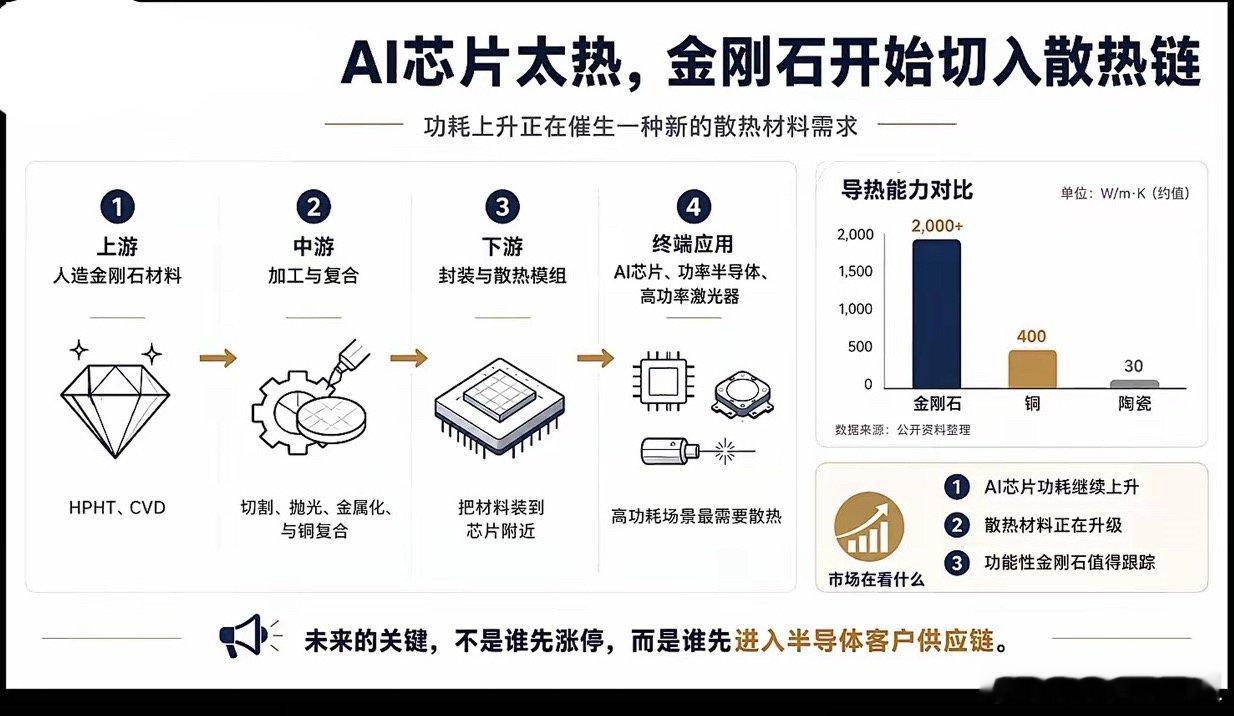
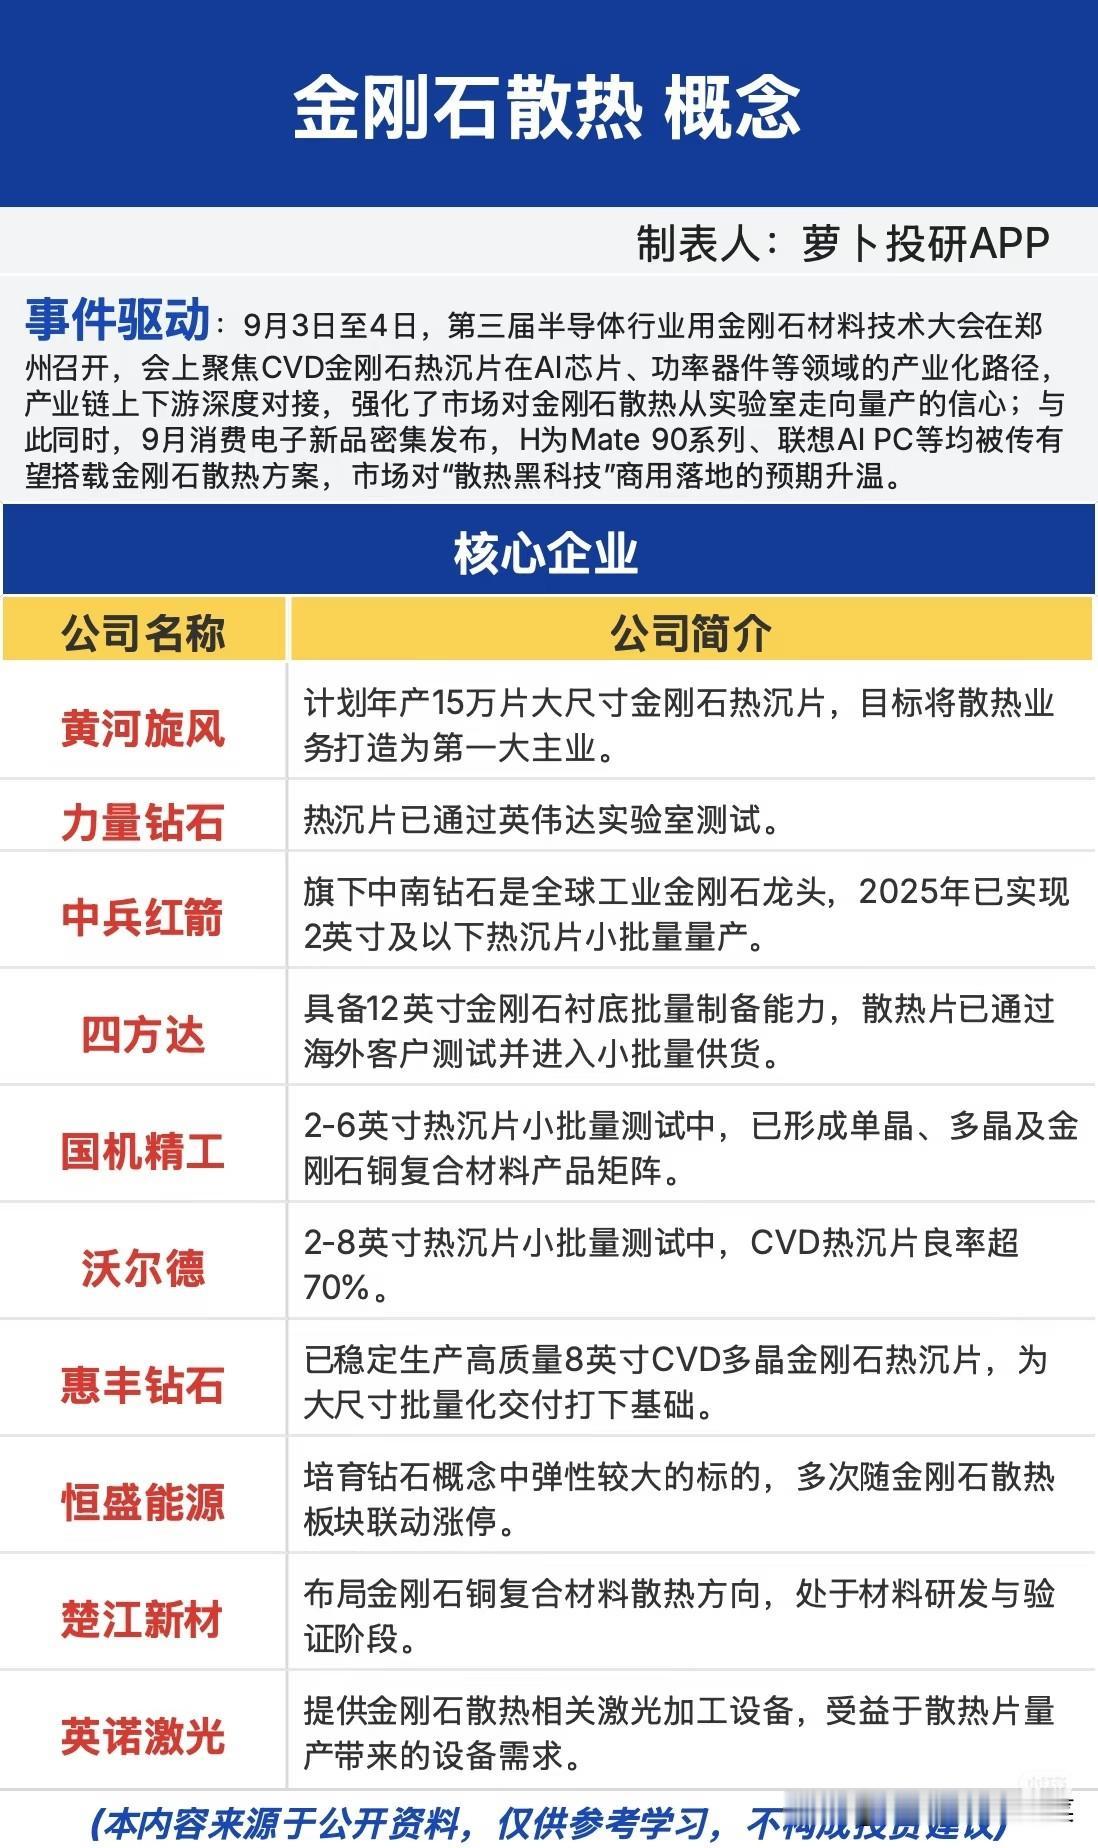
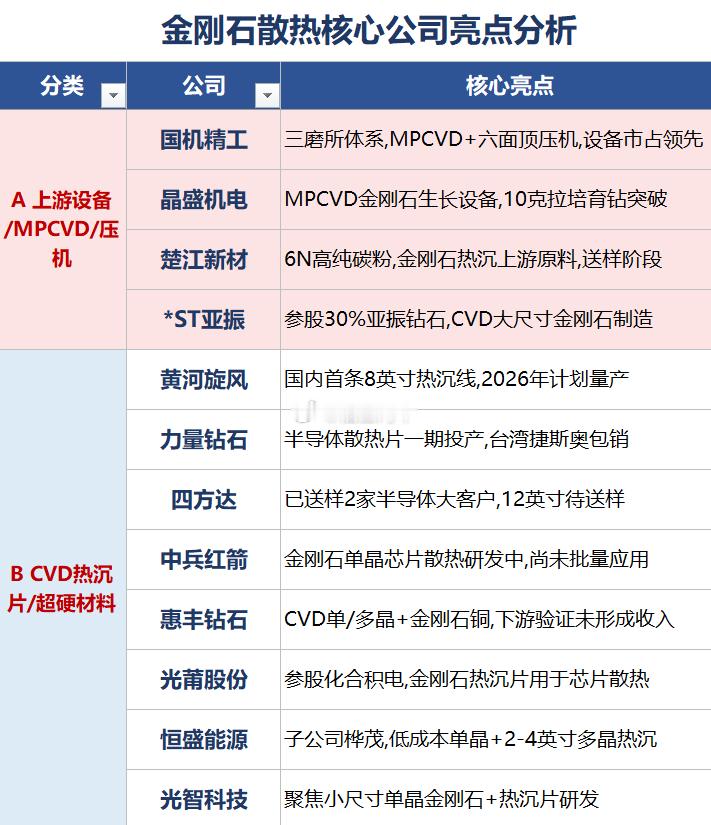
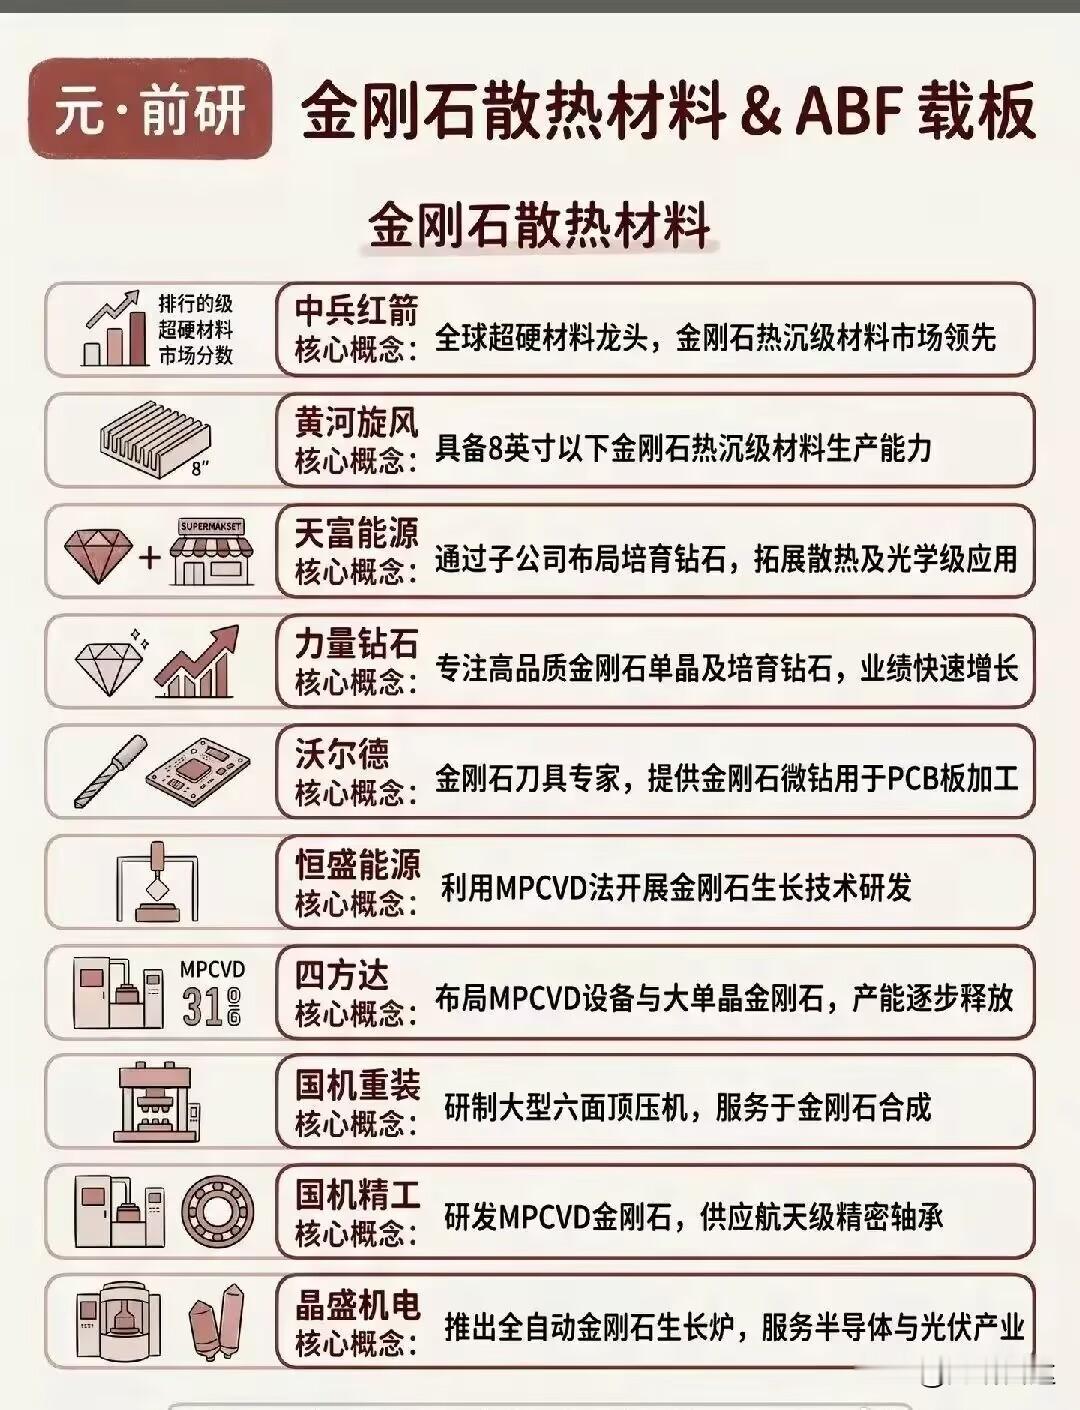
哈工大这回算是把天捅破了!谁都没想到,麒麟9020芯片只是个幌子,真正让美国和台积电气得手抖的,是牌桌底下那场早已开始的技术暗战,全球格局,恐怕要被彻底改写了。过去很长一段时间,全球几乎所有研发机构,都跟着ASML的技术路线往前走,大家都默认,想做先进制程光刻,只能照搬这套激光打靶的方案。想突破,就要追赶别人已经堆了几十年的专利大山,每往前走一步,都要撞上别人的专利墙。哈工大赵永蓬团队没有顺着这条别人铺好的路硬冲。早在2008年,团队就启动放电等离子体极紫外光源的相关研究,相当于直接换了一套底层思路,完全绕开ASML主流方案的专利体系。没有现成参考资料,国外也不会分享任何实验数据,整个团队只能从基础物理机理重新摸索。十几年时间,大量时间泡在实验室,反复调试等离子放电、光场收敛、能量稳定度,一次次样机点亮,又一次次因为功率不稳宣告失败。一直到2022年,首台样机成功点亮13.5nm极紫外光,完成关键节点突破。之后几年持续打磨稳定性,解决连续工作衰减、设备散热等一堆现实难题。到2026年初,整套设备完成多轮商业化测试,输出功率稳定提升,具备支撑先进制程研发的基础条件。这套技术路线,不光绕开海量专利,设备体积、制造成本相比传统方案,也存在明显的差异化优势。不止光刻光源,哈工大在半导体链条上,多点开花。朱嘉琦团队攻坚8英寸电子级金刚石晶圆,把自然界导热能力最强的材料做成半导体可用基板。AI芯片、大功率工业芯片越做越强,发热就是绕不开的坎,传统铜铝散热材料已经摸到性能天花板。过去大尺寸电子级金刚石制备设备牢牢攥在欧美手里,属于管制技术。团队从零搭建MPCVD设备,解决晶体均匀生长、热场调控等难题,实现8英寸金刚石晶圆的稳定制备,补齐高端芯片热管理这块短板,还和华为联合申请相关专利,探索硅
金刚石三维芯片集成方案。另外高会军团队研发的超精密运动控制技术,解决芯片封装微米级极速取放难题,拿到中国专利金奖;仪器学院的高速激光干涉仪,解决光刻机工作台纳米级测量难题,已经适配国内多款光刻机样机,服务28nm及以下成熟制程产线。这些东西普通消费者看不见,不做手机宣传,却恰恰是整个芯片工业的地基人民日报。美国很早就把哈工大放进实体清单,软件禁用、学术合作切断、设备零部件限制,各种手段轮番上阵,原本指望外部封锁,困住高校的科研脚步。现实却是封锁倒逼科研团队转向全自主路线。台积电心里同样清楚,如果新的光刻光源路线持续迭代成熟,就意味着全球芯片制造的游戏规则会发生改变,过去几十年建立的技术壁垒,有可能被另一条赛道绕过去,自身的代工话语权会被持续稀释。这里要客观厘清一件事,麒麟9020当然不是无用的幌子。它是华为海思多年积累的成果,靠架构优化,在现有工艺条件下做出旗舰级手机芯片,扛起消费端市场,持续给整个半导体行业带来现金流与市场反馈。两者更像是两条腿走路,一个面向终端市场打响声势,一个埋头夯实底层工业底座,相辅相成,而不是一真一假的对立关系。站在行业竞争的角度看,西方这套科技封锁,有一个很核心的底层逻辑:守住已经建好的技术赛道,不让对手开辟新赛道。追赶者如果只能在别人划定的赛道里赛跑,永远要慢半拍。最怕的就是追赶者不参与内卷,另起炉灶,从原理层面绕开专利封锁。哈工大一系列成果,目前很多依旧处在样机、测试、小试阶段,距离大规模量产落地,中间还有设备磨合、良率提升、产业链配套一大堆关卡,不能简单理解成已经彻底实现全面赶超。但它最大的意义,是证明我们并非只有“复刻西方设备”这一条出路,给国产半导体打开另一种可能性。过去全球半导体分工格局十分清晰,欧美把控底层设备材料,台积电负责高端代工,国内更多集中在下游设计制造。一旦底层设备出现国产替代方案,整条全球产业链的利益分配就要重新洗牌。这也就是为什么,比起消费端看得见的芯片产品,美国、台积电对实验室里的底层技术突破反应会更加激烈。这么多年外部打压,最开始很多人觉得,断供设备、封锁技术,就能掐住我们科技发展的脖子。现实反复印证,封锁可以延缓进度,却很难彻底摁住一个完整工业体系的自主探索。外部越是卡得狠,国内产学研就越愿意往最难的底层技术上砸资源。终端芯片能让大众看见进步,真正决定未来上限的,永远是藏在幕后的光源、测量设备、特种材料。半导体的突围不会是一夜之间惊天逆转,更多是无数实验室一点点啃硬骨头,逐个补齐短板。外界的紧张,恰恰印证一点,真正的博弈,从来不止发布会上那一颗芯片,而是牌桌之下,一场持续多年的底层技术博弈。
庆祝【周观点】#机器人大会顺利举办,#关注金刚石散热、人形机器人、3D打印产业进展玫瑰近期核心标的:
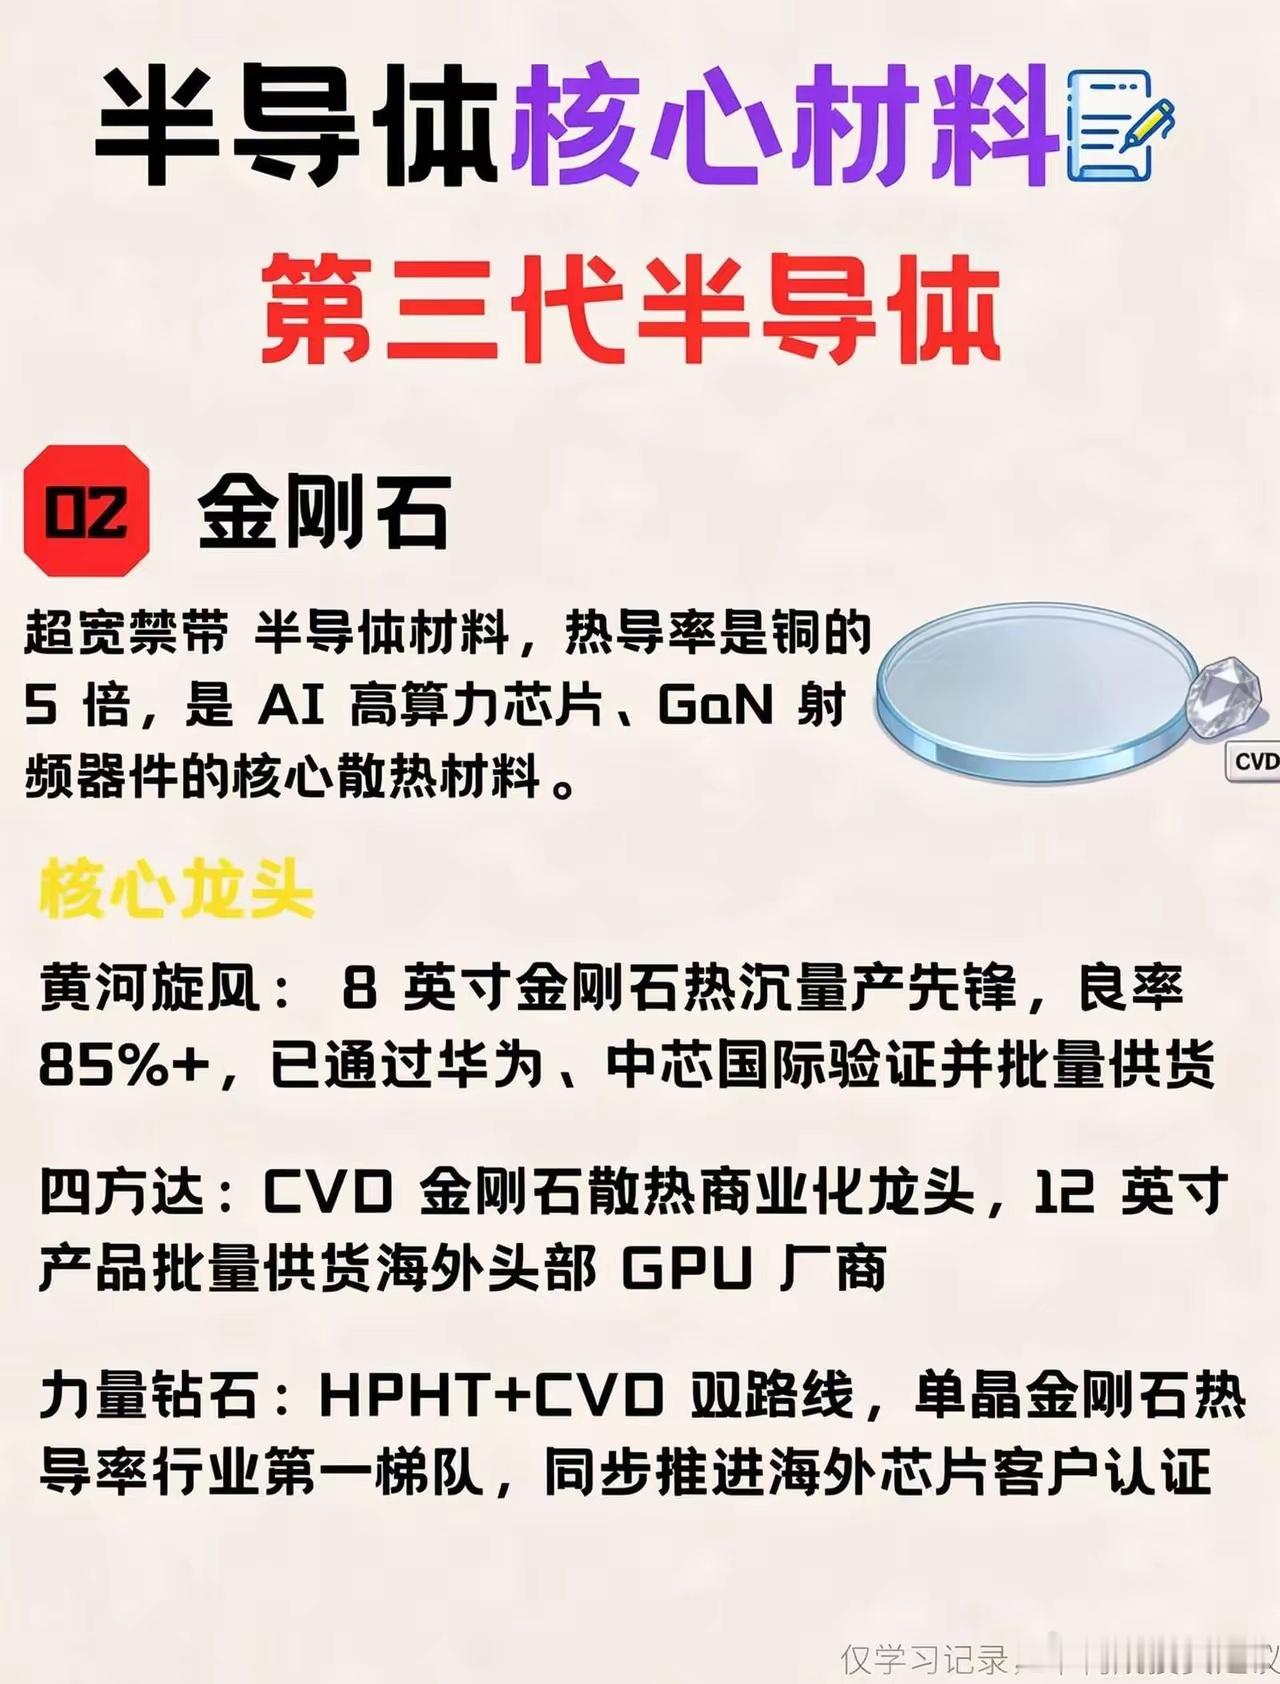
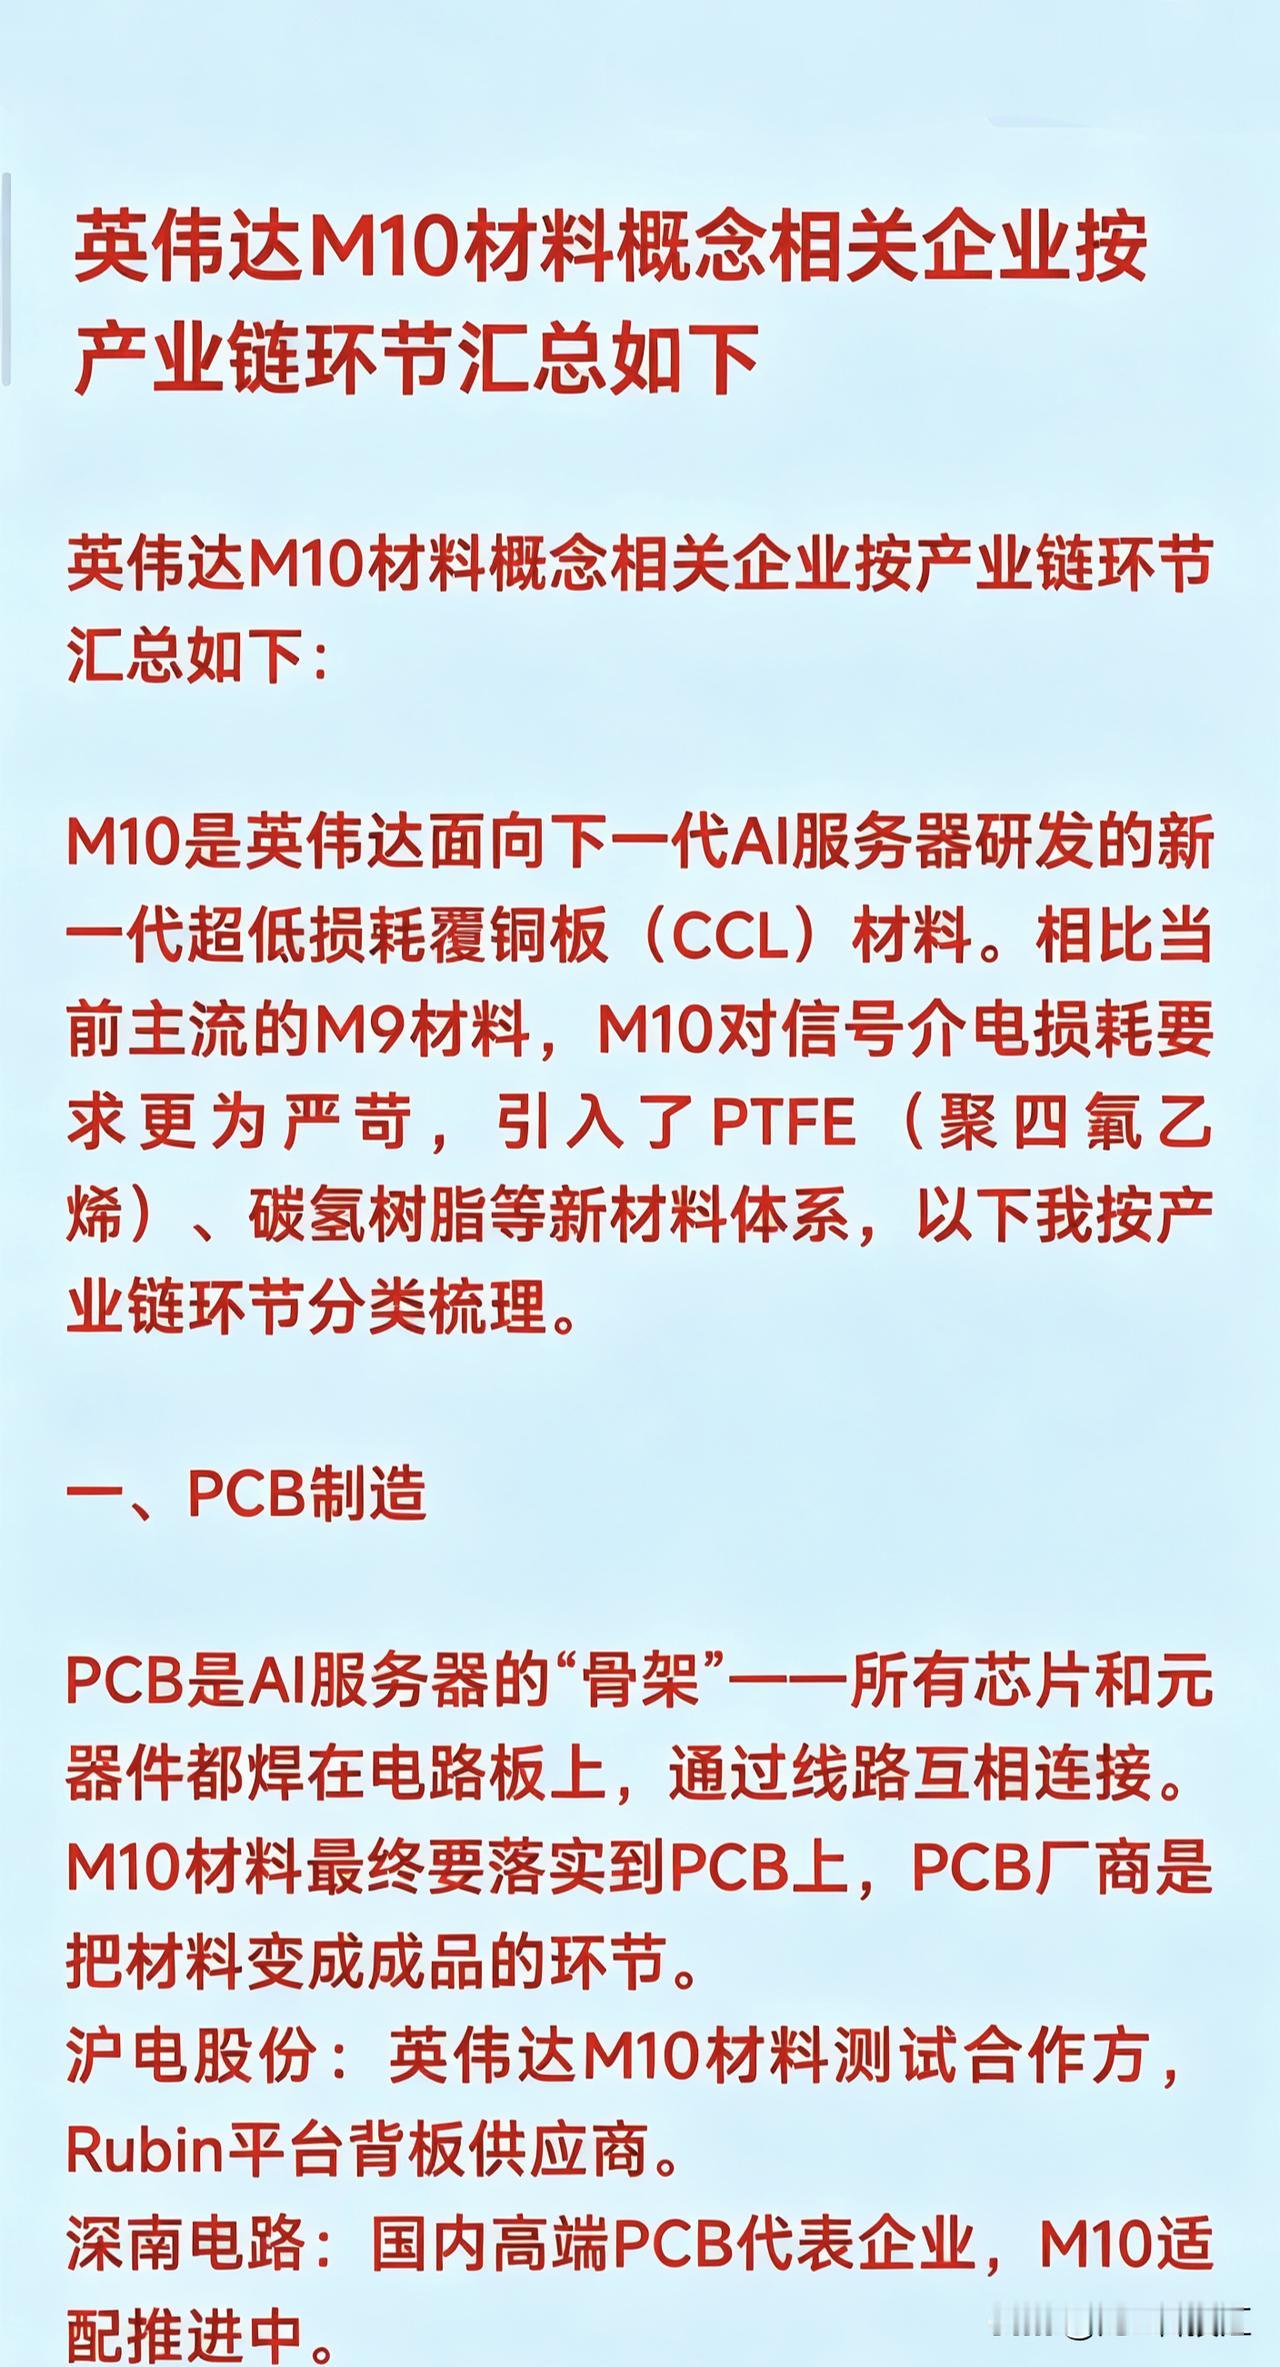
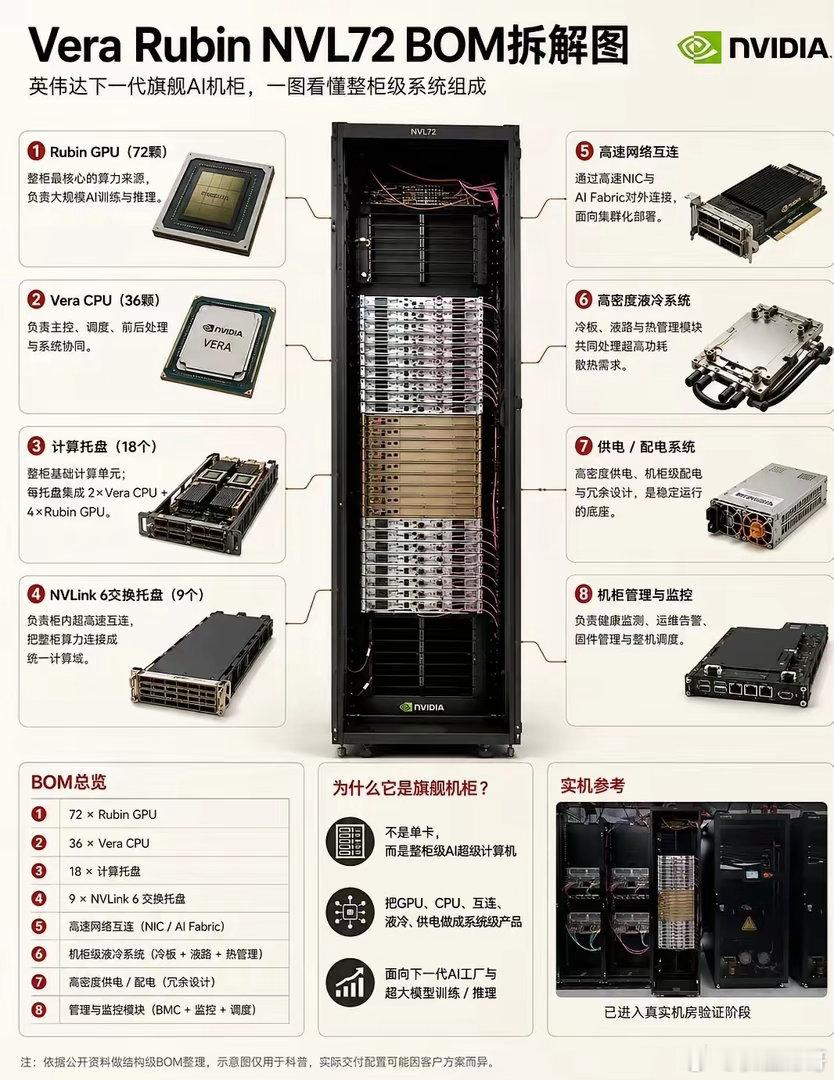
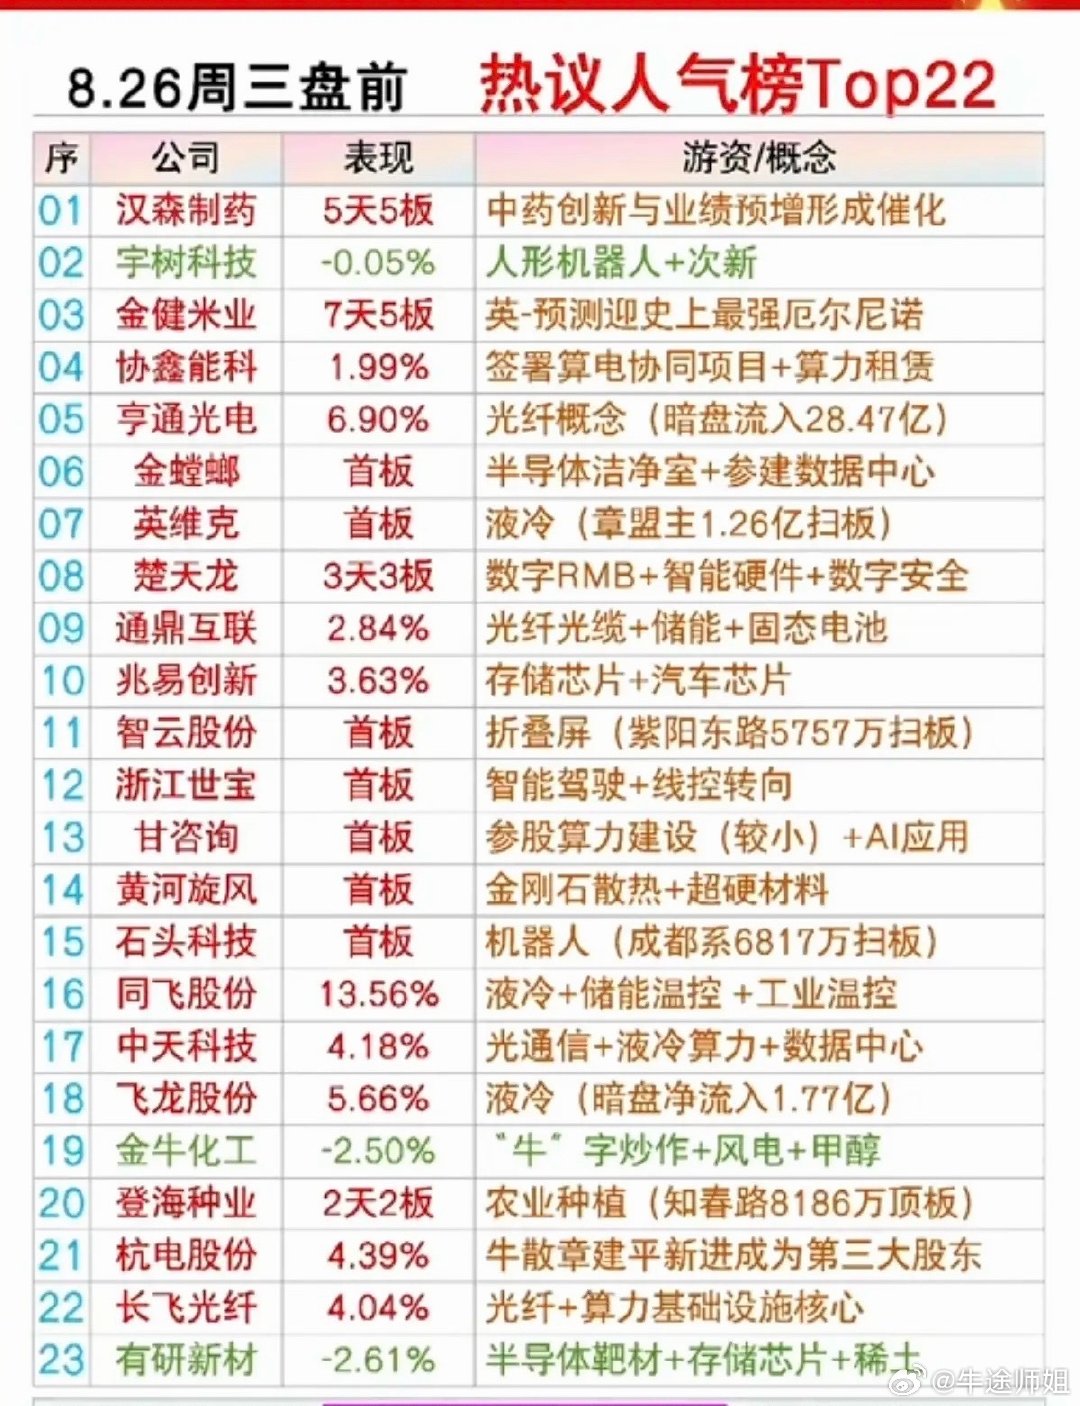
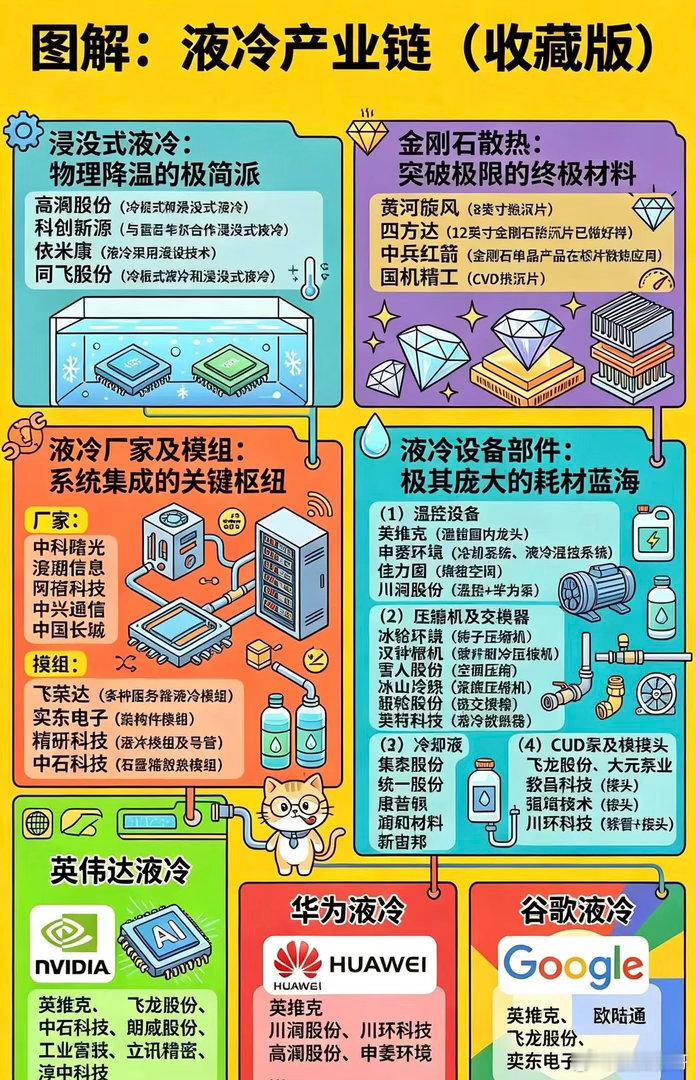
庆祝【周观点】#机器人大会顺利举办,#关注金刚石散热、人形机器人、3D打印产业进展玫瑰近期核心标的:#国机精工、沃尔德、唯特偶、申昊科技、金富科技、冰轮环境、飞荣达、东方材料、征和工业、浙江荣泰、杰瑞股份。玫瑰近期重点方向:#金刚石&石墨烯散热、人形机器人、工程机械、激光设备、液冷庆祝【周观点】机器人大会顺利举办,关注金刚石散热、人形机器人、3D打印产业进展玫瑰近期核心标的:国机精工、沃尔德、唯特偶、申昊科技、金富科技、冰轮环境、飞荣达、东方材料、征和工业、浙江荣泰、杰瑞股份。玫瑰近期重点方向:金刚石&石墨烯散热、人形机器人、工程机械、激光设备、液冷、3D打印、光模块设备、通用设备玫瑰金刚石散热(产业化持续推进):中国联通宿迁×江苏锐欧光电签约推进金刚石散热实际工况验证,力量钻石上半年营收4.38亿元、同比+80.94%,归母净利润9008万元、同比+247.61%;四方达净利同比+36%–77%。英伟达明确下一代VeraRubin架构GPU将搭配金刚石铜复合散热盖与温水直冷方案,利用金刚石超高导热系数及适配芯片的热膨胀系数缓解芯片热应力;华为采用双层CVD金刚石+微米级氟化液复合散热结构,强化散热效率。继续推荐国机精工、沃尔德等有产业进展的核心标的。玫瑰人形机器人(产业大会具备,人形第一股上市,机器人量产加速):2026年上半年中国出货量已超4万台,全球占比进一步提升至97%,从小批量试用加快向常态化部署和规模化应用迈进;宇树科技8月19日正式登陆科创板,"人形机器人第一股"落地。2026世界机器人大会8月19日开幕,第二届世界人形机器人运动会8月22–26日在国家速滑馆"冰丝带"举行。机器人大会加持,北美龙头量产同样也在有序推进,筹码结构优化和产业预期推进,建议可以重点关注人形机器人板块进展,推荐关注:浙江荣泰、恒立液压、科达利、恒帅股份、征和工业、申昊科技、金沃股份。玫瑰3D打印(商业航天与消费电子双驱动):商业航天领域,深蓝航天"雷霆-RS"3D打印发动机完成100秒长程热试车,蓝箭航天朱雀三号遥二完成陆地回收,3D打印钛合金着陆腿助力减重。消费电子领域,苹果未来新机型有望扩大3D打印产品应用,带来巨大增长。推荐关注核心标的:华曙高科、南风股份、哈森股份、铂力特、大族激光。详细可私信
庆祝【周观点】机器人大会顺利举办,关注金刚石散热、人形机器人、3D打印产业进展玫
庆祝【周观点】机器人大会顺利举办,关注金刚石散热、人形机器人、3D打印产业进展玫瑰近期核心标的:国机精工、沃尔德、唯特偶、申昊科技、金富科技、冰轮环境、飞荣达、东方材料、征和工业、浙江荣泰、杰瑞股份。玫瑰近期重点方向:金刚石&石墨烯散热、人形机器人、工程机械、激光设备、液冷、3D打印、光模块设备、通用设备玫瑰金刚石散热(产业化持续推进):中国联通宿迁×江苏锐欧光电签约推进金刚石散热实际工况验证,力量钻石上半年营收4.38亿元、同比+80.94%,归母净利润9008万元、同比+247.61%;四方达净利同比+36%–77%。英伟达明确下一代VeraRubin架构GPU将搭配金刚石铜复合散热盖与温水直冷方案,利用金刚石超高导热系数及适配芯片的热膨胀系数缓解芯片热应力;华为采用双层CVD金刚石+微米级氟化液复合散热结构,强化散热效率。继续推荐国机精工、沃尔德等有产业进展的核心标的。玫瑰人形机器人(产业大会具备,人形第一股上市,机器人量产加速):2026年上半年中国出货量已超4万台,全球占比进一步提升至97%,从小批量试用加快向常态化部署和规模化应用迈进;宇树科技8月19日正式登陆科创板,"人形机器人第一股"落地。2026世界机器人大会8月19日开幕,第二届世界人形机器人运动会8月22–26日在国家速滑馆"冰丝带"举行。机器人大会加持,北美龙头量产同样也在有序推进,筹码结构优化和产业预期推进,建议可以重点关注人形机器人板块进展,推荐关注:浙江荣泰、恒立液压、科达利、恒帅股份、征和工业、申昊科技、金沃股份。玫瑰3D打印(商业航天与消费电子双驱动):商业航天领域,深蓝航天"雷霆-RS"3D打印发动机完成100秒长程热试车,蓝箭航天朱雀三号遥二完成陆地回收,3D打印钛合金着陆腿助力减重。消费电子领域,苹果未来新机型有望扩大3D打印产品应用,带来巨大增长。推荐关注核心标的:华曙高科、南风股份、哈森股份、铂力特、大族激光。详细可私信