标签: 重疾险
先说个真事:有人给70岁的父亲买了重疾险,一年交2万,保额20万。我给他算了笔
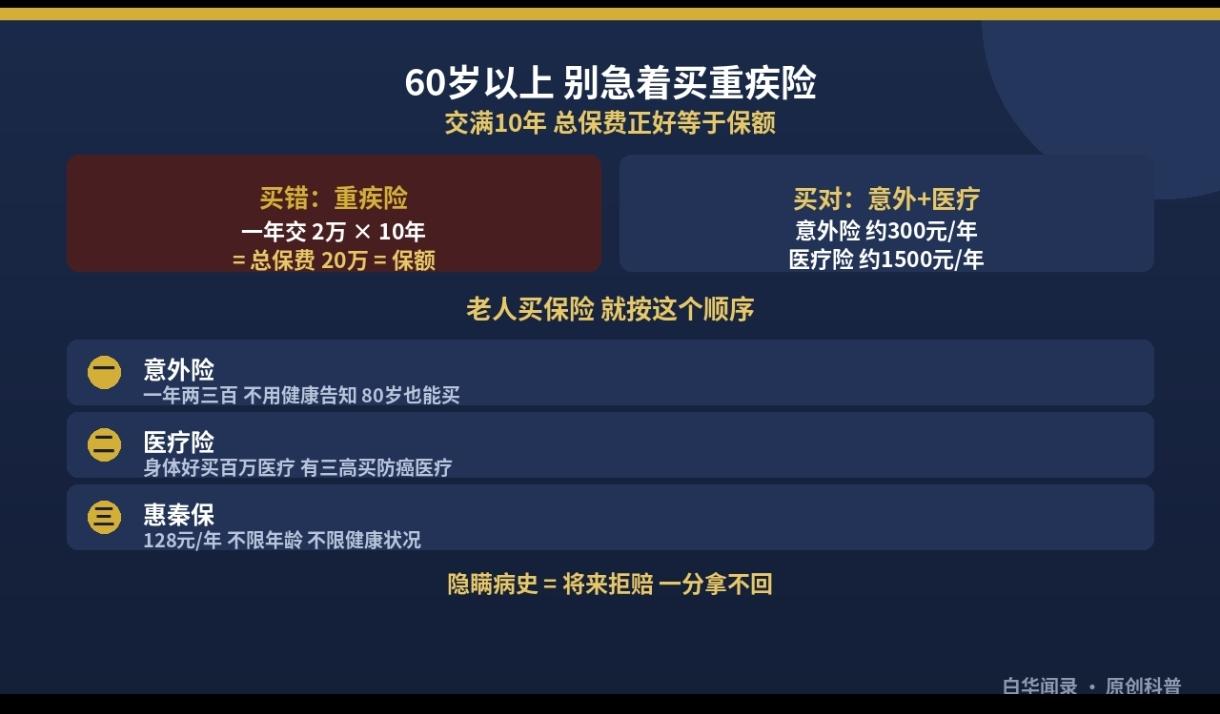
先说个真事:有人给70岁的父亲买了重疾险,一年交2万,保额20万。我给他算了笔账——交满10年,总保费20万,正好等于保额。钱交完了,等于没保,中间退保能拿回来的还不到一半。这不是保险公司的错,是产品选错了。60岁以上买重疾险,行业里有个专门说法叫"保费倒挂"——交的钱比赔的还多。所以我的建议很直接:60岁以上,重疾险和寿险,不建议配置。那该买什么?记住一个顺序就不会错:先意外,再医疗,兜底。一、意外险,一年两三百块。老人摔跤、骨折是发生得比较多的。意外险不用健康告知,80岁都能买。挑的时候别光看身故保额,重点看意外医疗——免赔额低不低、报销比例高不高。这一笔性价比很划算。二、医疗险,看身体情况分两种。身体硬朗没大病记录的,试百万医疗险。60岁男性一年约1500块,住院能报,不限疾病,杠杆比较好。有高血压、糖尿病的,健康告知过不了,就换防癌医疗险——只管癌症,但三高、糖尿病都能买,65岁一年约1200到1800块。三、兜底,陕西的惠秦保。前两笔买不了,或预算紧,还有这条。惠秦保6.0,128块一年,最高450万保障,不限年龄、不限职业、不限户籍,不用体检。只要你有陕西医保(含城乡居民医保),或在陕常住已参加别处医保,都能投。128块,一天三毛五。这笔钱我建议家家都备上。但两句实话得说在前头。一是惠秦保有既往症免责。投保前已确诊的恶性肿瘤、心脑血管病、肝肾肺病等,相关治疗费用不赔。它是兜底,不是万能。二是理财型保险要留心。有人劝老人买分红险、万能险,说"既有保障又能赚钱"。这类产品保障偏弱,钱还占着,真住院时赔不了多少。养老钱经不起这么锁。再说一个容易踩的坑:隐瞒病史。有人怕健康告知过不了就瞒着不说。这样钱交了,将来理赔会被拒赔,一分拿不回来。健康告知问什么答什么,问到的如实说,没问到的不用主动提。您给家里老人买过哪种?踩过坑吗?评论区说说,帮后面的人避一避。(数据依据各保险公司公开条款及惠秦保6.0公开资料整理,具体保障以投保时条款和核保结论为准。)