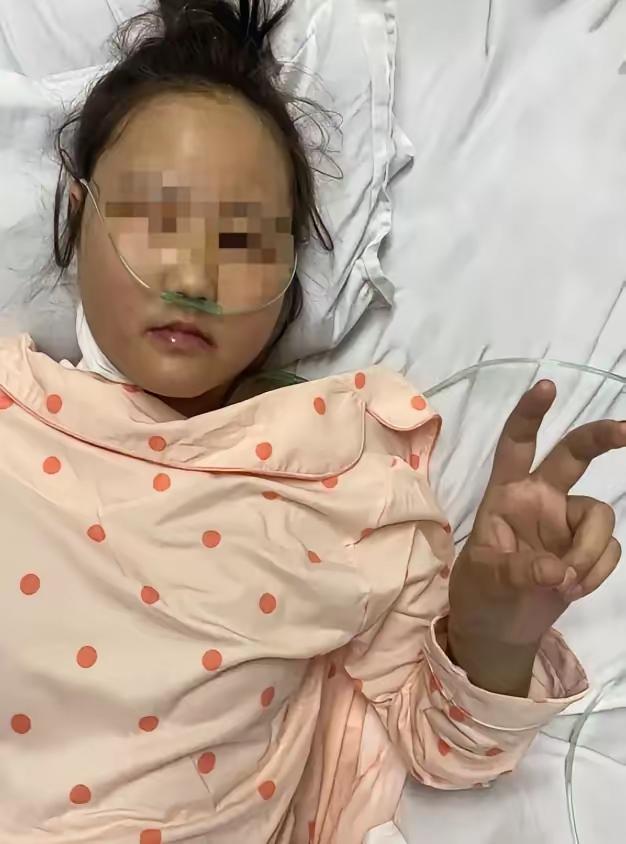
“玩不起!”武汉一女子给刚出生的女儿买了份终身重疾险:保额50万,每年交3950元,交20年。女儿9岁时确诊1型糖尿病并酮症酸中毒,需终身打胰岛素。她申请理赔,
这位母亲名叫杜莉,2017年女儿刚刚降生,看着襁褓里的婴儿,她开始盘算孩子未来的风险。夫妻俩都是普通上班族,家庭收入不算宽裕,日常开销之外,很难一次性拿出大额资金应对突发疾病。她听保险业务员介绍这款终身重疾险,业务员重点讲解了保障清单,清单里面明确写着包含1型糖尿病。杜莉没有仔细翻看几十页的完整合同文本,她默认只要确诊疾病就能拿到赔付,每年按时缴纳3950元保费,从未中断。她买这份保险,不是指望靠保险赚钱,只是想给孩子留一层兜底保障,万一将来重病,不会掏空家里全部积蓄。
女儿长到9岁那年,身体突然出现异常,频繁口渴、乏力,体重快速下降,一次急性发作直接送进医院抢救。最终医院给出诊断结果,1型糖尿病合并酮症酸中毒。医生告诉杜莉,孩子自身胰岛功能已经完全丧失,往后一辈子都要依靠外源性胰岛素维持生命,每天监测血糖、定时打针,饮食、运动都要严格管控,一旦血糖失控,随时会再次出现酮症酸中毒,危及生命。这个诊断结果压垮了一家人,除了持续不断的药品、试纸开支,杜莉还要调整工作,留出更多时间照料孩子,家庭收入随之缩水。
安顿好孩子之后,杜莉翻出多年前的保单,整理住院病历、诊断证明,正式向保险公司提交理赔申请。等待一段时间,她收到理赔退件通知书,对方给出的理由,让她难以接受。保险公司的解释是,合同条款里对1型糖尿病设置了额外门槛,单纯确诊、终身打胰岛素不算达到理赔标准,一定要等到出现视网膜病变、糖尿病肾病或者下肢截肢这类严重并发症,才满足赔付条件。孩子刚确诊,积极控糖,暂时没有出现并发症,不符合赔付要求。
杜莉很难理解其中的逻辑。医生反复叮嘱,规范控糖的目的,就是推迟甚至避免出现这些致残、致死的并发症。保险公司设置的理赔门槛,相当于只有治疗失败、身体出现不可逆损伤之后,才愿意承担保险责任。如果家长好好照顾孩子,血糖长期稳定,没有发生严重并发症,这份写着承保1型糖尿病的保单就无法兑现。她和保险公司多次沟通协商,始终没有改变拒赔结论,杜莉选择向武汉市江汉区人民法院提起诉讼,要求保险公司支付50万重疾保险金。
庭审过程里,保险公司坚持,合同条款已经白纸黑字写明赔付条件,投保时合同已经交付给投保人,杜莉签字就代表认可全部内容。法官梳理案件材料,重点核查这份保险合同的提示说明环节。这份保险合同全文多达44页,这份附加并发症的限制条款,没有做加粗、标红等突出提示,保险公司也拿不出有效证据,证明业务员在投保的时候,专门向杜莉讲解过这一条苛刻的附加理赔条件。
法院结合医学常识与保险法规作出判断。1型糖尿病本身就是胰岛功能完全衰竭的慢性重大疾病,患者终身依赖胰岛素,疾病对生活、健康的损害已经客观存在。保险公司在疾病名称纳入保障范围的基础上,额外增加并发症作为赔付前提,本质上属于限缩保险责任的格式免责条款。这类条款,保险公司必须在销售阶段,对投保人进行充分提示和明确说明,没有履行提示说明义务的条款,不对投保人产生法律约束力。
法院最终作出判决,保险公司需要向杜莉支付50万元重疾保险金。判决结果出来之后,不少正在持有重疾险保单的普通人开始重新审视自己手里的保险合同。很多人买保险的时候,只会看宣传页上罗列的疾病名称,很少逐字阅读藏在合同后半段的疾病定义、限制条件。保险业务员介绍产品时,大多重点介绍保障病种数量,对于疾病背后附加的隐性门槛,经常一带而过甚至不提。
国内重疾险行业有统一的重大疾病基础定义规范,但是部分保险公司会在基础规范之外,自行增加额外限定条件。同样是标注承保1型糖尿病,不同产品的赔付标准并不完全一样。普通人很难分辨宣传内容和合同原文之间的差别,等到生病申请理赔,才发现合同里藏着限制条件,矛盾纠纷就会集中爆发。
这起案件的判决,也给保险销售划定了底线。保险机构不能依靠密密麻麻的小字格式条款,设置违背普通人认知的理赔门槛。重疾险设立的初衷,是在被保险人遭遇重大疾病,家庭承担沉重医疗压力的时候,提供经济支持,而不是等到病情恶化致残之后,才启动赔付。投保人签字,不代表所有隐藏的限制条款都自动生效,对于免除、减轻保险公司自身责任的条款,销售环节的提示说明义务,不能省略。
我们普通人配置保险,不能只看宣传海报上长长的疾病清单。投保前,要重点查看目标疾病对应的完整定义,留意里面附带的限制条件。遇到业务员口头承诺的保障内容,一定要核对合同原文,口头介绍不能作为理赔依据。投保完成之后,妥善保管保单、投保沟通记录。后续如果发生理赔争议,可以通过银保监管渠道投诉,或者向法院提起诉讼,用法律维护自身权益。保险是风险工具,只有读懂条款,避开隐藏限制,这份保障才能真正发挥作用。