我们正在亲历一轮养老体系的"时代绝版"!现在拿着七八千上万退休金、走遍大江南北的这代退休人,正过着连不少发达国家老人都羡慕的舒坦日子。但别急着羡慕!这压根不是什么制度常态,而是人口红利高峰期留下的一次性窗口期。
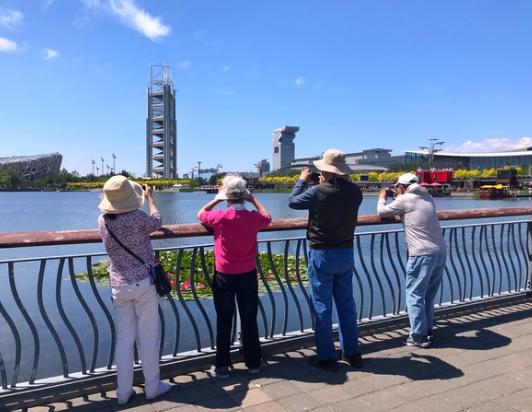
一到黄金周,各大景区里最显眼的群体,往往不是年轻人,而是成群结队的退休老人。
他们背着双肩包、举着丝巾,拍照打卡毫不手软,买东西出手就是几千块。
这种场景这两年越来越常见。
不少年轻人下班后刷到这种视频,心里不是滋味。
自己996干一个月,扣完房租房贷所剩无几;小区里的大爷大妈,退休金动辄七八千上万,比自己工资还高。
先别急着下结论说谁对谁错,把数据摊开看,这事比表面复杂得多。
截至2025年末,全国城镇职工基本养老保险参保职工3.94亿人,参保离退休人员1.52亿人。
算下来,差不多2.6个在职职工在养一个退休人员。
这个数字放在二十年前,是完全不敢想的。
上世纪90年代社保制度刚建立那会儿,缴费的人多、领钱的人少,抚养比一度超过5:1。
那时候几个上班族养一个退休的,压力没这么大。
现在领着高额退休金的这代人,主要是上世纪50年代到60年代初出生的一批人。
他们工作的时候,正好赶上中国人口最旺盛的阶段,每年新进入劳动力市场的人数量庞大。
这些人当年在工厂、机关、国企干活,工资不高,大部分利润都上缴国家做了积累。
当时国家给的承诺是,老了由国家养。
现在他们退休了,制度开始兑现这个承诺。
所以这里面有个背景很多人不清楚:这代老人年轻时候交的那点钱,其实根本不足以支撑现在的退休金水平。
现在发出去的养老金,很大一部分是当下正在上班的年轻人交的保费。
这就是社保的现收现付逻辑——年轻人交钱,给现在的老人发退休金;等现在的年轻人老了,再由那时候的年轻人交钱养他们。
整个制度靠的是代际之间的接力。
但这里有个巨大的变量,就是人口结构。
2025年全国出生人口只有792万,死亡人口1131万,人口已经连续多年负增长。
这意味着什么?二十年后,现在这批刚出生的孩子开始工作缴费,而五六十年代生育高峰出生的那批人,正好进入高龄退休阶段。
交钱的人变少,领钱的人变多。
国家卫健委的预测很直白,到2035年前后,中国60岁以上人口占比将突破30%,进入超老龄化社会。
再往后到2050年,老年抚养比可能达到1.9:1,也就是差不多两个劳动力就要养一个老人。
再看一组容易被忽略的数字。
清华大学五道口金融学院的测算显示,职工基本养老保险的社会平均工资替代率,已经从2015年的50%左右,降到了2023年的41.58%。
替代率这个词,说通俗点就是退休后拿的钱,跟上班时工资的比值。
国际劳工组织建议的最低标准是55%,OECD国家平均在63%左右。
我们现在这个数字,已经跌破了国际警戒线。
而且这个替代率的下降是趋势性的,不是短期波动。
原因很简单——缴费基数在涨,但养老金调整的幅度跟不上工资增长的速度。
这个窗口一旦关上,后面再赶上这波条件就难了。
不是制度变了,是支撑制度的人口底盘变了。
但这绝不意味着这代老人拿的钱不合理。
他们年轻时拿着几十块钱的月工资,在工厂三班倒,在农村修水利,把最好的年华献给了国家建设。
现在每个月几千块退休金,是历史欠账的逐步兑现。
真正需要面对的问题是:等80后、90后、00后这几代人退休的时候,靠现在这种现收现付的单一支柱,还能不能维持体面的养老水平?这也是为什么这两年国家一直在推多层次养老保险体系。
第一支柱是基本社保,第二支柱是企业年金和职业年金,第三支柱是个人养老金制度。
目前第一支柱占绝对主导,第二第三支柱的覆盖面还很小。
全国社保基金理事会的数据显示,2025年地方养老基金投资收益率达到5.76%,累计投资收益已经超过5500亿,说明国家也在通过市场化投资给社保基金增值。
方向其实很清楚:基本社保保基本,企业年金提水平,个人养老金做补充。
三条腿一起走路,才能应对老龄化的冲击。
回到最开始那个问题,现在的老人是不是赶上了最好的时候?从人口周期的角度看,确实是。
这不是谁占了谁的便宜,而是一代人有一代人的历史坐标。
与其纠结于代际之间的攀比,不如早点看清楚这个趋势,为自己的养老多做一层打算。
毕竟社保这张大网能兜住底线,但想要退休后还能满世界旅游,光靠它不够。
评论列表