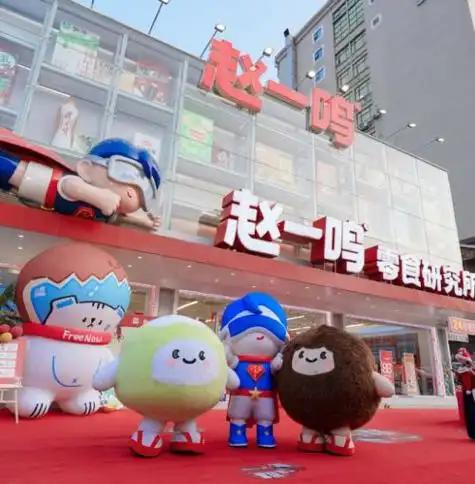
从临时天堂到闭店重灾区,曾经那个让县城年轻人拎着满满一购物袋拍照发朋友圈的赵一鸣,怎么就走到了今天这一步。
从2023年11月到2024年6月,仅7个月时间,门店就从几千家一路冲到上万家。
截至2025年11月底,门店数已经超过2.1万家。
这个速度别说同行傻眼了,就连路过的消费者都得愣一下。
与此同时,他的业绩也在跟着往上冲。
2024年,赵一鸣全年商品交易总额做到555亿。
2025年前三季度又直接冲到了661亿。
可现在再看,赵一鸣经营画风已经变了。
加盟商亏损严重,闭店消息越来越多,门店还被爆出用糖找零、食品安全翻车,各种负面新闻一波接一波。
曾经跑得最快的零食顶流,突然变成了加盟商的噩梦。
赵一鸣的创始人赵定曾经在江西宜春做了十几年炒货生意,对成本和供应链门清。
2015年,他在宜春开出第一家赵一鸣零食店,最初只是个不起眼的街边小店。
真正起飞是在2019年,赵一鸣正式品牌化运营,打出比超市便宜的旗号,采用工厂仓库门店的短链模式,砍掉中间商,价格比超市低25%左右,一下就戳中了县城老百姓的痛点。
2023年11月,赵一鸣和临时很忙闪电合并,组成明明很忙集团。
集团门店从2023年末的6585家狂飙到了2025年末的21948家,两年营收也从393亿涨到了661亿。
赵一鸣自己门店数也破了万,从一个县城炒货店到万店巨头,只用了不到4年。
四年干到上万家店,这速度堪比坐火箭。
赵一鸣崛起的最核心优势就是极致性价比,价格够低。
厂家直供砍掉中间商,没有中间商赚差价,价格压到比超市低25%。
门口摆着1.2元的矿泉水,0.8元的巧克力,和早年全场2元的百货店逻辑一致。
给人的第一印象就是买到就是赚到,这对县城消费者来说,花同样的钱买更多东西,吸引力极强。
随后品牌启动疯狂开店策略,抢占下沉市场。
赵一鸣瞄准县城和乡镇,这里房租便宜,人工成本低,消费占比却不低。
大约60%的门店都在县城及乡镇,2023年才几千家店,2025年直接破万,平均每天新开21家。
赵一鸣的零食店像毛细血管一样渗透进了中国最广袤的下沉市场。
最后重要增长动力是社交媒体种草。
当一家零食店成了社交货币,它的热度也就被彻底点燃了。
三招发力,赵一鸣迅速走红,但成也萧何,败也萧何,曾经的王牌打法现在也开始反噬。
品牌开店密度过高,同品牌门店之间互相分流。
一条街上开出两三家赵一鸣,客流被严重稀释。
在青岛一条不足500米的街道上就开设两家明明很忙门店。
这种门店密度过高的情况直接导致了单店月营收下滑1万多元,很多加盟商月营业额要30万才能盈亏平衡。
现实中多数门店平日单日营收仅千元左右,收入下滑直接导致加盟商亏损,闭店潮随之到来。
开一家赵一鸣总投入是55万到60万,官方宣传毛利率能达到18%~20%,回本周期18~24个月。
但实际2025年上半年单店月利润仅5500元,回本周期超过30个月。
2022年14家加盟店倒闭,2023年44家,2024年飙升到273家,闭店率从0.74%涨到1.9%。
2025年前三季度集团闭店已达211家。
近年零食店的行业红利已经吃完。
2023年到2025年,量贩零食赛道疯狂扩张,全国门店突破4.5万家,市场份额被不断摊薄。
行业净利率只有2.5%~2.75%,相当于卖40块才赚一块。
赵一鸣自己的净利润率也只有2.1%,刚开店就赚钱的时代结束,行业进入贴身肉搏阶段。
外部竞争激烈,加盟商怨声载道,背后更深层的问题来自品牌自身。
品牌存在假便宜真套路的操作,被消费者逐步看破。
门店门口摆着低价大牌水和饮料,制造全场便宜的错觉,但散装小品牌零食按斤售卖,算下来比超市还贵。
有消费者反映,康师傅方便面打着打折旗号,拿回家才发现是零食专供版,分量比超市少一截,折下来没有优惠。
品牌采用大牌低价引流,靠小牌杂牌盈利。
2025年,多地消费者投诉赵一鸣门店用陈皮糖代替现金找零。
河北沧州出现9毛找糖的案例,广东肇庆有消费者遇到门店强制用糖果找零。
官方虽回应不允许强制,但非现金等价物直接代替货币找零的操作,本身不符合消费交易规则。
多地监管部门专项检查发现,赵一鸣门店存在未规范使用食品标签、进货渠道不规范的问题。
黑猫投诉平台上明明很忙旗下产品的投诉累计就超过了千条,涉及无生产日期等问题。
在疯狂开店的阶段,品控成了最先被牺牲的环节。
品牌扩张模式本质上靠加盟商的资金滚动,加盟店收入占比高达98%以上。
总部赚取供货利润和加盟费,经营风险全部转移给加盟商。