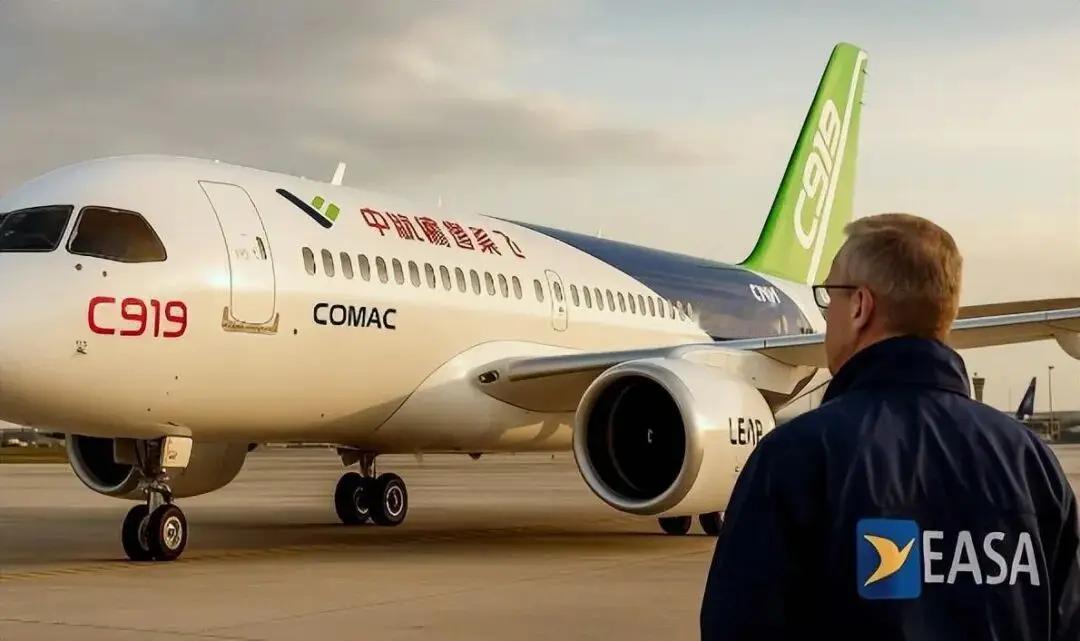
欧美倘若真的一条心,死活不给C919发国际适航许可,那结局无非一句话:咱们的大飞机哪怕技术再过硬,也跨不出国境线,压根打不进欧美市场,更别谈跟波音、空客掰手腕了。
网友评论:说到底,适航证就是一张入场券,人家攥着不松手,你再能打也只能在自家院子里转悠。
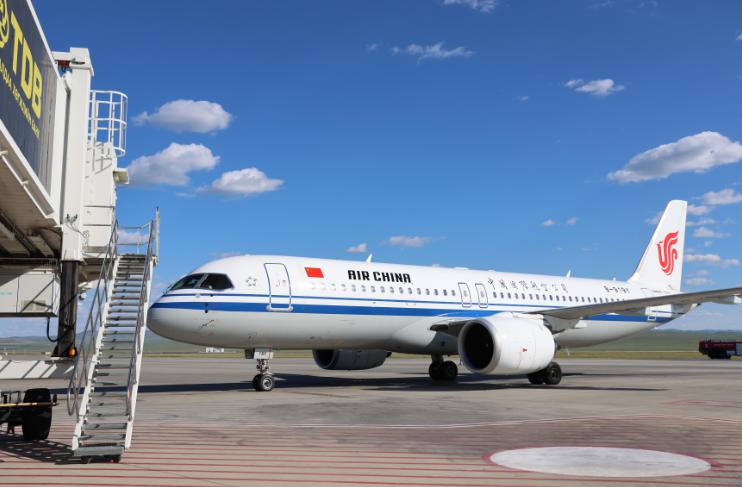
2026年8月12日下午三点出头,一架喷涂着国航标志的C919从北京首都机场起飞,一个多小时后稳稳落在蒙古国乌兰巴托的成吉思汗国际机场。这是C919头一回执飞定期国际商业航线,机上坐的是普通旅客,不是观摩团,不是试飞员。
这件事的意义,比很多人想的要重。它说明C919没有干等着欧美的“入场券”,而是换了一条路先走出去。蒙古国和中国之间签了适航双边认证协议,C919拿着中国民航局发的型号合格证,在蒙古国就被认了。
同样的逻辑,文莱在2025年10月就修改了本国民航法规,正式把中国民航局的适航标准列为自己可接受的设计国标准。
也就是说,C919能不能飞出中国,不取决于某一个国家或者某一个机构点不点头。路是走出来的,一条走不通,还有另一条。
但话说回来,标题里那句话戳中的焦虑是真实的。欧洲航空安全局和美国联邦航空管理局的认证,至今仍然是全球民航市场里分量最重的两块牌子。拿不到EASA的型号合格证,C919就没法在欧洲任何一个国家注册运营,也就进不了欧洲市场。
FAA的认证同理,没有它,美国市场连门都摸不到。波音和空客之所以能垄断全球干线客机市场几十年,靠的不只是飞机造得好,更靠这两个监管机构手里的认证权,它们把规则攥在手里,后来者想进来,就得先过这道关。
没有欧美认证,C919能飞的地方确实有限。亚非拉不少国家的民航监管能力薄弱,它们认欧美的证,欧美不给,它们也不给。这是一个现实,没必要回避。
可事情的另一面是,这个“卡死”的动作,恰恰在倒逼出一些原本可能不会这么快发生的变化。
2026年1月,欧洲航空安全局的试飞员就已经在上海对C919开展了试飞评估。到了7月,多个消息源证实,EASA的飞行测试已经接近尾声,测试中没有发现C919存在重大硬件安全风险。
试飞员做了失速测试、极限机动、复杂气象条件下的操控评估,还专门让欧洲籍机长在模拟机上验证驾驶舱的人机交互设计。一位参与技术交流的人士说,EASA的测试人员那几个月几乎长期驻扎在上海。
这说明什么?说明欧洲人自己也在动,认证流程在走,不是完全堵死的状态。EASA的认证分四个阶段,试飞属于第三阶段,后面还有数据分析和技术验证。
两名消息人士都提到过一个词:政治因素可能拖慢进度。认证从来不只是技术问题,但技术层面的推进本身就有意义,它意味着飞机本身经得起看,剩下的博弈在谈判桌上。
而真正让局面发生质变的,是国产发动机的进度。C919目前用的LEAP-1C发动机来自CFM国际,这是GE和法国赛峰的合资公司。供应链上被人捏着的滋味,2020年前后那几年已经尝过了。
东方证券2026年3月的一份研报直接点出了这个风险:国外对发动机等核心部件的出口态度反复,C919的交付曾因此受到扰动。
长江1000发动机,也就是CJ-1000A,是解这道题的钥匙。航发动力控制在2026年初对投资者的回复里,把长江发动机配套研制列为“十五五”重点项目,措辞是“紧前安排”。
东方证券的判断是,国产发动机2026年进入关键攻坚阶段,有望在2027年迎来适航取证。中泰证券在2026年1月的报告里也提到,民航局已经就CJ-1000A发动机的专用条件公开征求意见,这本身就是取证流程往前走的信号。
一旦国产发动机装上了C919,欧美在供应链上的钳制力就少了一大截。飞机的心脏是自己的,别人想卡也找不到下手的地方。
再往远看一层,C919瞄准的未必只是欧美市场。东南亚、中亚、非洲、拉美,这些地方的航空需求在涨,但波音和空客的产能已经排到了好几年之后。
全球民航飞机紧供给的局面,机构判断未来五到八年都不会缓解。这意味着什么?意味着C919哪怕只拿到这些非欧美市场的份额,订单量也足够支撑它活下去、迭代下去。
文莱认可了中国民航局的适航标准,老挝在考虑购买C919,马来西亚的航空公司表现出兴趣。这些市场的体量单个看不大,但加在一起,足够让C919积累海外运营数据、建立维修保障体系、打磨国际服务流程。
这些事,恰恰是拿到欧美认证之前必须做的功课。没有这些积累,就算EASA明天发证,商飞也未必接得住欧洲市场的运营要求。
这盘棋的走法,不是硬等一张证,而是把能飞的地方先飞起来,把能换的零件先换掉,把能签的双边协议先签下来。等到这些事都做到位了,欧美那张证的重要性,反而会下降。不是说不想要,而是说,到了那个阶段,给不给,主动权就不完全在对方手里了。