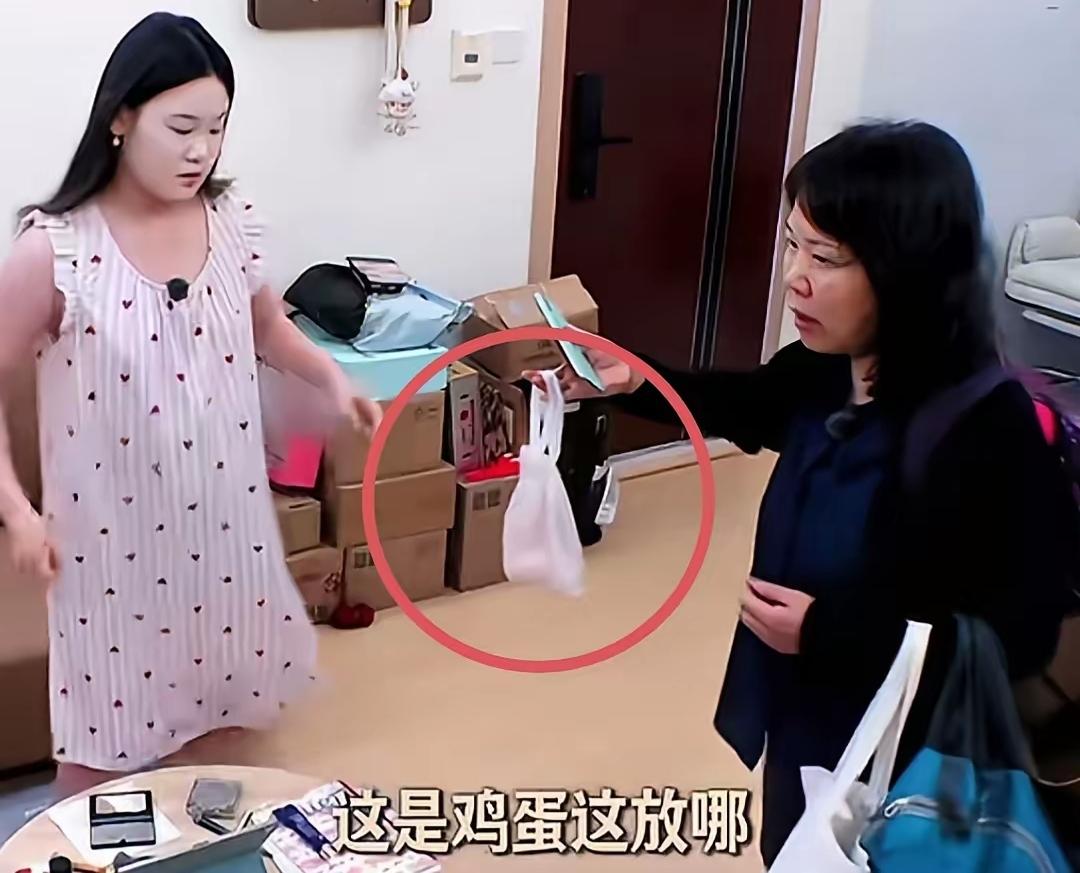
30岁的小两口,瞒着双方父母,偷偷背了800万贷款,在上海买下一套总价千万的房子,每月固定要还3.6万。更出人意料的是,女方目前已经没了工作,家里还得养一个孩子。她如今抱怨道:“我娘家人都说特别支持,因为我从小就是他们眼里的骄傲,所以我做的任何选择,他们都特别信得过,也觉得很光彩。”可婆婆却很不高兴。
有网友评论:拿信任当底气,拿贷款当勇气,最后扛雷的还是一家人。
这对夫妻的决定在旁人看来近乎疯狂。丈夫一个人的工资,要覆盖三万六的月供、孩子的开销、日常的生活成本,任何一环都不能出问题。妻子失业之后,家庭的收入结构从双支柱变成了单支柱,而那个支柱连晃都不能晃一下。
偏偏这套房子本身也没给婆婆留什么面子。老人家从外地赶到上海看新房,走进大堂就觉得不对劲,坐进电梯的时候,轿厢上升过程中的声响和晃动让她脸色越来越沉。她心里的账很简单:一千万,在老家能买顶好的房子,在上海怎么就换来这么个东西。
然而账不是这么算的。上海一千万的房子,去掉公摊和地段溢价,到手的居住品质大概率就是婆婆看到的样子。这不是小两口眼光差,是一千万在这座城市里本来就不经花。
这里真正微妙的地方在于,两家老人对同一件事的态度差了十万八千里。女方父母从头到尾没说过一个不字。女儿从小到大都是别人家的孩子,读书顺、工作好,做什么决定在他们眼里都有道理。这种信任听着温暖,细想却有点让人后背发凉。信任一个人和替一个人兜底是两码事,可很多时候老人分不清。
婆婆那边就务实多了。她未必懂上海的房价逻辑,但她懂一件事:儿子和媳妇手里没有退路了。月供二十年,谁也不敢保证这二十年里不出事。更何况,事情已经出了。
妻子失业这件事,像一根针扎破了所有乐观的假设。原本两个人赚钱还贷,压力分摊,日子紧是紧,但不至于喘不过气。现在只剩下丈夫一个人扛,而他所在的公司也不是铁打的。这年头,三十多岁被优化的人满大街都是,谁敢拍着胸脯说自己稳。
值得说的是,这对夫妻并不是孤例。前两年上海还有另一对夫妻,房贷月供六万,两人双双失业,手里捏着一百五十万的裁员补偿,算下来连三年都撑不住。那个案例比这个更刺眼,因为补偿金是看得见的尽头,而这对小夫妻的尽头在哪里,没人算得清。
两家人最终都选择了出手。娘家那边可能出得痛快些,婆家这边嘴上骂着,钱该掏还是掏了。养老积蓄被挪出来填月供,老人家退休的安稳日子被推迟了,或者说,被取消了。
妻子后来在网上说,两年过去大家都接受了。接受这个词用得很轻,但分量不轻。接受意味着不再指望这套房子能带来什么,只求它别把全家拖垮。
说到底,这就是一场用两代人的安稳去换一套老房子的赌局。年轻人想在大城市扎根的心情可以理解,但扎根的方式有很多种,这对夫妻选了成本最高、容错率最低的那一种。他们押上的不只是自己的未来,还有四个老人的晚年。
婆婆的不满不是刻薄,是清醒。当一个人眼看着子女往坑里走却拦不住的时候,抱怨几句已经是最克制的反应了。房子是拿来住的,不是拿来把全家绑上战车的。你觉得这对夫妻能撑到最后吗?