当 “负债潮” 真的到来,十年之后,究竟是名下有房的人过得更舒服,还是无房一身轻的人更从容? 这个问题背后,牵扯着无数中国家庭的现实取舍。
放在十几年前,答案几乎没有悬念。那时候买房就是上车,房贷被看作普通人能抓住的最大财富杠杆。只要手里握着房产证,大家默认日子会越走越稳。可到了现在,负债压力压在千家万户肩头,这个选择题,早就没有标准答案。
先说说高位上车、背着沉重房贷的那群人。重庆的潘明,几年前在市场高点买下一套房子,后来收入下滑,扛不住持续的月供,只能选择卖房。
房子卖掉拿到的钱,还不够结清剩余贷款,最后还要额外拿出两万块,补上差额才能把房贷还清。安徽的胡俊熙情况更难,当初一百多万入手的房子,最后五十多万出手,还要向亲友借26万,才能了结这笔债务。
这类家庭最害怕的,不是房价小幅下跌,而是收入突然中断。房贷不会因为你降薪、失业就暂停扣款。一旦家庭失去稳定收入,每月固定的月供就会变成悬在头顶的石头。不少家庭掏空两代人的积蓄凑首付,再背上二三十年贷款,手里几乎留不下应急存款。遇到家人生病、行业裁员,资金链很容易紧绷。
当然,不是所有有房的人都活得煎熬。在核心地段入手、杠杆很低,月供只占家庭收入很小一部分,还预留了充足应急资金的家庭,心态完全不一样。房子能解决居住刚需,不用每年跟着房东涨租、被迫搬家。孩子入学,老人养老,都有一个稳定的落脚点。哪怕房价不涨,至少不用持续支付房租,守住了生活的基本底盘。
再看选择不买房、无债一身轻的群体。他们不用每个月被固定账单束缚,手里握着现金流,职业选择更自由。行业不好的时候,可以大胆换城市、换赛道,不用担心断供风险。家庭遇到突发开支,存款可以随时动用,不会被不动产牢牢锁住。
但无房的日子,也藏着看不见的成本。租房最大的痛点,就是缺乏长期稳定感。房东可以到期不再续租,或者直接上调租金。每一次搬家,都要耗费大量时间和精力。对于打算长期定居、养育孩子的家庭,麻烦会更多。很多城市的教育资源,和房产、户籍深度绑定。等到年纪变大,不少房主不愿意把房子租给老年人,有钱也未必能顺利租到合适的住处。
还有一层容易被忽略的问题,就是现金的购买力。长期把钱放在存款账户,低利率环境下,购买力会慢慢被消耗。十年时间,手里的存款账面数字没变,能买到的东西却变少。不少无房家庭,看似手里有钱,可迟迟找不到稳妥的保值渠道,钱慢慢缩水。
所以十年后的差距,从来不是有没有一本房产证这么简单。真正拉开生活质量的,是负债和收入是否匹配,手里有没有足够的备用资金。
高杠杆、透支全部积蓄买房,就算拥有房产,一旦遇上行业波动,未来十年大概率会活得小心翼翼。低负债、核心地段的自住房,加上充足现金流,房子就是生活的底气。
选择不买房,手里保留大额现金,能扛住短期风险,但要提前规划长期居住、养老和子女教育的方案。如果只是把钱随意存放,不做任何规划,十年下来,也未必能过得从容。
房子本身没有好坏,负债也不全是洪水猛兽。它只是一种工具。负债潮之下,普通人最该避开的陷阱,就是盲目跟风,把未来几十年的收入,一次性押在房产上。安家的前提,是保住家庭抗风险的底气。
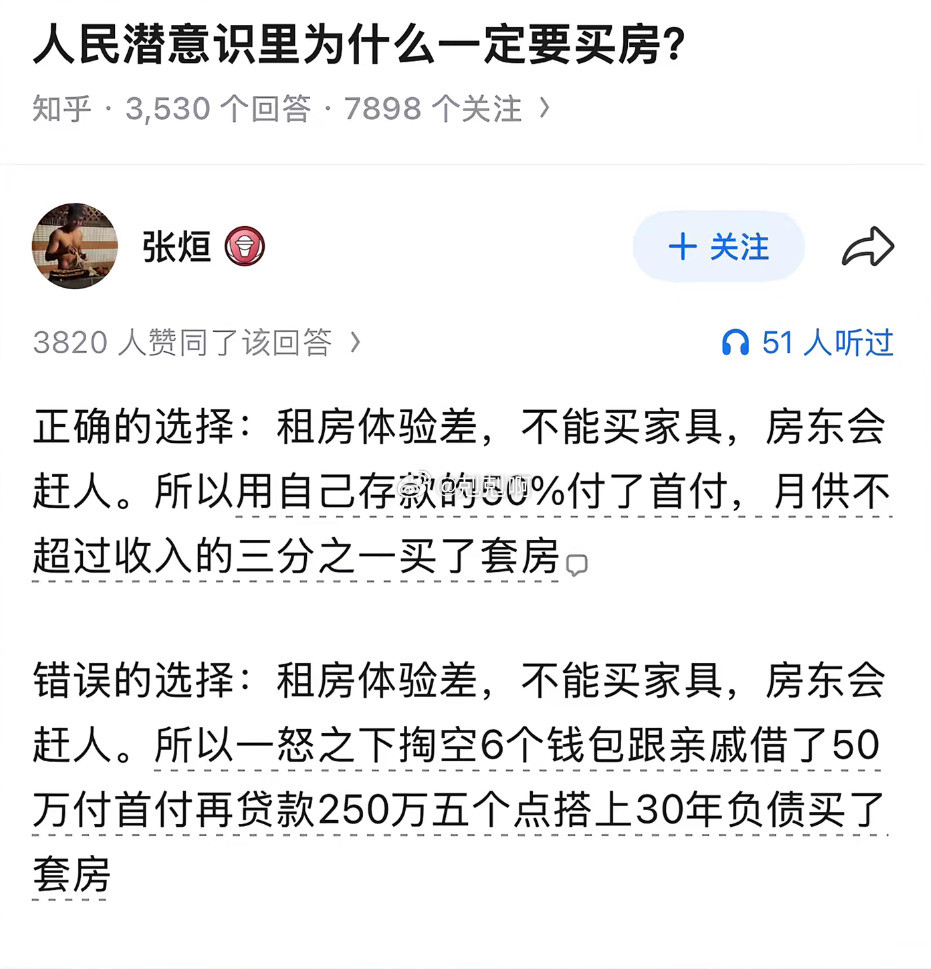
很多人纠结到底要不要买房,本质是在选择两种不同的风险。有房的人,承担资产贬值、收入下滑还不上贷款的风险。无房的人,承担租金上涨、居无定所、现金购买力缩水的风险。没有哪一个选项可以完全躲开压力。
十年之后谁更舒服,拼的不是当年的一次选择,而是漫长岁月里,家庭收入的稳定性,以及应对意外风险的准备。
你觉得,普通人当下,该不该背上房贷买房?