每到秋天,关于养老金的消息总能冲上热搜,评论区里最常见的一句话就是"这个月到底涨不涨"。
很多人盯着的,是卡里下个月能不能多出三百两百,仿佛这才是养老的头等大事。
可真要把目光放长远些就会发现,决定一个人晚年过得安不安稳的,从来不是某个月多领的那点钱,而是整套制度能不能稳稳托住每一个劳动者。
社保养老这盘棋,下的是几十年的长线,比起一次性的"红包",更值得关心的是参保方不方便、账户安不安全、人走到哪儿待遇能不能算清楚。
热闹归热闹,真正的变化藏在那些不显眼却关乎根本的政策调整里。
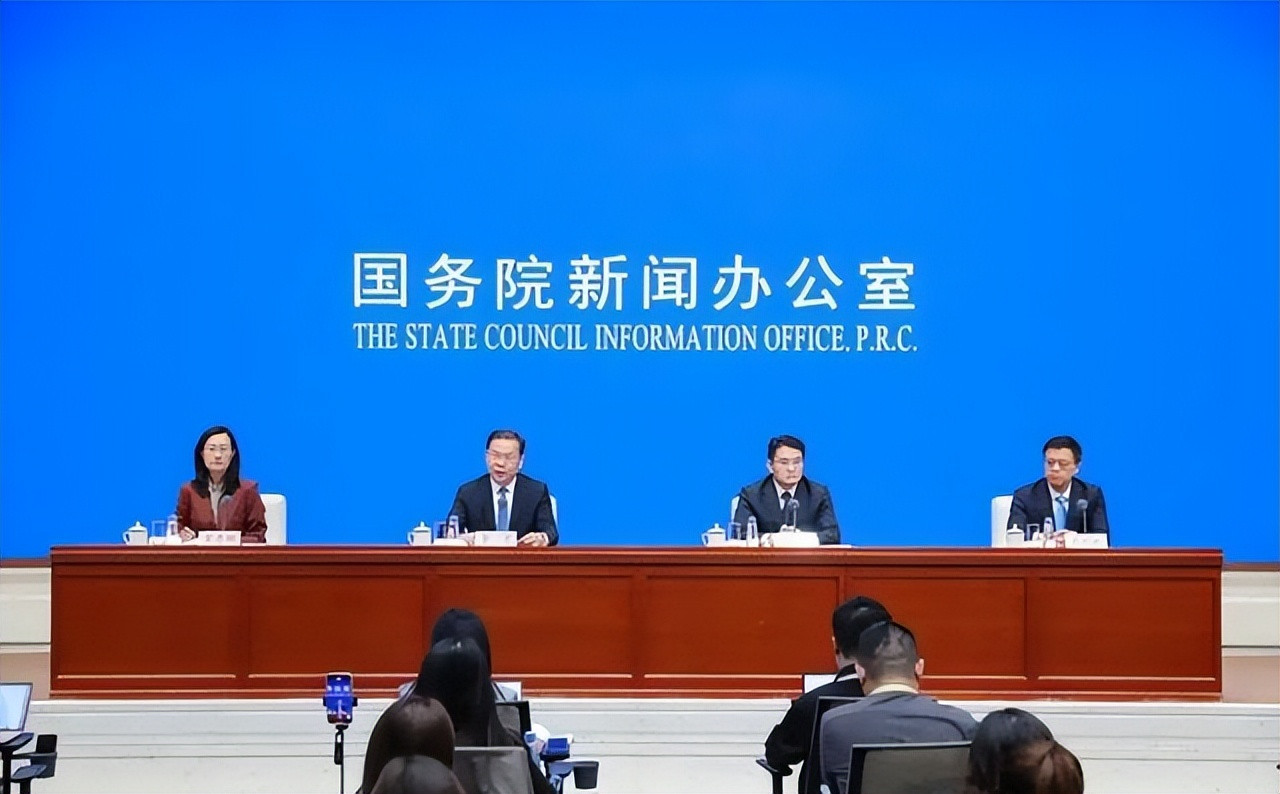
国新办近期举行的"开局起步'十五五'"系列主题新闻发布会上,人社部释放出的信号,和网上流传的"全员涨钱通知"完全是两码事。
发布会的重点压根不在于给所有退休老人直接加多少,而是把今后五年社保养老怎么升级、怎么更贴合不同人群,讲出了更清晰的路子。
人社部新闻发言人、副部长李忠在会上介绍,下一步要鼓励支持灵活就业、新就业形态人员参加职工养老保险,积极开展扩大企业年金覆盖面试点,扎实推进个人养老金制度实施,完善社保关系转移接续,推进更多社保服务全国通办、社保卡一卡通用,同时加强社保基金安全监管和保值增值。
几句话听着平淡,分量却不轻,几乎把未来几年养老领域的走向都点到了。
底数其实相当扎实。
截至今年九月底,全国基本养老保险、失业保险、工伤保险参保人数分别达到十点七九亿人、二点五一亿人、三点二七亿人,三项社会保险基金累计结余十一点二万亿元。
拿着这组数字再说"钱不够用了",多少有点杞人忧天。
真正让管理者睡不着觉的,不是基金没钱,而是钱用得合不合理,是还有多少人参保门槛太高、流程太绕,是有没有一部分人被漏在了保障网之外。
把"发布会"三个字直接等同于"发钱通知",恰恰误读了国家的用意。
每年真正和加钱挂钩的,是年中的年度调整,那时候才会公布普调涨幅,近些年全国总体调整水平大多落在百分之二到百分之三的区间,秋天的发布会讲的是制度框架,不是短平快的进账。
绕不开的是那两亿左右的灵活就业和新就业形态劳动者。
外卖骑手、网约车司机、带货主播、自己开个小工作室的创业者,还有一年换好几份活儿干的年轻人,正成为就业市场里越来越庞大的一群。
可他们过去常被卡在参保难、交不起、平台顾不上的尴尬处境里。
李忠在发布会上专门提到的新就业形态劳动者权益保障办法,正是冲着这群人去的。
眼下全国多数地区已经放开灵活就业人员在就业地参加职工养老保险的户籍限制,参保不再被一纸户口拦住,权益跟固定工之间的差距也在慢慢拉平。
与此同时,缴费门槛会继续往下调,缴费档次分得更细,让收入高低不同的人都能找到合适的那一档。
交养老保险到底亏不亏,是最容易钻进死胡同的一个念头。
总有人掰着指头算"万一没活那么久,交的钱不就白瞎了",可养老保险的内核本就是社会互助加个人储蓄的结合,靠的是长期累积,累计缴费年限、每年缴费基数的高低,直接决定了将来每月能领多少。
至于邻里之间口口相传的"一次性补缴十几年、立马回本赚翻"的传说,更要留个心眼。
这类所谓"抄近道"的做法,往往只是个别地区短期试点,长远看不会在全国普遍放开一次性补缴。
目前能由国家按政策代缴城乡居民养老保险的,主要是低保户、重度残疾人等特殊困难群体,普通灵活就业者还得靠自己提前谋划。
骑手和司机们反馈里最真实的一条,其实不是交不起钱,而是搞不清交多少才划算、怕政策一变不知道怎么算,这恰恰是社会化服务接下来要补的短板。
流动越来越快、跨城生活成了常态,早点有一个全国统一、随身可带的保障账户,才是最踏实的靠山。
说到养老的"几根柱子",国家这些年一直在搭。
真正落到实处、人人都靠得上的,是第一支柱也就是基本养老保险,这是所有人的兜底盘。
第二支柱的企业年金、职业年金和第三支柱的个人养老金虽然喊了多年,推广开来却没那么顺。
企业年金本质是用人单位和职工在参加基本养老保险基础上自建的补充养老制度,单位缴费每年不超过工资总额的百分之八,单位和个人合计不超过百分之十二,好处是退休后能多领一份、还能帮企业留住人才。
可现实里不少普通打工人连自家单位有没有年金都说不清,参与度最高的反倒是机关事业单位和大型国企。
真正亟需补上这一课的,是大量中小微企业和自由职业者。
按发布会的精神,今后几年扩大企业年金覆盖面的试点会铺得更开,给地方灵活探索留出更多政策空间,这对缓解老龄化压力、留住技术工人都是实打实的好事。
第三支柱的个人养老金,这几年脚步明显加快。
制度自二〇二四年底起已扩大到全国,所有参加基本养老保险的劳动者都能参与,每年一万二千元的缴费享受税前扣除,部分地区还叠加了地方补贴。
截至二〇二五年末,个人养老金开户人数已经突破一点五亿,产品池也扩充到上千只。
但热闹的开户数背后,是持续缴存人数偏少的现实——账户开了不少,真金白银长期往里存的却没那么多。
这其实不难理解,多数家庭日常被房贷、医疗、孩子教育挤得紧巴巴,很难拿出闲钱长期锁定。
笔者以为,个人养老金更该被当成一份长线的补充保障,而不是追涨杀跌的短线理财,只有在日常开销、医疗、房贷这些刚需安顿妥当、手头还有余钱时再考虑,拼的是复利和规则红利,而非一时的高回报。
对独生子女家庭或是预计未来养老负担偏重的人来说,适度参与倒不失为给自己提前减压的办法。
还有一类变化看着不起眼,却和每个人的钱袋子安全直接相关。
基金体量越大,盯上它的不法分子就越多,打着"补发养老金""提前退休""代办补缴"旗号的骗局屡见不鲜,受害的中老年人不在少数。
规范的提醒其实很简单:所有社保业务都应当在人社部门官方平台、国家社会保险公共服务平台和一二三三三热线办理,但凡有人要求线下交材料、私下打款、提供短信验证码,基本可以断定八成有诈。
这次把基金安全监管提到和保值增值"同等重要"的位置,透露出一个清晰的转向——风控的底线越来越被看重,投资收益不再是唯一的衡量标尺。
至于大家关心的异地参保和社保转移,线上业务铺到全国确实方便了不少,但"全国通办"并不等于"全国一个待遇"。
各地缴费基数、养老金计发标准、补贴政策本就有差异,符合规定的缴费年限可以跨地累计,重复参保却不能重复领取,每一笔缴费都要按实际政策落地。
往后几年,一人一卡、一号通办、异地可查会越来越成为标配,信息不对称的灰色地带也会被一点点挤掉。
归根结底,养老保障牢不牢靠,撑起的是整个社会的安全感。
与其每年掐着指头等那下月多出的二三百,不如多留意新制度能不能让更多人更方便地参保、卡里的钱能不能安全无忧、人在城市之间流动后待遇还算不算得清楚。
社保改革能给普通人的最大实惠,是让企业职工、工地工人、灵活就业者和自由职业者,都能握着一个属于自己的安全账户,体面地老去。