标签: 钟睒睒
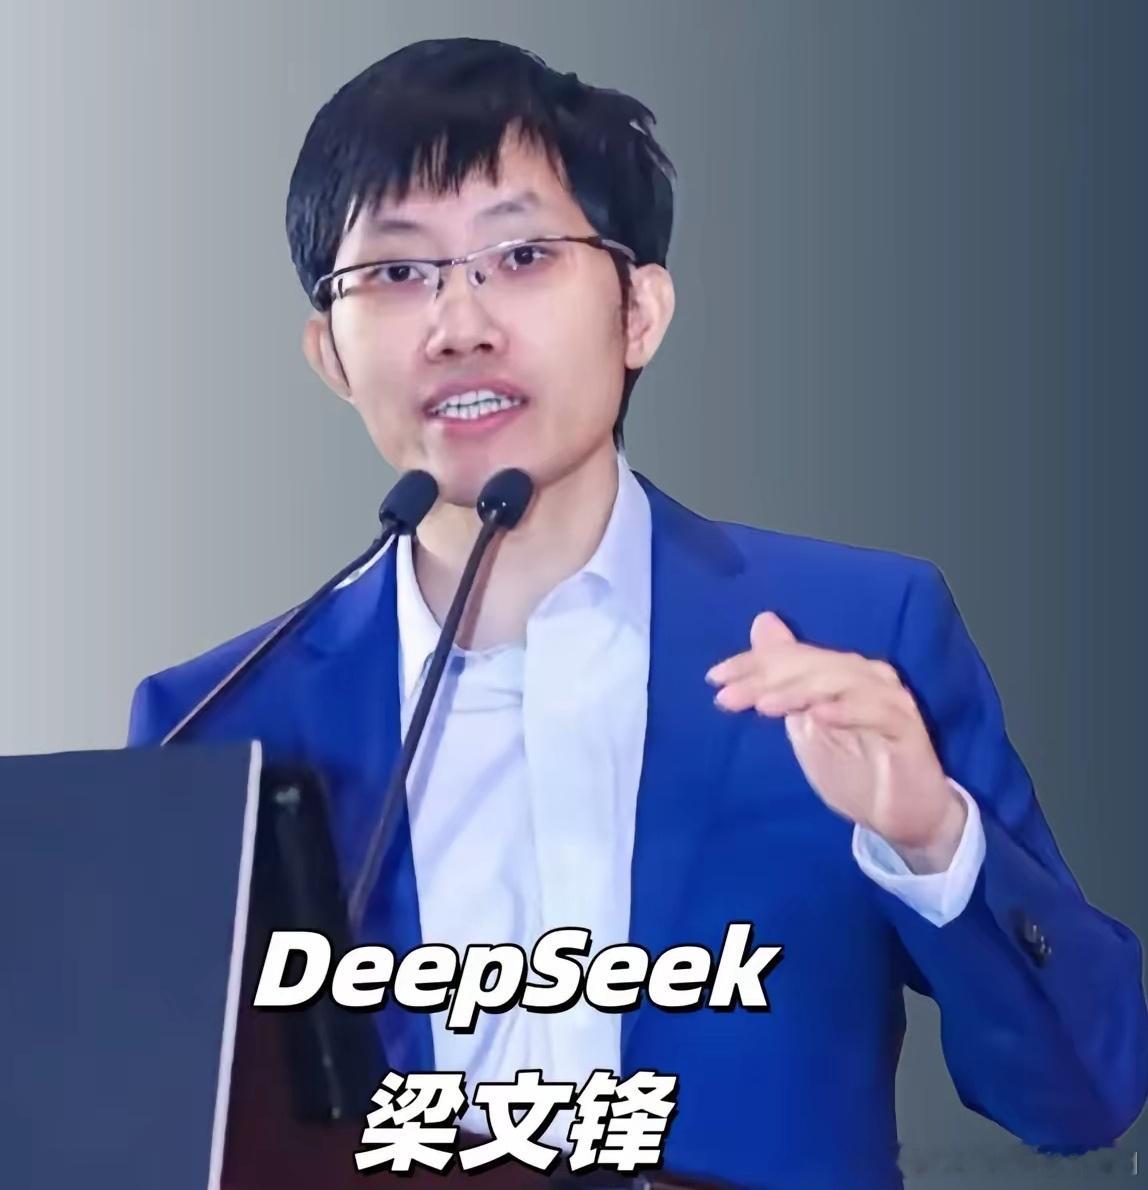
《中国首富,要换人了?》取代张一鸣、钟睒睒的,很可能是梁文锋。这一次财富飙升的速度,比以往任何一次都
《中国首富,要换人了?》取代张一鸣、钟睒睒的,很可能是梁文锋。这一次财富飙升的速度,比以往任何一次都快。据悉,DeepSeek已在筹备科创板IPO,计划年内启动上市。上市后市值预期1.5万亿到2.5万亿。按梁文锋约78%的持股计算,他的身家将轻松突破千亿美元,超过身家约693亿美元的张一鸣《中国首富,要换人了?》取代张一鸣、钟睒睒的,很可能是梁文锋。这一次财富飙升的速度,比以往任何一次都快。据悉,DeepSeek已在筹备科创板IPO,计划年内启动上市。上市后市值预期1.5万亿到2.5万亿。按梁文锋约78%的持股计算,他的身家将轻松突破千亿美元,超过身家约693亿美元的张一鸣。过去几十年的首富更迭史,就是一部浓缩的时代变迁史:2013年,王健林以1350亿元身家登顶。2017年,许家印以2900亿元接棒。那些年,身边所有人聊天都会关心一个问题:买房了吗?如今,几乎没人再问了。王健林还在卖资产续命,许家印被判牢底坐穿。而这几年,中国首富一直是钟睒睒、张一鸣的“二人转”。2021年,钟睒睒凭借一瓶农夫山泉问鼎首富。张一鸣冉冉升起,抖音用户从几亿涨到十几亿。中国人的时间被算法重新分配。2024年,张一鸣首次登顶。2025年钟睒睒夺回,但很快又还了回去。如今,7亿人每天在抖音上花掉近两个小时,使用时长超越微信。很多人以为,张一鸣的首富至少能再坐几年。谁曾想,横空出世一个梁文锋。据彭博亿万富豪指数,梁文锋的身价在过去一年从10亿美元飙升至395亿美元,增长38.5倍,成为全球财富增长最快的亿万富豪。王健林和许家印那个年代,2000多亿是天花板。张一鸣身家近5000亿,已经是前者的两倍多。而梁文锋还没坐上首富的位子,DeepSeek的估值就已经是万亿量级的故事。真是长江后浪推前浪,一代更比一代强!
2025年的千亿富豪榜直接给我看懵了,足足41个中国人身家破千亿,比去年的数量又涨了一截。钟睒睒以5
2025年的千亿富豪榜直接给我看懵了,足足41个中国人身家破千亿,比去年的数量又涨了一截。钟睒睒以5300亿稳稳守住首富位置,张一鸣4700亿紧随其后,马化腾4650亿只差一步,后面从曾毓群到雷军,身家全是三千亿梯队,随便拎一个出来,财富体量都能顶得上不少城市一整年的GDP。更炸的是新晋90后首富王兴兴,之前90后首富的纪录才202亿,他直接靠着宇树科技上市把身家干到1300亿。人家可不是靠风口炒起来的,19岁就啃双足机器人技术,创业初期连工资都快发不出来,死磕了十几年才把四足机器狗做到国际一流水准,这次宇树开盘直接冲到1100元,涨幅629.44%,直接把硬科技造富的神话拉到了新高度。
冰火两重天!农夫山泉狂揽89亿,娃哈哈新品直播62场销售额不足10万。农夫
冰火两重天!农夫山泉狂揽89亿,娃哈哈新品直播62场销售额不足10万。农夫山泉半年报狂揽89亿净利润,茶饮业务收入占比登顶,稳稳守住行业龙头地位,历经舆情风波后依旧逆势增长。钟睒睒在经历风波后一直说“相信自己能等到天明”,他也确实做到了。如今亮眼的半年报加上口碑逆转,可谓是打了一个漂亮的翻身仗。反观宗馥莉操盘的宏胜啵啵汽水铺,62场直播销售额不足10万元,粉丝仅九百余人,线上带货转化率低迷,和元气森林千万级线上销售额差距悬殊。饮品红海竞争之下,老牌企业转型并不容易,背靠供应链优势却在线上渠道水土不服,流量运营、达人分销布局明显滞后。时代浪潮里,情怀终究抵不过市场实打实的业绩,老牌国货想要破局,还得沉下心打磨渠道与产品力。
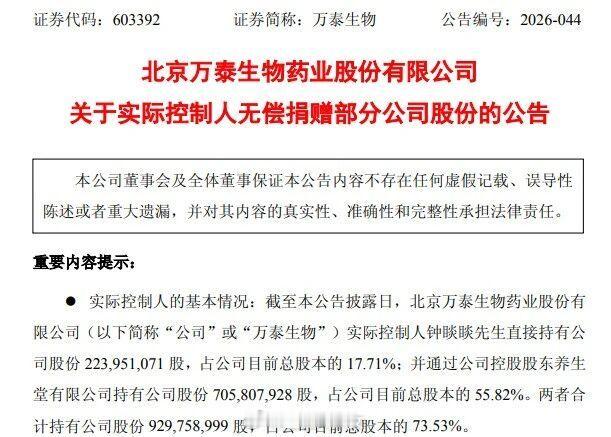
钟睒睒捐了9.27亿,持股从73.53%降到70.92%——捐了9个亿,公司还是
钟睒睒捐了9.27亿,持股从73.53%降到70.92%——捐了9个亿,公司还是他的。比一比:虞仁荣,2025年12月向宁波东方理工大学教育基金会捐了3000万股豪威集团股票,市值36亿。截至2025年12月已累计捐出价值53亿元的股票,被评为2024年度“中国首善”。马化腾,曾捐出1亿股腾讯股票,折合超138亿元。雷军,2021年将3.08亿股小米股票转入雷军基金会,持股从10.63%降至9.12%。何享健,2017年捐出1亿股美的股票+20亿现金,累计60亿。钟睒睒捐了9亿,虞仁荣捐了36亿,马化腾捐了138亿。数字有大小,但逻辑都一样——捐了股票,公司还是自己的。慈善是真的,控股权是稳的,账是算得过来的。钟睒睒捐赠虞仁荣马化腾雷军何享健毛启盈AI圈
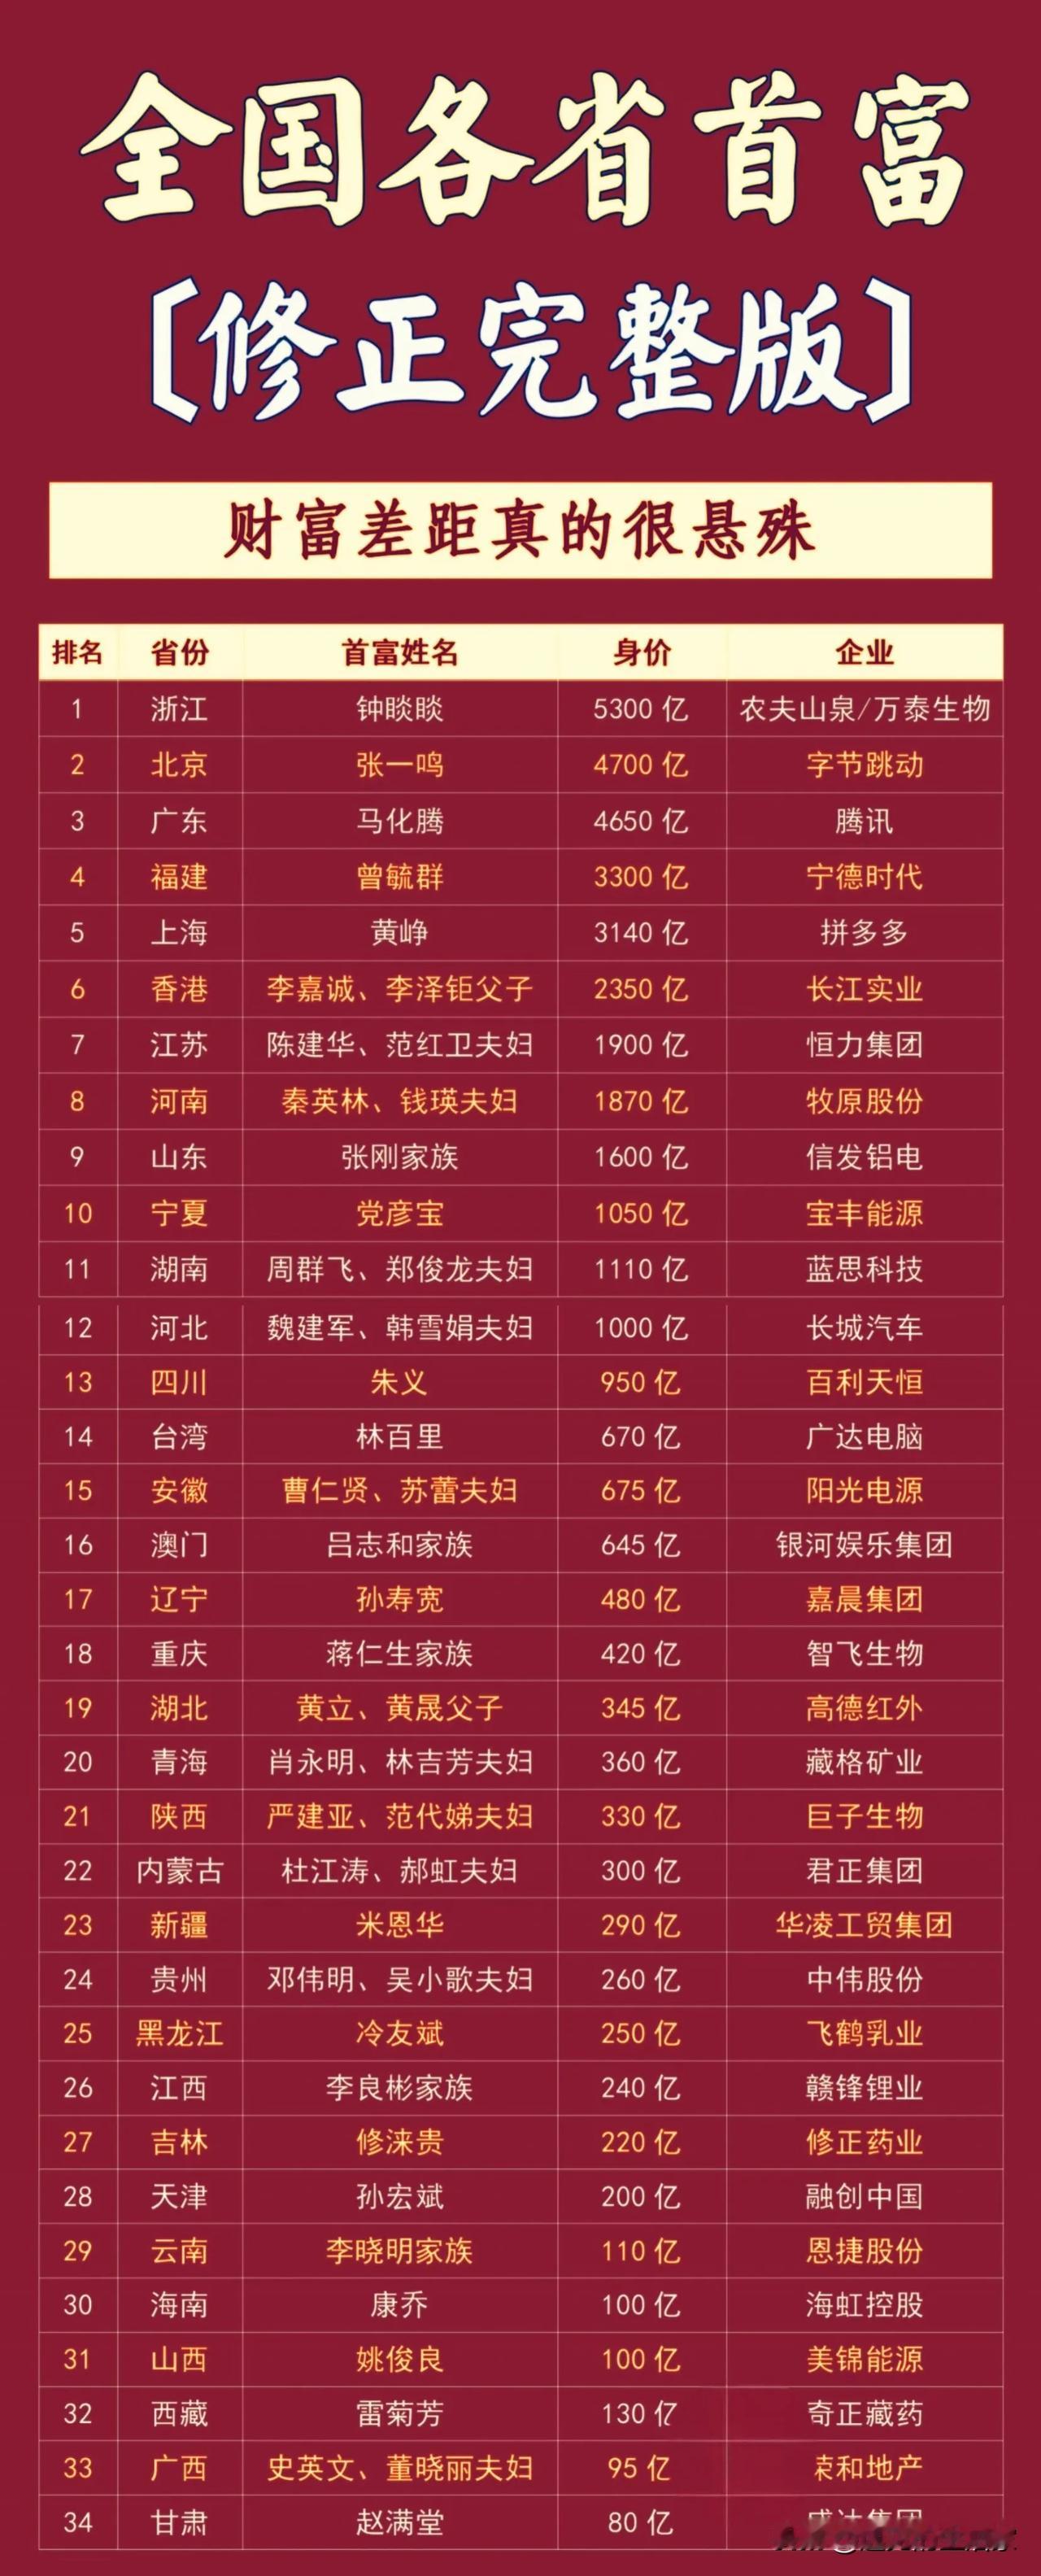
各省首富榜单:财富鸿沟背后,产业底色一目了然!一份全国各省首富修正版榜单看完
各省首富榜单:财富鸿沟背后,产业底色一目了然!一份全国各省首富修正版榜单看完,最大感受:一个省份的首富,基本就是当地产业的一面镜子。头部梯队财富量级十分惊人。浙江钟睒睒5300亿,依托农夫山泉、万泰生物,坐稳全国各省首富第一;北京张一鸣4700亿、广东马化腾4650亿,互联网依旧是造富的超级赛道。福建曾毓群、上海黄峥,新能源、电商接续跟上,东部沿海富豪,大多来自新经济赛道。越往下看,财富差距肉眼可见。前十门槛已经达到1050亿,而到西北、西南部分省份,省份首富百亿级别就已经是当地天花板。透过名单能读出很现实的产业格局:✅沿海省份:互联网、新能源、消费生物百花齐放。浙江靠消费生物;北京、广东强在互联网;福建押注动力电池;上海诞生电商巨头。新经济带来巨额财富增量。✅中部省份:制造业、养殖业、光伏扛起大旗。河南牧原,安徽阳光电源,湖南蓝思科技,都是实体制造业起家,扎根实体经济。✅北方以及西北省份:能源、矿产占比很高。宁夏、青海、内蒙古,首富大多来自能源、矿业,依托本地资源禀赋发展。✅东北:黑龙江飞鹤乳业、辽宁嘉晨集团、吉林修正药业,集中在食品、医药、重工业老赛道,缺少新兴赛道的超级巨头。这里有两个很现实的认知:1、首富身价,不等于普通人收入省份首富的财富,代表顶尖企业的高度,并不直接等同于本省老百姓的平均富裕程度。有的省份首富身价极高,但普通居民收入水平并不突出。2、造富赛道正在切换早年很多富豪来自地产、传统资源;现在榜单前排,大量是消费、互联网、新能源、生物医药。时代风口变化,造富的行业也在迭代。另外值得留意:榜单统计的是公开估算身家,属于纸面财富,股价波动,身价就会跟着大起大落,并不是手里全部都是现金。从千亿到百亿,各省首富的差距,本质也是产业结构的差距。你的家乡省份首富是谁,当地什么产业最出名?!商业观察各省首富财富榜单注:榜单为公开估算身价,会随资本市场动态变化,仅供参考。



天下老板,苦房租久矣于东来要关掉年利润超1亿的许昌生活广场店,理由是“房东涨
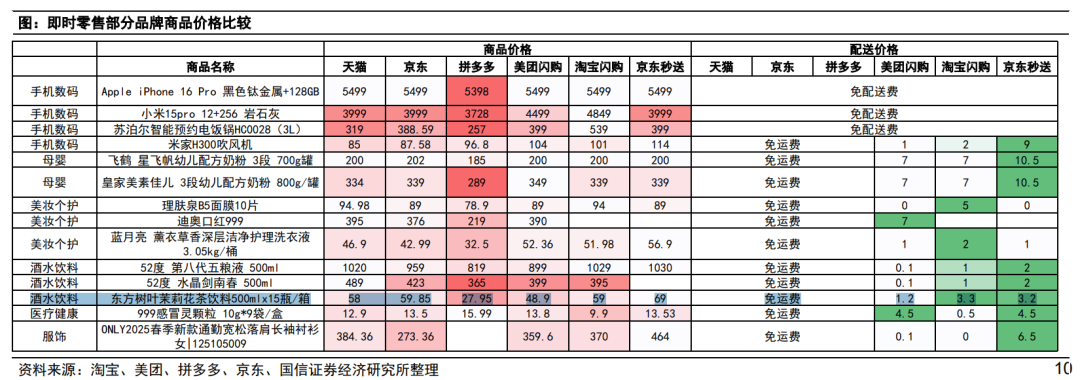
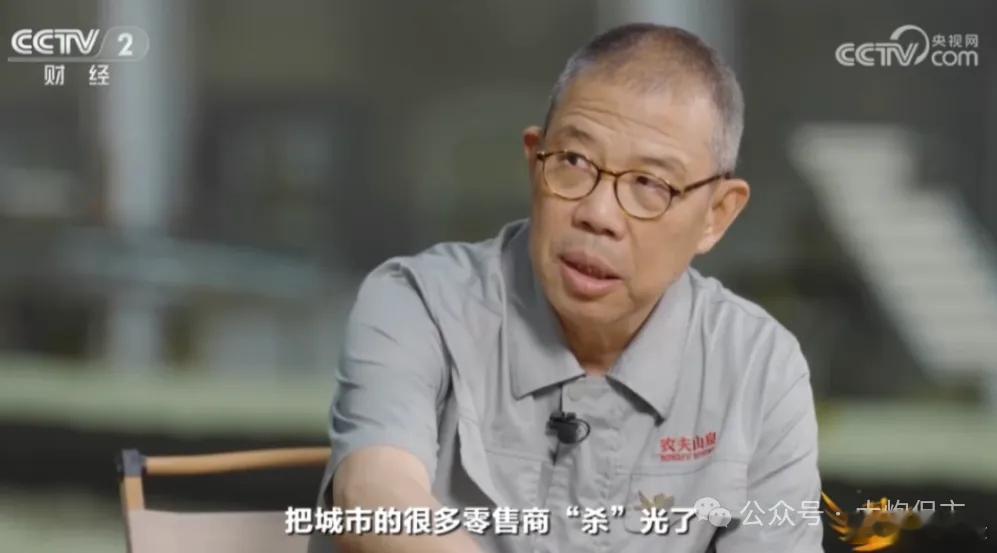
天下老板,苦房租久矣于东来要关掉年利润超1亿的许昌生活广场店,理由是“房东涨价涨到了不公平的程度”。钟睒晱在央视直言:“电商平台把城市零售商都杀光了”。于东来骂的是物理房东,钟睒睒喷的是数字房东。背后是同一个问题:生意难做,房东却持续拥有超强利润分配权,合理吗?来看一组数据:在中国开饭店,平均寿命1年半(2025);美国是4年半;开家零售,平均存活3年;美国7年存活率超50%;一项调研显示,个体网店平均寿命仅556天;开店,为什么难?腾讯研究院曾调研7000多家小微企业,最大的困难,就是租金太高。以餐饮为例,中国房租占营收比重中位数约为8.6%,比美国(5.2%)高出65%。一线核心商圈餐饮租金更普遍占营收25%-40%。打工人点一碗30元牛肉面,房东最多可能拿走12元。再扣掉人工、食材等成本,净利率仅剩4.8%,店家拿到手1.44元。线上同样如此。三只松鼠去年营收101.89亿,扣非净利润仅4940万,付给平台的营销推广费是13.12亿——利润的26倍。百亿营收的上市公司,也在给平台打工。但房租真正可怕的地方,不是疯涨,而是:生意越来越难做,房租却是刚性的。2025年餐饮人均消费同比降了7.7%。而今年上半年,重点城市百大商业街平均租金环比仅降0.76%,百大购物中心降0.36%。营业额和客单价掉下来了,房租却降得太慢。在房地产和消费高速增长的年代,市场默认明年客流更多、消费更旺、租金继续涨。资产价格高,租金预期也高;租金高,又进一步支撑资产估值。但今天,逻辑变了。消费进入存量竞争,商品服务越来越便宜。可过去几十年形成的租约体系和资产收益预期,并不会同步重置。于是出现巨大错位:终端商品在打价格战,上游入口成本却仍带着资产繁荣时代的惯性。经济学有个词叫“经济租”,意思是当一个人控制了某种稀缺资源,其收益可以越来越多来自“占据这个位置”,而不是创造新增效率。黄金商圈如此,流量入口也是如此。生产者承担经营风险,入口掌握者优先拿走确定性收益。这也是为什么,数量庞大的小店、小老板和个体经营者痛感那么强。他们既没有议价权,更经不起半年亏损。好在,国家已经出手,对各大外卖平台、电商平台开出巨额反垄断罚款,本质就是在限制“经济租”对实体利润空间的过度挤压。房租从来不只是房东和租客之间的一笔账,它决定的是:一个社会,到底奖励创造价值的人,还是奖励占据入口的人。


如何看待钟睒睒称必须限制互联网大厂权力,互联网大厂权力有多大?
如何看待钟睒睒称必须限制互联网大厂权力,互联网大厂权力有多大?


钟睒睒近日在央视《对话》栏目中的一番发言,引发热烈讨论。他直言,电商就是特殊的中
钟睒睒近日在央视《对话》栏目中的一番发言,引发热烈讨论。他直言,电商就是特殊的中间商,和传统商业不同,平台依靠算法调控流量、浮动抽成,商家根本算不清自己能赚多少钱。他批评平台挤压线下零售、带动全社会恶性低价内卷,最后明确提出一句核心观点:必须限制平台的权力。我认真看完了他的完整采访,真心觉得他说得很有道理。这种发自实业一线的呼喊,平台应该认真倾听,社会也应该给予合理支持。理顺流通环节的利益格局,对中国商业的长期稳定和持续繁荣,绝对是一件大好事。在老胡看来,今天的电商平台,本质就是升级版的线上超级大商城。它和过去的实体商场虽然不完全一样,但底层商业逻辑完全一致:都是架在生产商和消费者之间的流通桥梁、中间渠道。上世纪九十年代,是国内大商场、大商城最红火的年代,那是中国实体流通的黄金期。即便生意火爆、客流爆满,当时整个行业的平均净利润率也只有4%至7%,全国最顶尖、地段最好、经营最优的头部商城,巅峰利润率也基本超不过10%。这个10%,其实就是市场自然形成的合理平衡的临界点。它说明在成熟的商业生态里,中间商只能赚取适度、合理的流通利润,要兼顾生产者、商家、消费者三方利益,谁都不能过度收割,谁也不能挤压另一方的生存空间,如此,商业才能长久良性循环。互联网时代到来后,电商打破了地域限制,整合全国资源、集中流量优势,效率确实大幅提升。平台凭借技术和规模优势,利润比传统商场略微高一点,大家都能理解、也能接受。但现在的问题是,一些平台的长期利润率,比九十年代实体中间商高出一倍甚至数倍,有的长期稳定在20%以上。这里面明显存在不合理、不均衡的问题。商业利润不会凭空诞生。平台多赚的超额利润,不可能来自技术凭空增值,归根结底,都是从中小商家、生产商身上挤压出来的,也变相从消费者身上抠出来一点。挤压一旦过度,整个商业链就会层层失血。大量小微生产商、小商家经营本就举步维艰,辛辛苦苦做产品、做服务,最后超两成利润被平台拿走。中间环节不断被压缩、生存空间持续被挤占,很多小商户、小工厂难以盈利、难以存续。利润过度集中到少数平台手里,看似几家平台短期赚得盆满钵满,但代价是:实体越来越难、商家越来越卷、产业创新动力被削弱,最后形成少数人受益、全社会买单的局面。这种模式,短期可行,长期绝对不可持续。所以我非常认同钟睒睒那句关键呼吁:平台的权力应当受到限制。至于具体该怎么限制,用什么方式规范,尺度如何把握,社会可以充分讨论,有关部门可以稳步探索、审慎推动。但有一点必须明确:绝不能让少数平台的权力无限扩张。不能任由它们在生产领域、商品流通领域,无边界挤压各行各业,无休止收割产业链利润,更不能任由平台主导全社会陷入拼低价、不拼品质的恶性内卷。这种失衡的商业现状,不利于实体经济,不利于中小创业者,更不利于中国商业的长远未来,是一定要加以改变、逐步纠偏的。