标签: 造船
实干藏不住了!太反常了!中国人忙着过年,激动的却是外国人!美国,日本,韩国等西方
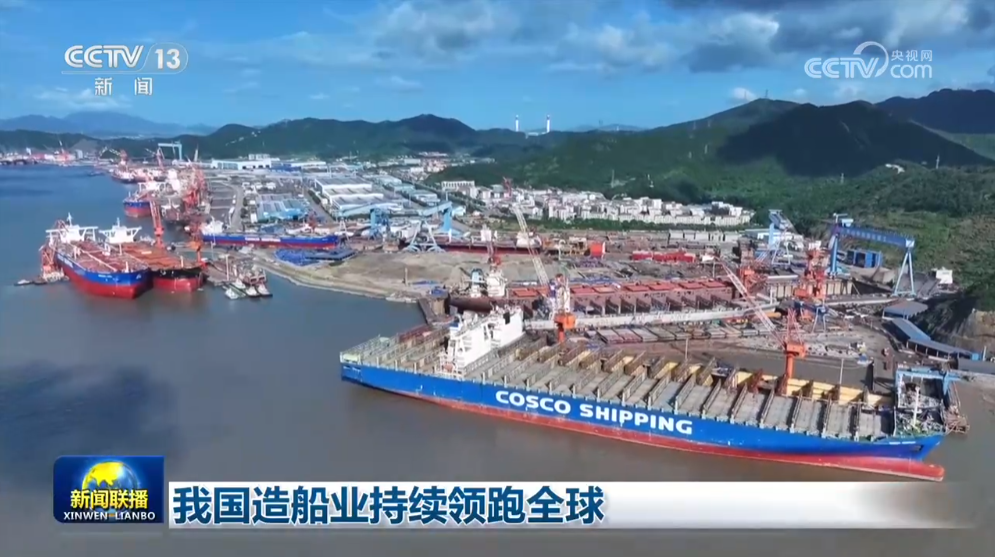
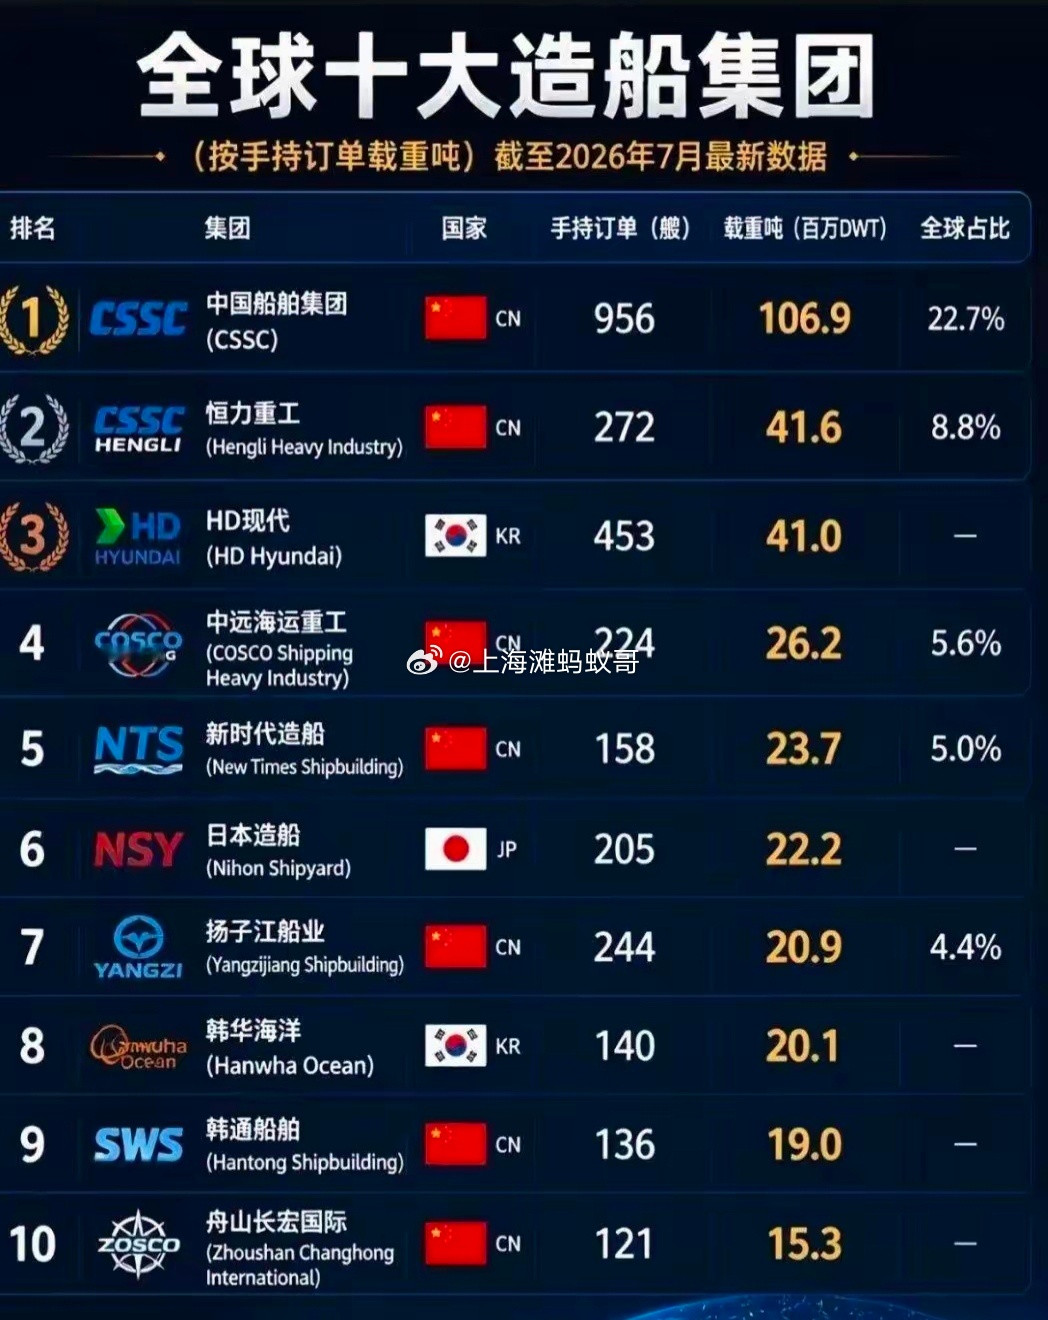
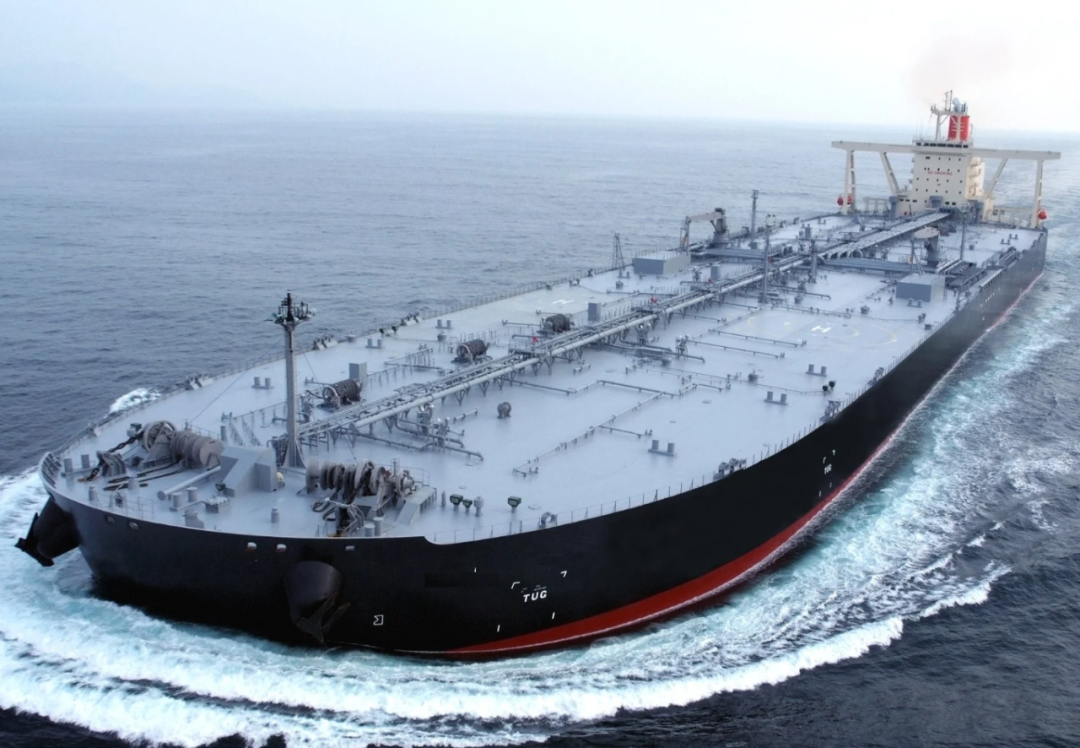
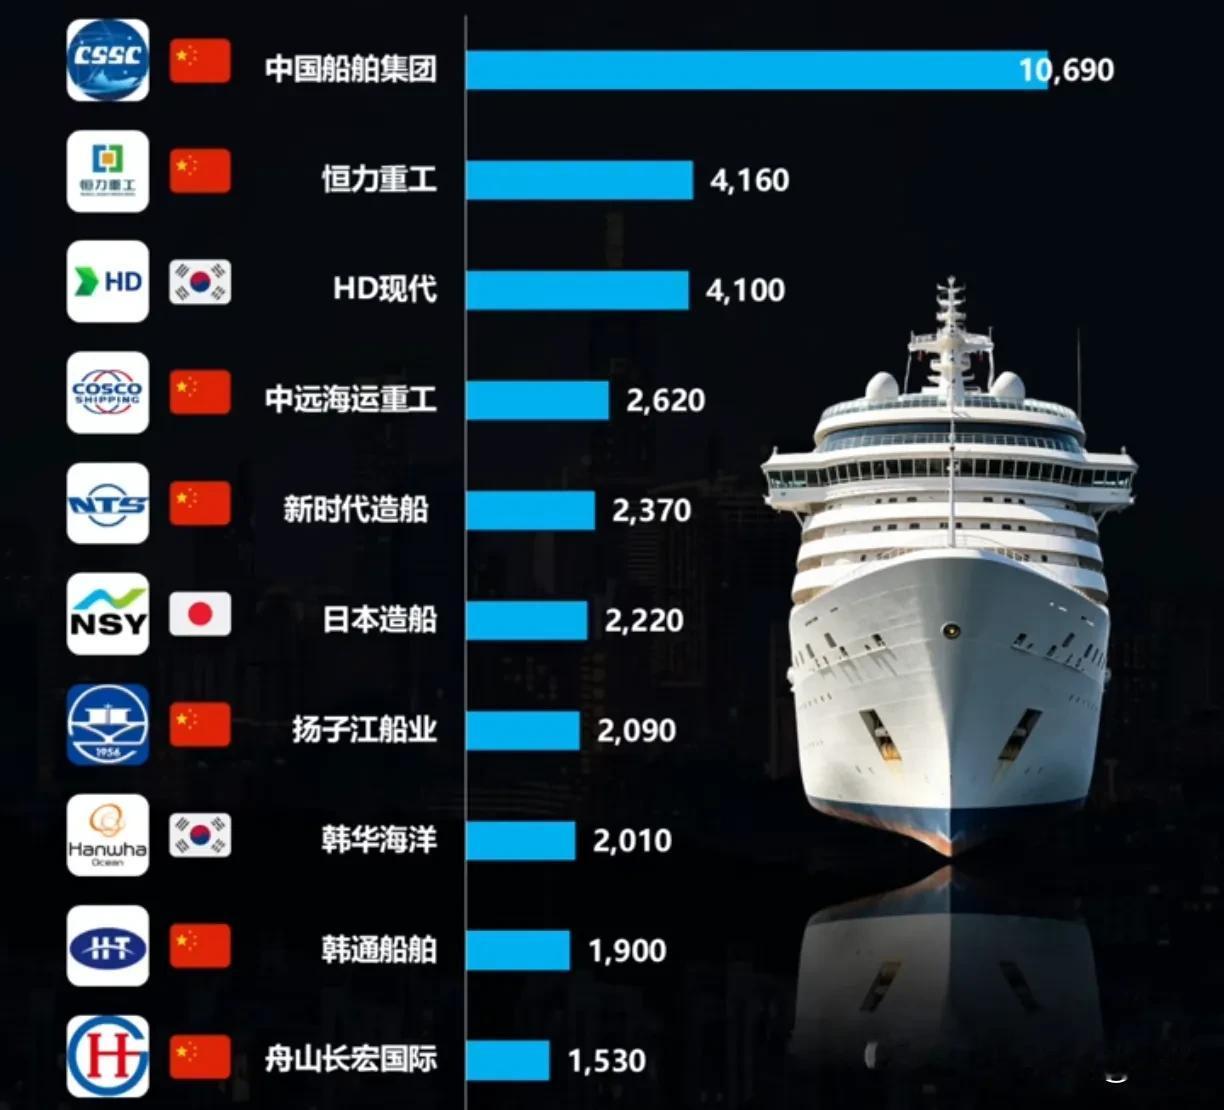
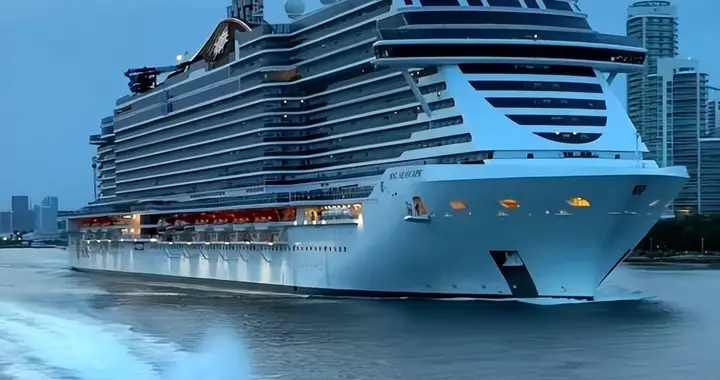
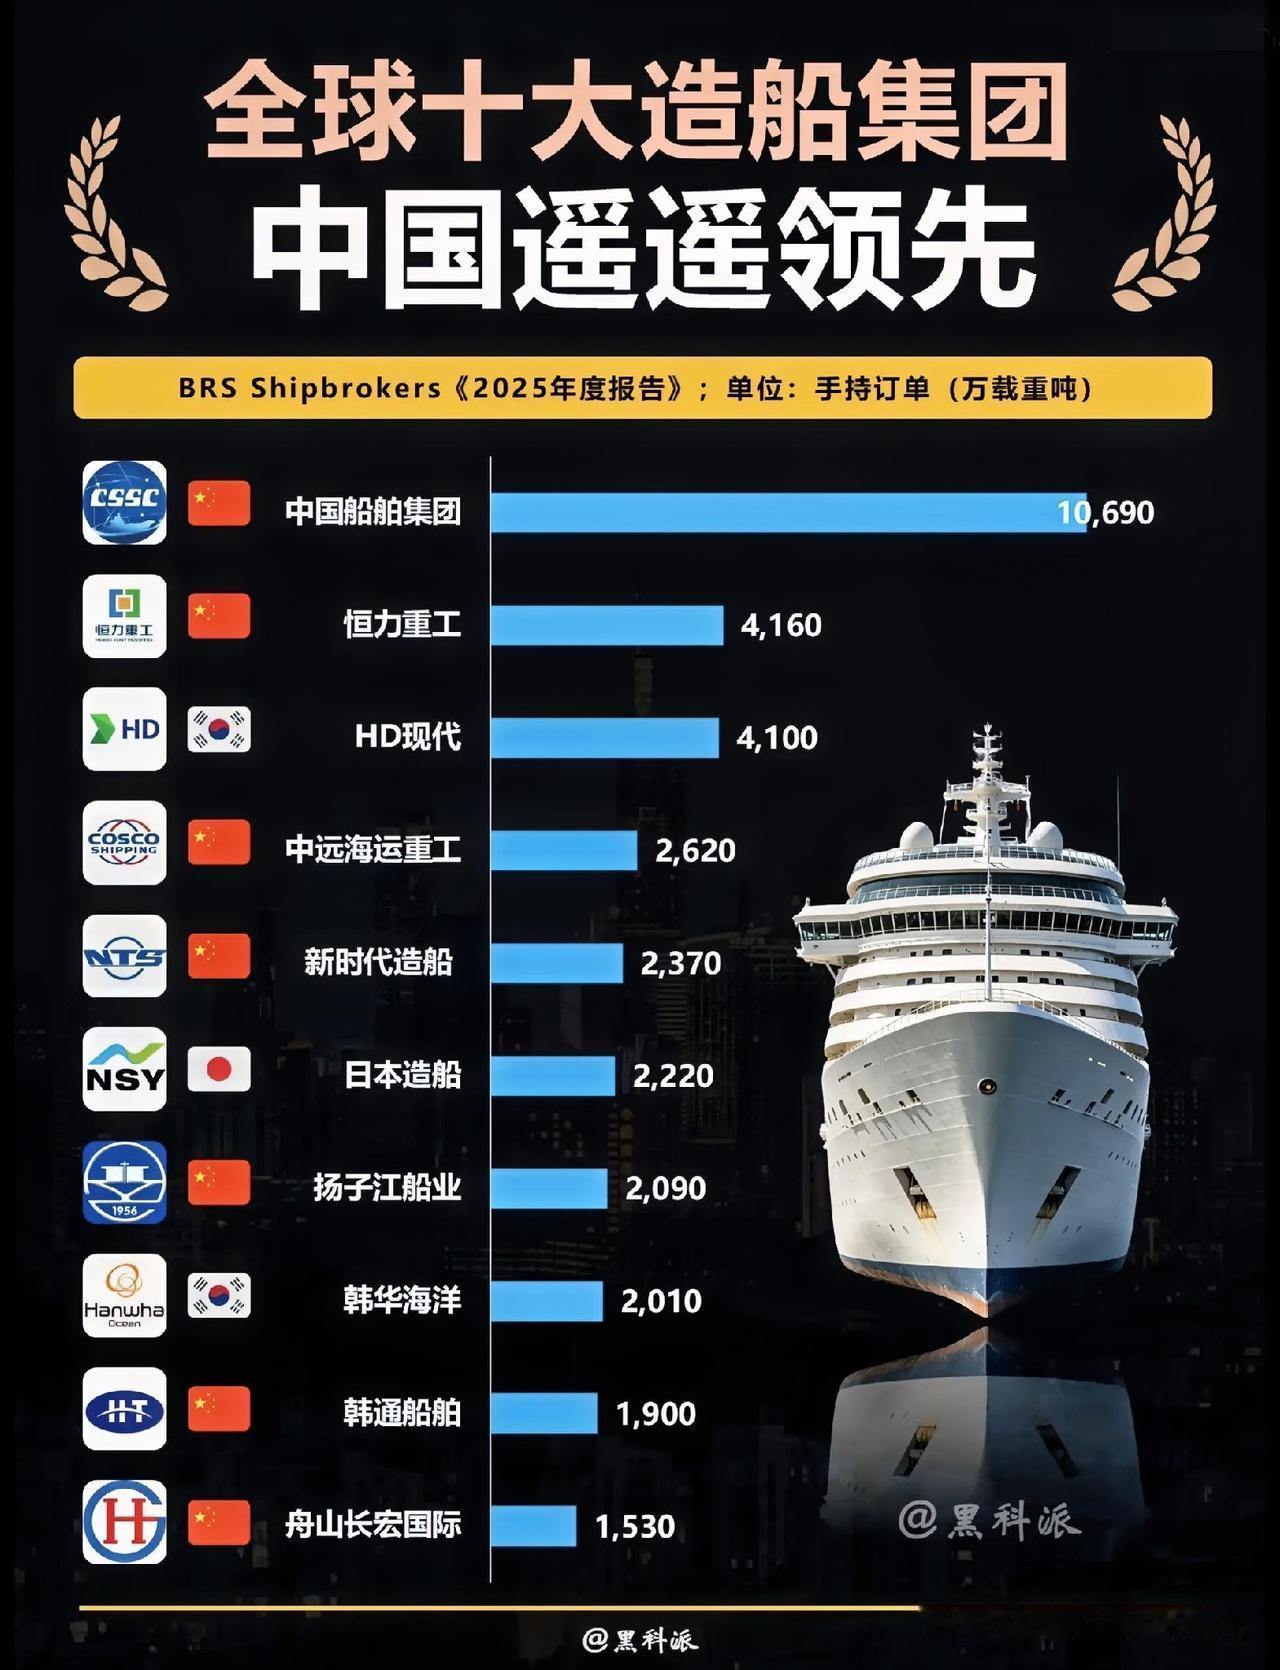
实干藏不住了!太反常了!中国人忙着过年,激动的却是外国人!美国,日本,韩国等西方媒体惊奇地发现,中国的发展太快了!如今中国的强大给西方带来了不小的压力,尤其是在高新科技领域可谓是“百花齐放,百鸟争鸣”!汽车造船与高科技接连突破,正让世界重新认识中国速度。2026年2月16日,中国人忙着过年,一场春晚却意外成为外国媒体观察中国科技发展的窗口。舞台上的人形机器人不仅能完成复杂的武术动作,还能与真人配合表演。美国路透社专门发文关注,讨论的已经不只是机器人会做什么动作,而是中国在人工智能和先进制造领域的产业进展。这种反差确实有些不同寻常,中国企业拿出来的是产品和技术,海外媒体看到的却是一场正在改变国际竞争格局的产业升级。2026年1月14日,中国汽车工业协会公布了一组数据,2025年全国汽车产量达到3453.1万辆,销量3440万辆,连续17年位居全球第一。新能源汽车销量1649万辆,同比增长28.2%。放在十几年前,国内汽车市场的中高端车型主要由外国品牌占据,消费者购买汽车时,经常把合资品牌作为首选。如今情况变了,国产新能源汽车在电池、电驱、智能化配置方面不断更新,能够参与国际市场竞争的中国品牌越来越多。更有意思的是,国产汽车已经不满足于国内市场。2026年10月12日,工业和信息化部发布数据显示,2026年9月我国汽车整车出口105.3万辆,同比增长61.4%,其中新能源汽车出口57.1万辆,同比增长157.2%。这样的出口增幅,足以让长期占据国际市场优势的传统汽车企业重新计算竞争成本。汽车行业的进步还只是其中一部分。过去谈起大型船舶制造,韩国、日本企业往往是绕不开的名字。特别是高附加值船舶,设计能力、建造经验和配套设备缺一不可,后来者想要进入市场并不容易。可中国船企依靠多年积累,已经把全球造船市场的格局改写了。2026年2月1日,工业和信息化部公布,2025年我国造船完工量达到5369万载重吨,占世界总量的56.1%。新接订单量占全球69%,手持订单量占全球66.8%。三项核心指标连续16年保持全球领先,背后牵涉的不只是造船厂,还有钢铁、动力设备、自动化控制和大量专业技术人员。2026年7月23日,工业和信息化部进一步公布,2026年上半年我国造船三大指标全面增长,国际市场份额继续领先。国际船东选择中国船企,看重的是建造能力、交付效率以及完善的工业配套。能长期获得订单,靠的是一艘艘船积累起来的市场竞争力。2026年2月28日,国家统计局公布,2025年我国研究与试验发展经费支出39262亿元,同比增长8.1%。其中基础研究经费2778亿元,同比增长11.1%。中国高新科技如今出现了真正意义上的“百花齐放,百鸟争鸣”。不仅大型科技企业持续投入,越来越多中小企业也开始在机器人零部件、智能算法和工业应用等细分领域寻找机会。2026年春节期间亮相的人形机器人,就是这种产业积累的一次集中展示。它们背后涉及电机、传感器、控制系统以及人工智能算法,任何一个环节出现短板,都可能影响整机性能。美国媒体关注人工智能,日本、韩国企业关注汽车与造船,虽然观察角度不同,但都绕不开中国制造能力不断提升这一事实。新能源汽车需要动力电池,智能制造离不开工业软件,机器人又要依靠精密零部件和人工智能技术。这些产业相互联系,使新的技术成果更容易找到实际应用场景。过去一些国家凭借技术优势长期掌握高端市场,如今中国企业能够提供更多具有竞争力的产品,国际市场自然要重新调整判断。中国速度也不是凭空出现的,从产业链建设到技术研发,从工程人才培养到工厂生产效率提升,每一步都有长期投入作为支撑。曾经需要大量依赖进口的产品,如今越来越多能够自主设计和制造;曾经主要在国内销售的中国品牌,也开始进入更加广阔的国际市场。外国媒体的关注或许会随着热点变化,但中国企业积累下来的技术、设备、工厂和人才不会因此消失。真正让世界重新认识中国的,不是某一次热闹的展示,而是中国制造已经能够在多个重要行业持续拿出有竞争力的产品。
造船排到2030年,人民币跨境结算占比过半,外资拿钱等门口:三件大事同年发生,不
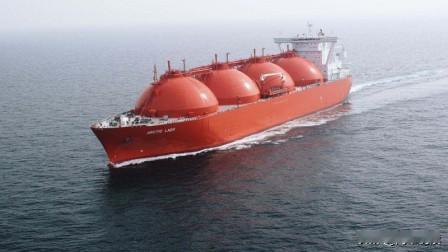
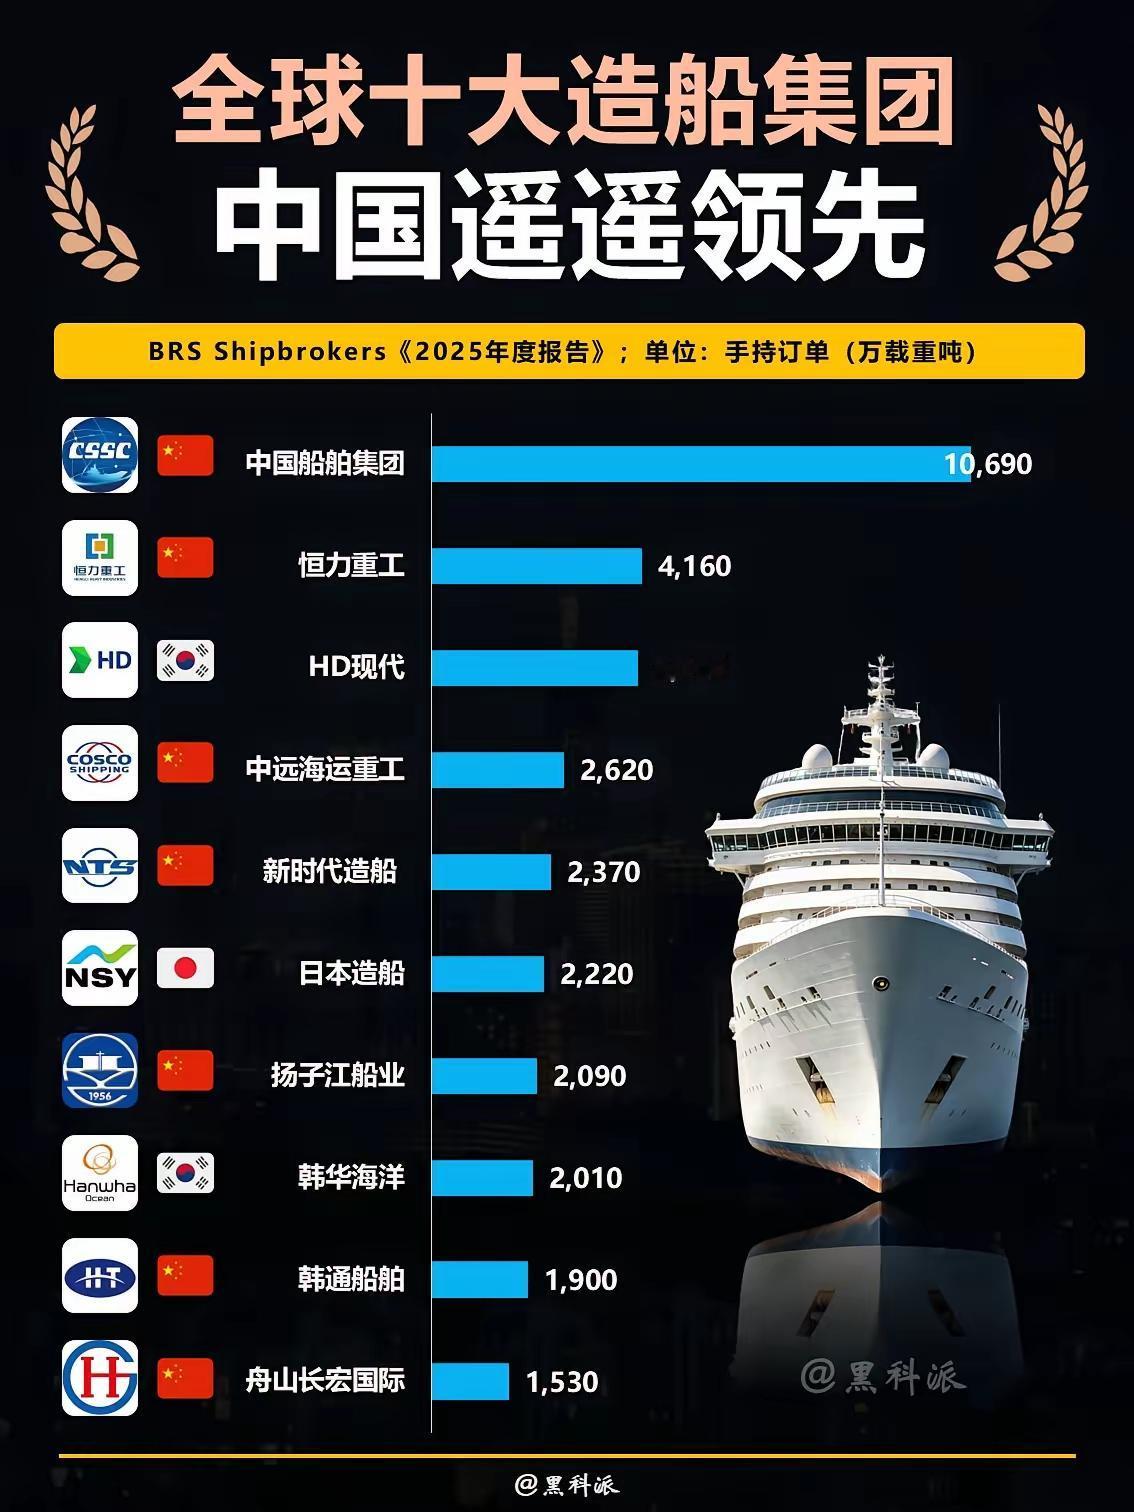
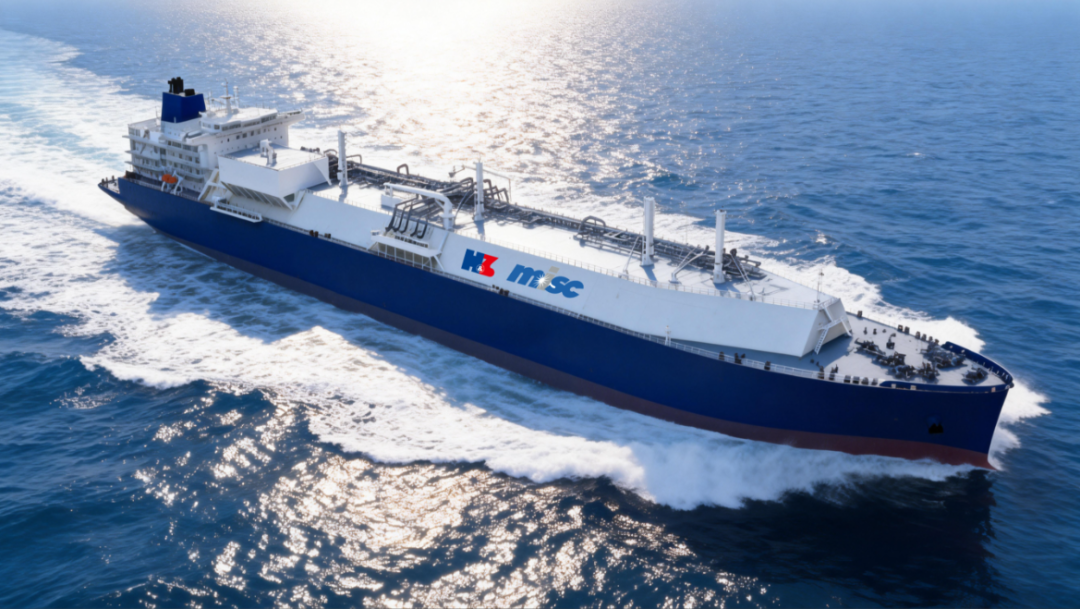
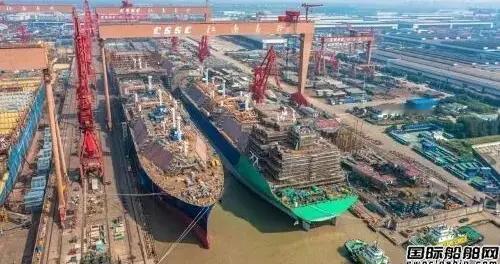
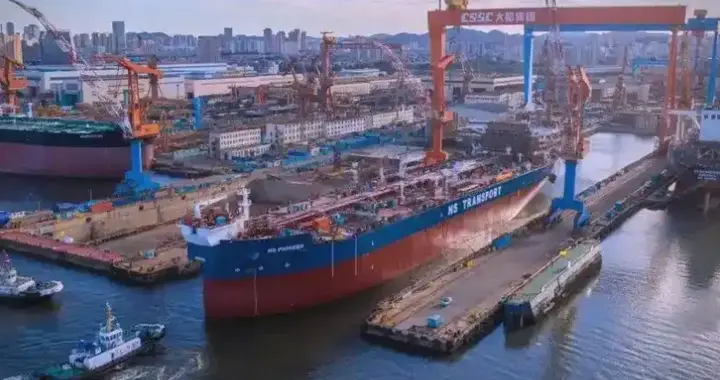
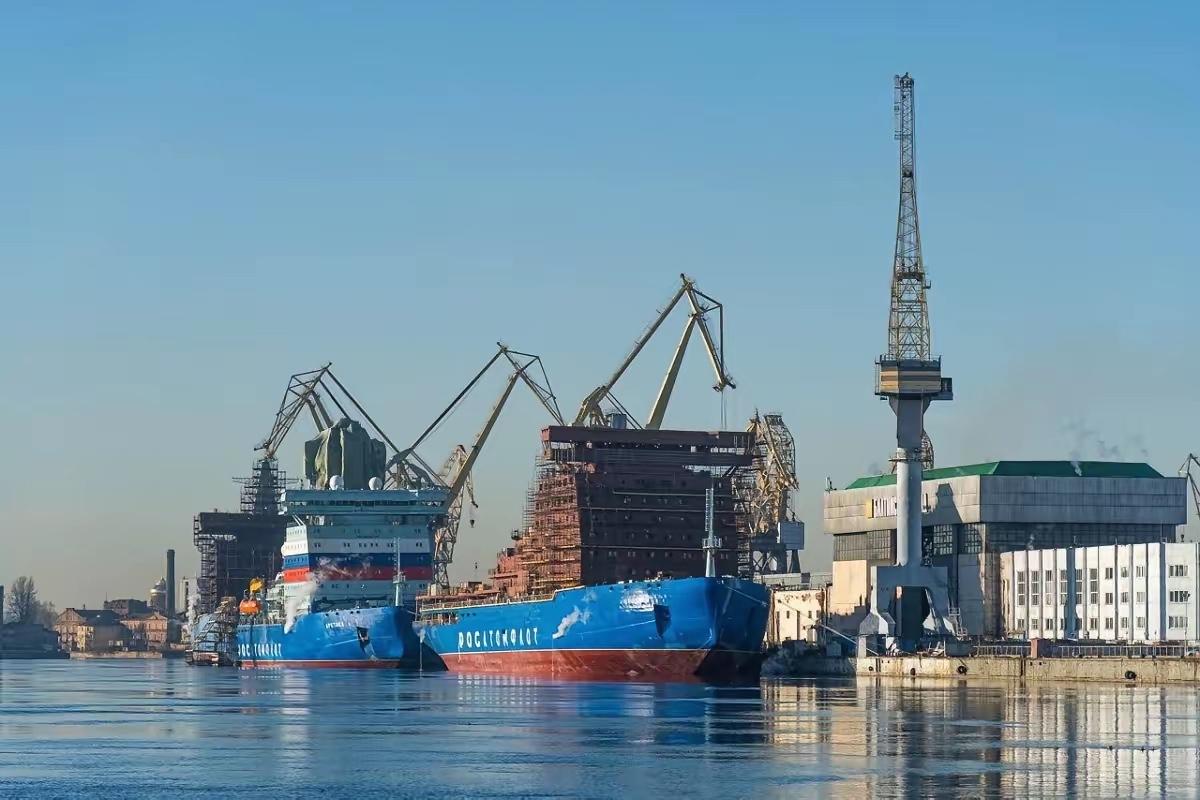
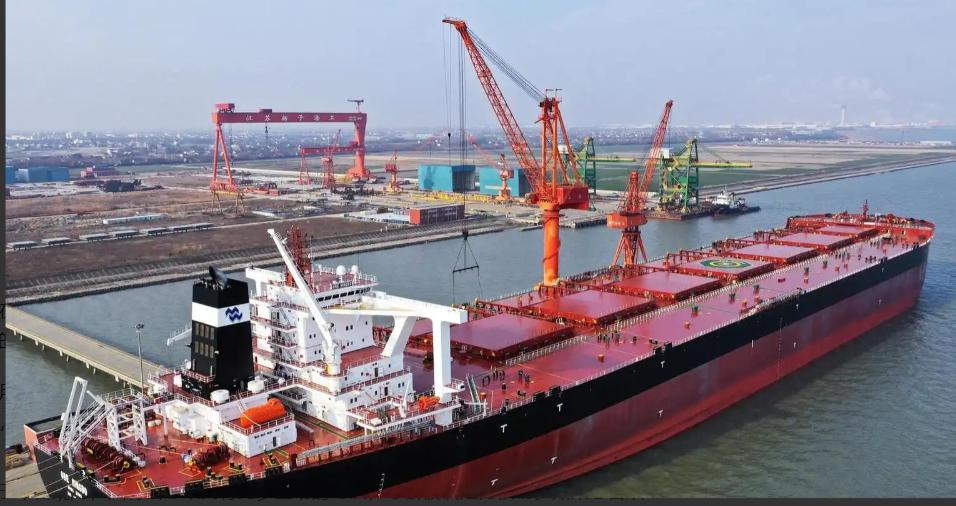
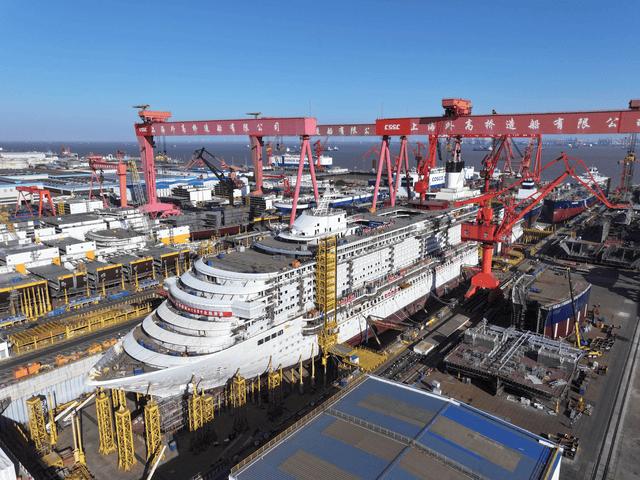
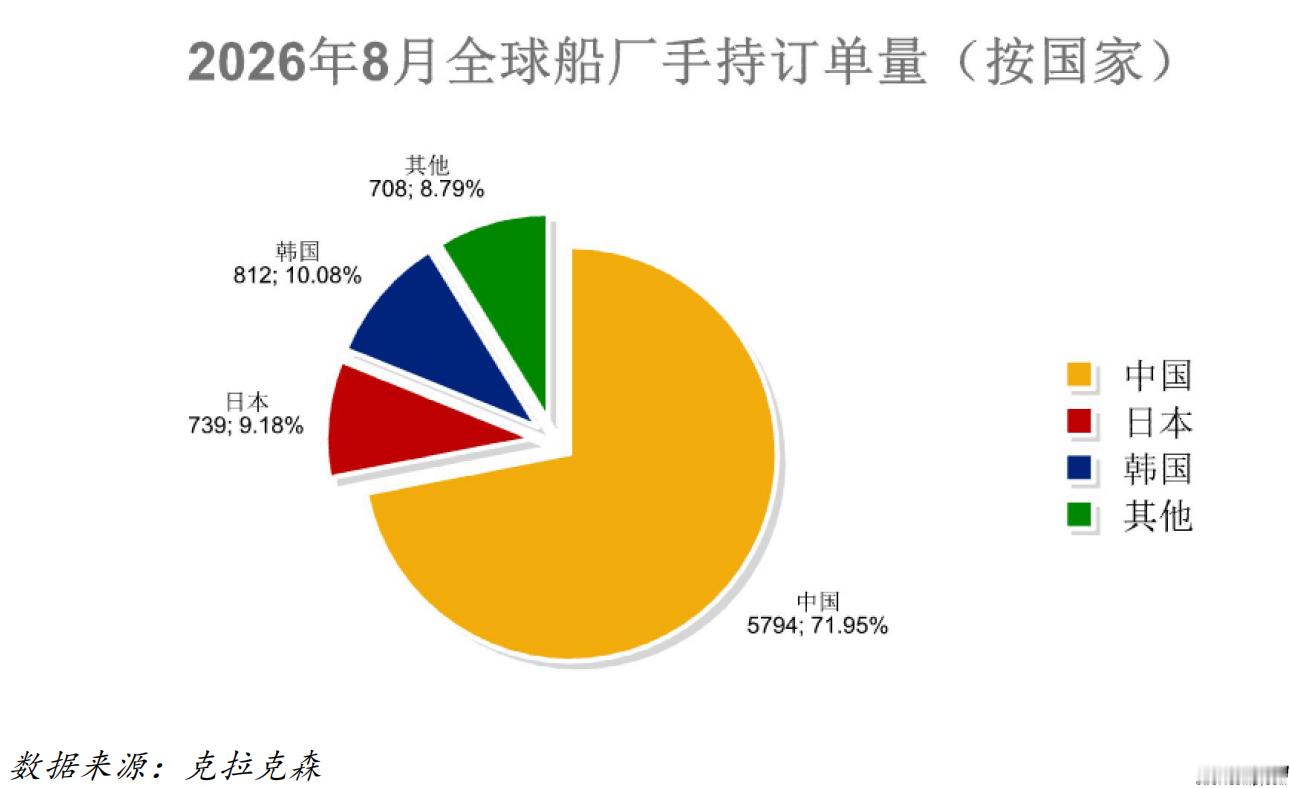
造船排到2030年,人民币跨境结算占比过半,外资拿钱等门口:三件大事同年发生,不是巧合先说个冷知识:全球每下水两艘船,就有一艘以上是中国造的。今年上半年,中国造船完工量3650万载重吨,占全球62.2%;新接订单1.21亿载重吨,占82.3%——全球五单新船订单里,四单落中国船台上。这不是行业小阳春,是十几年一遇的高景气周期。这轮造船热,不是运气。持续的地缘冲突,把全球海运逻辑从"效率优先"硬生改写成"安全优先"。船开始绕路,运力被悄悄吃掉,全世界都在抢船。恒力重工上半年新签207艘,累计在手订单突破500艘,交船排期直接锁到2030年;中国船舶的交船周期,同样排到2030年;苏美达一季新获订单,同比暴涨超600%。订单接到手软,排期排到八年以后——这是船厂最甜蜜的烦恼。再看造船背后那一层:全球"换船潮"里,绿色动力船、LNG船这些高端船型的份额在悄悄抬升。中国船企吃到的,不只是"造得便宜"的饭,还有"造得对路"的饭。造船的火,藏着一场更大的换锚。央行《2026年人民币国际化报告》里的数据:2025年银行代客人民币跨境收付金额70.6万亿元,同比增长10.1%;2026年上半年42.4万亿元,同比增长21.4%。上半年,人民币在跨境收支中的比重已到52.9%,比2025年全年又高1.3个百分点——过半了。人民币已是我国对外收支的第一大结算货币、全球第二大贸易融资货币、第三大支付货币。CIPS(人民币跨境支付系统)单日交易额破万亿,一度冲到1.22万亿元、近4.2万笔,创历史新高。货币"留下来"了,资产就有故事。境外主体持有境内人民币金融资产,已超11万亿元。四季度政策持续加码,保险资金、社保基金这些中长期资金加速入场,外资也打开增配通道,渣打明确看好A股后市。把三件事拼起来看,就清楚了:造船订单是"实体锚",人民币结算占比是"货币锚",资产流入是"信心锚"。三根锚同一年一起动,才是这轮故事的完整拼图。不是口号,是数据在说话。造船的火,烧的是"确定性"。地缘越乱,绕行越久,船越不够用——世界在用订单投票:谁靠谱、谁交得出来,钱就流向谁的船台。中国船厂吃到的,不只是订单,是"安全优先"时代里最稀缺的信用。订单排到2030年,就是全世界用真金白银给中国制造盖的章。人民币国际化最扎实的一步,不是取代谁,是"留下来"。从"走出去"到"留下来",跨境收支占比过半、境外主体持有境内人民币资产超11万亿,这才是慢功夫。货币的信用不靠喊,靠的是你买东西时别人愿意收、你存钱时别人愿意留。结算量涨21.4%,比任何口号都响亮。"金融市场会向好"不该被当成赌涨跌的信仰。我的理解是:实体有订单、货币有地位、资产有人拿,三者共振,才是真正的"稳"。中长期资金入场、外资增配,都是拿真金白银投票。但任何市场都有波动,看多看空都正常——数据会说话,时间会验证。本文只做事实梳理,不构成投资建议。造船排到2030年,人民币结算占比过半,外资拿着钱等在门口。这三件事同一年发生,不是巧合。世界在重新排桌子:谁有产能、谁有信用、谁的资产值得拿。船在海上跑,钱在路上走,账本翻到中国这一页的时候,故事才刚刚开始。
船舶制造丨十大核心龙头梳理:中国船舶、中船防务、中国重工、中船科技、亚星锚链、
船舶制造丨十大核心龙头梳理:中国船舶、中船防务、中国重工、中船科技、亚星锚链、江龙船艇、天海防务、中船汉光、国瑞科技、海兰信、高端海工打开成长空间,订单饱满+造船周期上行!全球船舶行业正处在一轮长景气上行周期,航运贸易需求、老旧船舶替换、绿色船舶更新多重逻辑共振。全球船厂手持订单维持高位,国内造船企业承接订单量、新船完工量、新船订单量三大指标持续领跑全球。随着国际海事组织碳排放新规落地,油轮、集装箱船、散货船迎来大规模老旧船淘汰周期,LNG运输船、海上风电安装船、深海海工装备等高附加值船舶需求爆发,叠加国防舰船建设稳步推进,船舶制造板块景气度持续上行,受到资金持续关注。船舶制造属于高端装备重资产行业,产业链涵盖钢材、船用发动机、船用电子、船体建造、海工装备等环节。行业具备明显长周期特征,订单交付周期长达2-3年,企业业绩存在滞后效应,订单的充裕度是判断企业未来盈利的核心指标。国内造船产业集中在长三角、环渤海等造船基地,头部企业凭借技术、产能、资金优势,拿下大量高附加值船舶订单,行业集中度持续提升。下面整理A股船舶制造赛道十大核心企业:中国船舶国内船舶制造绝对龙头,整合多家大型船厂,集装箱船、散货船、油轮产能规模领先,LNG船、海工装备实现突破,民船+军船双线布局,手持订单充足。中船防务中船集团旗下核心平台,主营军用舰船、特种工程船、海洋工程装备,同时布局部分民用船舶业务,军工属性突出。中国重工大型船舶装备龙头,覆盖船舶动力、船用配套、舰船建造,产业链布局完善,舰船核心配套能力雄厚。中船科技中船集团旗下资产整合平台,主营船舶工程设计、钢结构、新能源装备,推进海上风电装备业务。亚星锚链全球船用锚链龙头,船舶系泊系统核心供应商,产品配套各类远洋船舶、海上风电平台,全球市场份额领先。江龙船艇中小型特种船舶龙头,主营公务船、休闲旅游船、海上作业艇,铝合金船技术优势明显。天海防务船舶工程设计、海工装备配套企业,布局特种船舶、风电安装船设计与建造业务。中船汉光中船集团旗下,除光电业务外,配套船舶相关信息化、特种材料产品,服务舰船装备领域。国瑞科技船舶配套电子设备厂商,主营舰船智能化系统、船舶配电、消防控制系统,船舶内装配套。海兰信深耕海洋科技,船舶智能化、海底数据中心、海洋观探测装备,为船舶与海工提供数字化解决方案。总结:从投资逻辑来看,船舶板块属于长周期赛道,股价往往提前反应订单预期。当前全球老旧船更新、绿色低碳船舶替换是本轮景气主线,LNG船、海上风电安装平台等高附加值船舶,毛利率显著高于普通散货船,是龙头企业盈利提升的关键。军工舰船业务具备稳定的订单托底,平滑民船周期波动。中期重点跟踪三大核心指标:全球新船订单量、国内船厂手持订单规模、高附加值船舶(LNG船、风电安装船)占比。民船订单交付周期长,业绩兑现滞后,不能简单用短期业绩判断景气度。长期看,绿色船舶、船舶智能化、深海海工装备是行业转型方向,国内造船企业持续突破高端船舶技术,逐步实现高端装备进口替代。风险提示:板块风险需要重点留意:全球贸易需求下滑,船东推迟下单、弃船;钢材等原材料涨价抬升造船成本;船舶交付周期长,存在交付延期、回款风险;行业周期高位后,新船产能集中释放,后续景气度回落。本文仅为产业资讯梳理,文中提及个股不作投资推荐。船舶制造属于长周期高端装备行业,订单与交付存在不确定性,板块波动较大,投资需保持谨慎。
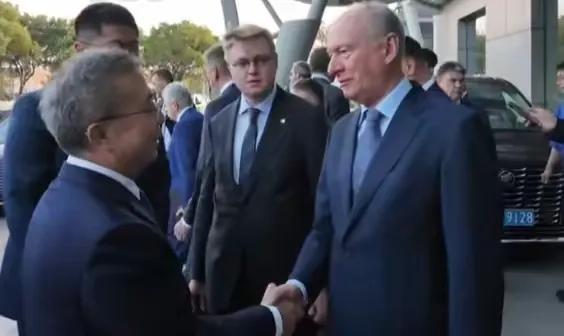
前俄情报头子访问中方造船厂,离开时依依不舍,握着中方人员的手满脸笑容!帕特鲁
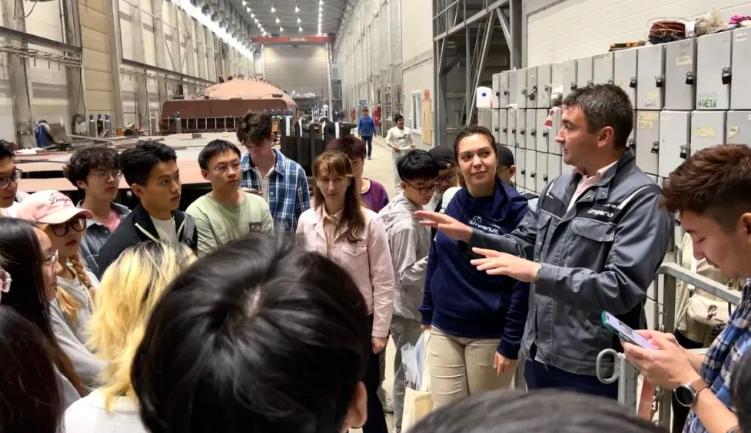
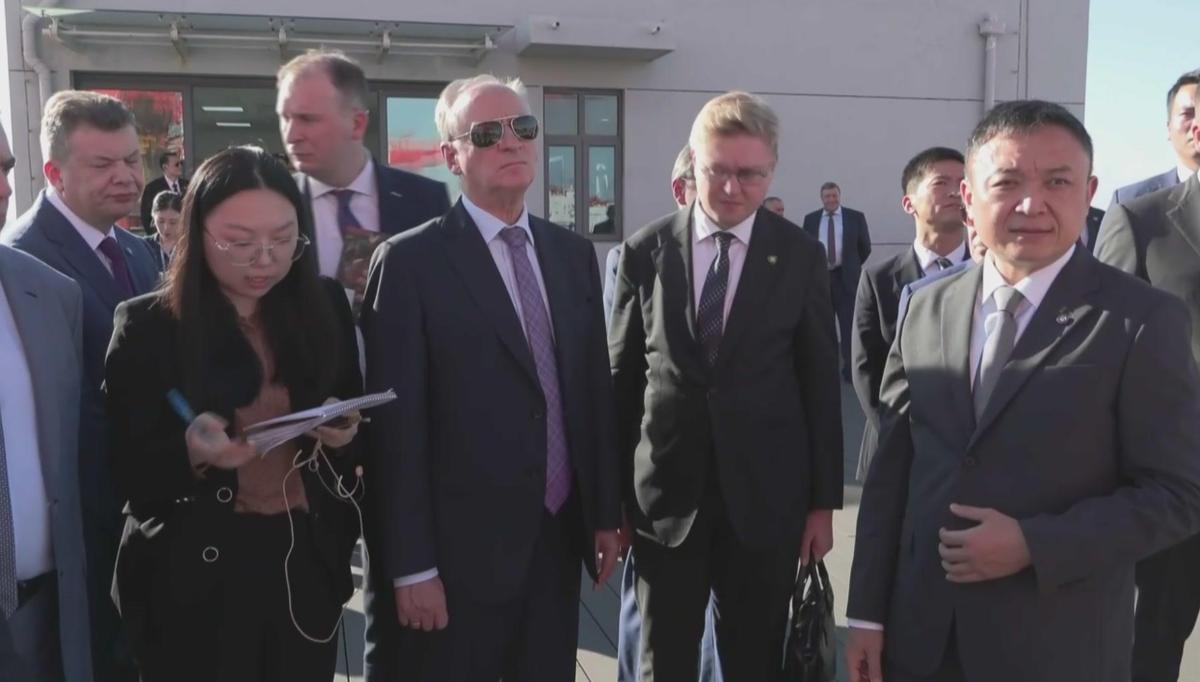
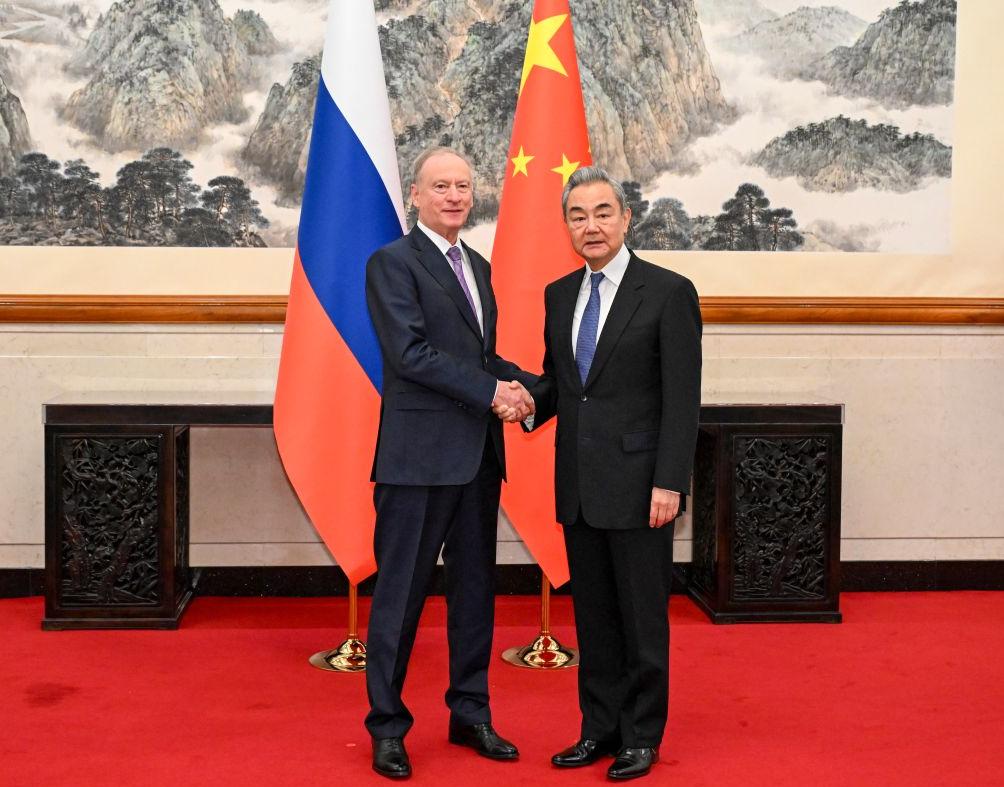
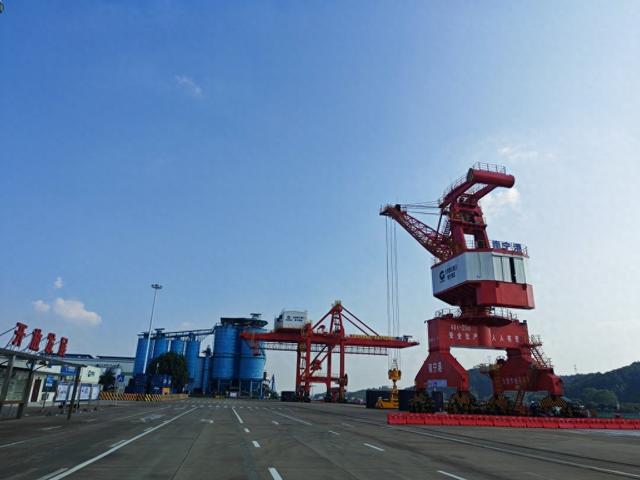
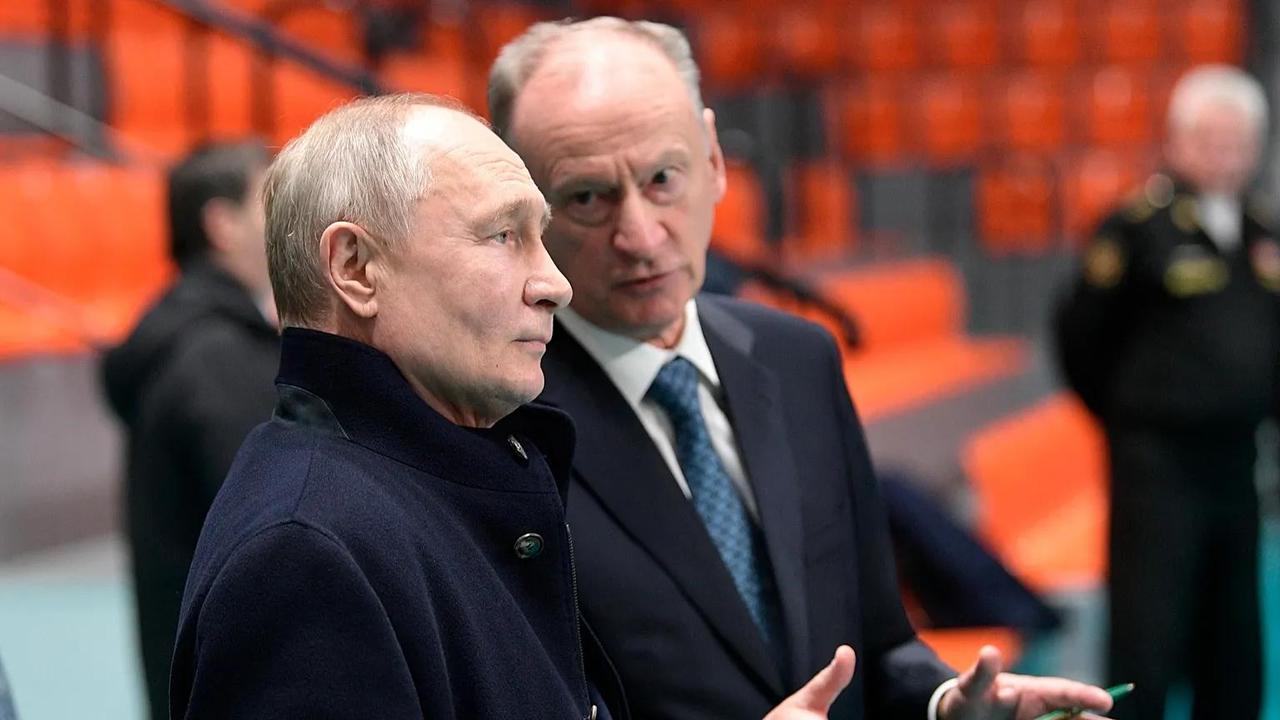
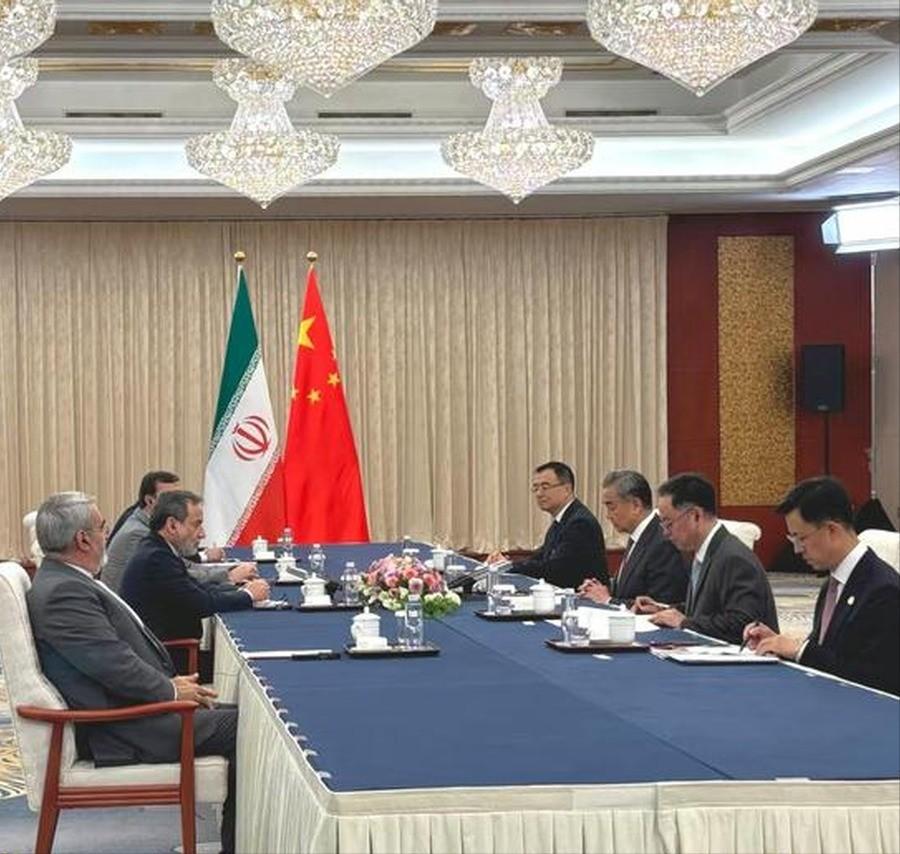
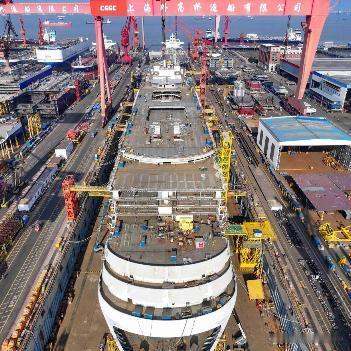
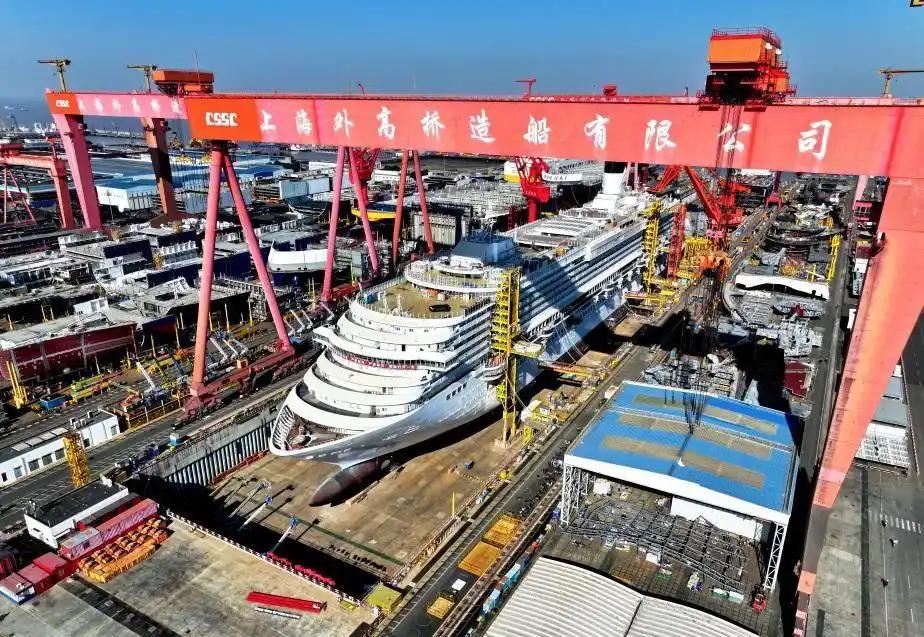
前俄情报头子访问中方造船厂,离开时依依不舍,握着中方人员的手满脸笑容!帕特鲁舍夫10月8日到13日来中国访问。他是俄罗斯总统助理,也当俄罗斯海事委员会主席。这是他第一次用海事委员会主席身份来中国。中方安排王毅等人和他见面,谈两国关系和海上合作。他管的事跟海有关。俄罗斯海事委员会负责海军战略发展、北极利益、海上活动。这次来中国,目的就是坐下来把海上合作聊清楚,少走弯路。中国船厂有真本事。上海外高桥造船厂造民船、海工装备。散货船、油轮、集装箱船都能造。大型邮轮也造出来了,首艘叫爱达魔都号,2023年交付。第二艘大型邮轮也在推进。汽车运输船也厉害。9000车位的新船已经交付,能运普通汽车,也能运电动车。海上储油平台、钻井平台也能做。建厂到2024年,累计交船和海工平台579艘座,超过1亿载重吨。家里过日子一个理。谁会造船、谁会跑运输,谁就少求人。中俄聊海上合作,目的很直白,把北极航线、商船运输、造船交流往前推。大家多跑船、多做生意,老百姓买东西、找工作都更顺。海上事不喊口号。见面谈、按合同干、慢慢做项目,这才最爽。中国船厂能力强,俄罗斯有海域和需求,两边按部就班合作,比空话说得响。
日经新闻刚披露一组数据,让美国脸上挂不住了: 2026年上半年,中国造船业新
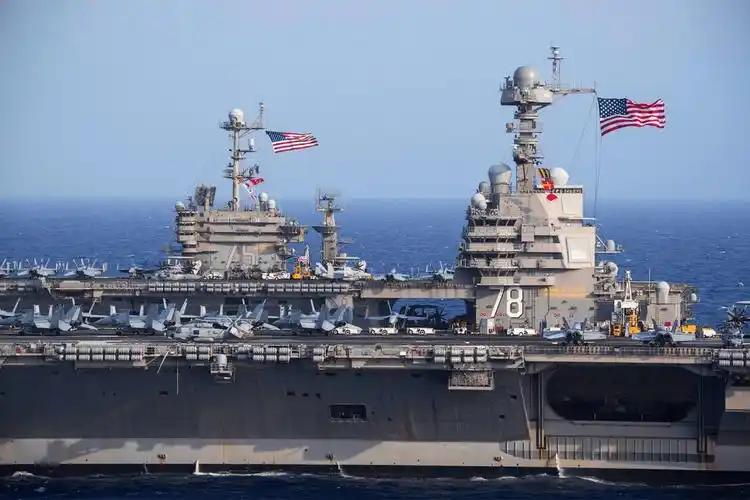
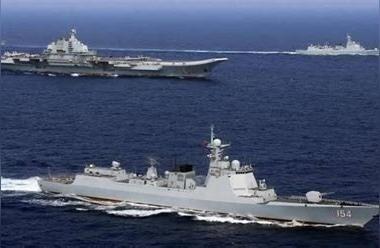
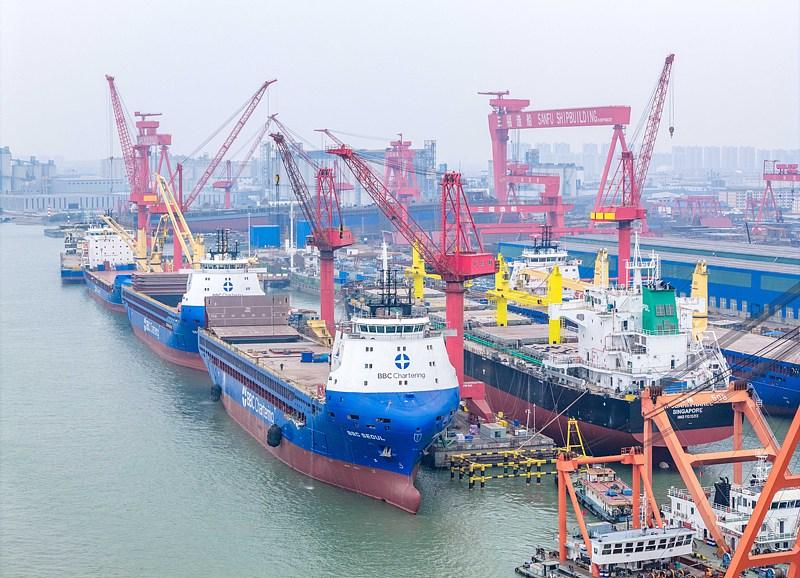
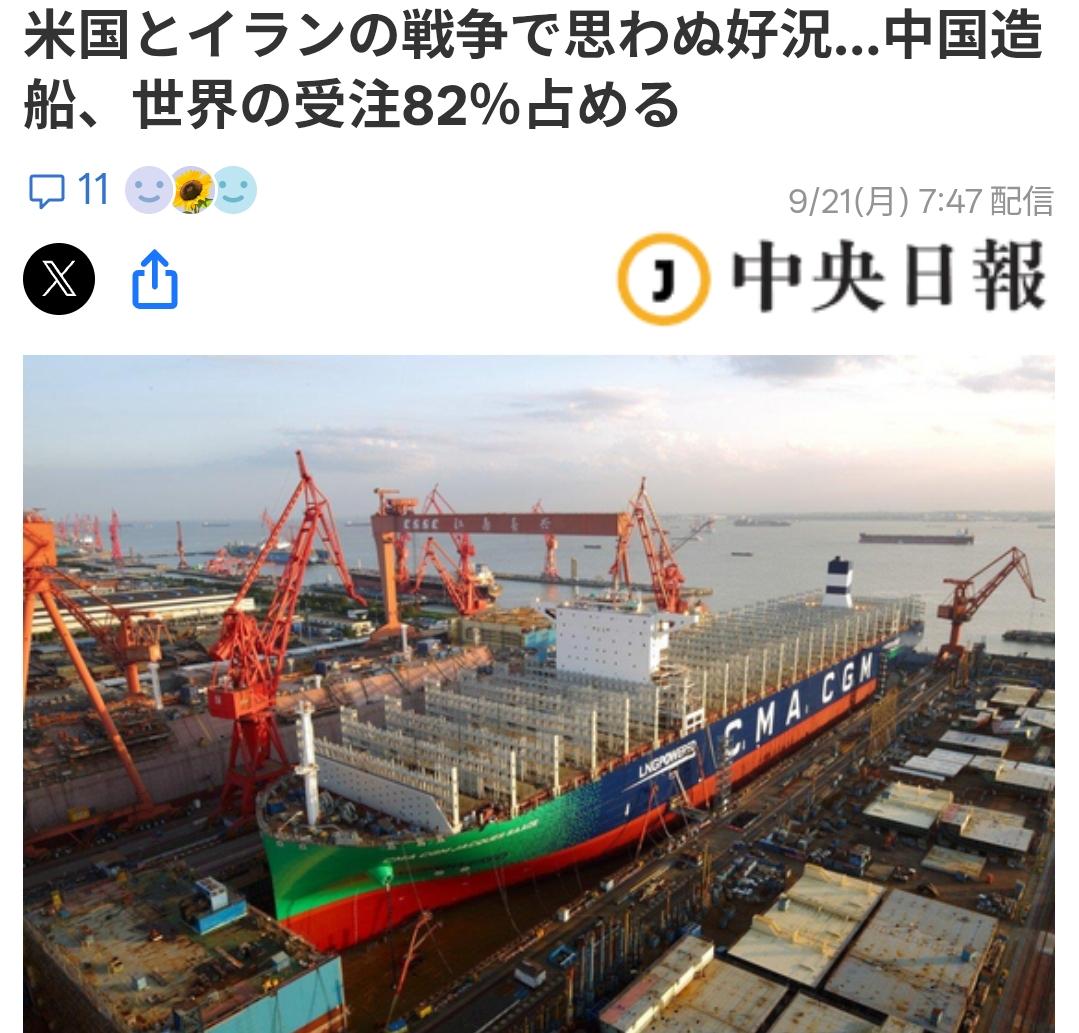
日经新闻刚披露一组数据,让美国脸上挂不住了:2026年上半年,中国造船业新接订单量同比猛增到去年的2.7倍,一口气拿下全球82%的市场份额。最绝的是日经给出的因果链逻辑——4月中旬美军宣布封锁霍尔木兹海峡,到5月份直接对伊朗油轮开火,这条全球石油运输的咽喉要道一度风声鹤唳。航运公司怕什么?怕船老、怕航线不安全、怕随时要绕路,换船、加船、囤运力,自然就成了刚需。但把订单暴涨全算在霍尔木兹头上,就太简单了,你去看中国经济网的报道,三大主流船型——散货船、集装箱船、油轮——新接订单的国际市场份额全部超过80%。这不是某一个船种的临时爆发,是全品类碾压,绿色船舶的占比还在往上走,说明买家不只是应急补船,是真的在做长期运力规划。那为什么这些单子都跑到中国船厂来了?拿韩国比一比就明白了,韩国造船这些年不是没技术,但成本压不住,交付周期也没优势。日本更不用说,造船业早就萎缩成了夕阳产业,接单能力一年不如一年。中国船厂呢?从钢板到发动机到配套设备,整条产业链都在国内,成本可控,工期可控,质量还在往上走。上海长兴岛的船厂里,订单排到2030年的说法不是夸张,光明网5月份报道的时候,一季度新接订单占全球比例已经冲到84.9%,到上半年回落到82.3%,不是中国退步了,是全球订单总量涨得太快,其他国家勉强抢到了一点残羹。日经说这数据让美国尴尬,尴尬在哪?尴尬在美国一边在霍尔木兹海峡秀肌肉,另一边全球航运的船单却全部流向了中国,你封锁你的海峡,我造我的船,航运越乱,越需要更多的船来绕路,绕路就得找造船最快的,最后单子全落到了中国船厂的图纸上。这就很有意思了,美国花了那么多军费在中东搅局,想掐住别人的能源脖子,结果反倒给中国造船业做了一波全球广告,霍尔木兹一紧张,所有人都意识到一件事:航线不安全了,船不够用了,得赶紧找个能最快交船的船厂。这个名单上,排第一的就是中国。更深一层看,油轮订单暴涨的背后,是亚洲国家对能源运输安全的焦虑,日本、韩国、印度,全靠从中东进口石油,霍尔木兹一封,谁不慌?慌了怎么办?多备船、绕远路、找替代航线,这些动作落到实处,就是造船订单。但这些订单最终花落谁家,不是看谁喊得响,是看谁真能造得出来、造得快、造得便宜,中国造船业用了三十年时间,从跟跑到并跑再到领跑,把韩国、日本一点点挤到了边缘位置,现在这个拐点算是彻底到了。82%的全球份额是什么概念?全世界每造10条新船,8条以上是中国船台上下水的。剩下那不到20%,韩国啃一口,日本喝点汤,其他国家凑个热闹。美国自己的造船业呢?早就空心化了。造军舰都要靠民用船厂的底子撑着,民船订单基本可以忽略。美国海军的造船计划喊了多少年,到现在连船台都凑不齐。日经这组数据摆出来,美国军方看了估计心里不是滋味——你在海上横行霸道,可你连自己需要的船都造不出来。当然,也不能高兴得太早。82%的份额说明中国造船业强,但也说明全球造船市场对中国的依赖太深。哪天全球贸易降温,订单回撤,中国船厂的日子也不会好过。而且高端船舶的核心配套,比如一些特种发动机、导航设备,还不是完全自主。但方向是对的。从追赶到领跑,从量的积累到质的飞跃,中国造船业走的这条路,跟高铁、新能源汽车是一个逻辑。先把成本和规模打出来,再往技术上游爬。现在油轮、集装箱船、散货船全拿下了,下一步就是LNG船、大型邮轮这些高附加值船型。霍尔木兹的炮声远在中东,订单却飘到了长江口的船台上。这事本身就说明一个道理:真正的大国博弈,比的不是谁的航母多,是谁的工业体系能扛住风浪,还能在风浪里赚到钱。美国在海峡里耀武扬威的时候,大概没想到,它打出去的每一颗炮弹,最后都变成了中国船厂图纸上的一条船。
现在的韩国打不过中国,日本打不过中国,英国打不过中国,德国打不过中国,法国打不过
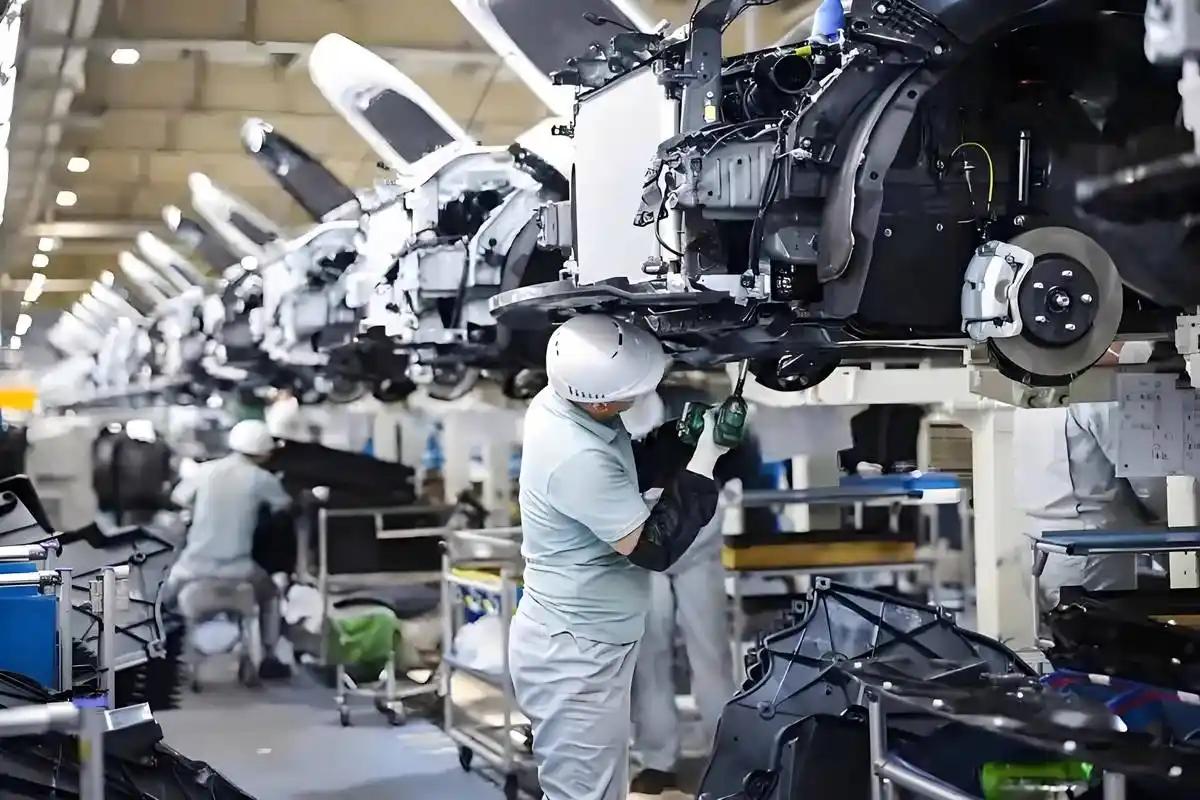
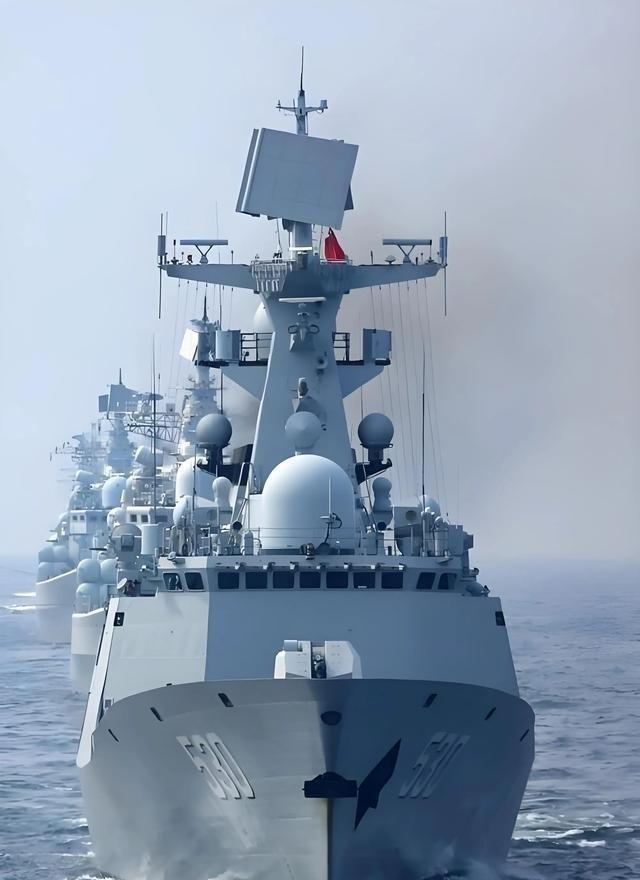
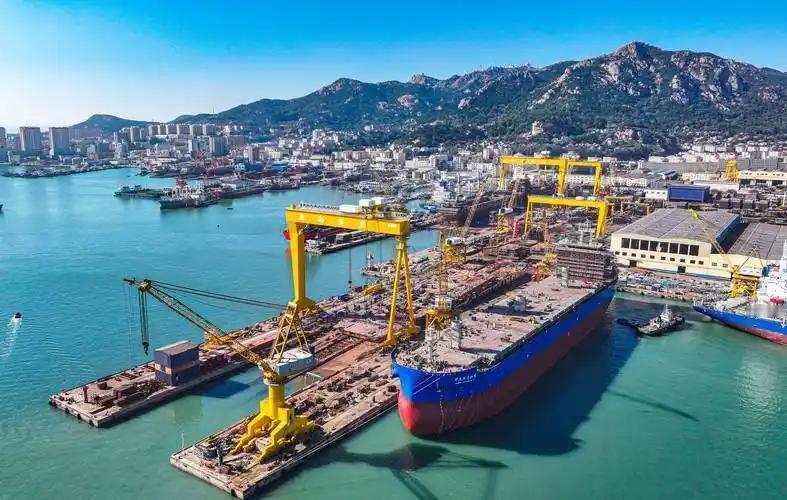
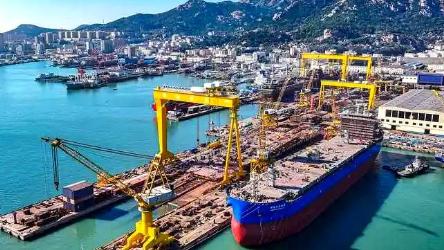
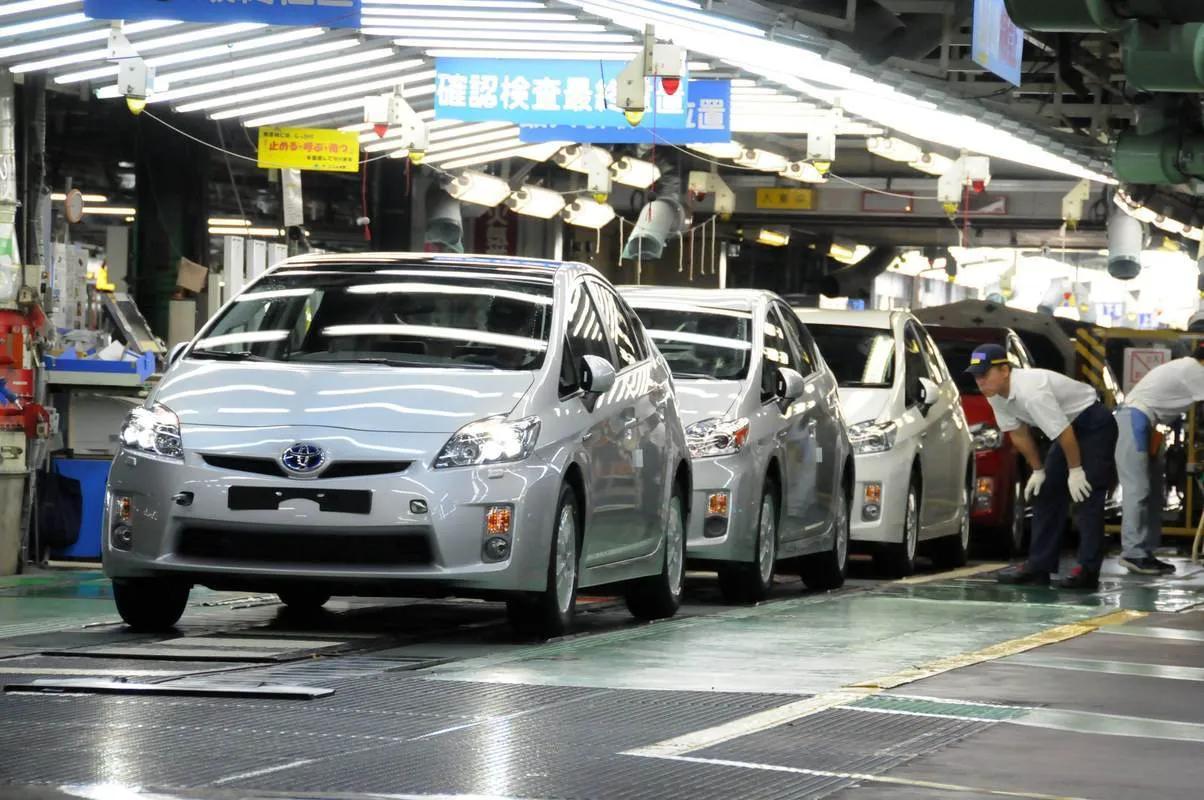
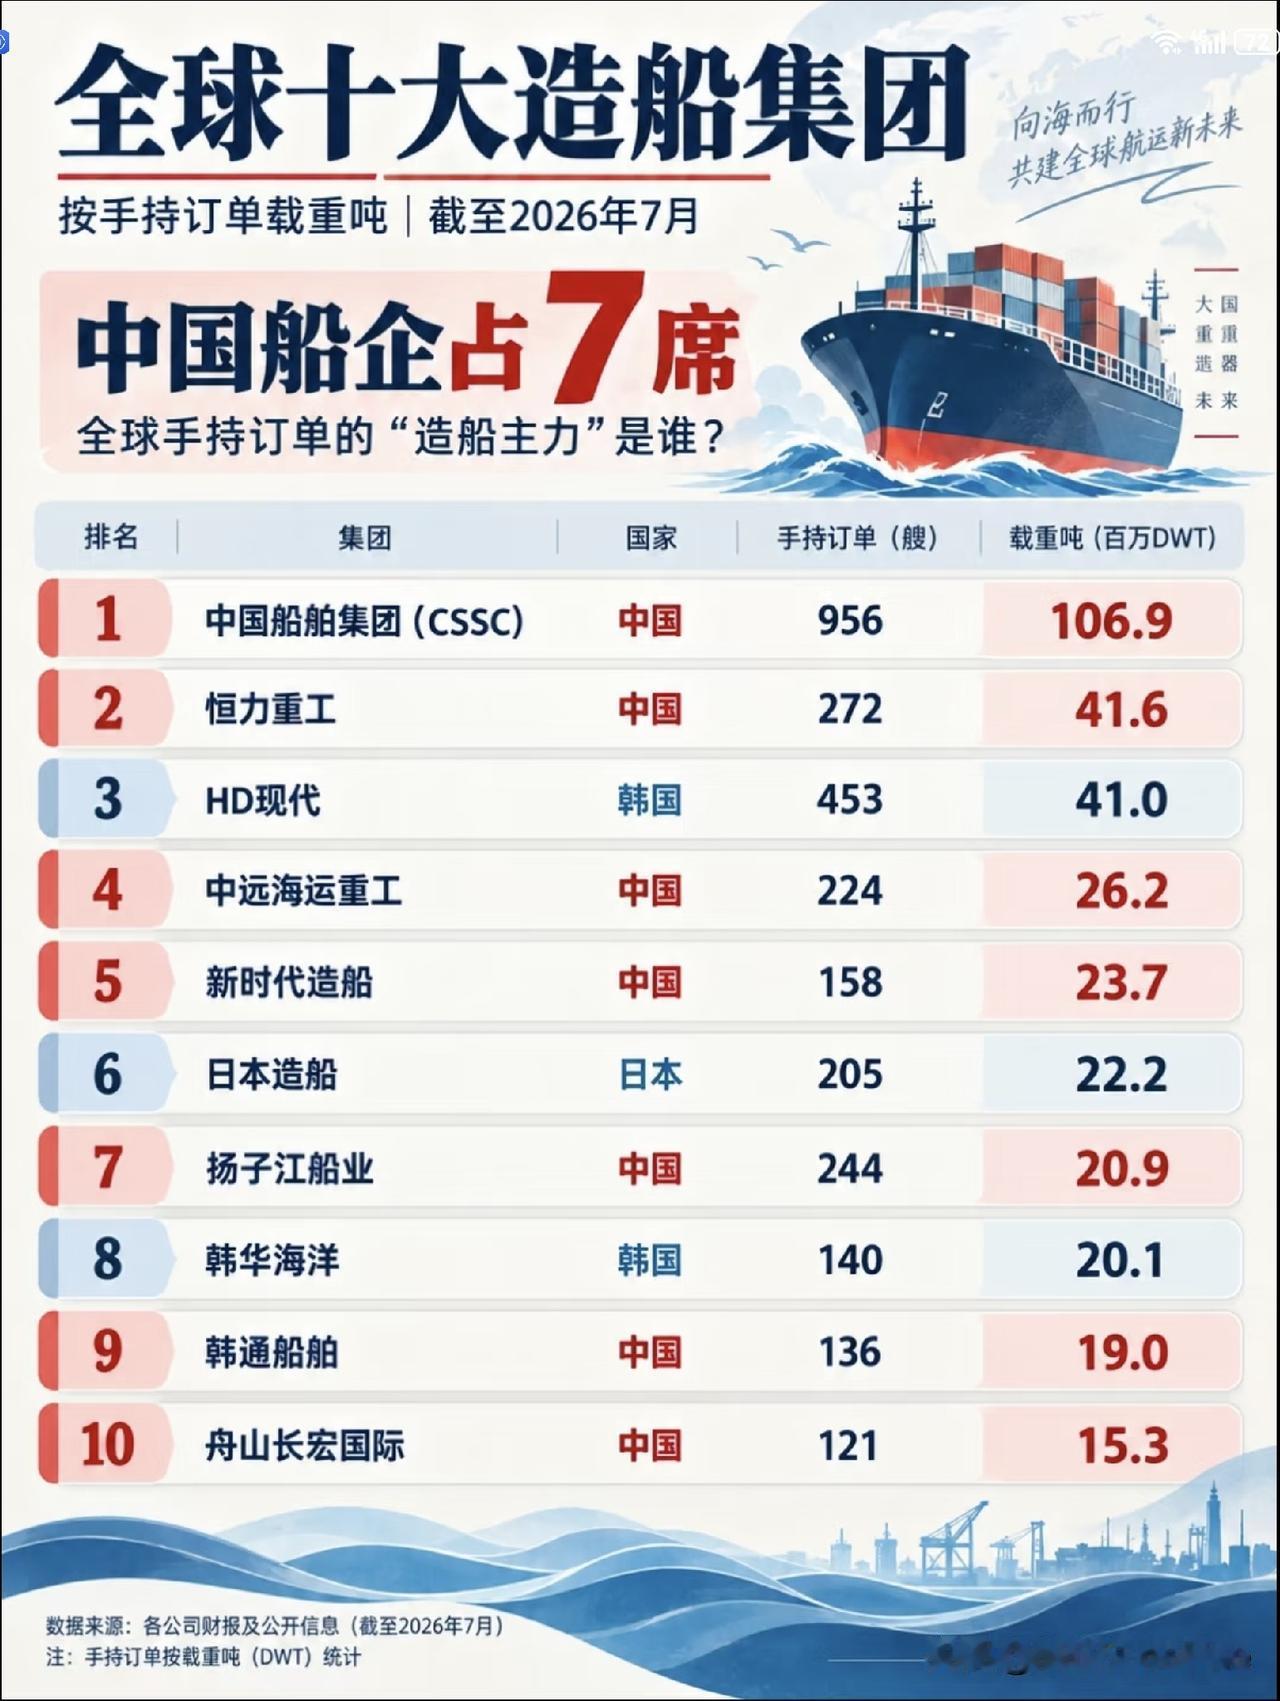
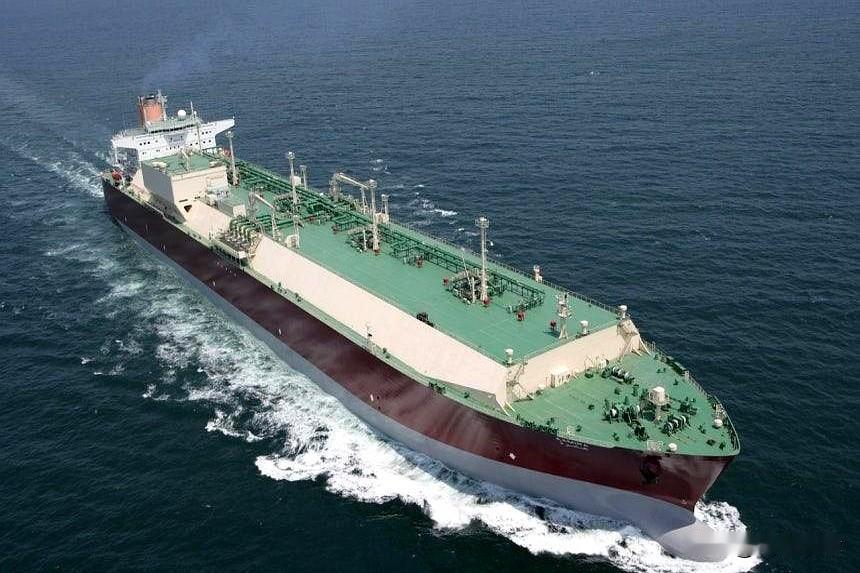
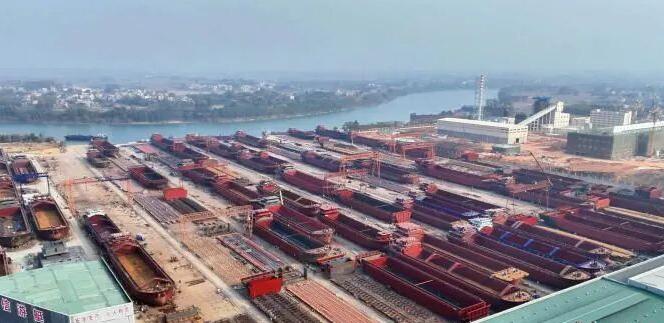
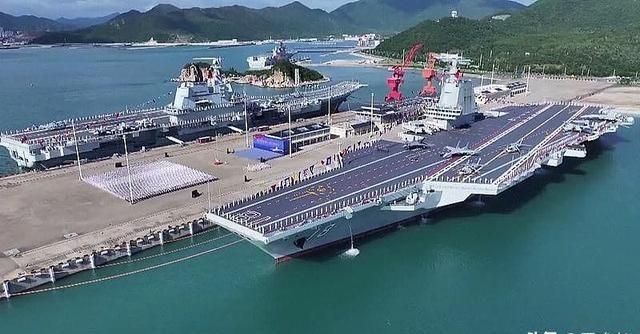
现在的韩国打不过中国,日本打不过中国,英国打不过中国,德国打不过中国,法国打不过中国,意大利同样不是对手,就连美国也不敢轻易跟中国摊牌。这种局面到底是怎么形成的?答案就藏在一声声闷响里。但那不是炮弹爆炸的动静,而是技术霸权这堵老墙正在一块块剥落。9月14日,工信系统披露了一个新进展:中国算力平台已经实现全国一体化算力统筹监测,31个省区市接入统一体系,上架2000多项算力产品,接入各类大模型超过300个。单看这条消息并不起眼,可放到大国科技竞争里看,意思就完全不同了:中国正在把过去分散的芯片、数据中心、网络和模型能力,逐渐拧成一套可以协同运转的基础设施。真正决定长期竞争力的,从来不是实验室里突然冒出一项“黑科技”,而是这项技术能不能找到工厂生产、找到能源供给、找到市场消化,还能迅速扩大规模。2026年1至7月,中国规模以上电子信息制造业增加值同比增长15.4%,集成电路产量达到3342亿块,同比增长23.1%。7月份,高技术制造业增加值同比增长16.9%,其中集成电路制造业增速达到109.3%。这些数字说明,技术竞争已经越来越深地嵌进制造业本身。美国近年来不断强化先进半导体和相关技术出口限制,2026年4月,美国众议院外交事务委员会又推进涉及硬件技术出口管制的法案。中国商务部对此明确表示,反对泛化国家安全和滥用出口管制。外部限制当然会增加企业成本,也会让部分高端环节承受压力,但它还有一个容易被忽略的后果:原本可以直接进口的东西,开始获得更强的国产替代动力。这也是为什么现在观察中国科技产业,不能只盯着某一款芯片或者某一台设备。到2026年6月底,中国智能算力规模达到2185EFLOPS,同比增长177%;与此同时,全国可再生能源装机达到24.55亿千瓦,占总装机60.7%,风电和光伏装机合计约19.51亿千瓦。算力背后需要巨量电力,先进制造背后需要稳定能源,这两条线正在同时扩张。再把视线转到造船业,变化更直观。2026年上半年,中国造船完工量3650万载重吨,手持订单36325万载重吨,新接订单12106万载重吨,三项指标继续保持全球领先。造船看似和芯片相距很远,实际上都在考验材料、动力、焊接、电子设备、供应链组织和大型工程管理能力。一个国家能同时维持这些产业,战略韧性才有真正的工业基础。新能源汽车也是同一个道理。工信部9月10日公布的数据表明,2026年1至8月中国新能源汽车产销均超过1060万辆,出口343.5万辆,同比增长124.3%。这背后不是一家企业突然成功,而是电池、电机、电控、充电设施、整车制造和港口物流长期叠加起来的结果。产业竞争一旦进入这种阶段,单靠限制某几个零部件,很难让整条链条停下来。我认为,今天衡量中国在国际竞争中的真实底气,与其争论“哪国敢不敢和中国硬碰硬”,不如看一个更实际的问题:一旦外部环境突然恶化,中国能不能继续造机器、供能源、跑算力、建工厂、造船、造车,并且维持庞大的产业循环。军事力量当然重要,但支撑军事力量长期存在的,最终还是工业、科技、能源和供应链。因此,真正需要警惕的也不是某一轮制裁本身,而是关键基础设备、核心软件、高端材料等少数环节是否仍存在短板。中国这些年的变化说明,外部压力可以制造困难,却很难简单决定一个超大规模工业体系的发展方向。大国竞争走到今天,比拼的已经越来越少是“一件武器压住另一件武器”,越来越多是谁能把科研成果真正变成持续运转的产业能力。