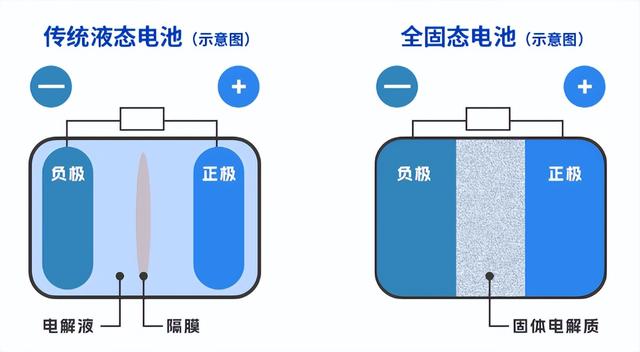
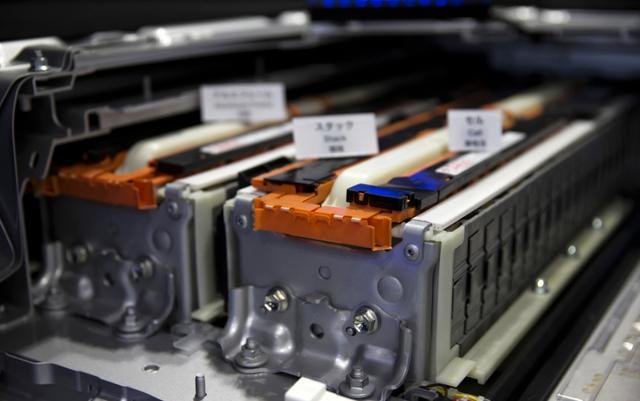
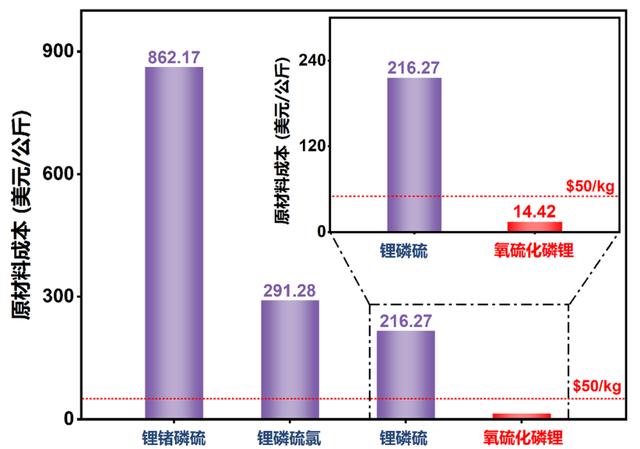
丰田选用了硫化物这个技术路线,它所拥有的能量密度相对较高,理论上的续航里程可以超过一千二百公里。但是生产环境方面较为苛刻,它不能接触水以及空气,生产线需要把露点控制在零下六十度,不然的话就会生成有毒气体。搭建一条生产线的成本,是普通电池的三到五倍,原材料方面,一吨硫化物电解质的成本是五百多万,比传统电解液贵了八倍多。
全固态电芯的成本方面,每瓦时达到了两块二,而传统液态电池每瓦时只有三毛钱。一台车如果搭载七十千瓦时的电池包,把电池换成固态的话,成本就会多出八万块钱。固态电解质在特性上相对硬脆,没有办法借助机器进行卷绕,只能依靠人工完成叠片这个操作,这样一来效率就较低,良品率也相对较低。丰田原本计划在2026年实现量产,后来改成了2028年,现在又说可能还会更晚,给出的理由都是“研发还需要时间”。
中国车企走的是半固态这个技术路线,保留了少量的电解液,技术门槛相对较低,现有的生产线可以进行改造,成本方面也比较可控,工艺方面相对成熟。到了2025年,国内半固态电池的装车量超过了三十吉瓦时,涨幅接近三倍。蔚来ET7这款车型,运用半固态电池跑出了一千公里的续航里程,上汽MG4的半固态版本,售价在十万块钱以内,成本从每瓦时一块五降到了八毛钱,并且还在持续下降当中。
中国电池产业链方面的优势较为明显:珠三角地区在结构件、研发、配套以及供应这些环节上,协同速度相对较快。海外企业修改设计需要两到三个月的时间,而中国企业只需要几周就能完成。这样的效率以及规模效应,让丰田的硫化物路线显得更加遥远了。
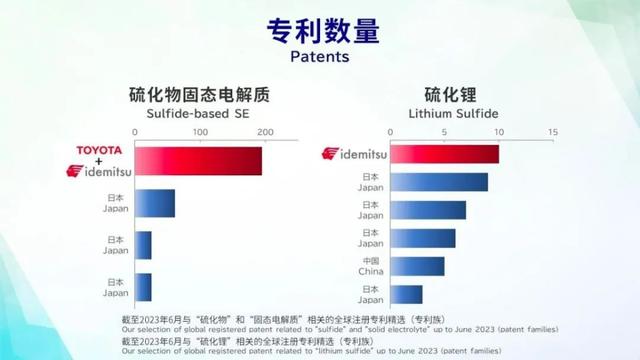
丰田自身方面的问题也不少。他们拥有了一千三百多项固态电池的专利,但超过四成是在2010年之前申请的,很多专利都没有进行更新,实际价值相对有限。此前在氢能领域,也是早期依靠专利占据了先机,但缺乏市场反馈,技术迭代方面相对落后,最终被中美车企实现了反超。如今在固态电池这个方向上,他们又走了老路。
政策环境方面也在发生变化:美国停掉了电动车的购车补贴,欧盟搁置了2035年禁售燃油车的计划,电动化的热度相对降低了。丰田放慢了研发的节奏,静冈工厂原本计划搭建中试量产线,现在只负责调试工艺以及记录数据,量产的时间表也一再推迟。
从宏观角度来看,全固态电池距离大规模商业化仍然较为遥远。中汽中心的首席科学家指出,固态电池的安全范围虽然相对较广,但一旦超出临界点,风险可能会更加严重。目前就连统一的安全标准都还没有确定。液态锂电池发展了三十年,投入非常巨大,如果贸然把电池换成全固态,供应链能否适应以及消费者是否接受,这些都是未知数。业内普遍认为,全固态电池降到普通人可以接受的价格,至少要到2030年之后。
最实际的路子是这样:半固态电池先上量,把市场占领下来,全固态电池则继续研发和迭代。日本政府把固态电池视为国家战略,丰田、日产以及本田结成了联盟,想凭借这个来重夺行业老大的位置。但动力电池的竞争,从来不是实验室数据好看就可以的,而是看谁能把技术变成车主手里的车。专利不等于商品,实验室数据不等于产能,发布会宣传也不等于交付。
过去三十年,日本依靠先发优势主导了燃油车领域;未来三十年,谁先跨过量产这道坎,谁就能掌握话语权。丰田的固态电池这个故事,既是对技术极限的挑战,同时也是对全产业链从研发到制造的终极考验。