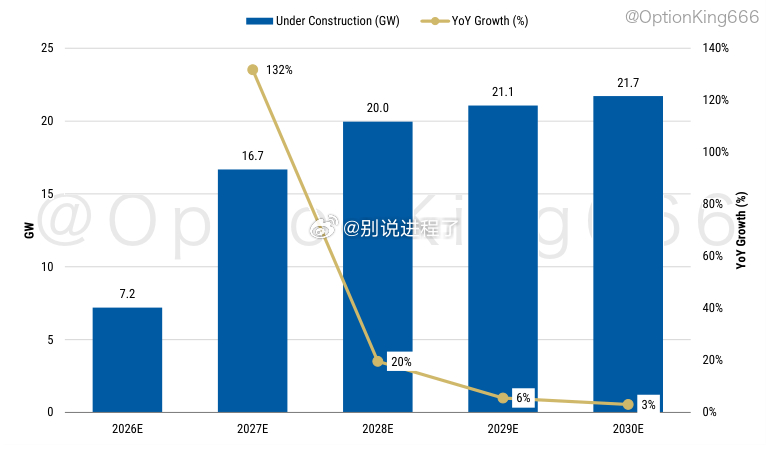
美国数据中心在建容量预计将2027年增长132%,即使考虑周期后期的许可延误。他们的预测从2026年的7.2吉瓦上升至2027年的16.7吉瓦,并进一步至2028年的20.0吉瓦。附图衡量的是建设活动,而非运营容量或承包商收入。对于工程和建筑公司而言,机会在于提供训练有素的电气和机械施工队伍,这些队伍无法快速组建以匹配复杂项目激增的需求。
分析师估计,大约5吉瓦的容量将从2028年转移至2029年,2027年的需求基本保持不变。他们的情景假设计算需求保持不变,从而导致建设周期更长、更缓慢。全国性承包商可以在不同地点之间调动施工队伍,但延误仍会改变工作转化为收入的时间;大型项目也可能需要更长时间完成。有用的后续信号是第四季度业绩中的订单和客户项目进度。这些信号可以区分延期的建设周期与需求丢失,后者对携带专业化劳动力的承包商而言后果截然不同。