1104夜报-市场暴力反弹半导体设备最猛
上午在外面参加策略会,中途瞄了眼炒股软件,中规中矩,于是就安心接着听会。没想到下午回到单位,抬头看见门口屏幕一片红,还以为是投屏出问题了,再三确认后发现是真的在涨,而且是暴力反弹。
很多朋友都来问,是不是有什么小作文?还真不是小作文,是一篇“大作文”:大洋彼岸的中期选举结果出来了,民主党同时拿下参众两院,川普全面败阵。
问题又来了:那边选举跟A股有什么关系?坦白说,我第一反应也是有点懵。
直接关系肯定不多,毕竟是人家的选举;说间接关系嘛多少有一点,不同派系对关键领域的态度不一样,某种程度上会影响全球产业的发展方向。
但让我看不懂的是:按常理,民主党更支持新能源,对科技相对谨慎,尤其倾向于把AI看成对低收入群体的威胁,担心大规模失业、担心贫富差距进一步拉大。
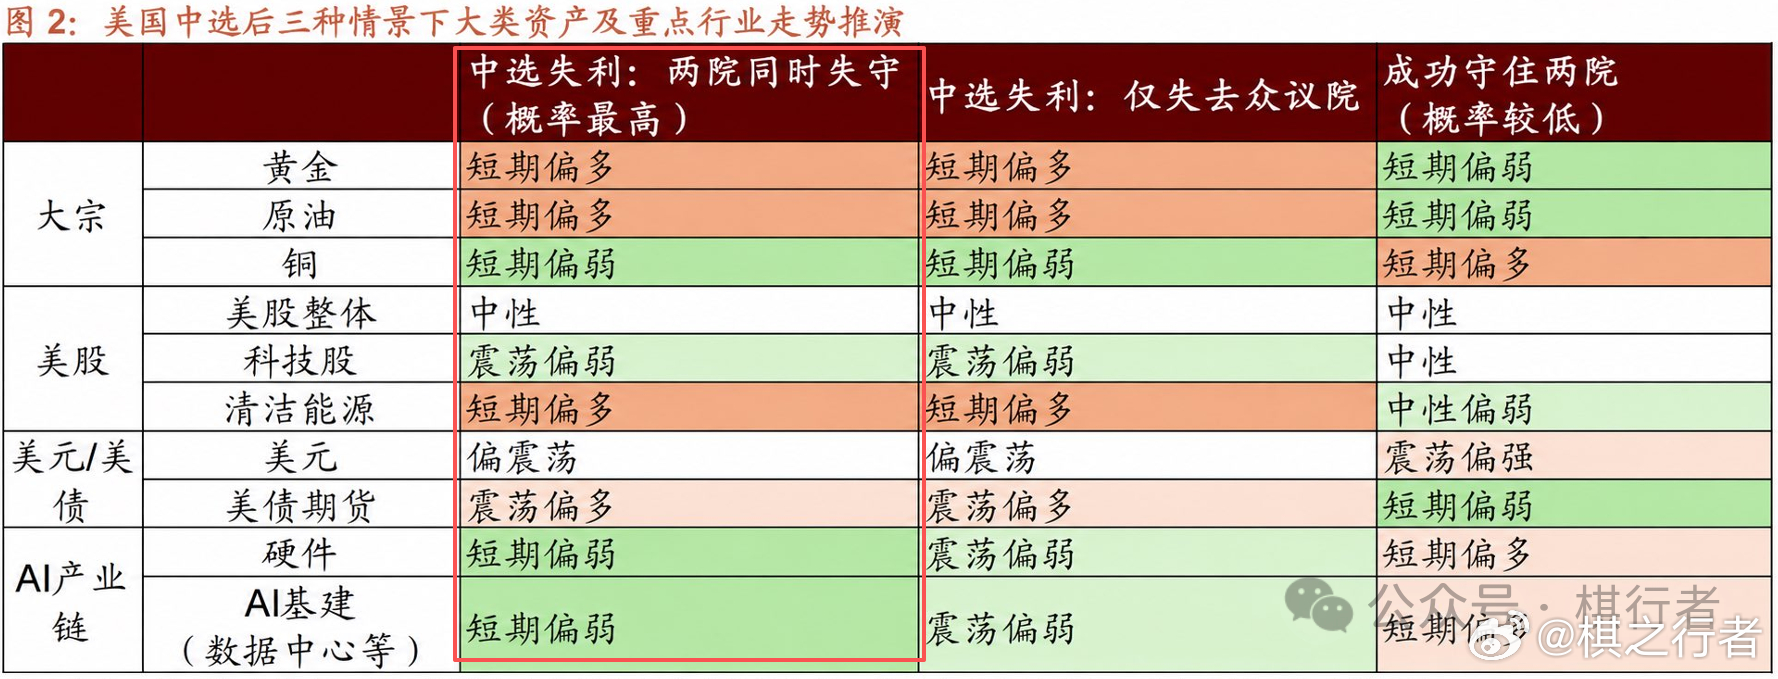
我找到了之前某家券商做的预测表,把选举结果分成几种情形:(图一)
如今落地的恰好是第一种,按表格来说,AI硬件产业链应该偏弱才对,结果不但没弱,科技股反而走得特别强。
只有两种解释:要么是研究员看错,报告撕掉重来,要么是市场此前已经反应得足够悲观,现在是利空出尽。
我是更倾向于后一种,原因是,科技股确实跌得有点多了。
这轮科创综指和创业板指回撤幅度都有45%以上,不少科技龙头直接从高点砍掉三分之二。这样的位置,一点风吹草动都容易被放大成反弹。
而今天涨得最猛的,不是光模块或PCB,却是自主可控的半导体设备,连半导体设备指数都上涨了14%。龙头北方华创10cm涨停,在板块里反倒是拖后腿,可见其他票涨得有多凶。
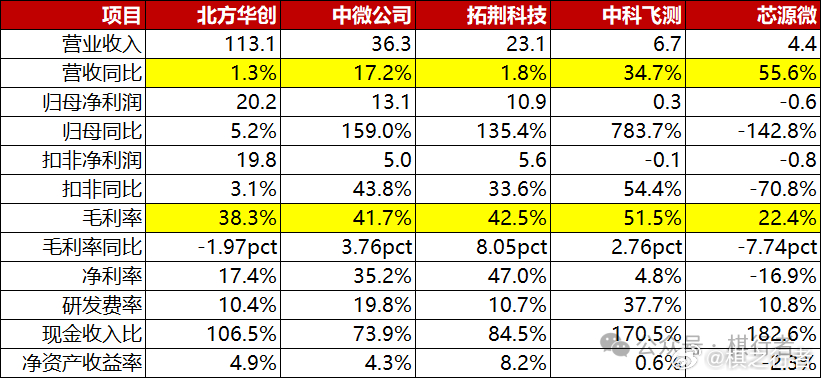
这块正好是平时覆盖的高端制造领域,索性把几家龙头的三季报情况拉出来,跟大家过一遍。(图二)
都是做半导体设备的,不同设备和不同下游市场,财报就完全不一样:
1)北方华创:收入只是微增,有供应链影响,但全年营收490-500亿目标不变;
2)中微公司:存储相关产品比较多,营收增长比较快,也预计明年订单能继续增长;
3)拓荆科技:收入增速比较慢,主要是去年三季度有高基数,前三季度新签订单还是很多的;
4)中科飞测:营收和利润增速都很快,全年订单有75-80亿,明年收入就有加速底气;
5)芯源微:体量最小,营收增速最快,但是新产品要研发、导入期不怎么赚钱,毛利率有点压力。
当然,半导体设备公司远不止这几家,只是挑选些代表性龙头企业,如果有哪几家遗漏了,不代表它就不是好公司,只是我自己能力和视野有限哈。
大家有没有发现?业绩可能各有千秋,订单清一色都很旺盛。(大家先记住这句话,后面还会用到)
这轮从7月份开启的回调,肯定有部分是跟着科技赛道情绪下滑,但也有部分是只属于半导体设备的担忧:例如长鑫发布预告后,市场担心存储价格涨幅放缓,会让芯片厂商减少资本开支;再例如有传闻说存储厂商要限产。
实际上,如果是深耕产业链或者跟踪得比较紧密,就知道设备厂商是“多点开花”:有存储芯片扩产、有先进逻辑创新追赶、有成熟逻辑国产替代等等,客户们的需求依然旺盛。
反而是供给端有些压力,因为有些设备里要用到的零部件缺货,导致产能不足,这也是北方华创三季度营收比较低的原因,不过这个问题已经解决得差不多了,后面交付就能踏上正轨。
再往下,如果能够确认半导体设备是好的赛道,就要看好价格的区间,也就是估值。
制造业普遍看PE市盈率,但先进制程有研发和导入期影响,利润波动会比较大,还是看PS市销率更稳定一些。我的宗旨是,做估值,指标越稳定越有参考意义。
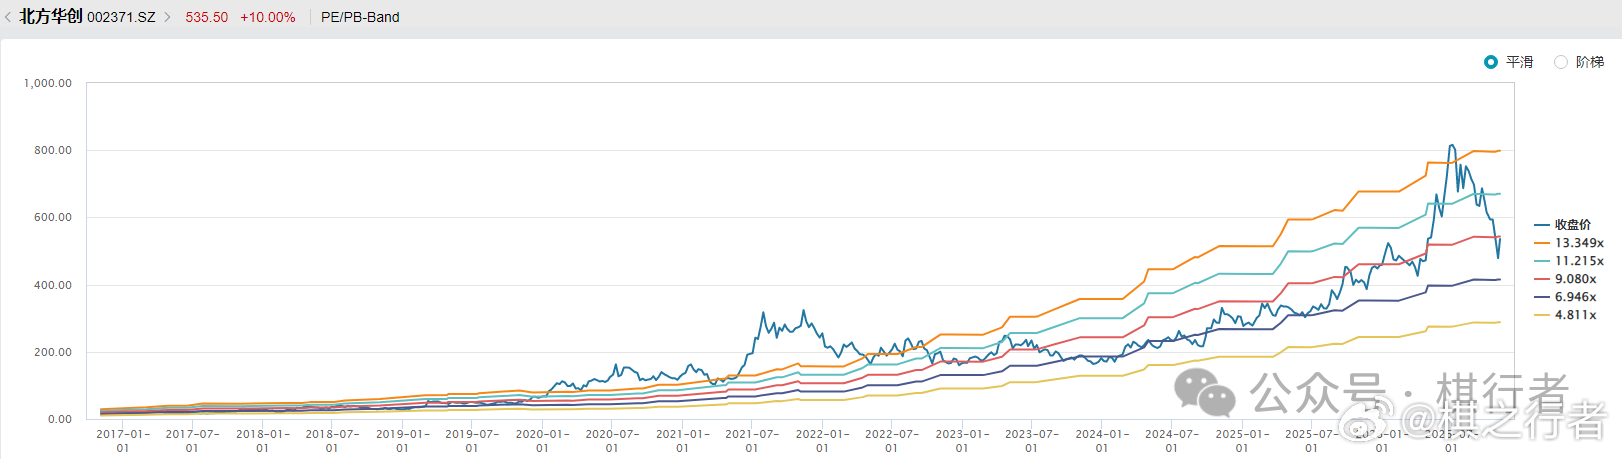
就拿龙头北方华创举例,这轮PS估值从接近15倍一路跌到8倍,未必会像2024年那样跌到6倍,但慢慢回到合理偏低的区间了。(图三)
最近和小伙伴交流,还出现了新的指标叫PO估值,O是Order,订单,也就是市值和订单的比例(呼应了上文各家厂商的订单旺盛,这样算下来估值就很低)。
这我觉得就有点牵强了,毕竟订单的不确定性有点强,而且从订单到交付,再从收入到利润,要跨越好几层,就更难把握,暂时就只作为学习,不作为参考哈。
至于后面要跟踪哪些关键要素,短期看今年底到明年初上市公司的指引,中期看存储龙头的上市进展、先进逻辑放量节奏,长期要看海外订单大幅放量、低国产化率环节的逐步替代。
最后,聊完一圈再回到开头,就比较清楚了:选举结果只是个导火索,真正能够带来反弹的,是短期跌得有点多,真正能够带来反转的,是长期基本面不断往上走啊。