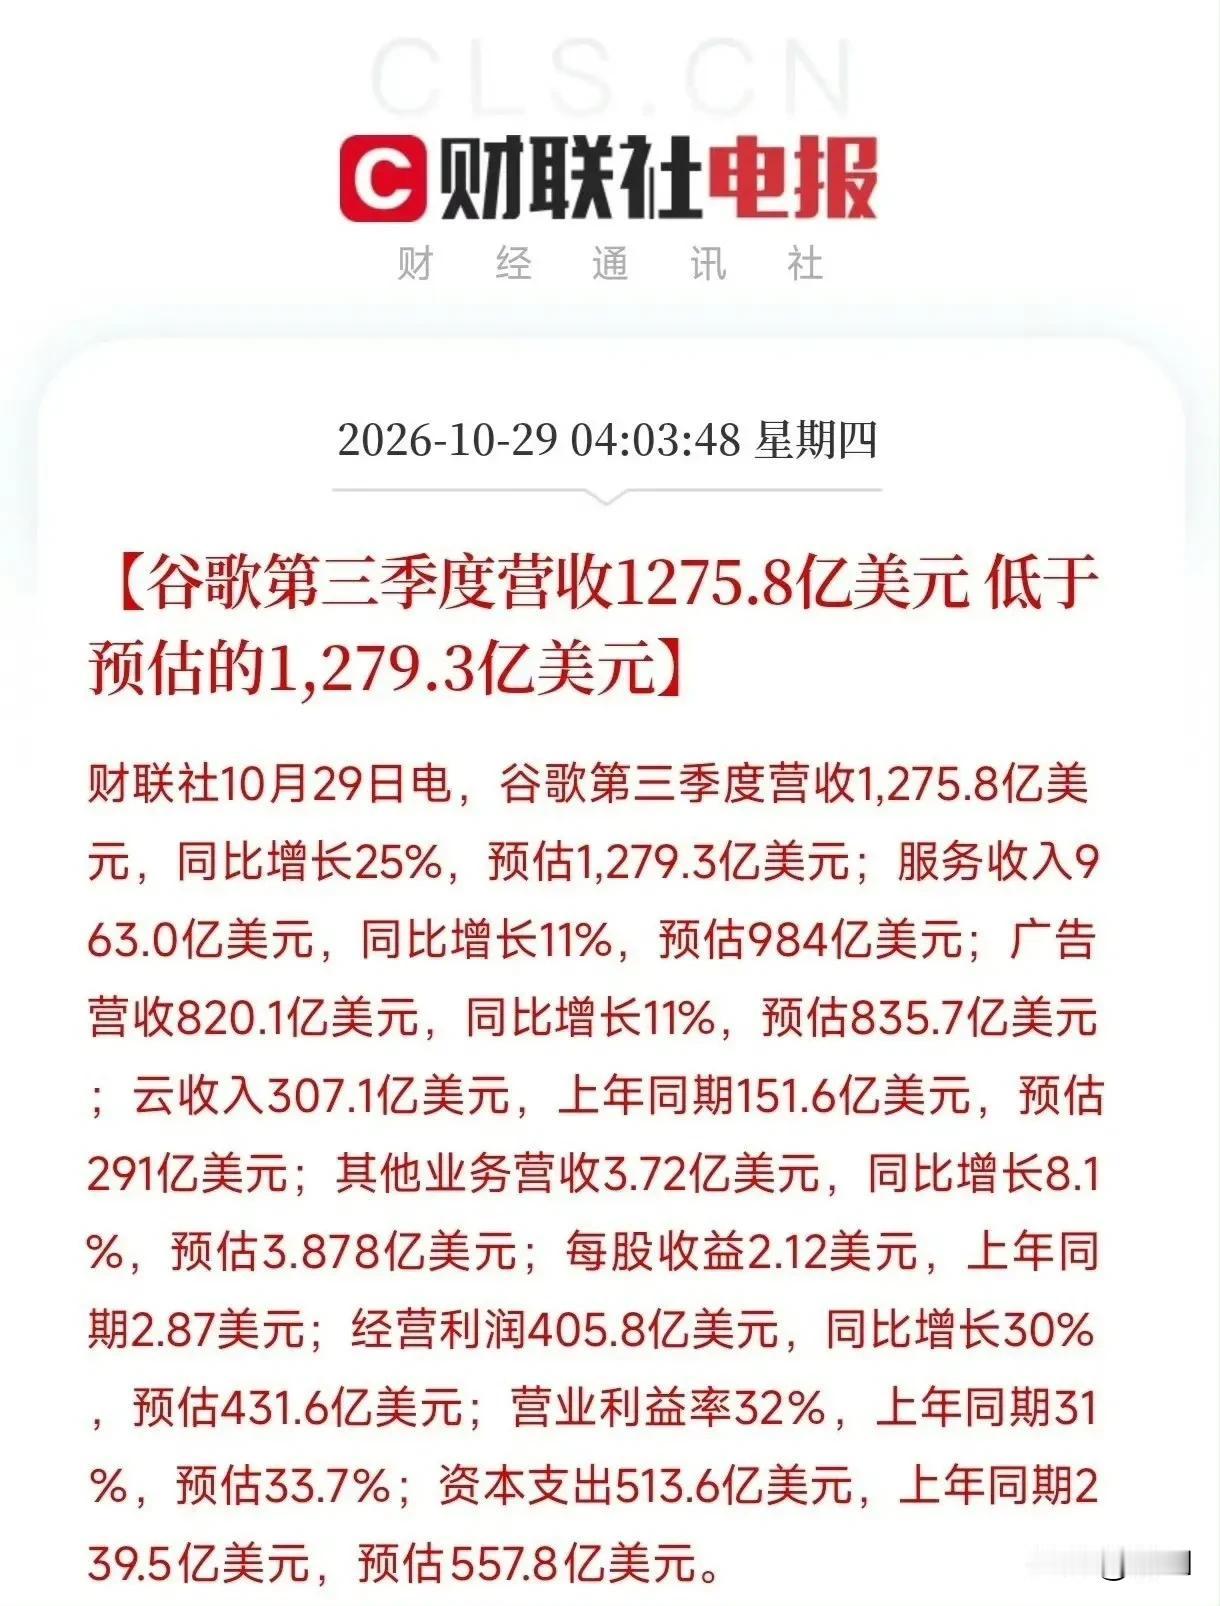
谷歌母公司Alphabet 2026 Q3财报简评
本财报是本轮AI资本开支向第三阶段(社会化融资竞赛)过渡的又一标志性样本,属于典型“卖铲人景气、母体现金流承压”的分化结构。股价盘后一度跌超10%,市场定价重心从AI收入增速叙事切换至资本投入回报(ROI)和自由现金流可持续性。
二、核心财务与业务数据
总营收:1275.77亿美元,同比+25%,略低于一致预期。
GAAP EPS:2.12美元,一致预期3.02美元,合计缺口$0.90。
自由现金流:-90.7亿美元,连续第二个季度为负;Q3资本开支514亿美元;全年capex指引维持1950–2050亿美元,管理层提示2027年资本开支将继续显著上行。
Google Cloud:营收307亿美元,同比+103%;云营业利润111亿美元,利润率抬升至36.2%。管理层仅定性确认TPU贡献增长,未披露TPU硬件收入在103%增速中的占比。
Gemini模型API吞吐:第一方模型API每分钟32B(320亿)token;环比+40%、约为一年前4倍;Gemini应用月活10亿。
订单背景:Anthropic锁定最高100万颗TPU、Meta签署100亿美元GCP长期协议、OpenAI将GCP纳入第二算力供应商;谷歌同时是头部AI对手的算力供给方。
三、业务分层
强端:云+TPU算力业务
短期不是“对手挤压份额”,而是AI军备竞赛直接增厚谷歌算力销售收入;谷歌一边自研Gemini参赛,一边向Anthropic、Meta、OpenAI出售TPU算力,扮演AI赛道核心卖铲人。
长周期产能自立风险:当前客户外购TPU是阶段性方案;若Anthropic、Meta等头部客户远期自建算力产能落地,将逐步减少TPU采购,对GCP算力订单形成中长期冲击,该风险属于远期变量,短期不构成压制。
弱端:搜索广告主业
搜索查询量增速创五年新高,但AI概览分流商业点击、广告转化效率下滑,广告收入兑现不及预期;AI对谷歌基本盘的蚕食已经显性化,是经营端miss的核心来源之一。
四、宏观与AI周期联动
与Meta框架联动:Meta依靠大额股权融资支撑capex,Alphabet消耗自有现金流+持续加码资本开支;两大AI龙头同步进入高投入、现金承压阶段,印证AI资本开支三阶段演进。
本轮AI繁荣底层逻辑脆弱,核心约束不是需求归零,而是资本开支增速放缓、ROI持续不达标。Alphabet本季FCF转负是该逻辑的重要微观证据。
A股算力硬件链:短期利好TPU、服务器、高速互联、PCB等上游供应链订单;中长期风险锚点为海外云厂商资本开支指引下调、客户自建产能。
投资需谨慎!