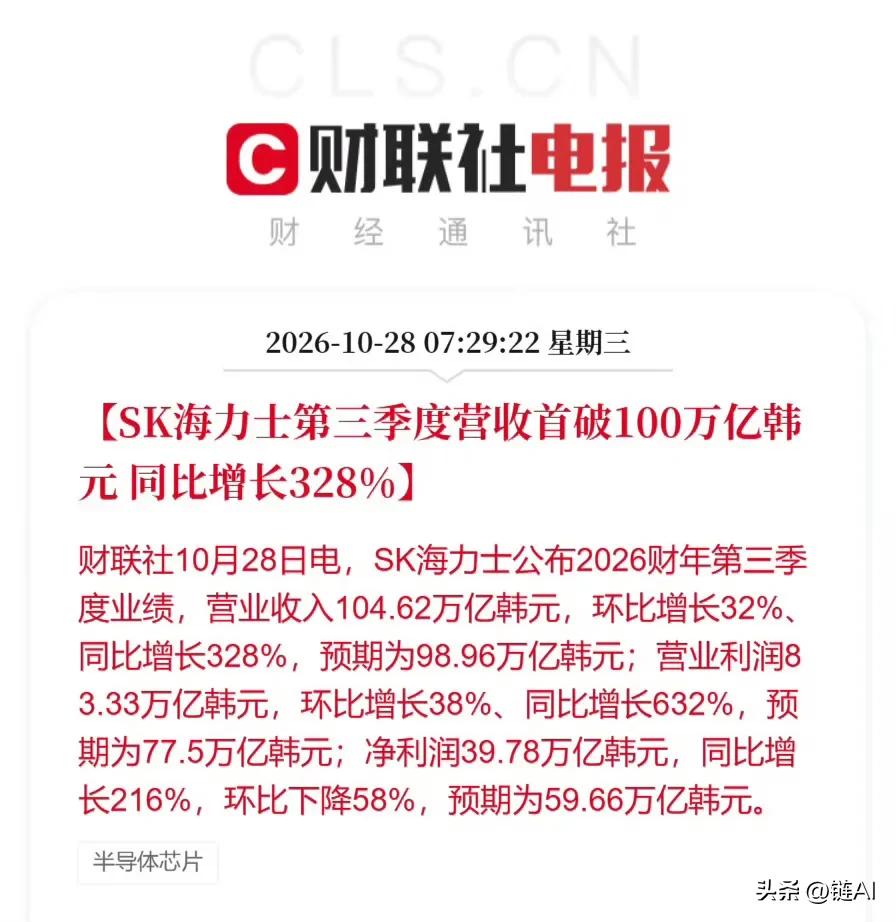
SK海力士 2026Q3 财报简评
算力供给端强验证,史诗级景气兑现,HBM为核心引擎。长协锁定2027–2028年50%以上产能,远期订单可见性大幅抬升;但供需持续紧张至2030为管理层乐观假设,景气最终终审权在本周MSFT/GOOGL/AMZN资本开支指引。
一、核心财务指标
营业收入 :104.62万亿韩元 , 同比同比+327.9% ,环比+31.9% ,首破单季100万亿韩元 。
营业利润 :83.33万亿韩元 ,同比+632.1% ,环比+37.6% ,营业利润率高达80%,显著超预期 。
净利润: 39.77万亿韩元 ,同比+215.7%,净利润低于预期,净利润率38% ,因营业外项目、投资损益、汇率及所得税等综合影响,非产品需求或营业利润率崩塌。
股东回报总额 :100万亿韩元(2026财年),韩国上市公司史上最高一档回报计划 。
二、业绩核心驱动
1. HBM量价齐升:英伟达核心HBM供应商,HBM3E为当前主力;AI服务器高速互联刚需拉动高附加值存储产品涨价、放量;DDR5企业级、企业SSD同步贡献增量。
2. 产能有序释放:M15X工厂爬坡,定向支撑HBM4产能建设,承接长协订单。
3. 长期供应协议(LTA)锁定远期需求:已和14家全球头部云厂商签署LTA,锁定量占其2027、2028总产能50%以上,业绩可见性显著增强。
三、 管理层展望与产品迭代节奏
1.供需判断:公司预期存储供不应求格局有望延续至2030年(偏乐观假设,需持续验证)
2. HBM迭代时间表:2026Q4 HBM4出货&营收规模超过HBM3E,成为主力;敲定2027Q2向英伟达供应8层HBM4
3. 资本开支计划:龙仁一期晶圆厂推进,2027年资本开支规模将较2026年明显抬升,匹配长期算力需求
四、股东回报方案
现金流充沛的强信号,2026财年合计100万亿韩元(约720亿美元)。
1.结构:≥30万亿韩元现金分红 + ≥60万亿韩元股票回购并注销;其中40万亿韩元回购已于上周落地,本次追加60万亿额度
2.分红规则:承诺将50%以上自由现金流用于股东回馈;分红挂钩营业利润,存在特别分红机制;回购注销直接增厚EPS。
五、风险约束
1. 竞争:三星加速HBM追赶、美光持续布局,HBM三足鼎立格局,技术、认证、客户份额存在变数。
2. 绑定风险:产品迭代节奏高度锚定英伟达GPU路线,HBM4/HBM4E/HBM5认证、量产、需求不及预期会直接冲击出货。
3. 周期底色:存储天然强周期;当前处于景气高位,若云巨头控制capex、行业新增产能集中释放,供需会快速由紧转松。
六、联动本周美股财报 + A股映射
1. 情景A:微软/Alphabet/亚马逊capex指引维持或上调 → LTA订单可信度进一步加固,HBM、存储链远期需求逻辑夯实,业绩兑现硬件标的具备估值支撑。
2. 情景B:三巨头释放控开支、放缓扩产信号 → 即便SK海力士当期利润爆表,市场交易远期需求拐点,容易出现业绩强、估值杀的劈叉行情。
3. A股方向:HBM配套、存储封测、存储设备&材料;继续优选订单可核验、财报兑现的硬件标的,规避纯叙事AI题材,财报窗口内板块分化将加剧。