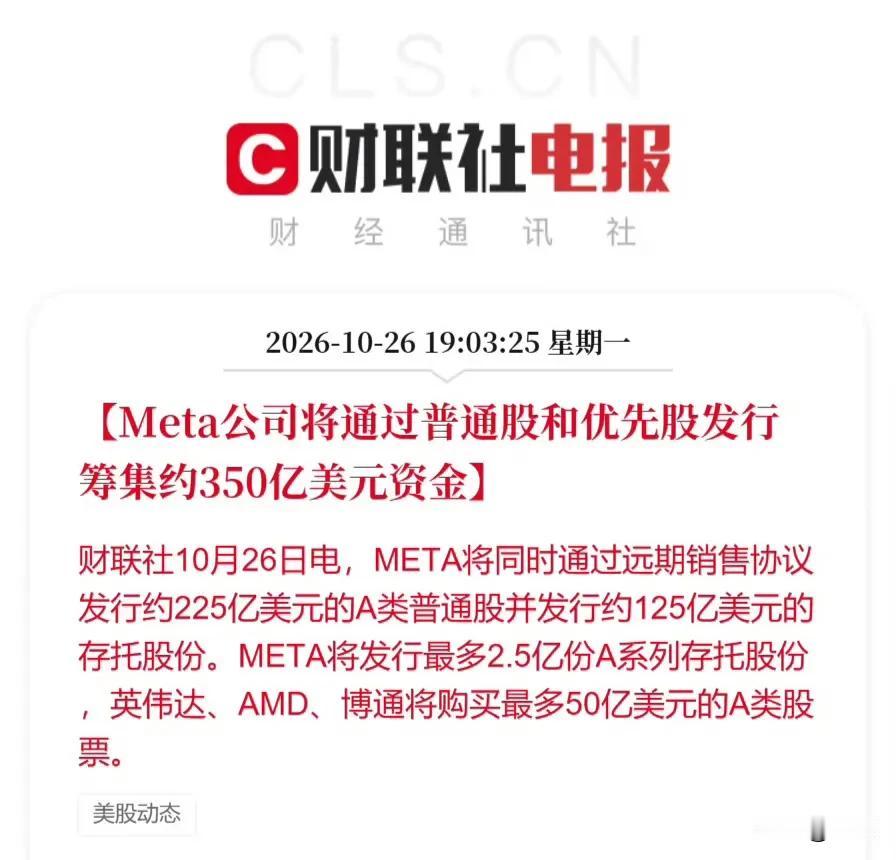
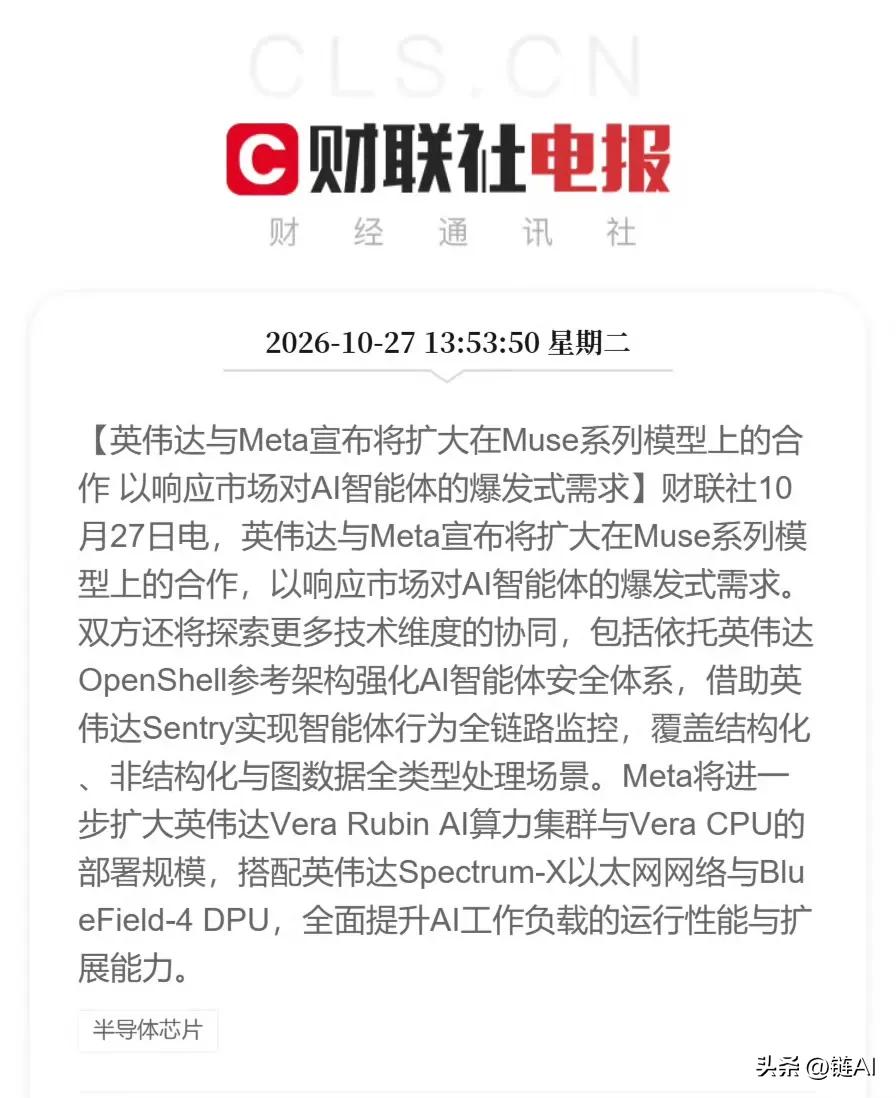
Meta正启动最高950亿美元股权融资加码AI基础设施,英伟达同日宣布向Meta投资30亿美元并扩大Muse系列模型合作。
Meta本轮大额融资,是AI capex从资产负债表驱动迈向资本市场社会化融资的标志性拐点,AI竞争正式进入资本军备竞赛阶段。
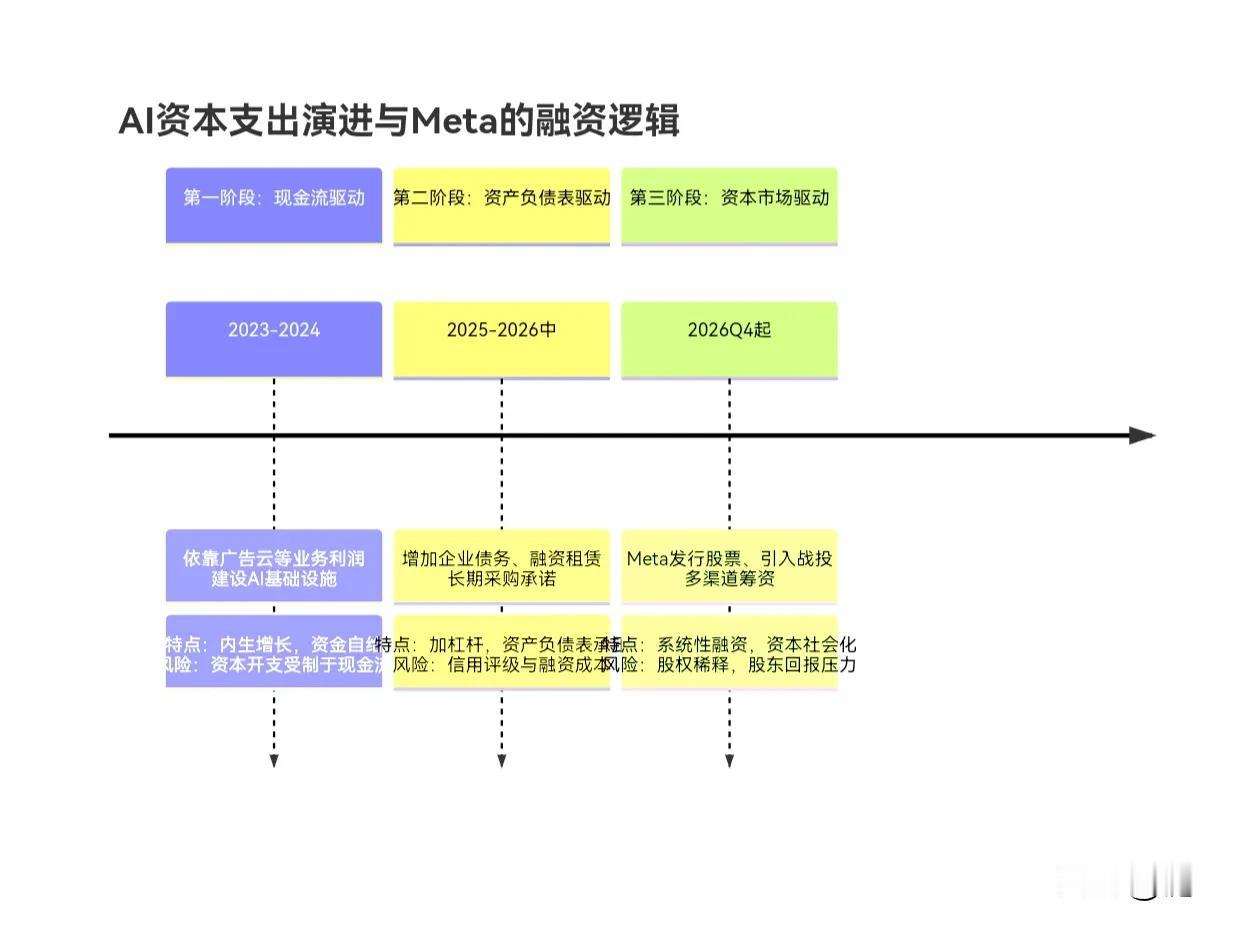
一、AI资本开支三阶段演进
阶段1现金流驱动(2023–2024):自有业务利润支撑算力投入;约束上限是内生现金流规模
阶段2表内负债+长租承诺驱动(2025–2026中):举债、不可撤销算力/电力租赁,表外承诺持续膨胀;约束是融资成本、信用评级
阶段3资本市场驱动(2026Q4起):增发股权、引入战投、产业链厂商参投;代价为股权稀释、股东回报压力抬升
Meta路径:广告现金流优势→大规模算力获取能力→抢占AI智能体交易入口(Muse+Ray-Ban眼镜),目标从广告分发平台转向AI交易基础设施,赚取交易抽佣,而非仅广告收入。
Muse上线短时间破千万用户,AI眼镜在全球AI眼镜份额85.2%,作为随身入口承接智能体流量;公司指引AI业务2027年贡献增量收入。
二、四大系统性风险
1.现金流压力普遍化
Meta、谷歌自由现金流转负,Anthropic巨额持续亏损;全行业远期AI资本开支指引庞大,ROI能否兑现是核心矛盾,也是近期美债、美股AI背离的底层诱因。
2.循环融资的链式风险
芯片供应商(英伟达/AMD/博通等)拟参与认购Meta新股,用下游回款换股权,深度绑定;一旦AI资本开支预期下修,产业链共振回撤风险放大。
3.生态许可瓶颈(大于模型能力瓶颈)
大量主流站点限制、屏蔽AI代理自动爬取访问;亚马逊已封禁Muse代购,Agent商业化的壁垒从技术转向网站授权、商家生态、支付链路打通。
4.监管合规约束
AI代理代用户交易、处理隐私信息,隐私、权责认定、反垄断等监管不确定性高,商业化落地会持续被掣肘。
三、时间维度
短期(1–2年):军备竞赛延续,算力需求维持,但资本开支预期的边际变化是股价最大波动源
中期(3–5年):商业化大考,Muse这类Agent交易抽佣模式能不能跑通,决定巨头估值中枢
长期(5年+):新的人机入口格局定型,流量规则重构。
四、关键启示
这一套逻辑刚好解释近期反常海外定价:油价上行,但长端美债收益率下行、AI科技股同步杀跌,市场定价的不是通胀,而是AI资本开支回报预期下调。
叠加机构抄底三要素(杠杆出清、成交回升、外围企稳),当前外围这一环仍不满足,海外AI巨头财报窗口是短期最大变量。
投资需谨慎!