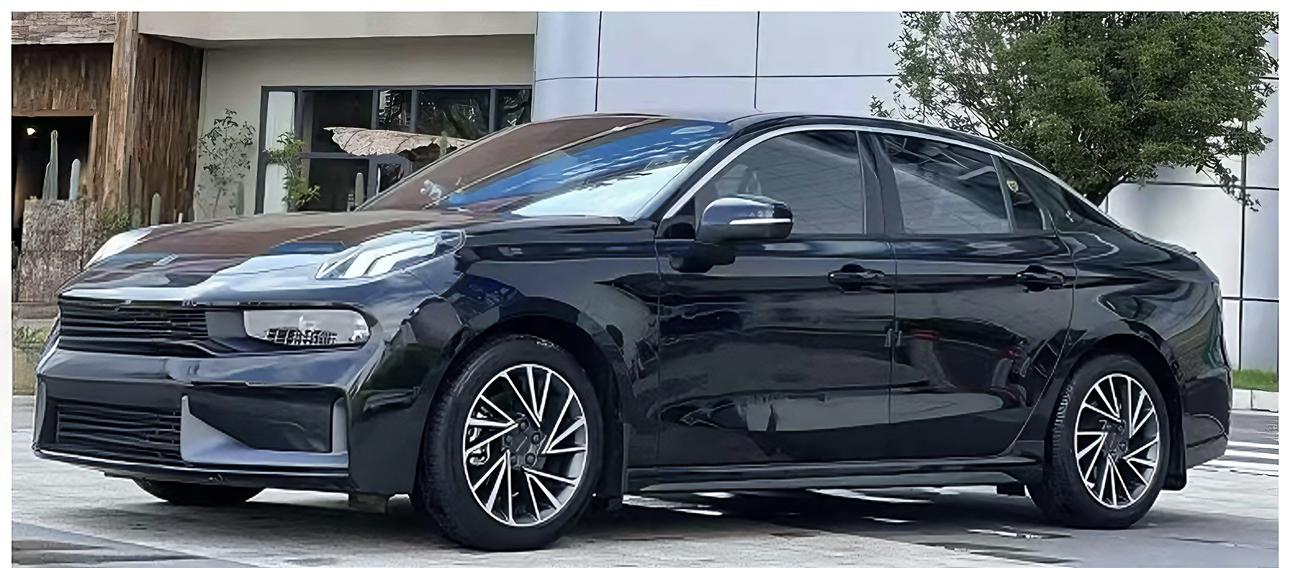
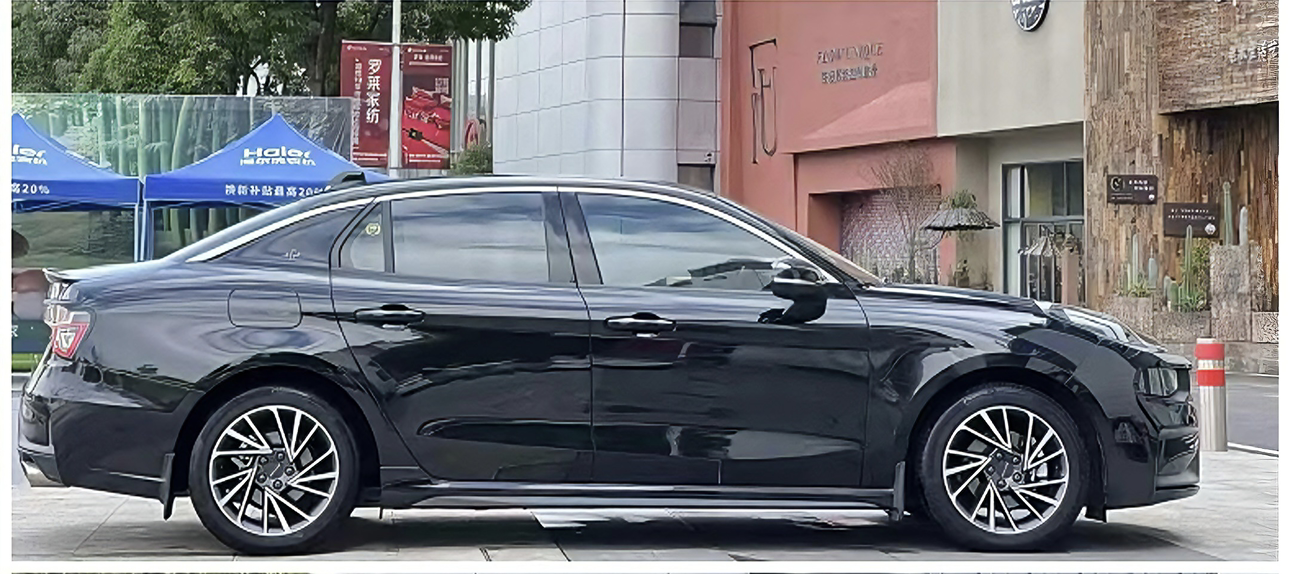
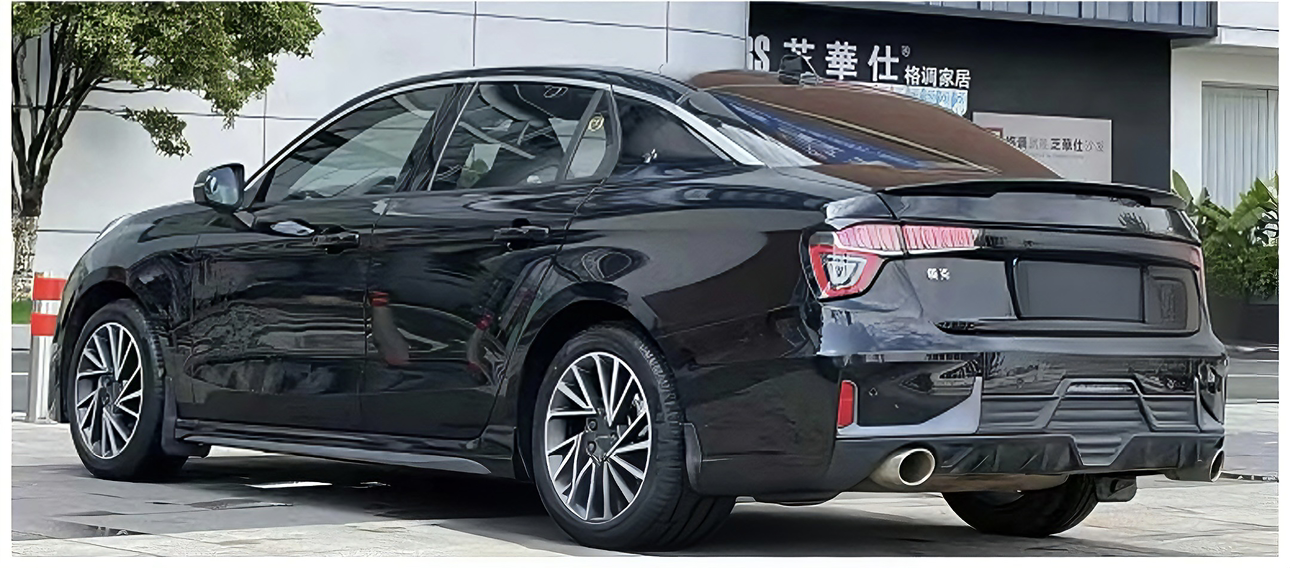
手里这台22款领克03 2.0T劲Plus,聊一聊这么多年保险的花费变化,很多新手买车很容易在保险上花冤枉钱。新车首年保费偏高,我当时落地直接在店里出单,交强险950,车船税360,车损险保额按照当时新车价,加上300万三者、医保外医疗责任险,合计6100左右,里面捆绑了一些用处不大的增值服务。
第二年开始我自己找渠道比价,没出过险,保费折扣下来,同样险种组合,总价直接掉到3800。今年是第五年,依旧零出险,报价压到3300上下。我的投保方案很简单,交强险+车船税是硬性支出,车损必买,毕竟运动轿车剐蹭维修配件不算便宜,三者固定300万,搭配医保外责任险,其余险种全部放弃。像座位险我没有单独买,日常坐车人不多,个人觉得性价比一般。
顺带说油费,我属于里程偏少的,一个月大概700公里,市区和国道对半分,综合油耗8.2L,每月油费四百多。顺带对比一下新能源,同里程有家充纯电每月电费也就七八十,混动亏电跑两百左右,补能成本差距一眼就能看见。
省钱的关键点,一是不要默认接受4S的续保报价,人保平安太平洋多拿报价横向对比;二是别被销售劝说购买划痕险、单独玻璃险,领克原厂漆小划痕自费补有时候比出险划算;三是尽量保持不出险,保费折扣才是最大优惠。能耗方面没有太多捷径,稳住脚法、定期检查胎压,小幅降低油耗。【来自懂车帝车友圈】