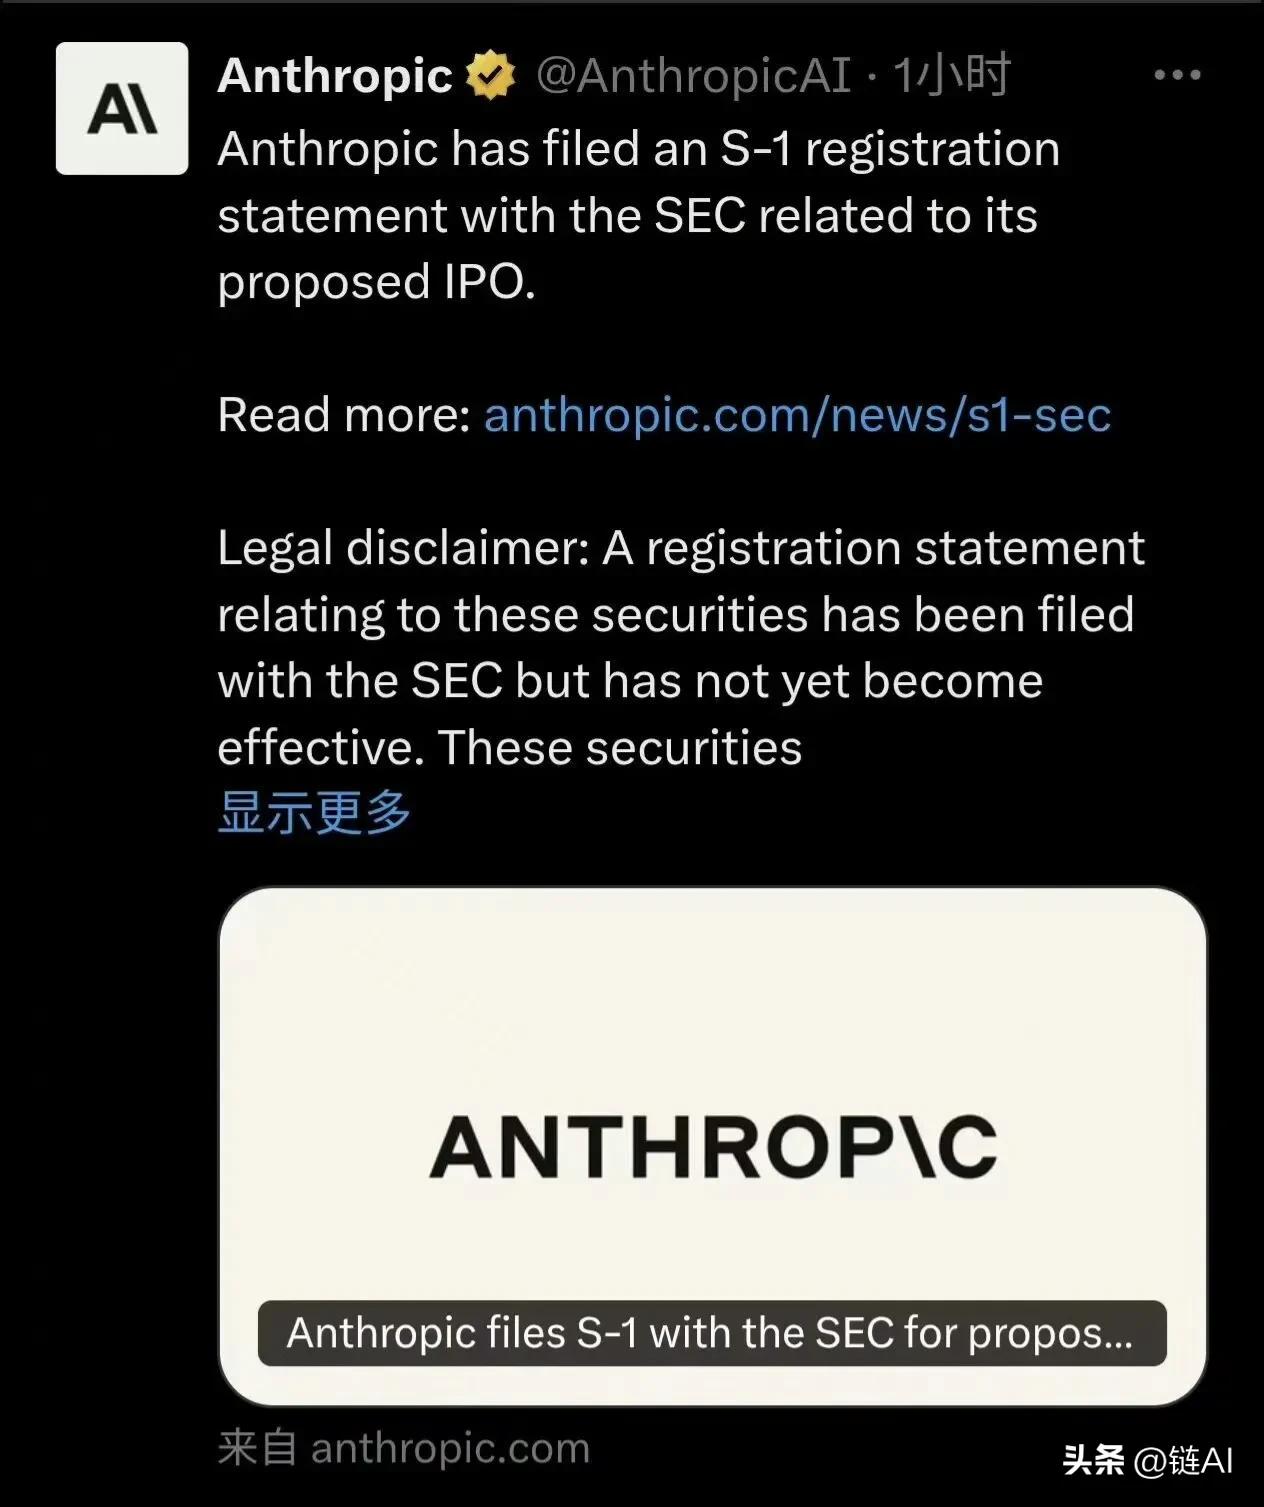
Anthropic IPO 是AI 资本周期的历史性拐点。行业进入资本回报优先、现金流为王的成熟周期。
一、IPO 定价核心锚点
Anthropic 预计 11 月中旬上市,市场估值从 2 万亿美元下修至1.5 万亿美元,核心源于增长减速与刚性负债压力,也是本轮 AI 赛道估值重估的核心信号。
1. 增长端:2026 年 Q3 营收 168 亿美元,年化营收约 740 亿美元、账面盈利转正,但环比增速从 147% 骤降至 45%,高增长红利消退,市场不再认可纯增速溢价。
2. 成本端(最大风险):锁定5180 亿美元、10 年期算力刚性合同,80% 为不可撤销条款,年均固定支出 518 亿美元,占年化营收 64%,形成强债务压力,长期盈利空间被大幅压缩。
3. 经营结构:两大客户贡献 24% 收入,大客户无长期锁单、收入稳定性弱;同时深陷与亚马逊、谷歌、微软 “股东 + 供应商 + 竞争对手” 的三重博弈,供应链与商业生态存在结构性矛盾。
二、全 AI 产业链估值传导
本次Anthropic IPO 是全球大模型、算力赛道的统一估值标尺,直接提前定价 TS Lombard “2028 年 AI 资本支出周期终结” 预期:
1. 乐观情景:1.5 万亿估值顺利落地、认购踊跃,市场短期淡化负债风险,算力硬件(GPU/HBM/ 光模块)估值反弹,AI 景气叙事延续。
2. 基准情景(高概率):定价成功但市场情绪谨慎,AI 正式进入业绩验证时代。PS 估值失效,现金流、真实盈利、ROI 成为核心定价标准,纯故事型模型公司估值中枢下移。
3. 悲观情景:发行折价、认购不足,与 2028 资本开支见顶预期共振,触发 AI 全链估值重估,高杠杆算力企业率先出清。
三、行业周期推演:锚定 TS Lombard 核心框架
1. 短期估值体系彻底重构
AI 行业告别 “叙事驱动”,全面转向盈利与现金流验证。市场重点考核毛利率改善、自由现金流转正节奏、真实外部客户收入;AI 大型企业 IPO 窗口阶段性收紧,OpenAI 推迟至 2027 年上市,赛道进入估值消化期。
2. 中期(2027-2028 拐点):AI 资本开支周期见顶终结
本轮周期核心结论,高利率 + 巨额刚性算力负债,将倒逼云厂商结束无上限扩产模式。
- 头部企业 AI 资本开支增速大幅放缓,全面落地精细化 ROI 考核,摒弃无效内部循环算力投入;
- 算力租赁行业加速出清,高杠杆、高成本中小厂商集中暴雷,兑现行业1250-1900 亿美元信贷损失,行业格局向头部稳健企业集中。
3. 长期(2028 后):赛道分化、格局重塑
- 行业从通用大模型军备竞赛,转向金融、制造、医疗等垂直企业级 AI 落地,务实商业化能力取代模型参数成为核心竞争力;
- 国内开源模型依托低成本、数据主权优势快速崛起,冲击海外闭源模型,全球 AI 定价与竞争格局重构;
- AI 安全、合规治理从成本项转为估值溢价项,监管与风控能力成为企业核心壁垒。
四、风险变量
技术超预期突破、美联储降息周期提前、全球 AI 监管加码、地缘政治与 AI 安全黑天鹅,均可能推迟或提前 2028 年资本周期拐点,改变行业出清节奏。
2028 年 AI 资本支出周期终结是中期最大确定性,未来行业将持续分化,具备真实企业需求、可控算力成本、正向现金流的垂直 AI 企业穿越周期,高负债、纯叙事、依赖生态内循环的模型与算力企业将持续估值下修、逐步出清。