物理AI赛道简评
物理AI(Physical AI),AI脱离纯数字空间,依托传感器感知真实环境,自主规划动作、驱动实体硬件完成现实任务。
英伟达GTC柏林重心转向AI工厂总包,物理AI(世界模型+具身智能)为核心负载。
国内催化来自南京物理AI与世界模型大会、宇树世界物理AI生态大会。
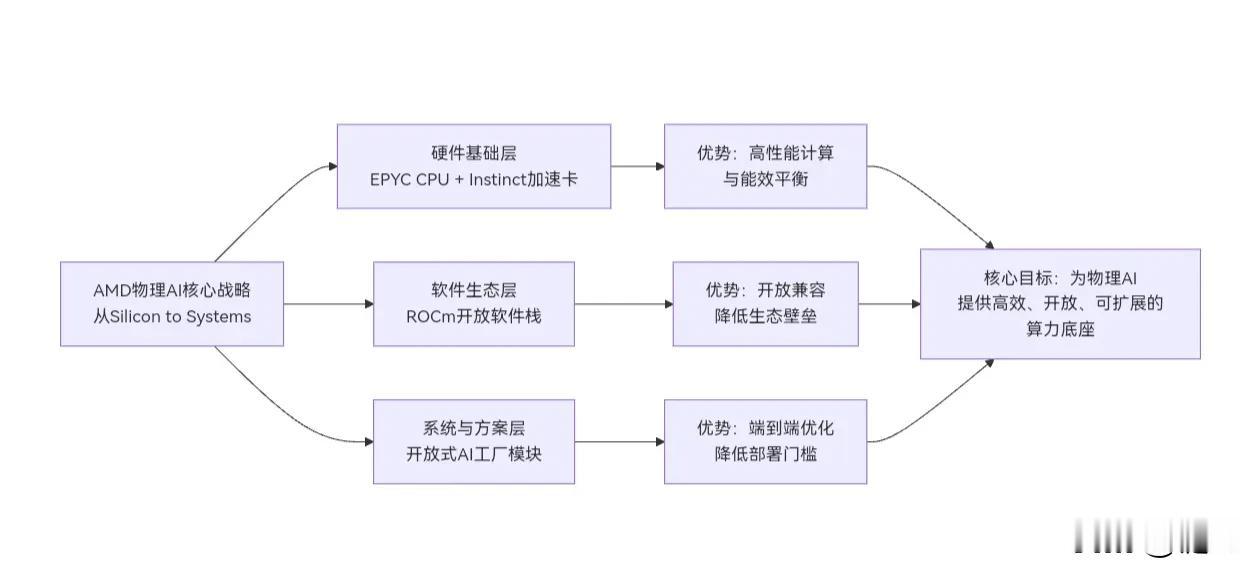
AMD82亿收购World Labs,底座格局由英伟达单极转向双雄竞争。
全球巨头集体押注,OpenAI聚焦具身智能“大脑”,计划2027年演示样机;特斯拉Optimus、Figure、谷歌DeepMind、亚马逊持续投入。全球AI竞争主线,正从内容生成转向物理世界操控。
赛道为长坡厚雪、商业化尚在验证前夜:卖铲→零部件→整机,远期空间大,行情以事件脉冲为主。
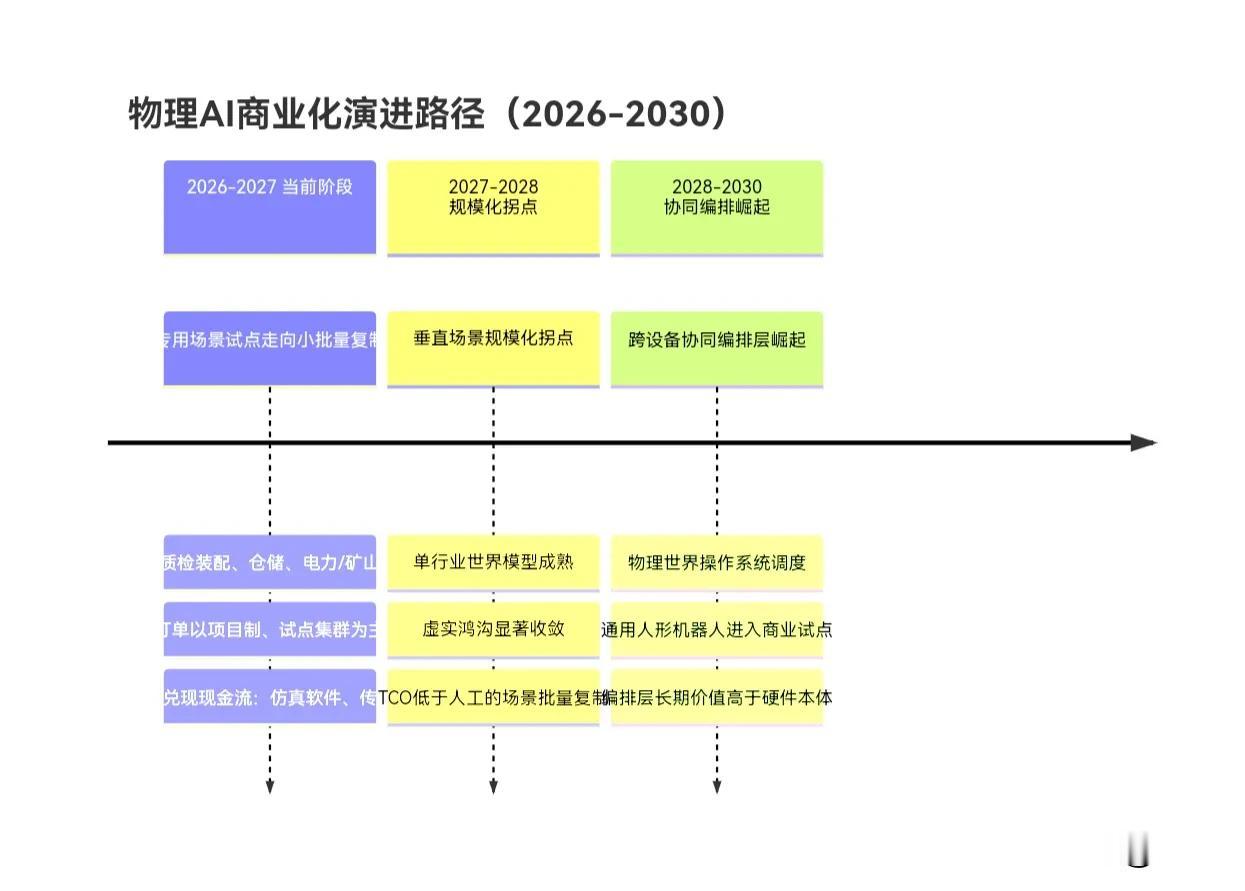
商业化节奏(Sim2Real卡点无法突破则延后2–3年)
2026–2027:专用场景小批量试点,仿真、传感器最先兑现现金流
2027–2028:垂直场景规模化,TCO具备经济性,零部件贡献业绩
2028–2030:编排层价值抬升,通用人形试点落地,家用尚远。
二大算力底座:英伟达全栈封闭,AI工厂总包,生态强、成本高;AMD开放异构+世界模型捆绑,性价比优,ROCm生态与整合待验证。
三阶段推演:英伟达单极 → 英伟达+AMD双雄+国内自主栈 → 垂直分化、价值上移编排层。
关键胜负手:行业标准卡位(2027窗口期)、真机数据闭环、整机链主压价、中美技术分层脱钩。
四大瓶颈:Sim2Real虚实鸿沟、物理交互数据稀缺、工业TCO/可靠性约束、软硬件耦合标准缺失。
投资映射:优先垂类仿真;自有场景闭环标的具备重估潜力;零部件只选已定点标的;整机只做脉冲;编排层远期主线,现阶段观察。
叙事提前定价远期空间,业绩滞后,估值剪刀差大,资金偏好细分龙头。
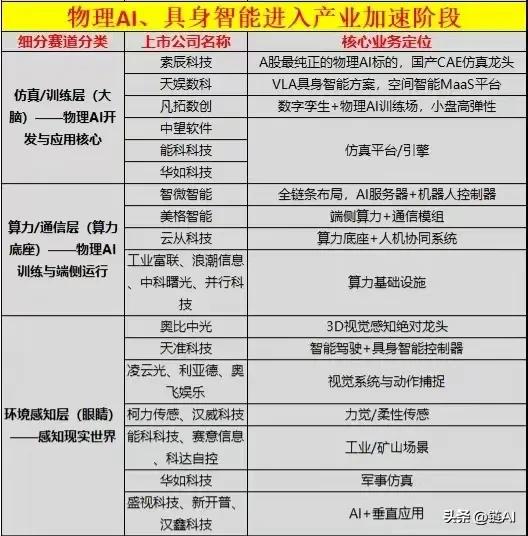
产业链优先级:仿真底座(最高)索辰科技、中望软件、能科科技、凌云光,校验授权收入、复购、可复制性;感知层:柯力传感、奥比中光、瑞芯微/全志,重点看批量订单,剔除样机;运动执行:绿的谐波、步科股份、鸣志电器、拓普、双林,校验定点、良率、客户集中度;整机场景埃斯顿、景业智能、天奇股份、中联重科,关注自有场景数据闭环;OS编排层(远期)中控技术优先跟踪,区分自研与外包。
核心风险:虚实鸿沟突破不及预期;样机概念泛滥;AMD整合证伪;算力下行侵蚀ROI;海外封锁升级;制造业资本开支走弱;龙头定点暴雷引发估值下修。
投资需谨慎!