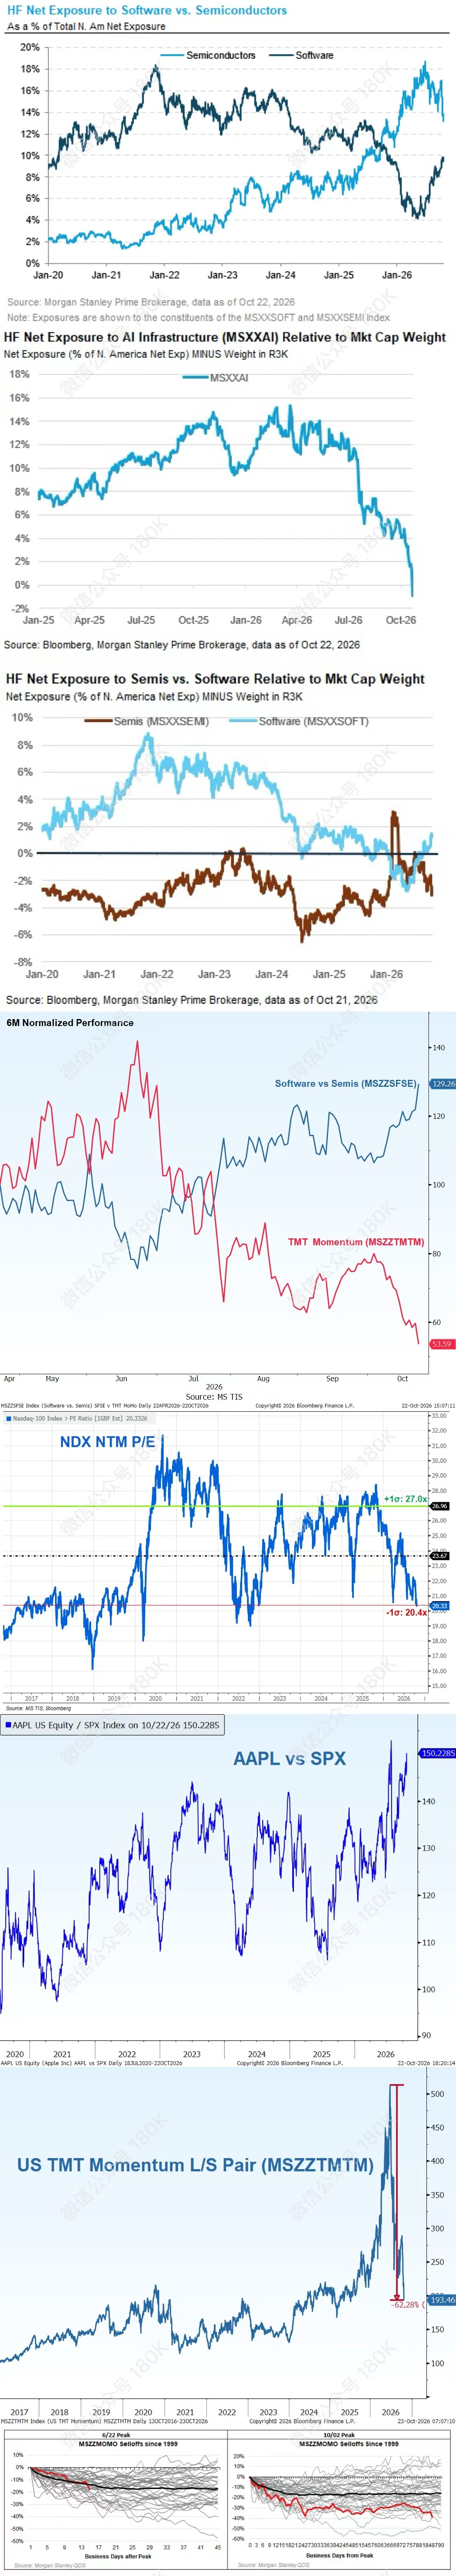
这是摩根士丹利主经纪商(Prime Brokerage)的对冲基金(HF)持仓+美股科技板块跟踪图,核心用来观察对冲基金在软件、半导体、AI基础设施的资金敞口、相对超配/低配、板块强弱、估值与动量风险,数据截止 2026-10-22。
--- 图1:对冲基金净敞口占北美总净敞口比例,软件(黑色)vs 半导体(蓝色)
图2:AI基础设施指数(MSXXAI)超配幅度 = 对冲基金净敞口占比 − 指数在R3K罗素3000的市值权重✅ 核心信号:AI基础设施板块的对冲基金拥挤多头已经大规模平仓,从极致超配变成低配,是非常关键的资金拐点。
图3:同样是【净敞口 − 市值权重】,看两个板块各自的超配/低配- 浅蓝色:软件MSXXSOFT;棕色:半导体MSXXSEMI
图4:6个月标准化收益,两条策略/相对收益指数- 蓝色 Software vs Semis (MSZZSFSE):软件相对半导体的强弱指数,一路上行 → 近半年软件跑赢半导体;- 红色 TMT Momentum (MSZZTMTM):TMT动量因子指数,持续下行 → TMT动量策略失效、动量股在被抛售。 组合信号:资金从半导体(AI算力)撤离,开始轮动回软件;同时市场动量风格崩了。
图5:NDX NTM P/E 纳指100 远期市盈率- NDX = Nasdaq100;NTM P/E:未来12个月预期PE- 标注±1σ(一倍标准差区间,历史常态区间):上限27.0x,下限20.4x- 当前估值20.33倍,已经跌破-1σ线,处于历史偏低分位;中枢23.67x。说明纳指100估值经过一轮杀估值,回到偏便宜区间,但估值低不代表马上反转。
图6:AAPL vs SPX 苹果相对标普500的强弱比值(AAPL股价 / SPX指数)- 比值持续创新高:苹果显著跑赢大盘,成为科技里的抱团主线。
图7: TMT多空动量指数(做多强势TMT、做空弱势TMT的策略净值)TMT动量策略出现史诗级踩踏、拥挤动量交易集中止损,是科技股内部风格大切换的标志。
最底部两张小图:MSZZMOMO Sells since 1999历史复盘:动量策略见顶之后,后续N个交易日的收益分布,红色是本次,灰色是1999以来所有历史案例- 用来对标:这次TMT动量崩盘,放在历史动量回撤里属于极端情形,看后续路径和历史哪一轮更像。
整组图表核心结论(摩根士丹利这页的叙事)1. AI算力/基建(半导体)拥挤多头已经大规模离场:对冲基金从极致超配AI基建,现在变成低配,是本轮AI主线资金退潮证据;2. 板块轮动正在发生:相对收益上,软件开始跑赢半导体,资金从硬件算力向软件切换;3. TMT动量策略崩盘:之前最赚钱的追强势科技股的多空策略发生大幅回撤,意味着市场不再愿意追高热门科技;4. 结构分化:苹果相对标普持续走强,成为新的抱团方向;纳指估值回落至历史偏低区间;5. 风险提示:动量踩踏属于典型拥挤交易出清,图末尾历史分布用来评估后续动量修复/继续杀跌的概率。
⚠️ 免责:这是对冲基金持仓资金面信号,资金拥挤度≠马上涨跌,拥挤平仓后可以继续跌,也可以因为空头回补反弹,仅为交易面观测指标,不构成投资建议。
本回答由AI生成,仅供参考,请仔细甄别,谨慎投资。