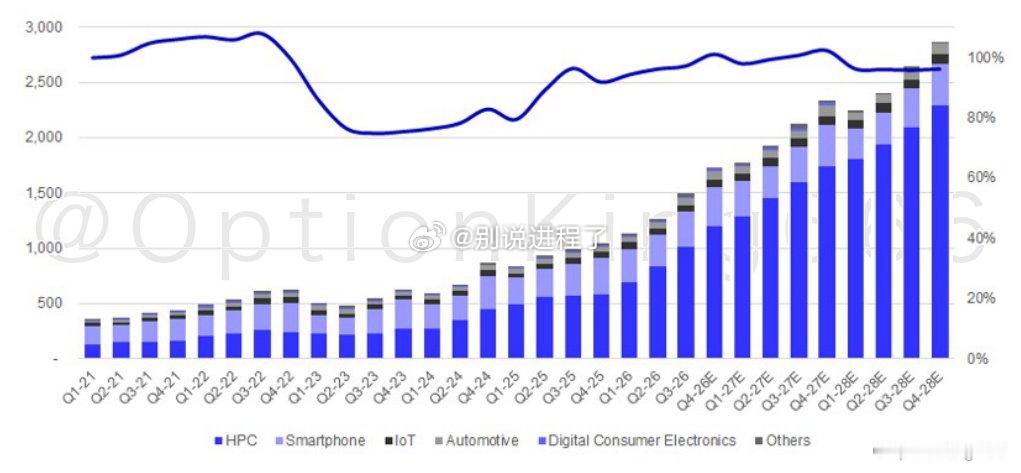
根据分析师预测,台积电可能在2027年将资本支出扩大至840亿美元,并在2028年达到1000亿美元,以加速领先工艺产能扩张。提供研究的机构一致认为,这家代工厂正积极推进先进产能的前置部署,这表明领先工艺的爬坡速度将加快,并提前引入A14。分歧主要集中在估值倍数和利润率摊薄上,这导致12个月目标股价区间介于H机构(2026年10月20日)的3000新台币和C机构(2026年10月16日)的3300新台币之间。虽然C机构基于激进的美国和先进制程建设,对台积电施加了高于其五年历史平均水平的估值倍数,但H机构则以16倍2028年预期市盈率作为锚点,因为海外工厂摊薄效应更高。
每家机构都基于不同的运营假设来确立其立场。H机构模型显示,2027年美元销售额增长45%(高于共识的37%),资本支出同比激增34%,预计AI基础设施到2027年将占销售额的40%以上。为支持产能爬坡,J机构(2026年10月15日)强调了台积电的内部研究,该研究得出结论:数据中心电源供应与建设进度“迄今为止一切顺利”。可能解决这一估值分歧的关键观察指标包括CoWoS封装是否能在无执行失误的情况下实现爬坡、海外工厂成本对毛利率的压力有多大,以及美国客户是否面临将领先工艺订单重新分配给英特尔的压力。