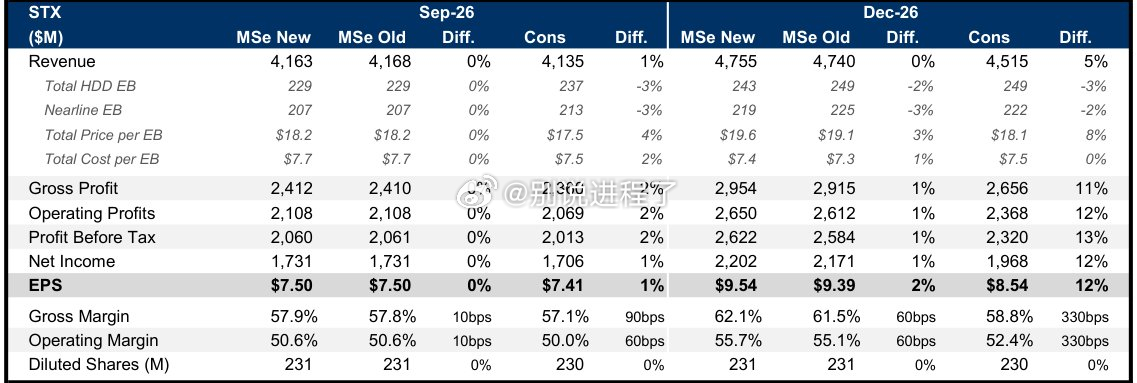
Seagate 在数据中心硬件领导者全新更新的估值框架下,可能达到 1,200 美元的价格目标,代表约 82% 的上涨空间。这一目标由 MS 上调,反映出近线需求加速增长,因为全球云中心超大规模存储容量面临历史性紧缩。分析师现预计 12 月季度每股收益为 9.54 美元,同时毛利率估计为 62.1%,超出华尔街共识约 6-12%,企业产品线定价能力持续飙升。
全球 AI 基础设施的关键瓶颈持续推动买家转向即时二级市场采购。现货 HDD 交易以 2-5 倍合同水平清仓,因为硬盘供应仍严重受限,而数据中心建设毫不松懈。高密度存储架构已成为现代 AI 基础设施工作负载不可避免的操作优先事项,通过即将到来的部署周期强化 Seagate 多季度盈利可见度。