Meta 10-Q拆解与市场定价简评
一、核心数据
• 总签约承诺:8,250亿美元,三个月前为7000亿,快速抬升;
• 表外未启动租赁:3,557亿美元,2026–2036年陆续生效,不进资产负债表;
• 不可取消合约:4,545亿美元,其中2026年到期约459亿、2027年约1214亿;
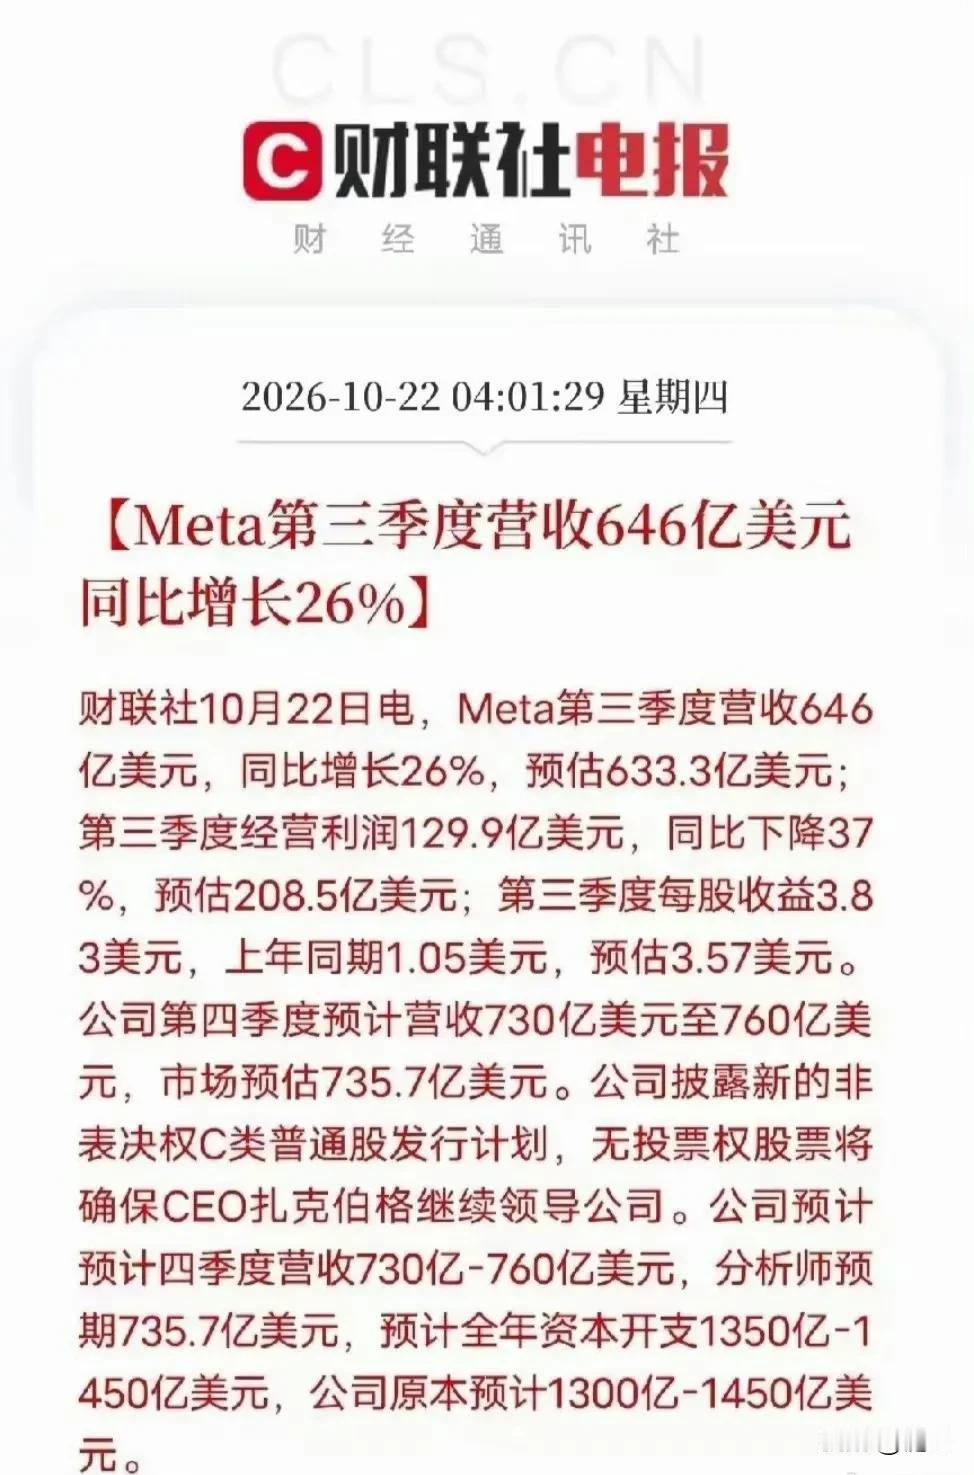
• 营收646亿美元,同比+26%,广告占98%,单价+14%(AI优化见效);
• 营业利润率从40%降至20%(含99亿法律和解费,剔除后约35%,仍下滑);
• 资本开支349亿美元,同比+80%;自由现金流-21亿,上市以来首次转负。
二、核心矛盾
8250亿长期刚性付款义务 vs. AI投入回收期不确定。表外租赁是会计美化,远期现金流是真实刚性约束。FCF转负意味着经营现金已无法覆盖投资——跌的不是利润表,是资产负债表的远期端。
三、C类股发行
治理信号比融资信号更重要。
FCF转负+8250亿刚性义务背景下发行无投票权股,本质是把AI资本开支的融资成本(稀释)和治理代价(投票权分离)后置给资本市场。若管理层对ROI有信心更应发债;选择发股,说明债务市场风险溢价已高,或需保留资产负债表弹性——管理层用脚投票,验证“真实约束”判断。
四、市场定价
叙事证伪已被提前消化。
• 财报后连续三季下跌:Q4 2025跌11.5%(首次打破“AI投入无限容忍”定价)→ Q2 2026跌8.3%(追问capex回收路径)→ Q3 2026跌8.4%(8250亿+FCF转负,约束具象化);
• 隐波定价±3.7%,实际波动8%+:期权市场仍按“大盘蓝筹”定价,现货已按“高杠杆AI capex主体”定价;
• 卖波动策略连续亏损:知情资金定向做空、恐慌未扩散,空头仍主导定价权,情绪反转信号未现;
• 反转确认信号:财报日隐波中枢系统性上移(3.7%→6%+)、CDS与股价背离收敛、首现“超预期仍跌”。
五、产业链分层
存量已签订单(服务器、云、电力):确定性尚可,2026–2027年订单能见度高;新增资本开支:进入严格ROI考核,无上限扩产叙事已证伪。
六、叙事状态
全球AI算力capex叙事进入饱和证伪期,市场从“增长故事”回归“现金流与回报”,负面信号持续累积,尚未见底。
Bloomberg剖析Meta季度详细报告(10-Q)后,市场氛围彻底冰冻。
“赚的现金不够用,现在连表外承诺都天文数字般堆积,对AI下重注”,这数字一确认,华尔街开始重新担忧投资回收时点。
七、交易联动
沪指日线熊市、B段主跌段,外部利空放大算力高Beta波动。铁律升级:未站稳60分钟21线,不博弈算力β反弹;且在隐波完成重估、CDS/股价背离收敛之前,任何反弹按“空头回补”处理,不按“趋势反转”处理。优先规避深度绑定北美云远期capex的标的。
八、跟踪清单
Meta:FCF回正节奏、capex指引下修、AI商业化增量收入;
市场定价:财报日隐波中枢、CDS利差与股价背离;
融资结构:C类股发行折价幅度、新发债利差对比同评级科技债;
同业:微软/谷歌同类表外负债披露、NVIDIA/台积电订单能见度;
宏观:利率环境变化(直接抬升长期债务成本)。
投资需谨慎。