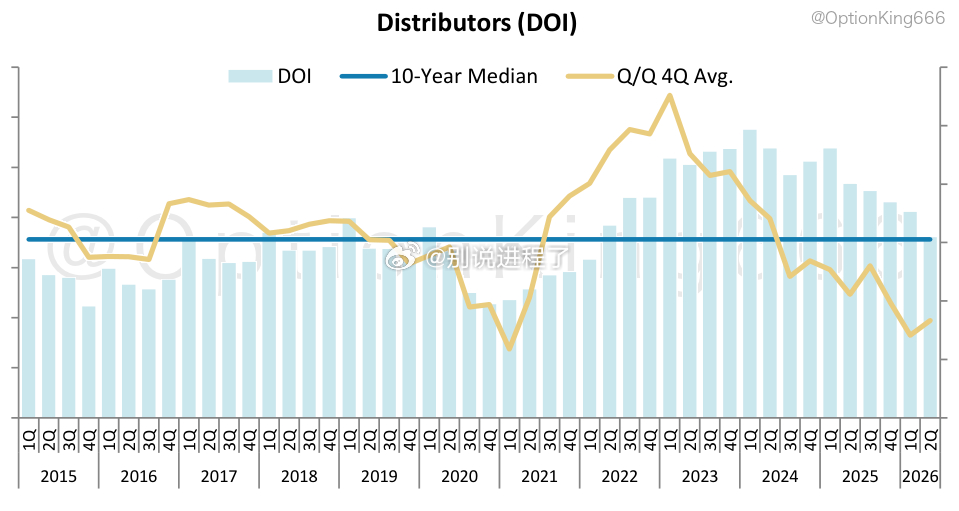
半导体分销商的库存天数环比下降5天至56天,渠道库存回归其10年历史中位数水平。渠道库存收缩速度快于典型的1天季节性下降,因为主要分销商的销售成本迅速扩大,超过库存美元环比增长13%和同比增长29%。WPG经历了最大降幅,销售成本激增44%,而库存仅增加26%,DOI下降6天。Avnet将DOI削减4天,销售成本上升16%,库存增长11%;Arrow则将DOI减少1天,出货量增长6%,库存增加4%。尽管所有分销商的库存美元均有所增加,但强劲的客户拉动需求使渠道库存保持精简。
分析师估计,分销商的库存纪律正在稳定渠道健康状况,但供应链的广泛补货仍遥遥无期。供应链总库存环比基本持平,高于历史中位数30天,这种状况得益于周期时间延长而非下游积极补货。半导体生产商的库存天数环比上升5天至118天,使制造商库存高于中位水平24天。虽然分销商货架更精简从而避免渠道库存过度积压,但卖方模型预测,分销商将保持谨慎采购,直至终端市场重新订货订单稳定。如果下游客户需求意外疲软,分销商库存天数可能迅速逆转并回升至历史正常水平以上。