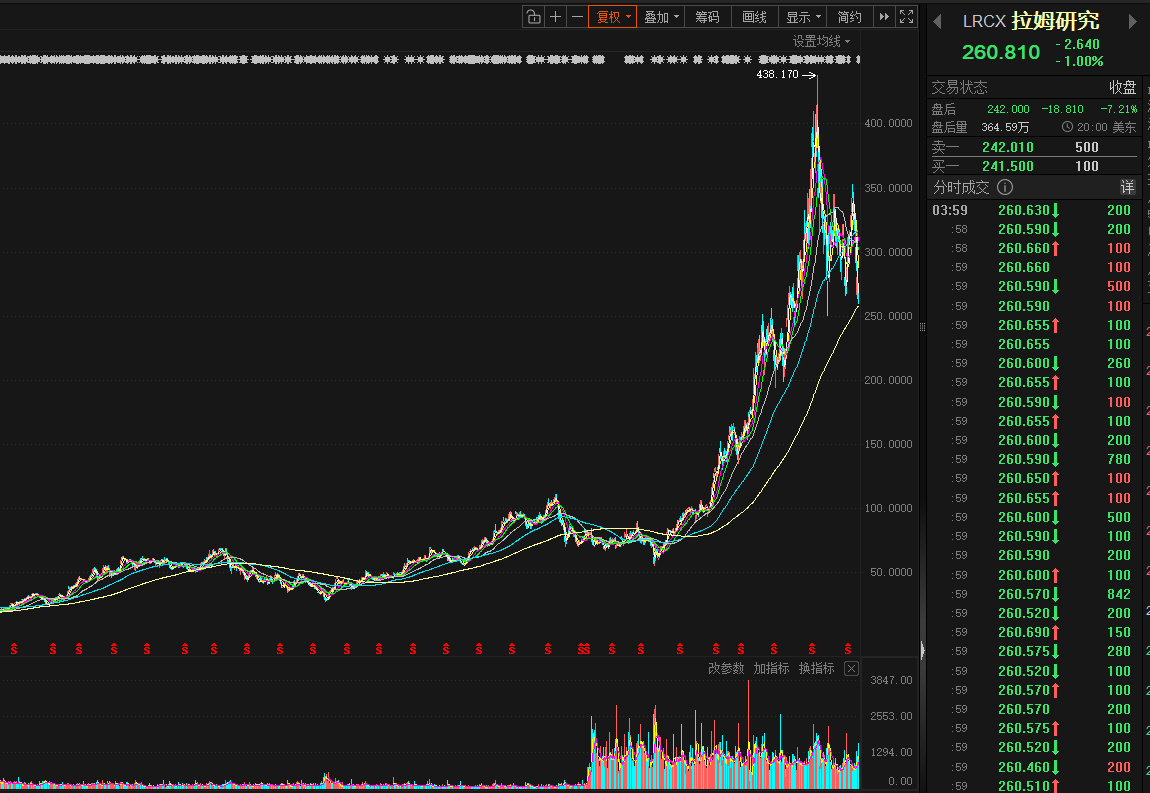
LRCX Q1 创纪录,盘后仍跌 7%
营收 82.2 亿、营业利润率首破 40%,双双超预期。但"微弱超预期 + 下季指引平平"撞上股价一年涨超 80% 的满估值,获利盘集中出逃。
短期两道逆风• 供应链:上游高阶零组件卡脖子,部分出货推迟至 2027 年 3 月季度——管理层承认"指引本可更高"。
• 中国区:9 月季度占比冲上 35%,官方预警 12 月季度"显著下滑",短期增长真空。
真瓶颈在下游卡点不在 Lam 产能,而在台积电、美光的 Fab 洁净室:一座厂耗时 18–36 个月,2027 年 10 座 Tier-1 新厂物理落成前,设备无处安装。
长期:WFE 进入指数级膨胀• 毛利率 52.4% 创新高、长期指向 55%;"机台 + 耗材/维护(CSBG)"的剃须刀+刀片模式,抢占物理机位比单机涨价更战略。
• 存储换挡:长上下文推理、KV Cache 交换、Agent 高频检查点推动 SLC 替代 TLC——单颗容量缩水约 3 倍(1 vs 3 bit/单元),但读延迟从毫秒级压到 10–25 μs、擦写寿命从 1,000–3,000 次飙至 6 万–10 万次。SLC 渗透率每 +1pct 需约 2% 额外晶圆产能补 bit 缺口,NAND 由"层数堆叠"转向"晶圆消耗量的物理膨胀"。
• Lam 首次提前定调:2027 日历年 WFE 破 2000 亿美元(2026 年中约 1500 亿),锁定全行业超 30% 扩张斜率。
核心风险:巨额 capex 能否兑现 ROI,才是板块最大逆风。
——————————发展到了某个阶段,总是会有各种问题,而且短期内根本无法解决