从SpaceX三季报看懂算力扩张新范式
美股资金近期从高估值AI标的转向稳健资产,科技板块休整。SpaceX这份季报超预期,盘后大涨带动算力硬件反弹。在市场担忧算力资本开支与高息负债的当下,它走出了和普通算力租赁商截然不同的路线。
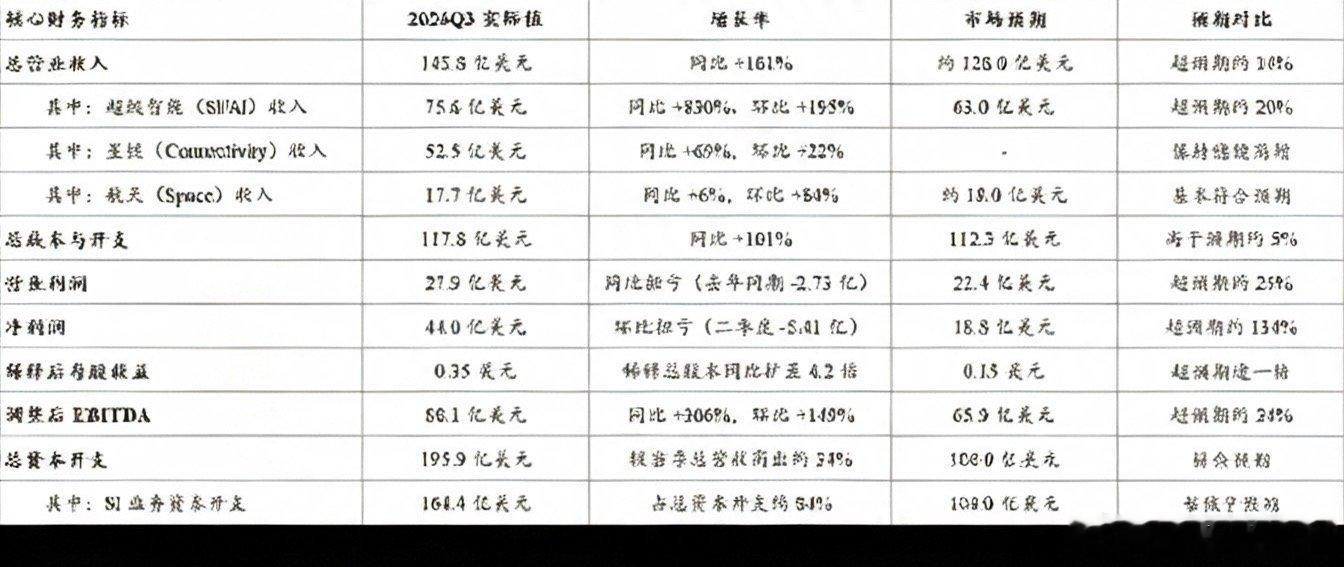
财报三大要点:1、SI超级智能成为第一大收入来源,占比52%,单季收入70.2亿美元,剔除Cursor并购增量环比大增192%,规模直逼传统云厂商。2、利润根基仍是星链。SI业务实现扭亏,但GAAP口径下星链贡献85%营业利润;航天业务因星舰研发小幅亏损。3、账面净利润含不少非经常性收益,股权激励投放量大,股本稀释明显,要甄别真实经营利润。
它敢于大幅加码资本开支,核心有三大壁垒:一是算力内外对半分配,对外采用短期现货租约,不绑定长期低价合同。年底算力目标2.5–3GW,现货租金上行,回本周期短,规避长约风险。二是航天技术外溢,自研燃气轮机叶片,大幅缩短电力配套周期,形成别家没有的交付优势。三是现金安全垫充足,叠加星链持续造血、大额待履约订单,不用高负债扩张。
远期指引十分激进:明年一季度营收目标330–370亿美元,较三季度接近翻倍;长期冲击万亿ARR。另有星链手机直连、自建晶圆厂、评估与特斯拉合并等长线变量,短期芯片仍依靠外购。
市场定价逻辑已经切换:现在资金优先验证AI收入、ARR和现金流兑现。SpaceX的表现,为全球算力链提供了参照。
后续重点跟踪四项:算力上电进度、租金与SI盈利、企业端产品转化、星舰与卫星组网。
完整闭环:航天制造缩短电力工期 → 算力快速部署、现货变现 → 星链现金流持续输血扩产 → 营收高增,慢慢修复现金流缺口。
算力竞争,已经比拼资产负债表与工程硬实力。靠堆GPU、长租加杠杆的模式风险凸显;兼具工程交付优势、内生现金流底盘的企业,才能抢占先机。
马斯克赠股后被翻出欠捐历史spacex三季度营收超预期韩股日股反弹了SpaceXQ3净利润44亿美元SpaceX盘后大涨近7%SpaceX三季度业绩a股