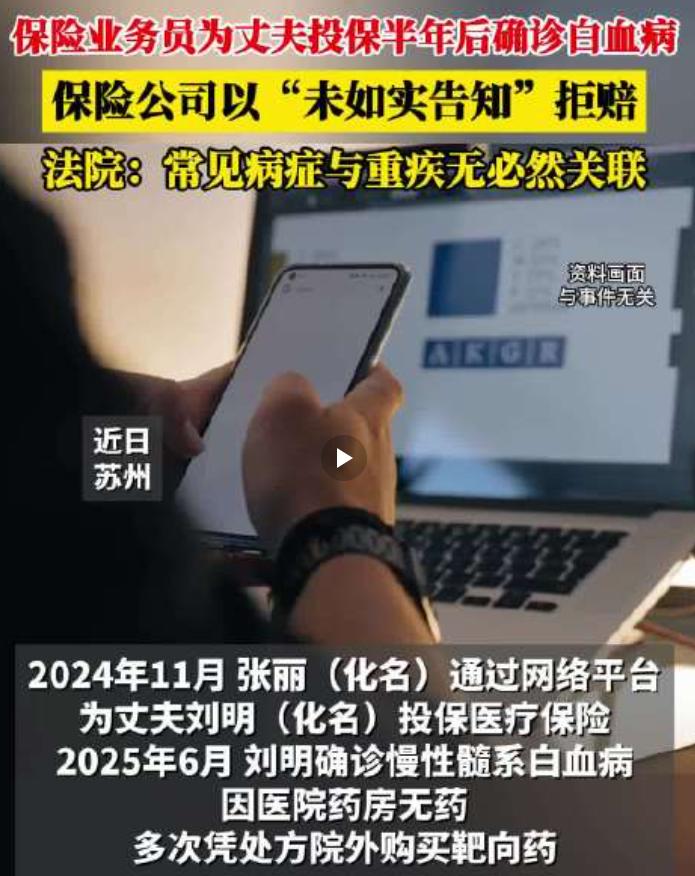
“保险公司连自己人都坑?”江苏,一女子是保险公司业务员,其为丈夫刘明投保百万医疗险,好巧不巧,半年后丈夫确诊慢性髓系白血病。女子庆幸自己早早准备了,随即申请理赔时,岂料,公司翻出投保前“高尿酸血症”、“腹泻”、“发热”的就诊记录,以女子本人就是业务员、却勾选“否”为由,认定“故意未如实告知”,解除合同、全额拒赔。公司还补了一刀:靶向药是在院外药房买的,不符合“医院内发生的费用”条款。这让女子气愤不已,起诉公司索赔5万余元。法院判决亮了!
治疗持续产生各项开支,女子整理材料向保险公司提交理赔申请,原本以为这份提前配置的保险能够分担大额医疗压力。保险公司收到理赔材料之后,调取了丈夫过往就诊档案,发现投保前存在高尿酸血症、腹泻、发热的就诊记录,随即作出解除保险合同、全部费用不予赔付的决定。
很多保险拒赔案件,都会围绕如实告知义务展开。保险公司会重点核查投保前所有就诊记录,只要有异常就诊信息没有勾选,就容易直接认定没有履行如实告知义务,这也是保险纠纷里最常见的争议点。
保险公司的抗辩理由有两层,一是投保人本身就是保险业务员,比普通投保人更懂健康告知的重要性,明知丈夫存在既往就诊记录却选择全部勾选否,属于故意隐瞒病史。
二是治疗白血病用到的靶向药是在院外药房购买,合同条款约定只赔付医院内部产生的医疗费,院外购药不在赔付范围,两项理由叠加,直接做出全额拒赔。
女子无法接受这样的处理结果,向法院提起诉讼,主张保险公司应当承担保险责任,赔付五万余元的医疗相关支出。案件进入审理阶段,双方围绕如实告知义务、院外购药是否属于保险责任两大焦点举证辩论。
判断未如实告知能不能成为拒赔依据,有一个关键标准:未告知的病症,是否足以影响保险公司做出承保或者提高保费的决定,同时还要看该既往病症和本次理赔的重大疾病之间有没有医学上的因果联系。
国内多地法院审理过同类健康告知纠纷,有不少判例显示,投保前一些普通、常见的不适症状,如果和后续确诊的重大疾病没有直接关联,即便没有告知,保险公司也不能直接解除合同拒赔。
法院核对医学资料,认定高尿酸血症、腹泻、发热都属于临床十分常见的情况,和慢性髓系白血病之间不存在必然的医学关联。丈夫只是普通患者,没有办法凭借这些普通症状预判自己会患上白血病,不能因为妻子是保险业务员,就直接推定二人明知后续会发生重疾而刻意隐瞒。
保险公司也没能提交证据,证明如果投保时主动申报这几项普通就诊记录,公司就会拒绝承保或者提高保费。缺少这份关键证据,保险公司主张的故意未如实告知,就缺少支撑,解除合同、拒赔的理由不成立。
接下来需要审理院外购买靶向药这部分费用能不能赔。保险公司坚持严格按照字面理解条款,只认可医院窗口结算的费用,院外药房买药一律不赔。法院结合医疗实践进行解读,靶向特效药经常出现医院药房缺货的情况,凭医生处方到合规药房买药,是完成肿瘤靶向治疗的合理方式。
如果死板解读条款,把赔付范围局限在医院内部结算,会违背百万医疗险为被保险人提供疾病医疗保障的初衷。但这不代表全部五万余元诉求都可以全额支持,法院需要扣除医保、大病保险已经报销的部分,只赔付实际自付的合理开支。
最终法院作出判决,保险合同不能解除,保险公司需要承担理赔责任,扣除已经报销的款项后,赔付一万五千余元。这个判决,既否定了保险公司全额拒赔的决定,也没有完全支持原告五万余元的全部诉讼请求。
保险业务员给自己家人投保,并不会天然加重告知义务,也不能直接推定属于故意隐瞒。如实告知,只需要针对保险公司明确询问的项目,如实作答,不是要求投保人主动上报所有轻微不适、普通门诊记录。
很多普通人买保险时,会陷入一个误区,只要曾经看过门诊,不管症状轻重,全部都要写进健康告知。实际上法律层面,只需要针对保险公司明确询问的事项如实告知,普通一过性的发热腹泻,不一定会影响承保。
合同免责条款的解释,也不能只看文字表面。当条款存在争议,并且按照字面理解会明显违背保险保障目的时,法院会结合实际医疗场景,作出更有利于被保险人的解释。
但这起案件也不代表所有院外购药都能赔。如果合同单独设置院外特药清单,药品不在清单内,或者没有医生正规处方自行买药,院外药品费用大概率无法得到赔付,每一份保险合同的条款差异很大。
这件案子也给保险从业者敲响警钟,即便熟悉保险规则,投保健康告知依旧要客观如实填写,不能凭借专业身份随意勾选。保险公司也不能只要查到投保前门诊记录,就直接一刀切解除合同拒赔。
保险合同遵循最大诚信原则,这份诚信是双向的,既要求投保人如实告知健康情况,同样也要求保险公司不能随意使用格式条款免除自身赔付责任。保险公司在销售阶段需要做好提示说明,理赔阶段不能随意扩大既往症的认定范围。