大摩FCC 3.2T管制推演引光芯片大跌?
大摩2026.10初研报属于政策动向推演,不是已生效法律条文,管制对象为3.2T及以上下一代高速光模块,存量800G/1.6T不受约束。
一、规则精准卡位,非一刀切禁令
管制目标:仅针对3.2T及下一代高速光模块,800G/1.6T存量产品不受影响;3.2T大规模商用预计2028年后,属于远期供应链布局。
豁免条件:BOM物料清单中美国器件价值占比≥65%,满足条件的中国组装模块仍可进入北美市场。
达标方式:Marvell DSP(价值占比40%-50%)+ Lumentum/Coherent高速激光器(15%-30%),合计即可满足65%门槛。
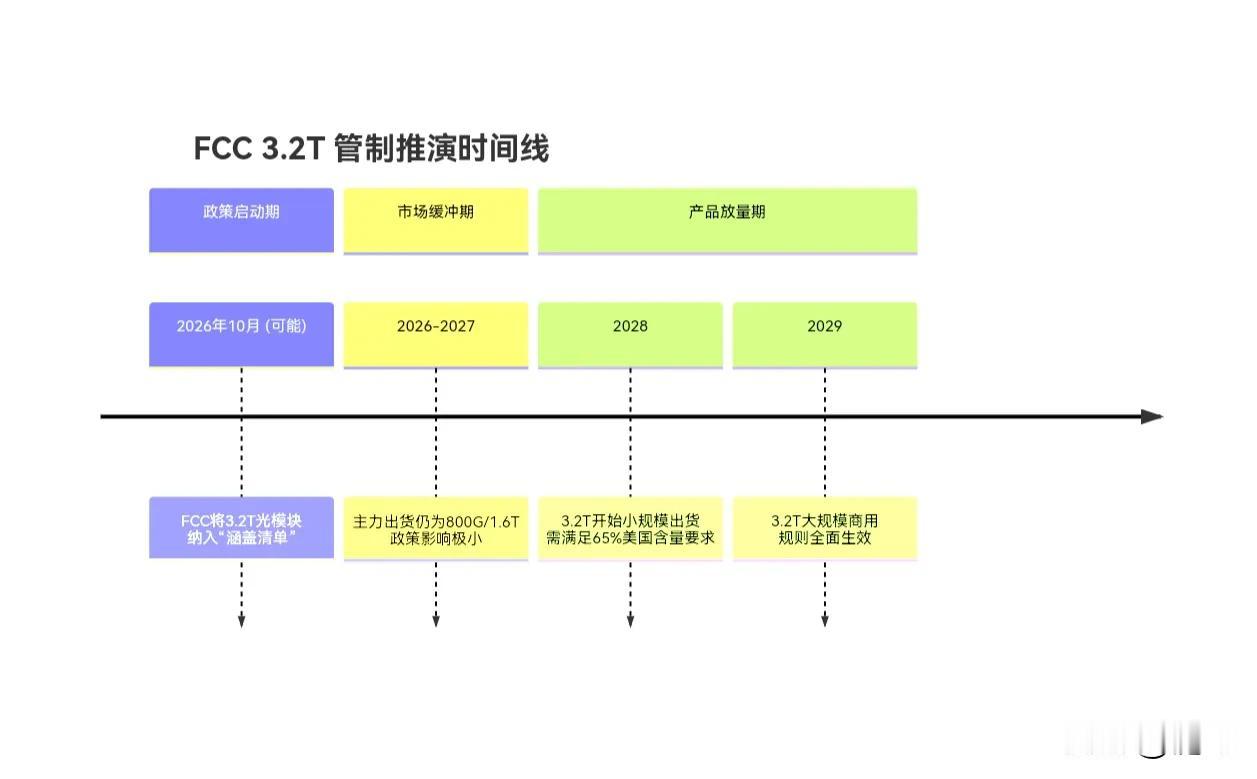
时间线:
2026.10(潜在)FCC将3.2T光模块纳入涵盖清单【政策启动期】
2026–2027年主力出货800G/1.6T,政策几乎无影响【缓冲期】
2028年3.2T小规模出货,开始执行65%含量要求【放量初期】
2029年3.2T大规模商用,规则全面落地【放量成熟期】。
二、赛道影响分层
政策本质:把激光器、DSP等高毛利有源器件利润回流美国,保留国内组装产能,倒逼组装厂深度绑定美国上游。
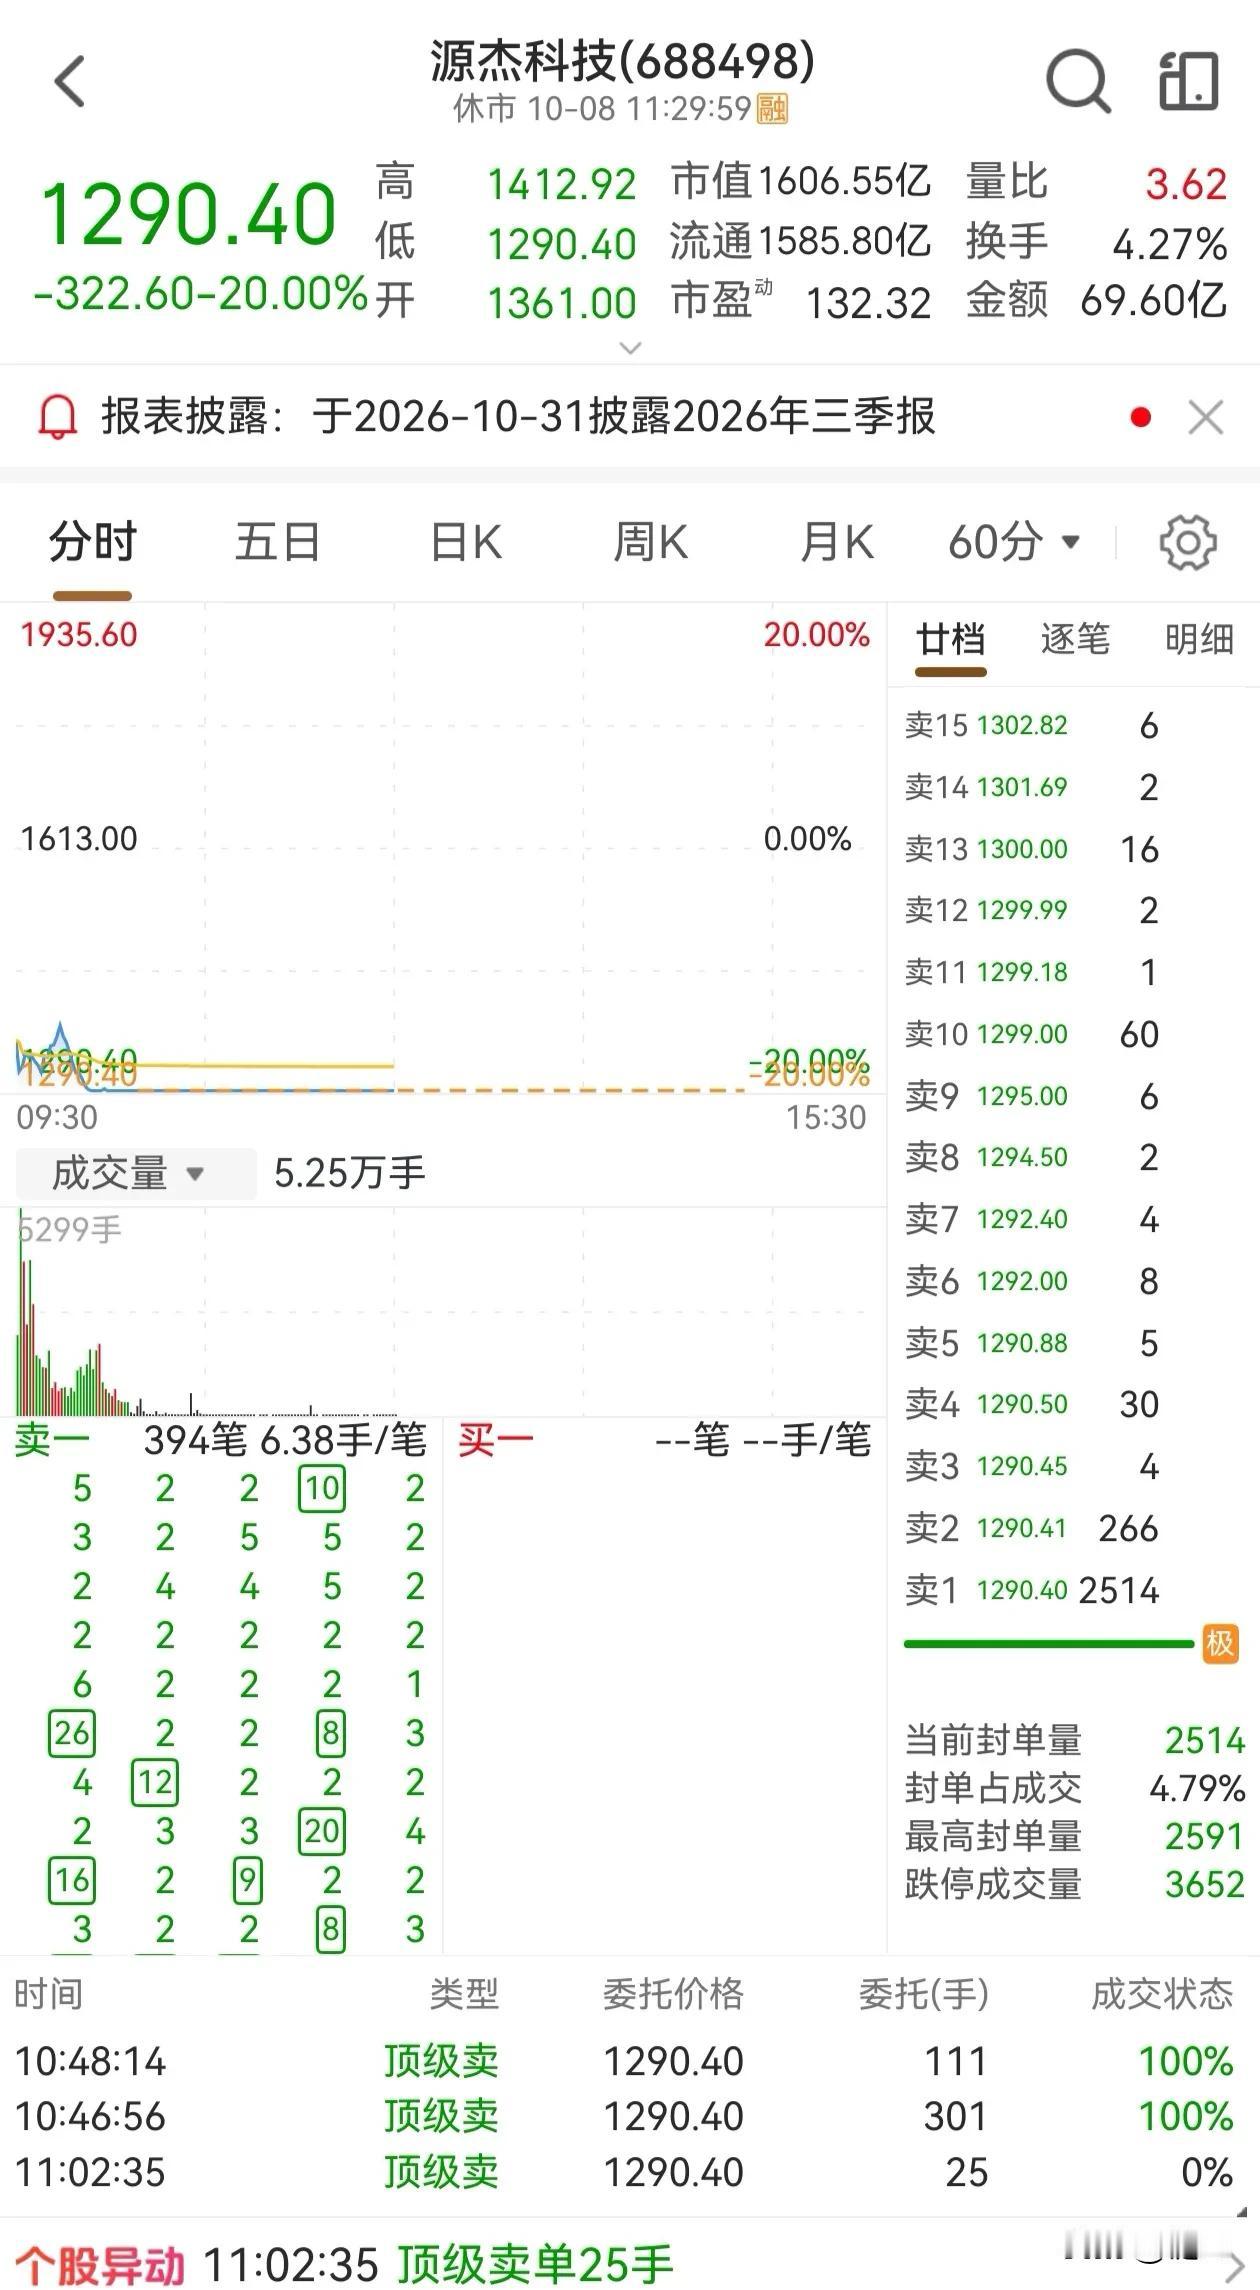
利空:国产高速光芯片源杰科技等。
中际旭创、新易盛等模块厂为满足北美65%美料门槛,减少国产EML光芯片采购,挤压国产高端光芯片在北美下一代市场的成长空间。
利好:美国光芯片Lumentum(LITE)、Coherent(COHR)。
国内模块厂为获取北美订单,增加美系激光器采购;激光器稳态毛利率>50%,远高于光模块组装35%-40%,高价值环节留在美方。
二阶受益:LITE上游设备材料
科瑞技术、罗博特科。
LITE扩产拉动耦合、贴片、检测设备需求;短板:相关业务在上市公司营收占比偏低,属于预期弹性,业绩兑现滞后1~2个季度。
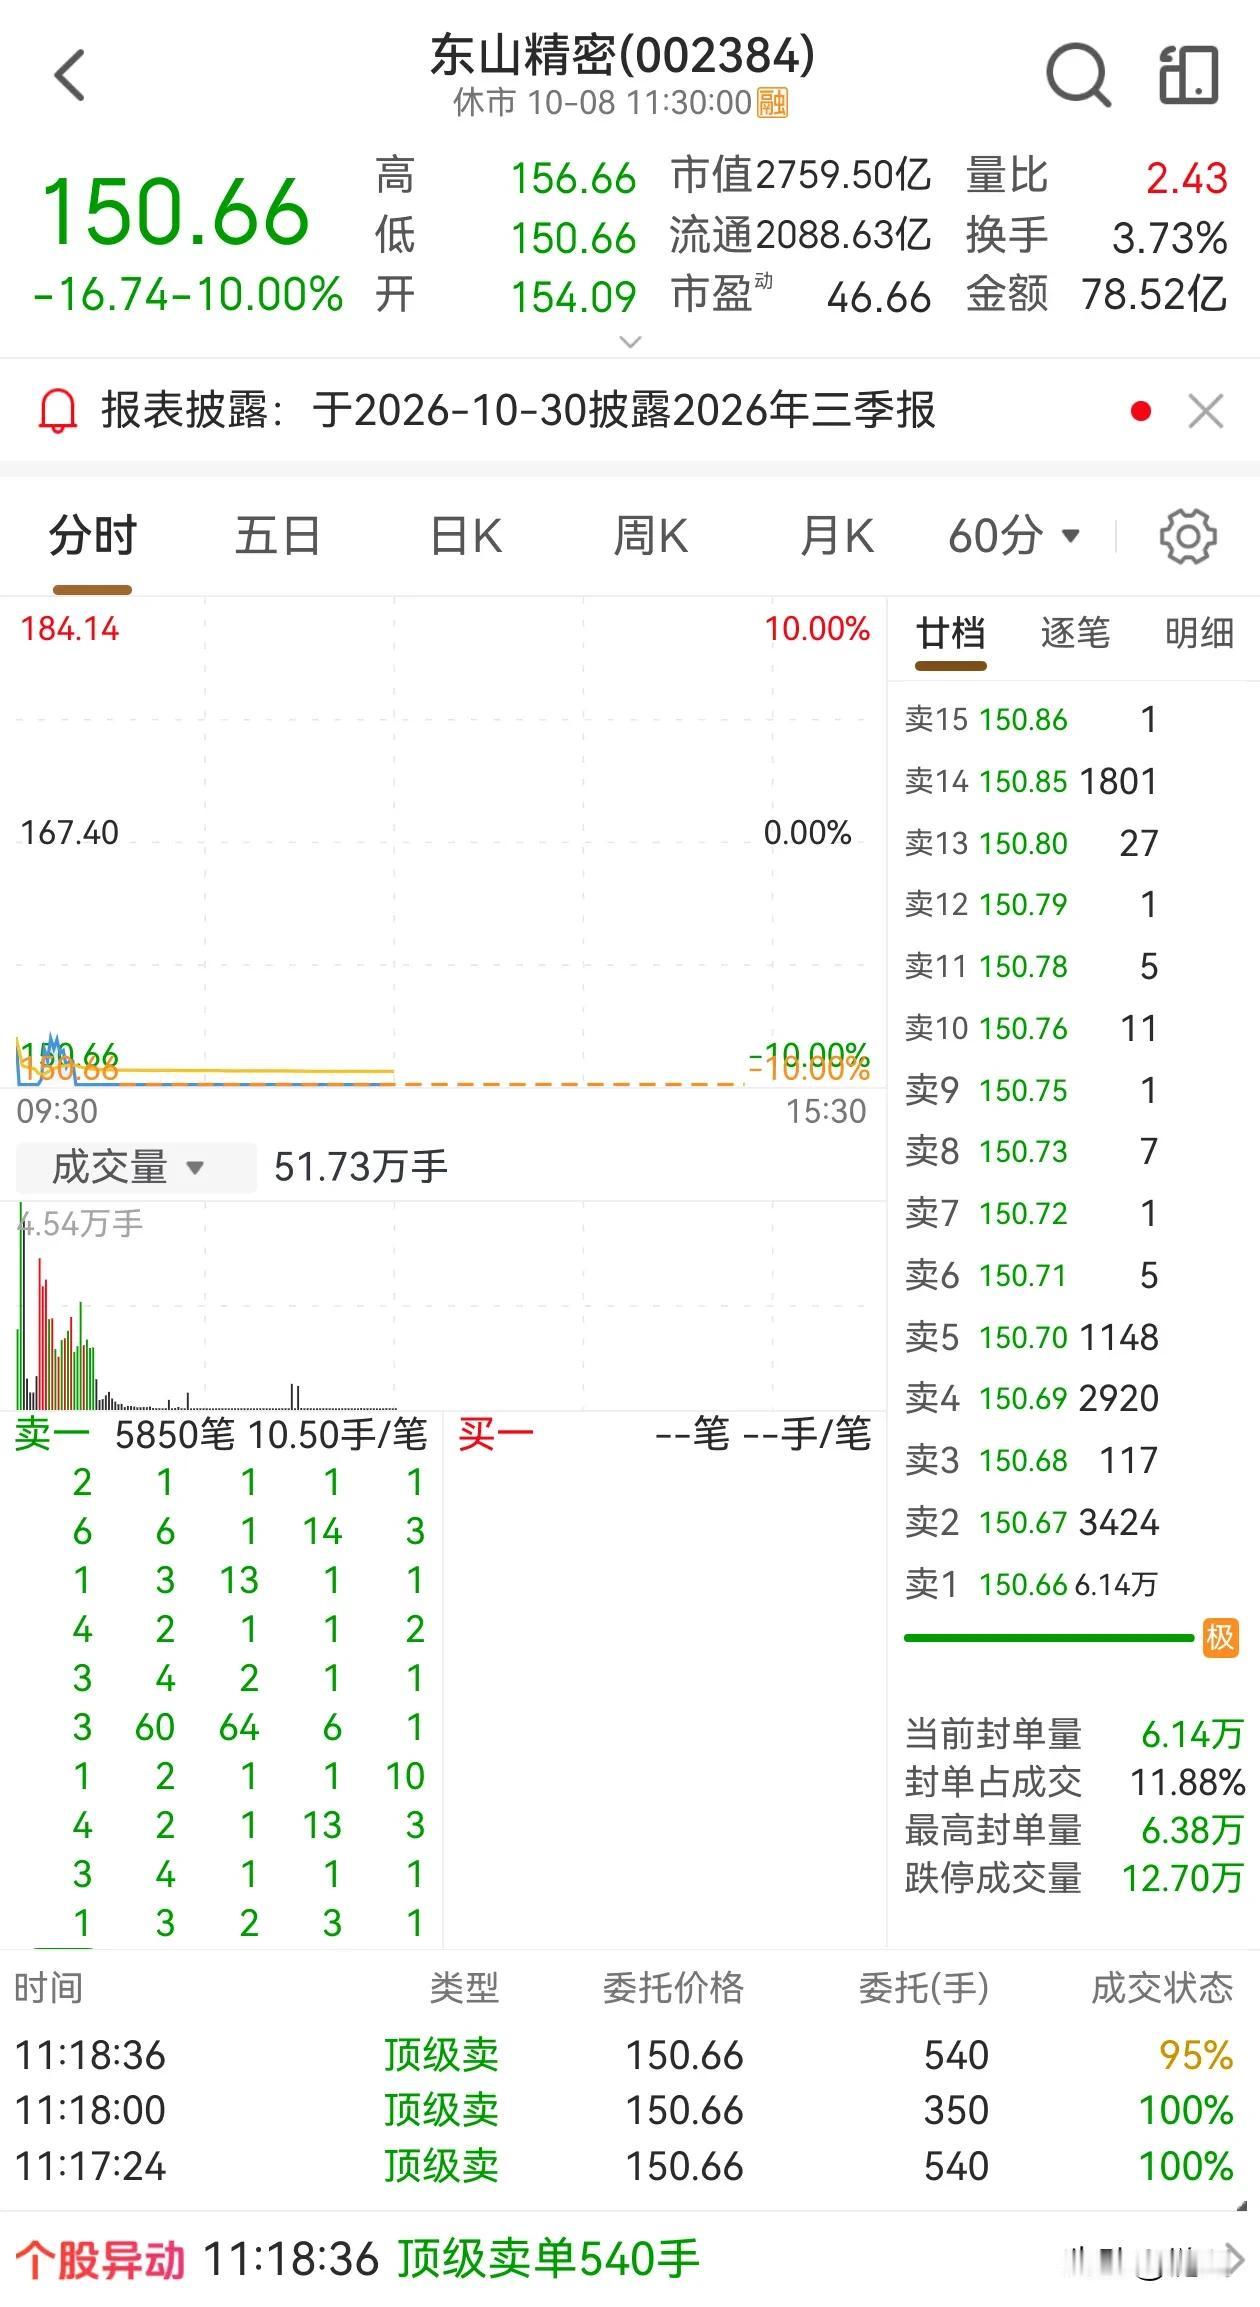
中性偏承压:海外产能+自研芯片厂商东山精密(索尔思)。
索尔思具备自研EML光芯片+泰国产能,缓冲强于纯国产光芯片企业,但面临二选一战略抉择:
① 出口北美3.2T:采购LITE光芯片,自研芯片估值溢价、毛利率受损;
② 放弃北美3.2T市场:自研芯片供给国内+其他海外市场。
服务器PCB业务完全不受本规则影响,作为业绩底盘。
安全区:无源器件、光引擎封装天孚通信。
无源器件、精密光学元件不计入65%BOM审核口径,全球算力供应链刚需,地缘扰动小,政策反噬风险低。
三、核心风险清单
政策风险:全部为草案预期;65%统计口径、追溯条款、生效时间均可修改,甚至搁置;属于预期交易,非落地基本面
传导时滞:LITE订单→资本开支→设备订单存在1~2季度时差,市场容易提前计价,预期反转时回撤幅度大。
路线备选:硅光、日本住友/三菱等海外供应商可分流需求;LITE自身产能爬坡不及预期。
关键博弈瓶颈:InP磷化铟衬底是高端激光器基础原料;若采取反制,InP供给将成为全球激光器扩产的约束筹码。
四、结论
短期(1–2年):实质影响几乎为零,800G/1.6T仍是出货主力,主流企业业绩不受扰动。
中期(3–5年):全球光模块供应链重构;美方锁定下一代3.2T有源高价值器件利润,国内厂商保留组装环节,进入北美市场需要依赖美国核心芯片,国产光芯片出海高端赛道受阻。
长期:硅光集成方案有望改变BOM价值构成,成为绕开传统分立器件限制的技术路线。
投资需谨慎!