全球资本变局:定价锚的切换与资产重构
一、 亚太股市分化:从单一AI锚到“多极叙事”
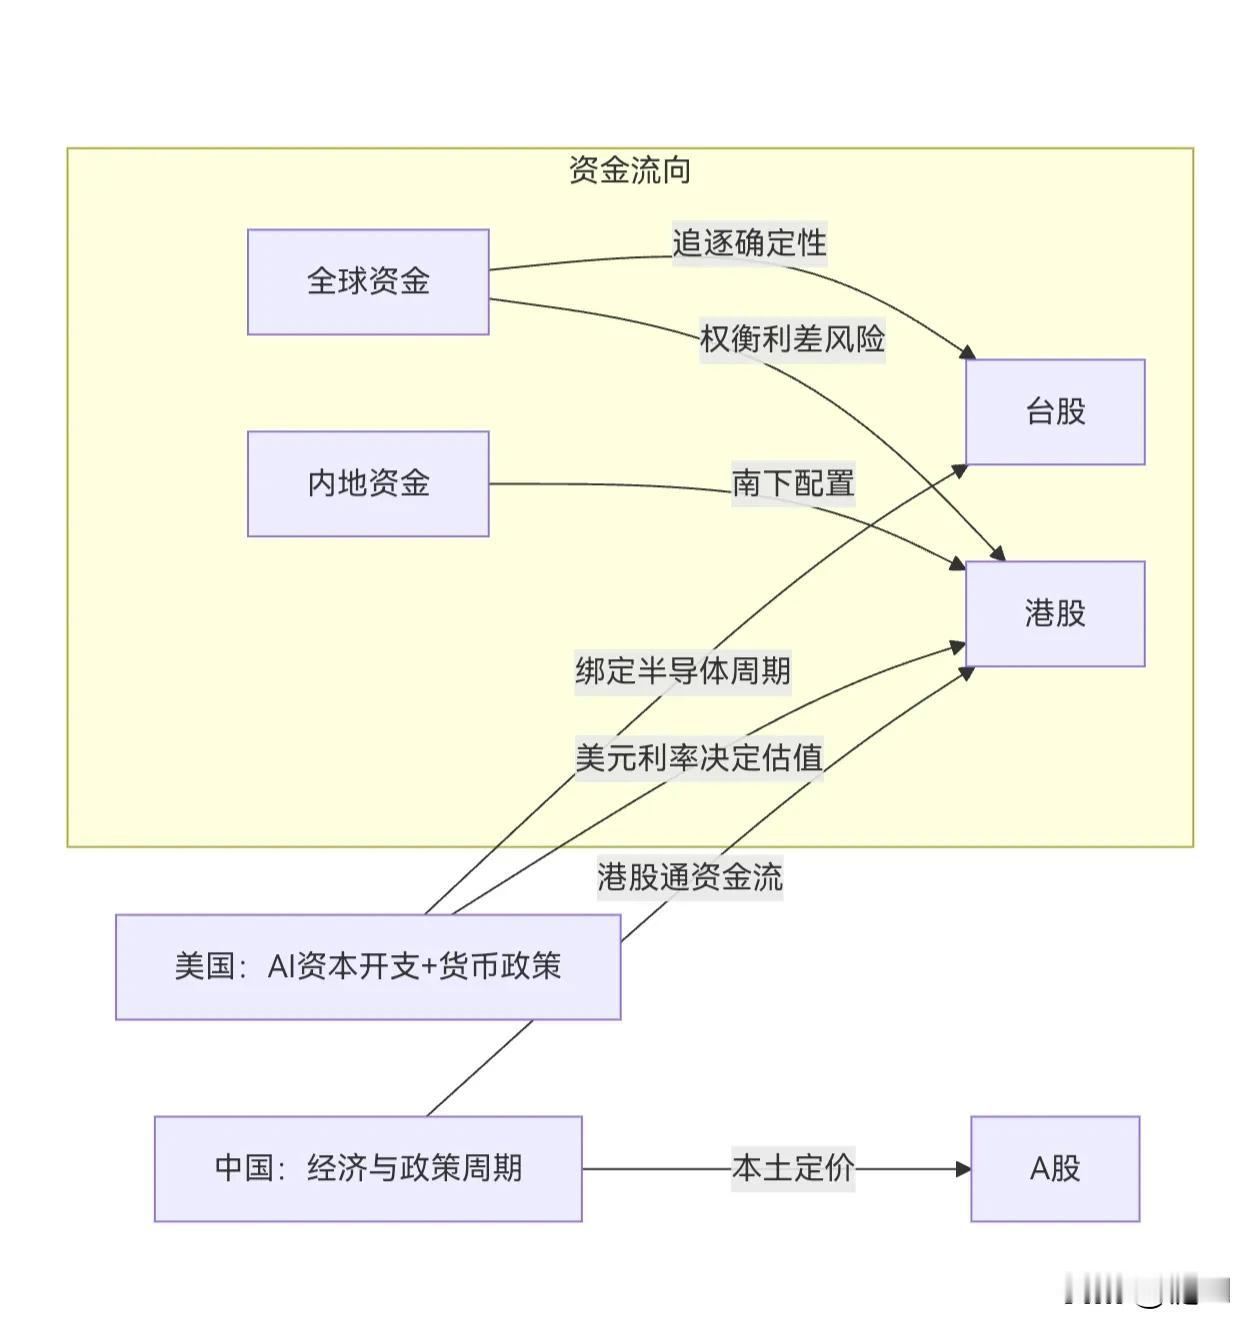
台股与恒指的分化,本质是宏观叙事与定价锚的差异。台股是AI资本开支的杠杆影子,龙头估值安全但二线厂商已现泡沫,极致集中度意味着全球AI资本开支一旦放缓,反噬将极其猛烈。恒指与A股虽受美元高利率与内需疲弱双重挤压,但正迎来长期配置价值的重估。相比美股,A股和港股存在约40%的估值折价,沪深300股权风险溢价仅修复至历史均值,远未泡沫化。随着中国制造业韧性显现及开源AI打破技术垄断,全球资金“多元化”配置仍在路上,恒指的低估值中暗藏全球资金回流带来的“黄金坑”。
二、 美元信用重构:财政现实对货币理想的驯服
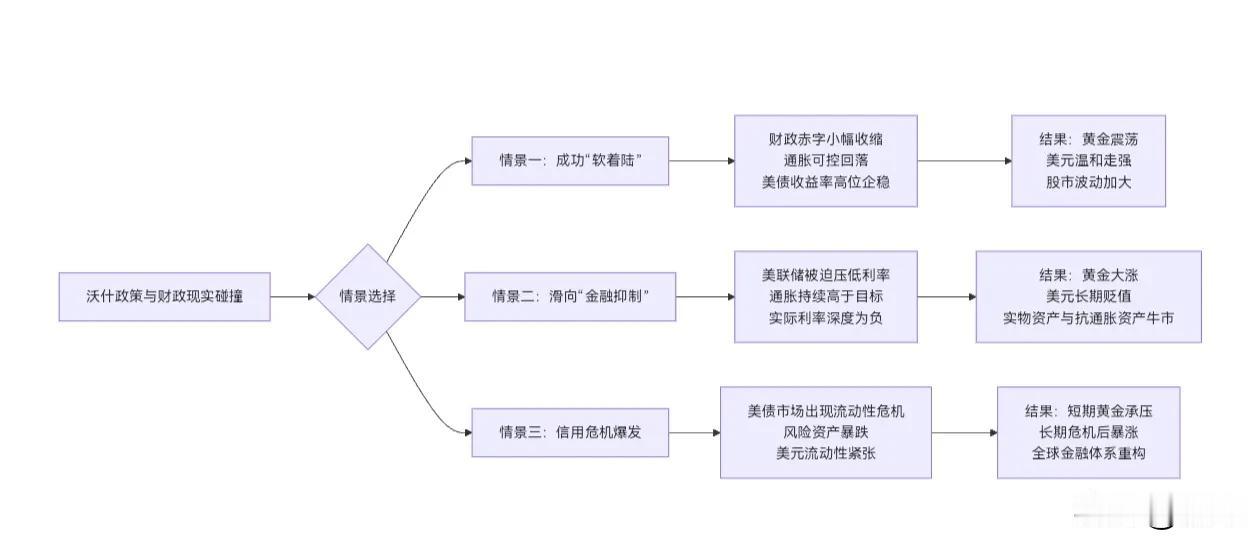
沃什的缩表新政旨在捍卫美元信用,但注定被财政现实驯服。美国化债的唯一现实出路是通胀稀释,这导致长端利率上行、利息支出破万亿美元,形成“厄运循环”。更致命的是,全球官方部门正用脚投票——自2021年以来外国官方美债持仓结构性下降,中国美债持有量从峰值1.06万亿降至约6000亿美元。这种基于主权信用风险的主动减持,正系统性削弱美债需求。在美元金融工具武器化与债务无序扩张下,美元资产的“避险属性”正在丧失,甚至出现股、债、汇“三杀”局面。
三、 黄金:全球第一储备资产的重定价
黄金的定价逻辑已彻底脱离美债实际利率,转向主权信用风险、央行购金与地缘风险的函数。2025年,全球央行持有的黄金规模自1996年以来首次超过美债,时隔30年重新登顶全球第一官方储备资产。2026年,欧洲多国掀起“黄金回家”运动,香港黄金中央清算系统试运营对接上海黄金交易所,宣告全球黄金交易告别欧美单一垄断,亚洲金融力量崛起。在“一个黄金,两种定价”的新世界里,只要国际货币秩序重构的底层逻辑还在演绎,黄金的牛市就远未充分。
四、 在不确定性中把握确定性
这是一场由美元信用基石松动驱动的全球性资产重估。投资者应放弃对传统无风险资产(长久期美债、纯现金)的迷信,警惕通胀稀释与隐性违约代价;在亚太市场“看锚行事”,警惕台股AI高估值与高集中度的脆弱性,敢于在恒指与A股的低估值中寻找全球资金多元化配置带来的长期重估机会;将黄金作为投资组合的核心保险,它不仅是抗通胀工具,更是应对全球货币秩序碎片化、对冲单一主权信用风险的终极价值锚。