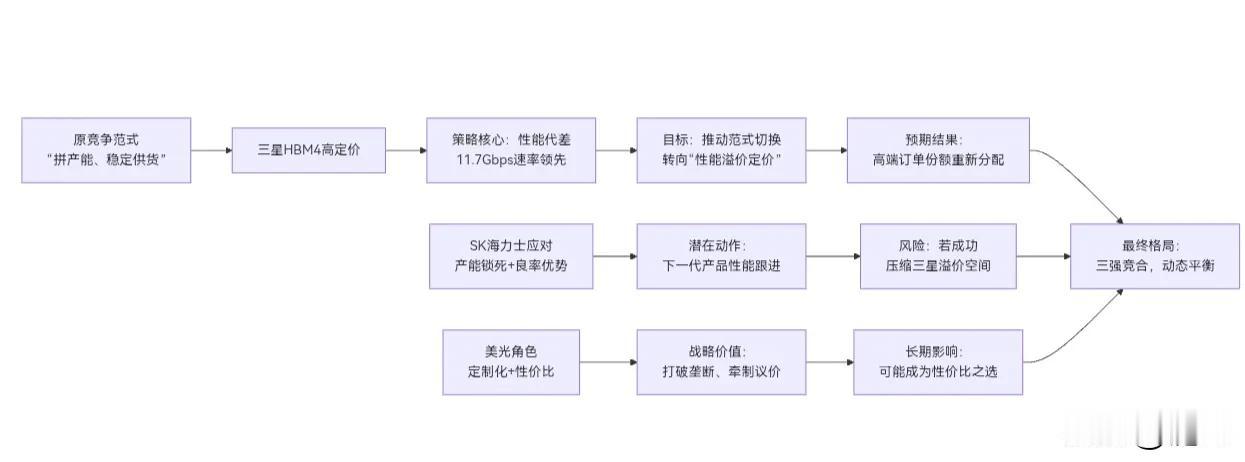
三星将其HBM4供应报价定在4美元/Gb,相较HBM3E约1.5美元/Gb的价格,溢价超3倍。定价核心支撑是其11.7Gbps 的行业最高速率实现了性能代际领先。目标是抢夺高端AI服务器订单并缩小与SK海力士的份额差距。
TrendForce预测2027年HBM均价将同比暴涨121%,美光财报亦确认涨价趋势。当前HBM生产技术壁垒高,设备交期长达6-12个月,三大原厂全年产能售罄,为三星的定价提供了市场基础。
需关注英伟达等头部客户的HBM4导入进度、三星良率爬坡及订单落地情况;涨价将传导至上游硅中介、封装、测试环节。若SK海力士快速跟进同等性能产品,将压缩三星溢价空间;AI资本开支放缓或客户降本诉求也可能压制高价HBM渗透率;公开报价通常高于实际批量长单成交价。SK海力士占据主导份额(约55%-70%),产能几乎被长约锁死;三星、美光分别以性能差异和定制化方案切入,市场严重供不应求。
AI模型训练与推理对HBM带宽和容量需求指数级增长,“以存强算”成为共识;应用场景从云端向边缘、汽车、机器人扩展。
HBM生产技术壁垒高,玩家少;占用大量DRAM产能,设备交期长达6-12个月,新产能释放需数年。
HBM4的供应链影响远不止于存储原厂本身,而是沿产业链向上游高壁垒环节传导价值。其中,先进封装设备、硅中介层材料和测试服务是确定受益方向;而HBM产能对传统DRAM的挤压,则可能引发整个存储市场的连锁反应。
HBM需求的爆发并非单一场景驱动,而是从云端向边缘多层级扩散,形成持续增长的需求引擎:
云端AI服务器仍是当前HBM定价权和订单争夺的主战场;而汽车、机器人、边缘侧的渗透,决定了HBM需求的长期曲线,这正是三星敢于激进定价、原厂敢于扩产的底层信心来源。