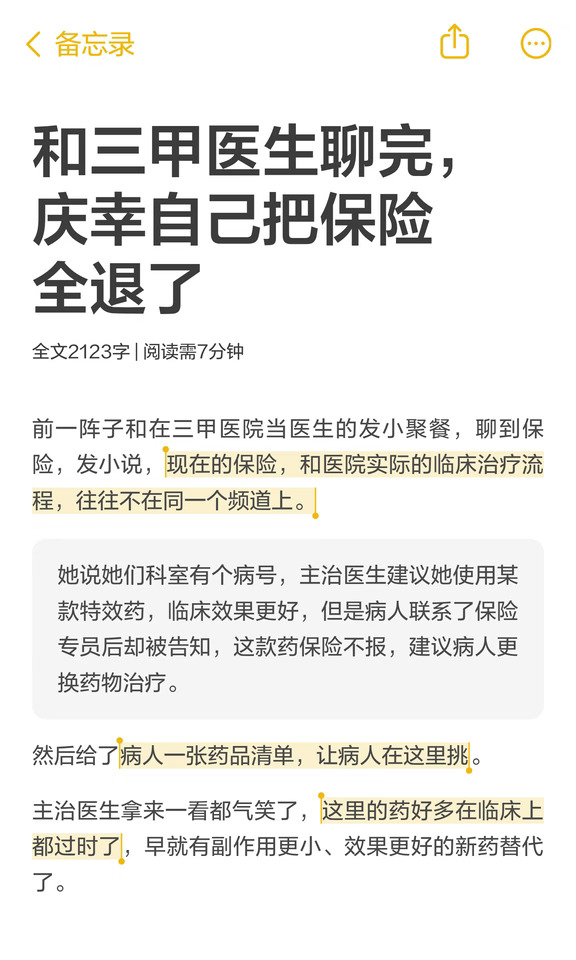
和三甲医院的医生发小聊到保险,她说现在的保险和医院真实治疗流程往往不在一个频道:
有位病人,医生建议用效果更好的特效药,保险专员却说这款不报,只给了一张过时药品清单。
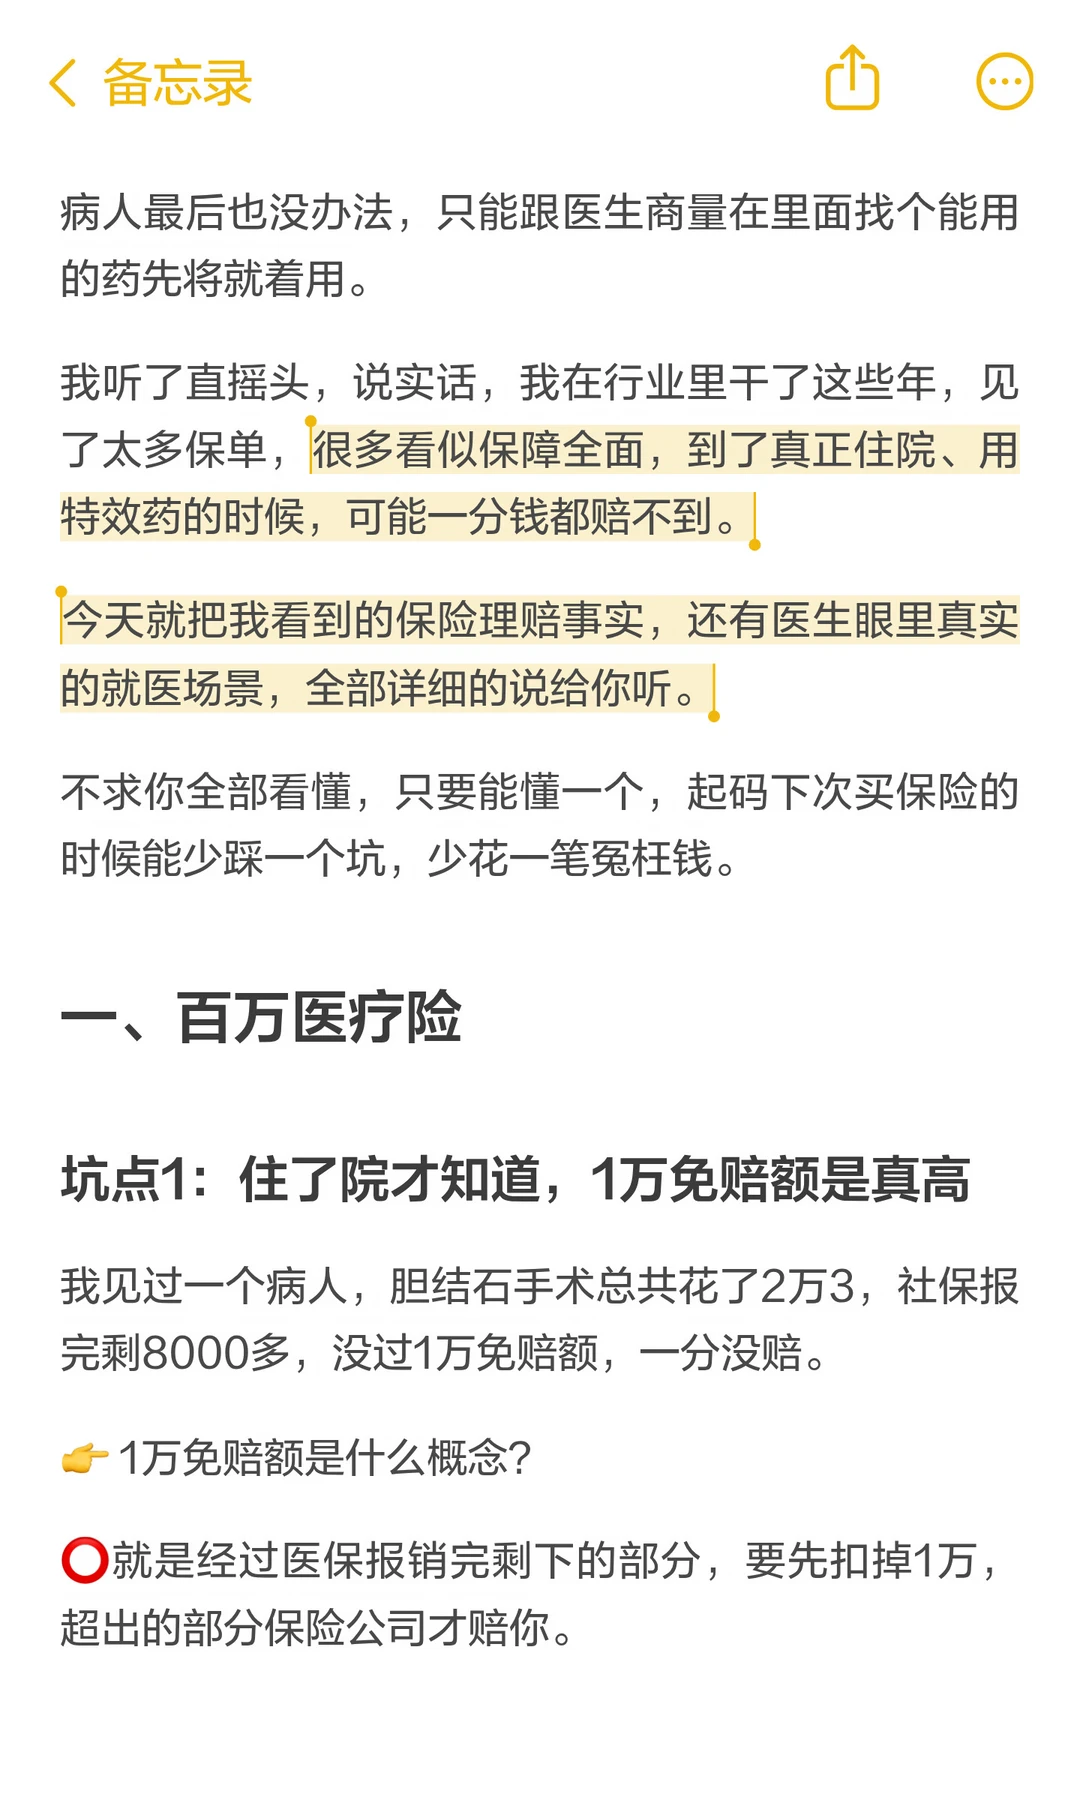
我从业多年见过太多保单,看似保障全面,真到住院、用特效药时可能一分钱都赔不到。
一、百万医疗险
⭕️坑点 1:1 万免赔额真的高。
有病人胆结石手术花 2 万 3,社保报完剩 8000 多,没过 1 万免赔额,一分没赔。
免赔额即医保报完剩余部分先扣 1 万,超出才赔。
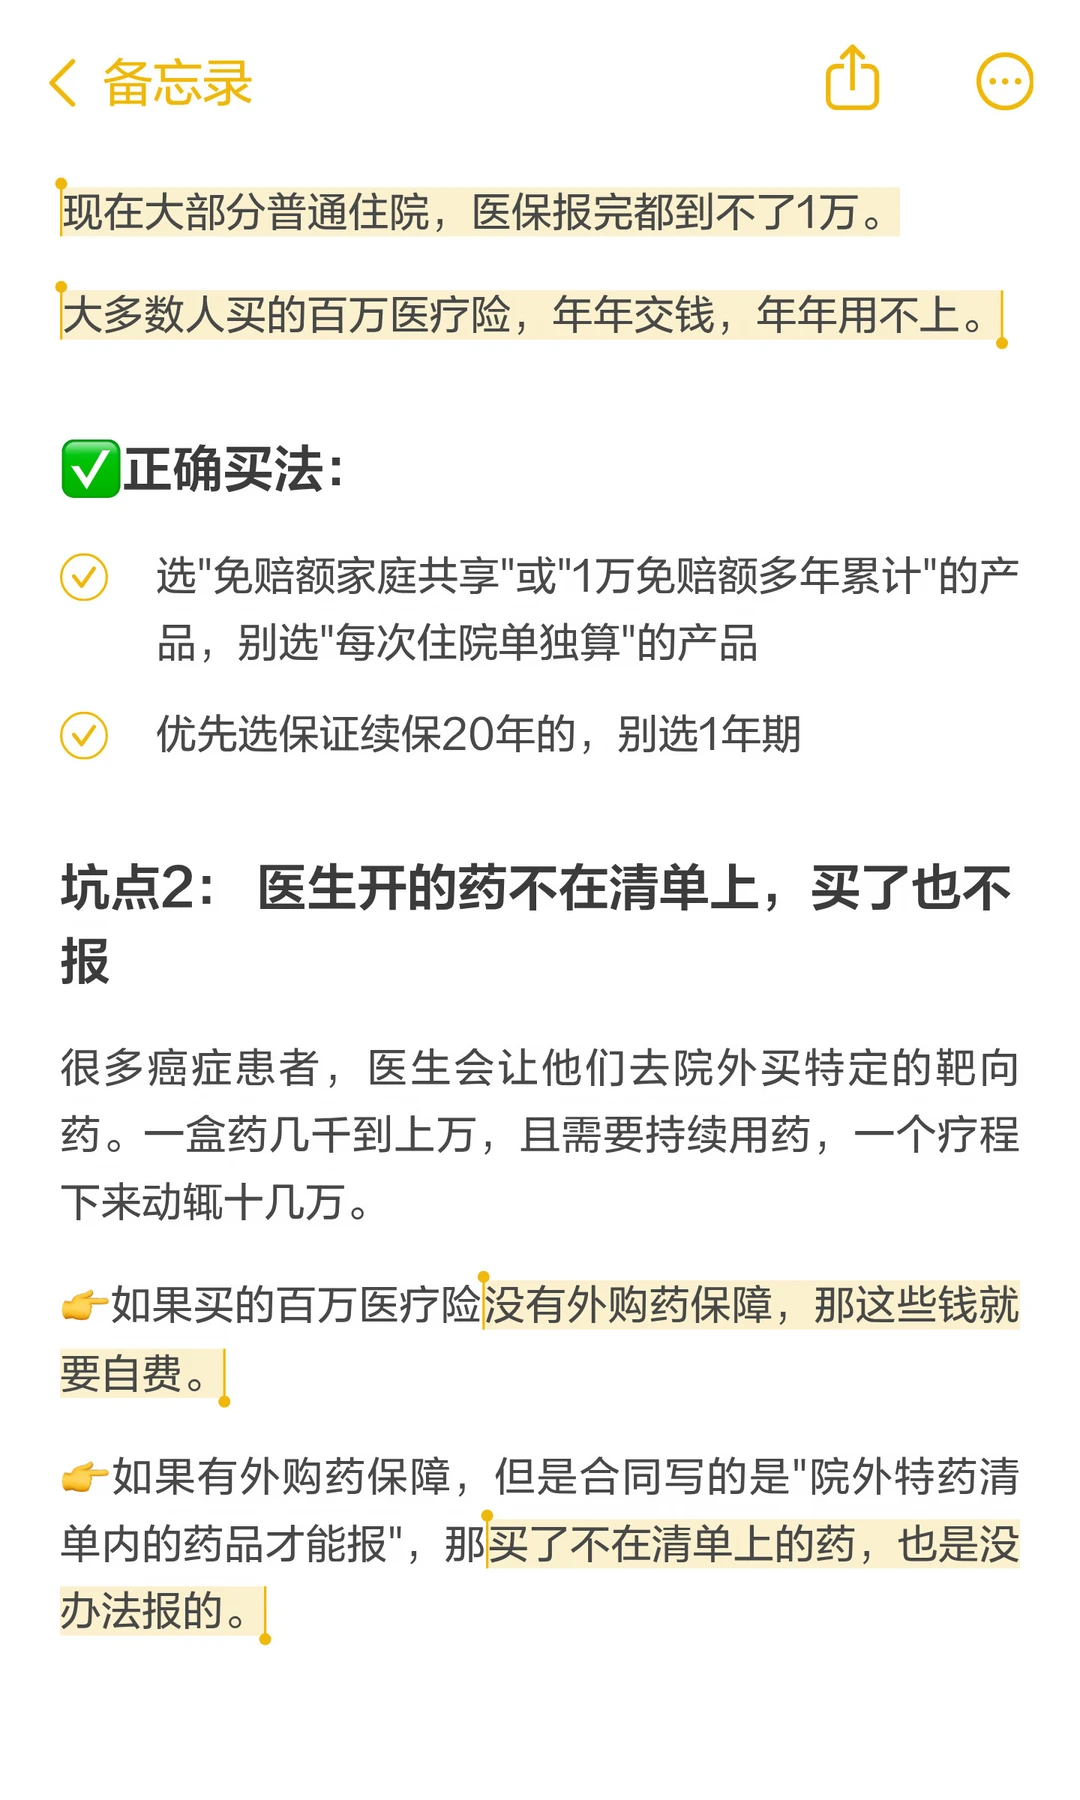
普通住院医保报完大多到不了 1 万,很多人年年交钱年年用不上。
✅正确买法:
选免赔额家庭共享或多年累计的产品;
优先保证续保 20 年,别选 1 年期。
⭕️坑点 2:医生开的药不在特药清单上,买了也不报。
癌症患者常要院外买靶向药,一个疗程动辄十几万。
没有外购药保障就得自费;写明 "清单内药品才报" 的,不在清单照样不报。
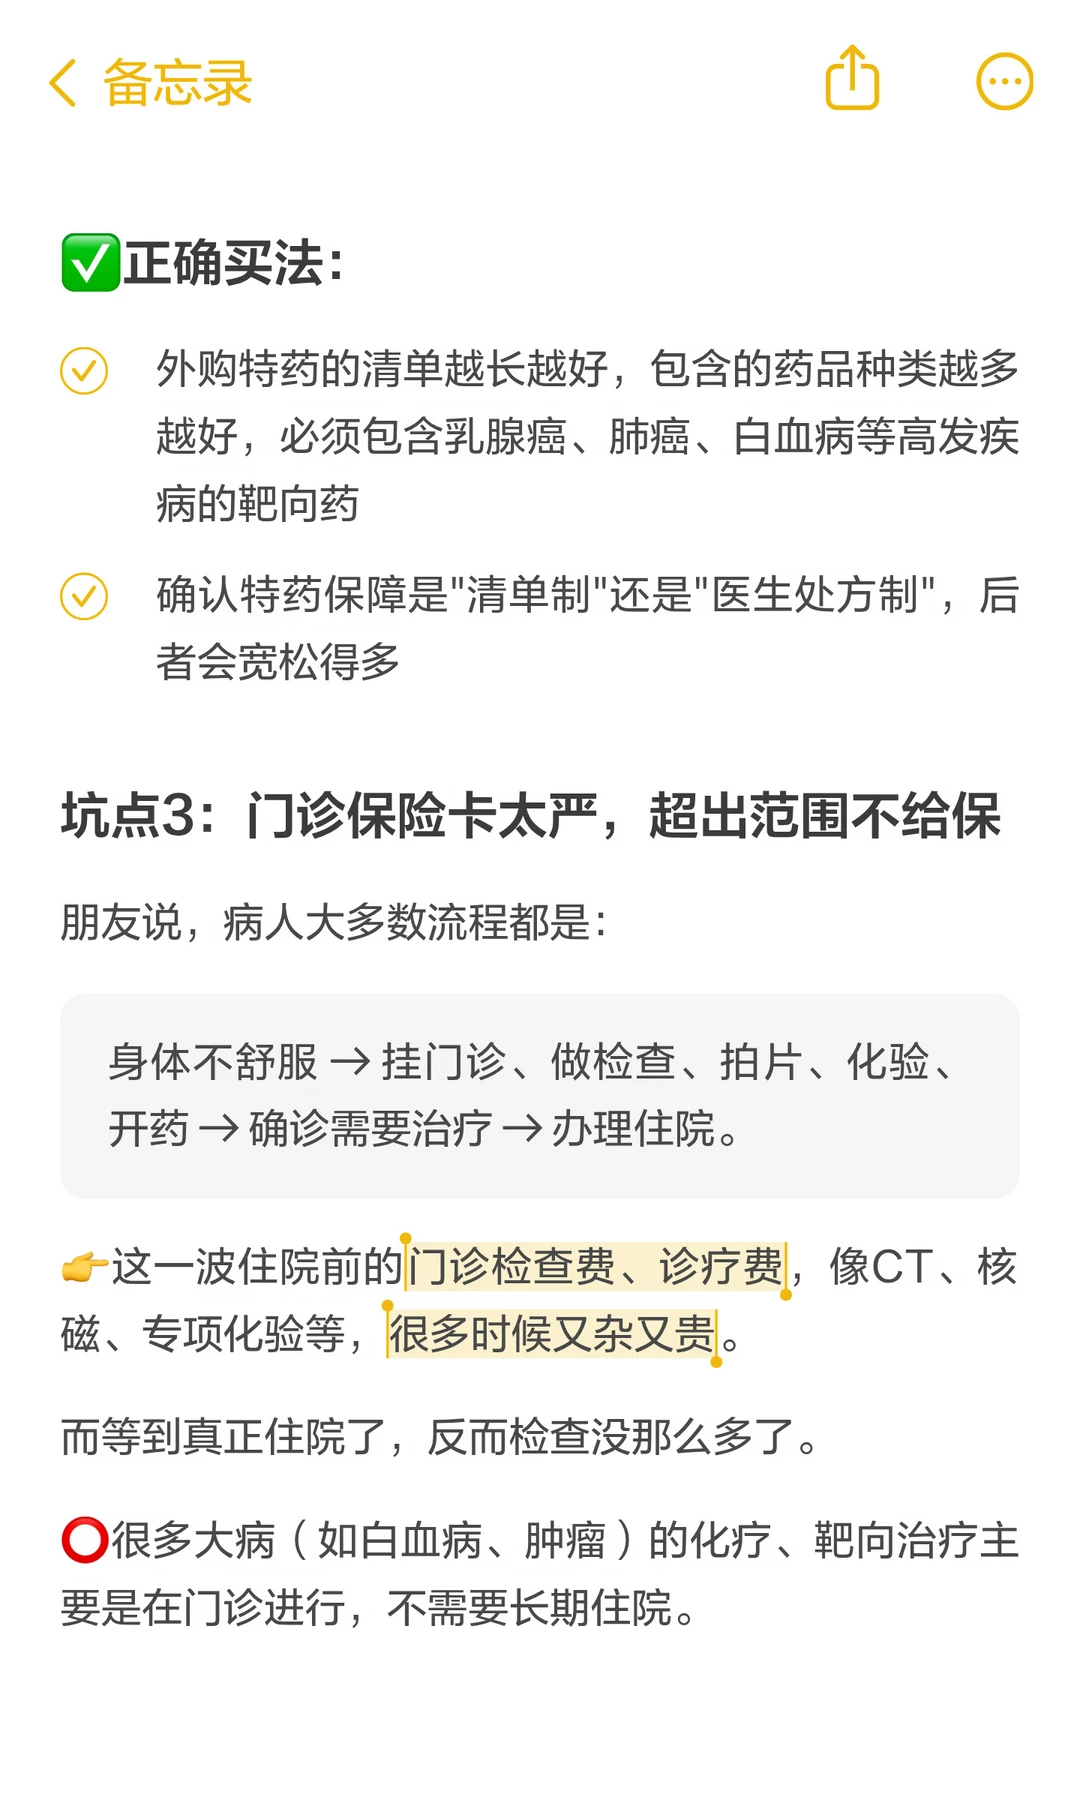
✅正确买法:
特药清单越长越好,必须覆盖乳腺癌、肺癌、白血病等高发癌症的靶向药;
选 "医生处方制" 比 "清单制" 宽松得多。
⭕️坑点 3:门诊保障太严,超出范围不给保。
就医流程通常是门诊检查、确诊、住院,住院前的检查费又杂又贵,而化疗、靶向治疗等很多治疗根本不用住院。
只保住院不保门诊,这笔大头开销就报销不了。
✅正确买法:
包含住院前后至少 30 天门急诊费用;
确认有特殊门诊、门诊手术保障。
二、重疾险
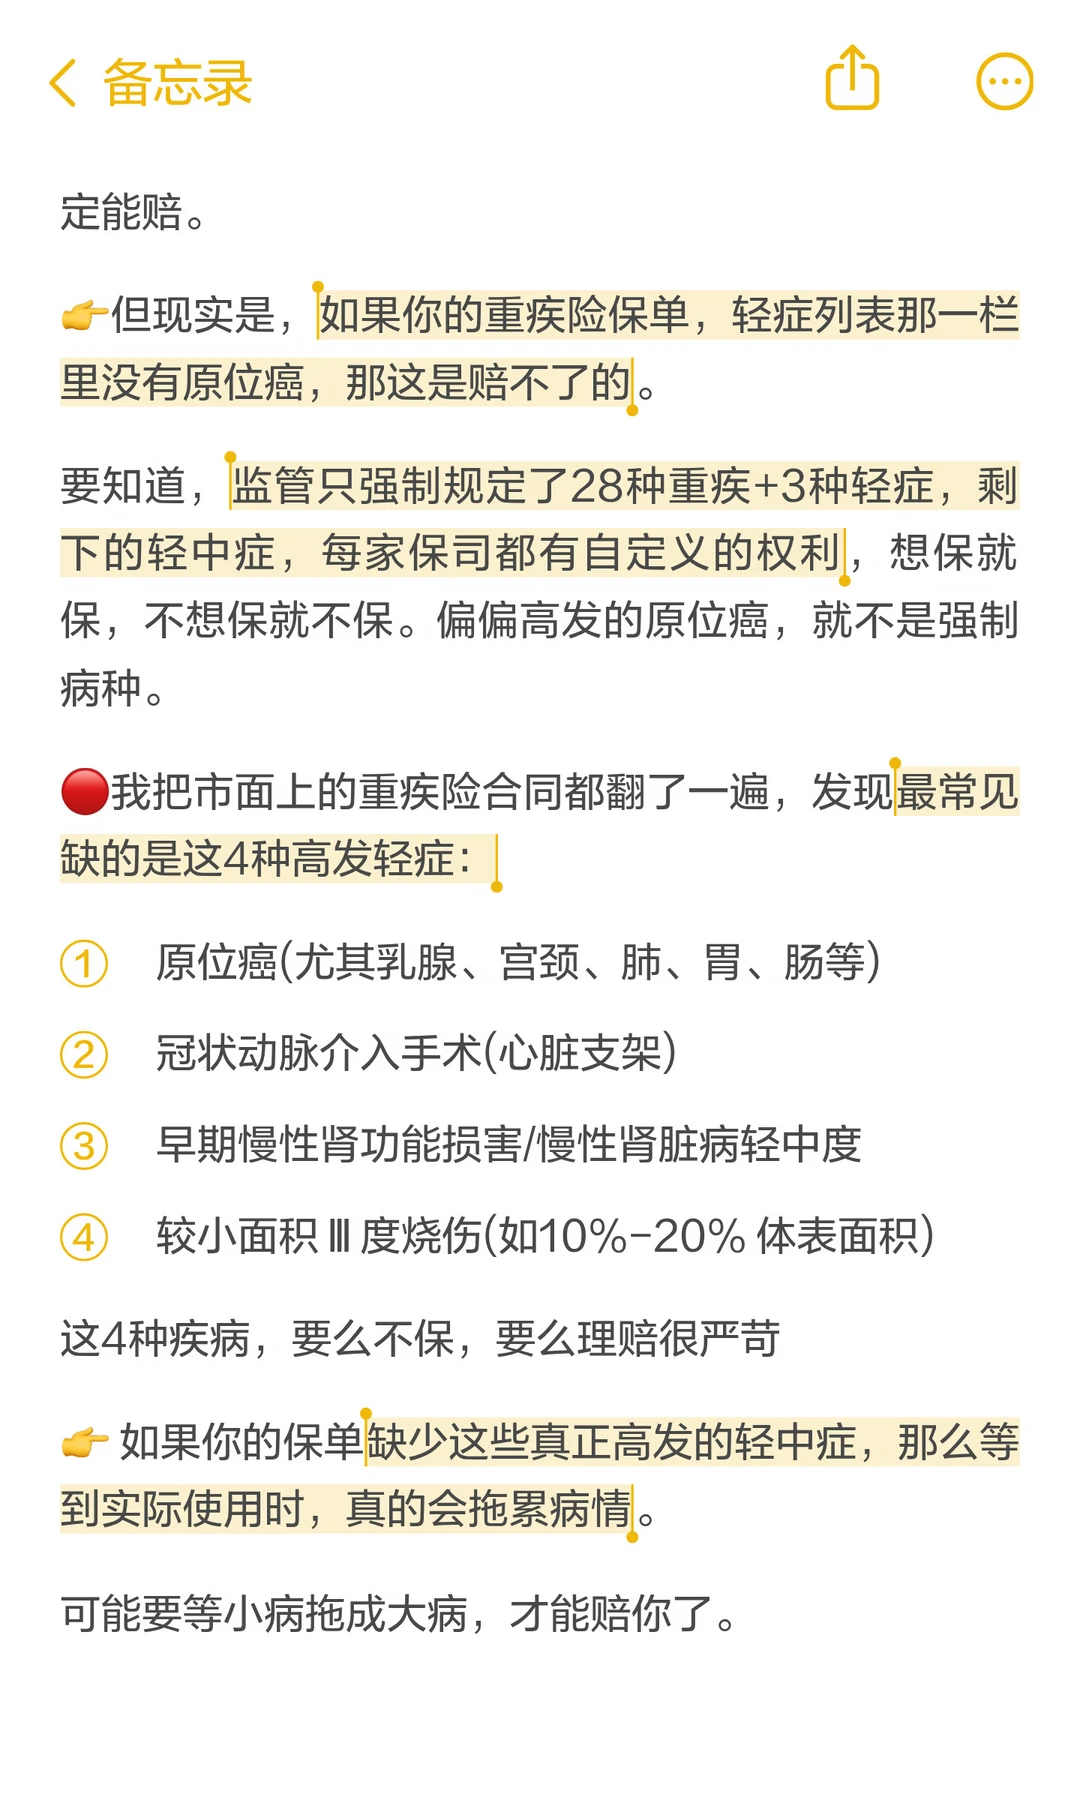
⭕️坑点 1:保上百种重疾,高发轻中症却缺了几种。
原位癌发现早,几万块就能解决,但轻症里没有原位癌就赔不了。
监管只强制 28 种重疾 + 3 种轻症,其余由保司自定义。
最常见缺的 4 种高发轻症:原位癌、冠状动脉介入手术(心脏支架)、早期慢性肾功能损害/慢性肾脏病轻中度、较小面积 Ⅲ 度烧伤。
✅正确买法:
确认这 4 种都保且条款宽松;
轻症赔满 30%,中症能赔 60% 以上。
⭕️坑点 2:买了多次赔,却赔不了第二次。
多次赔产品把重疾分组,一组只赔一次;而高发大病往往关联 —— 癌症引发器官衰竭、心梗后需搭桥、脑中风后可能瘫痪昏迷,保司爱把关联疾病分一组,赔了一个整组失效。
多次赔还更贵,硬上容易压低保额。
✅正确买法:
先把保额做足;优先不分组产品;
预算有限选分组,必须保证癌症、心脑血管单独分组。
很多保单不是责任不全,就是跟不上现在的就医节奏。
不确定保单有没有这些问题,可以问我免费复盘。
#保险
* 具体费率及保单金额以实际为准,癌指恶性肿瘤 - 重度