美联储加息的3个重要误解,和对股市可能的影响(一)
下周美联储加息概率接近 90%,很多人对美联储的利率有三个重要的误解
一、不是美联储决定资金成本,而是资金成本决定美联储利率。
1、两年期国债收益率稳定地领先美国联邦基金利率
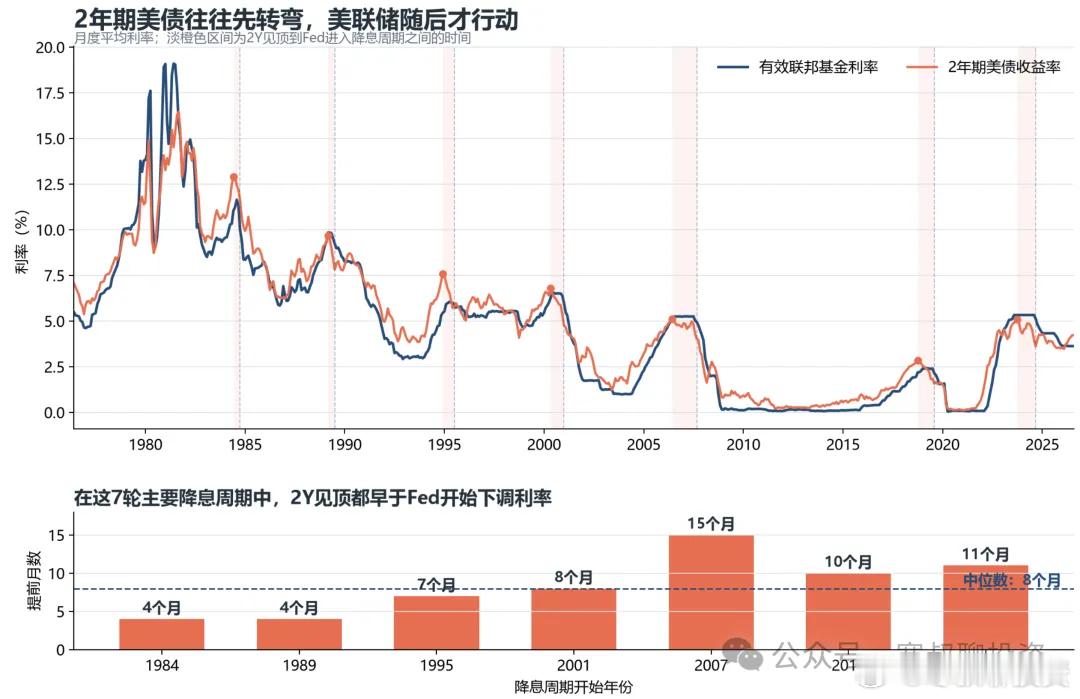
1984年以来的7轮降息周期,2年期美债都先于美联储见顶下拐。领先时间分别是4个月、4个月、7个月、8个月、15个月、10个月和11个月,中位数大约是8个月(图1)
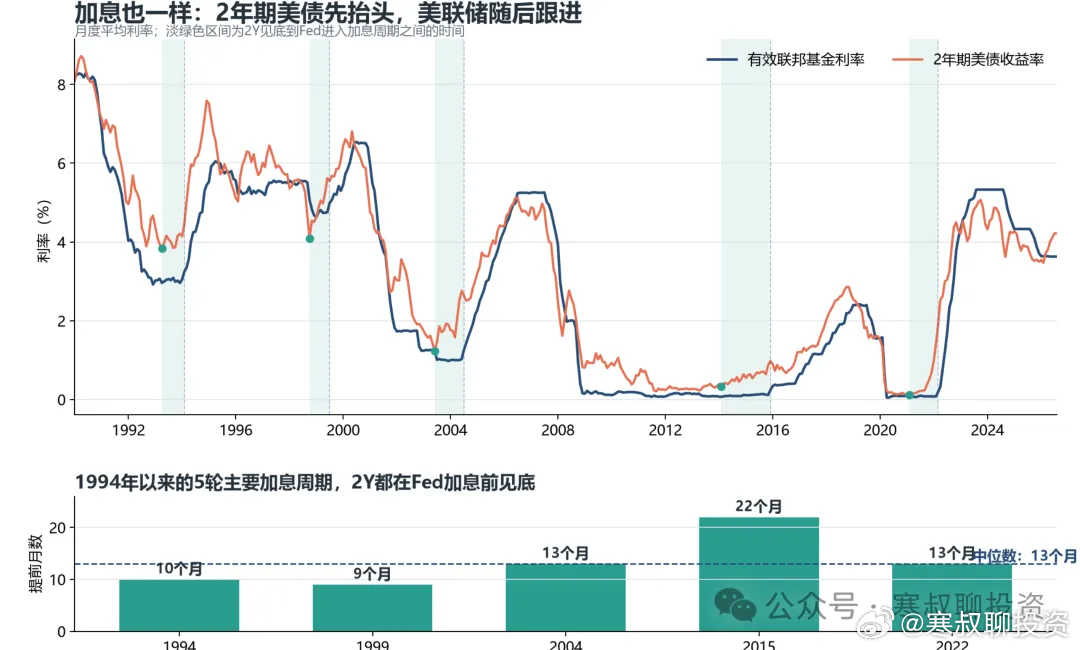
加息周期也是类似(图2)1994 年以来的五轮主要加息周期中,两年期国债收益率都提前联邦基金利率上升。
两年期国债收益率低于或高于联邦基金利率一定程度时,联邦基金利率一年后都会跟随。
从1976年6月以来:
当2年期低于Fed Funds超过100个基点时,随后一年Fed Funds平均下降约180个基点。
当2年期低于Fed Funds 25—100个基点时,随后一年平均下降约101个基点。
反过来,当2年期高于Fed Funds 25—100个基点时,随后一年政策利率平均上升约46个基点。
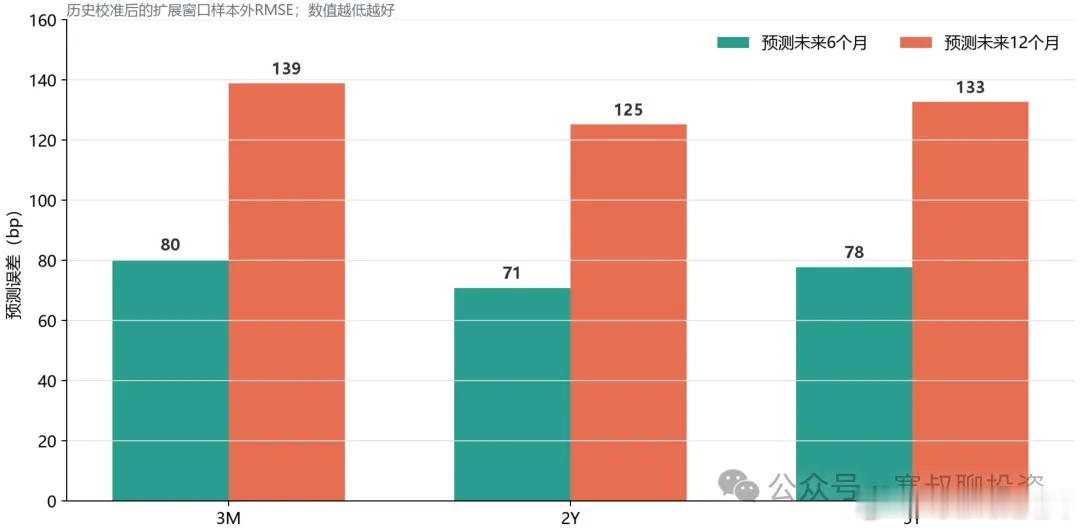
(图3)这张图体现了 3 个月、2 年期和 5 年期国债收益率对预测未来联邦基金利率的准确度。数值越低,预测准确度越高。
2、为什么2年期国债收益率领先政策利率
常见的解释是市场在押注美联储。这个说法把因果搞反了。
两年期收益率是一笔真金白银交易出来的价格:代表借出一笔钱,两年后回来,要求多少回报?这个数字里融合了三样东西,共同决定了钱地价格:
1、这两年的通胀会吃掉多少购买力;
2、钱本身在市场上的稀缺程度;
3、以及扣掉通胀之后你要求的真实回报。
2年期国债收益率是全球资本对债券价格未来走势的押注,错了要赔钱,美联储的点阵图预测错了官员不承担任何损失,可能都不在一个量级现在说核心的那一层:钱的价格由谁决定。
不由美联储决定。
有多少人想借钱扩产、有多少人愿意把钱存起来、这些投资能挣回多少,共同决定了钱在这个经济体里值多少。经济过热、大家抢着借钱,钱就贵;经济转冷、企业不投资了,钱就便宜(看东大的利率更好理解)。
美联储改不了这些。
两年期美债收益率和政策利率:它们跟随的是同一个东西——钱的真实价格。
两年期是市场每天用钱投票投出来的,政策利率是十几个人开会研究认定的。
也就是说,两年期国债收益率反映的是市场中真实的钱的成本,而美联储是之后对前者的追认盖章
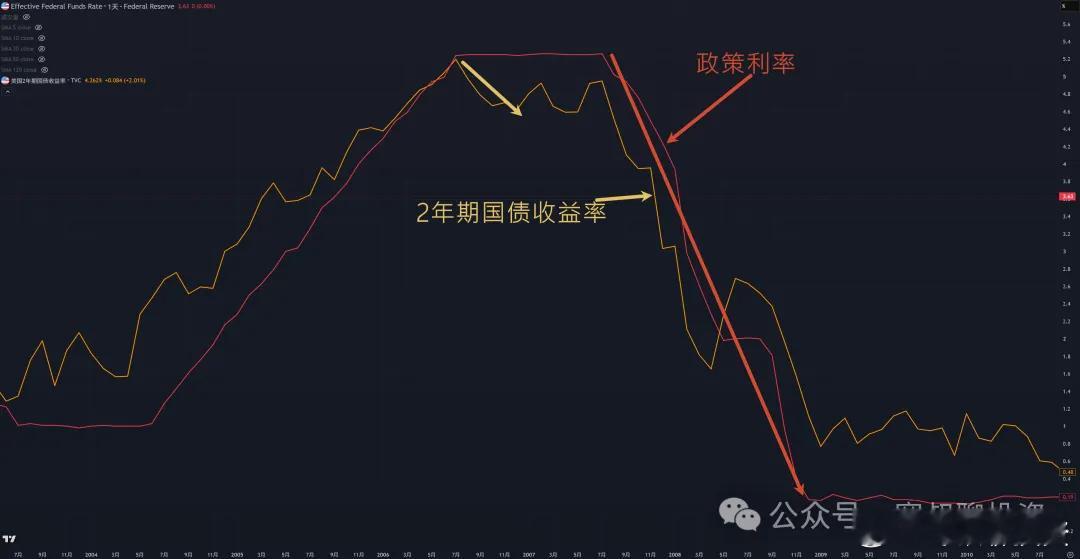
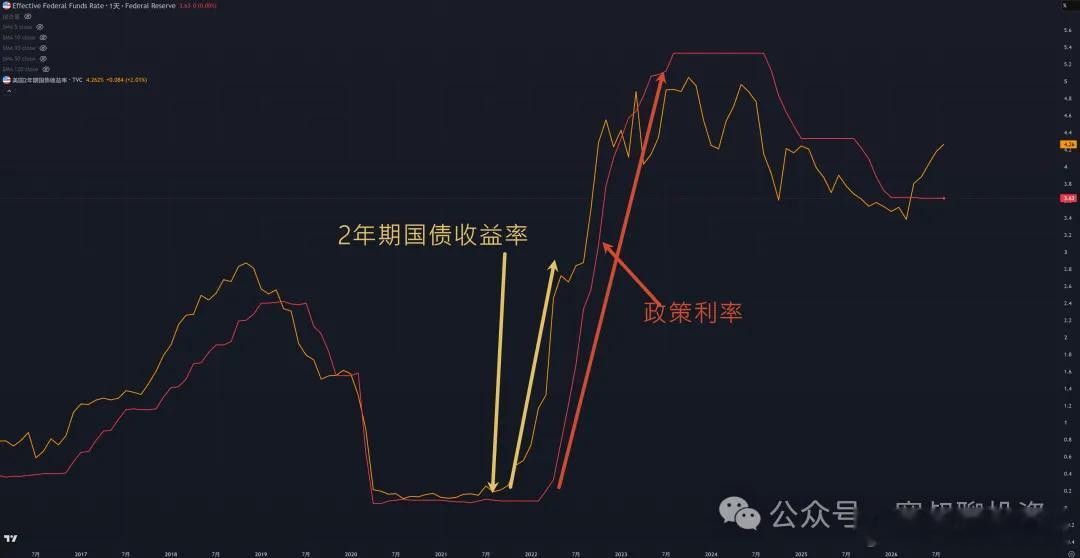
2021到2022年是最干净的例子。两年期从2021年初就开始爬,美联储那一整年坚持通胀是暂时的、按兵不动。
结果不是市场错了,是美联储晚了:2022年3月开始,它被迫用四十年来最快的速度加息,一路追到市场早就标出的位置(图4)。
(图5)反过来的例子是2007年。当时通胀并不低,但两年期从2006年年中就掉头向下——经济在塌,钱的价格必须下来。美联储直到2007年9月才降第一次。同样是追认。
为什么美联储总是慢?
1、因为它必须等数据确认,而数据本身就是滞后的。比如说通胀和就业数据,反映的其实是一个月之前的情况;而资本市场能通过更广泛的信息渠道和经济的蛛丝马迹,在数据出来之前就对资金成本进行定价。
2、等委员会形成共识、还要确定趋势,比如确认通胀上涨并不是短期的,而是持续的。避免刚降完又得加回去;
3、并且议息会议有固定的时间,它一步只能迈25个基点,市场却可以每天挪动任意的幅度。
政策利率告诉你美联储已经承认了什么,两年期美债收益率告诉你经济正在要求什么。