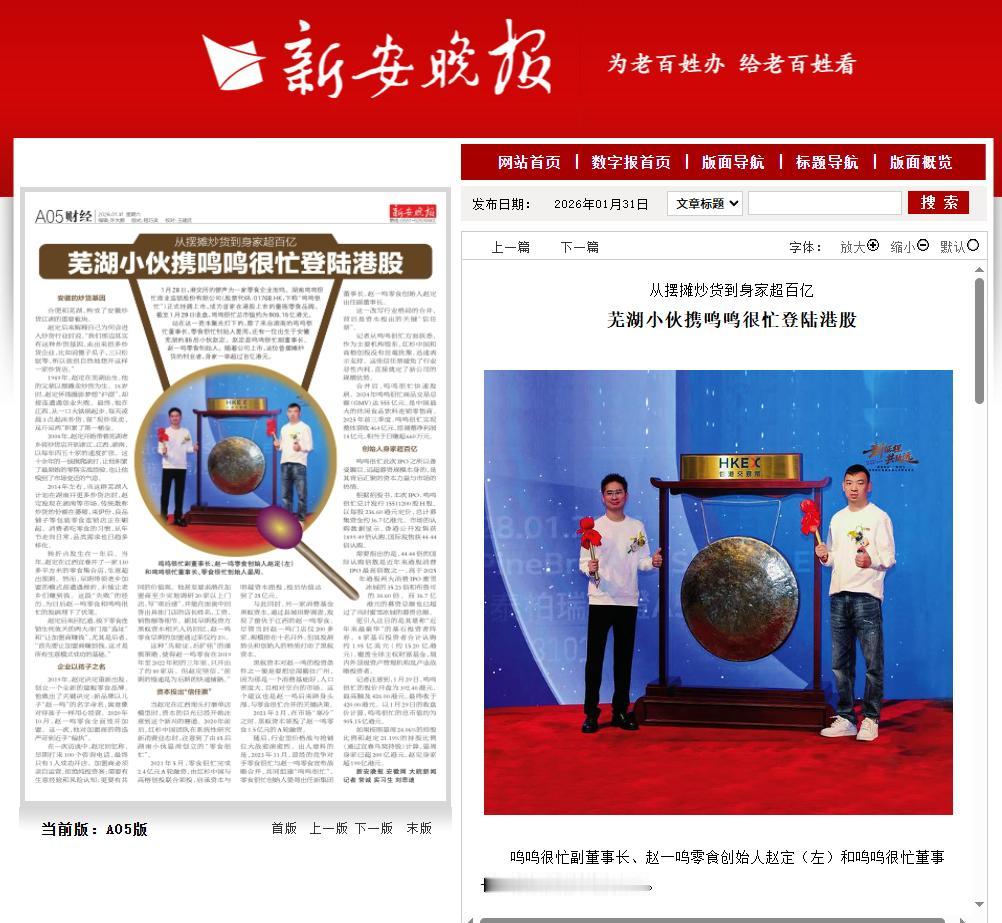
原来他是赵一鸣创始人,一个安徽芜湖人,19岁扛着铁锅炒花生,37岁把公司送到港交所,门店开了2万6千多家,市值冲到近900亿。但在这2万多家店里,有人一年忙到头,到手不到十万。
赵定1989年出生在芜湖,家里就是做炒货的。芜湖有个外号叫“炒货之都”,当地走出过不少做坚果炒货的老板。
2008年,赵定19岁,带着老乡去江西开“傻子瓜子”炒货店。这批芜湖人开店的节奏很快,每年新开四五十家,从浙江开到江西,再开到湖南。赵定自己也说,他在炒货和零食店这行摸了十几年,一直在一线跑。
2015年是个转折点。他在江西宜春开了一家零食集合店,除了炒货,还卖小包装零食。这家店生意火爆。赵定一个月内开了7家加盟店,但因为没经验,7家店全部亏损。后来他在采访里说得很直接:加盟商没赚到钱,这件事他记住了。
2019年,赵定用儿子的名字创立了“赵一鸣零食”。他吸取了上一轮的教训,对加盟商卡得很严——不是交钱就能加盟,要面试、要审核选址、要评估本地消费能力。
扩张速度故意放慢,直到2020年才全面放开加盟。到2023年,赵一鸣门店突破1000家。
真正的大变化发生在2023年11月。零食很忙和赵一鸣零食宣布战略合并,组建鸣鸣很忙集团。零食很忙成为控股股东,两家品牌保留独立运营。
合并之后,门店数量猛涨。2023年底是6585家,2024年底超过14000家,到2025年11月底突破21041家。2026年1月28日,鸣鸣很忙在港交所挂牌上市,开盘大涨88%。
到2026年8月,市值维持在870到900亿港元之间。上半年营收接近450亿元,净利润22.4亿元,同比增长155%。门店总数达到26405家,其中约60%在县城和乡镇。
故事讲到这,是标准的草根逆袭。但账本翻到另一页,数字就变了。
鸣鸣很忙2024年的招股书里写得很清楚:99.5%的收入来自向加盟店和直营店销售商品,加盟费和服务收入占比不到0.5%。品牌方不靠加盟费赚钱,靠的是向加盟商批发商品。这个差价是多少?加价20%到50%。
加盟商拿到的综合毛利率大约18%到20%。一个门店的前期投入,首批配货30万,装修设备30万,房租押金8万,落地至少66万,加上转让费和租金,接近100万。
过去行业里讲的是12到18个月回本。但到了2026年,回本周期已经拉长到24个月以上,有的测算甚至到40到49个月,接近4年。
有加盟商一个月净利3500到13000元,投进去的钱要好几年才能收回来。有的门店选址加密之后,单店日销从破万跌到六七千。
品牌方自己的账怎么算的。总部让加盟商“现款现货”进货,钱先收上来。但总部跟上游供应商之间,随着规模上去之后,话语权变了。
早期是无账期、现金结算,到了2026年,部分供应商已经从先付款后发货变成了账期结算。鸣鸣很忙的采购预付款和押金从19.36亿元降到17.2亿元,应付账款从11.77亿元涨到13.76亿元。
手头的货币资金攒到106.3亿元。周转周期只有11.6天。这笔无息资金池,是总部维持7%到12%低毛利还能盈利的关键。
供应商那边也不好过。量贩零食的低价,靠的是“工厂直采加白牌贴牌”,把传统流通环节加价率从80%压到36%。大牌商品用来引流,毛利率只有5%左右。
真正贡献利润的是白牌产品,占SKU的一半。这些白牌没有全国经销商,只供加盟门店,不进传统商超渠道。品牌方用2万多家的门店规模去跟工厂压价,工厂想接单就得接受低价。不接单,隔壁工厂排着队。
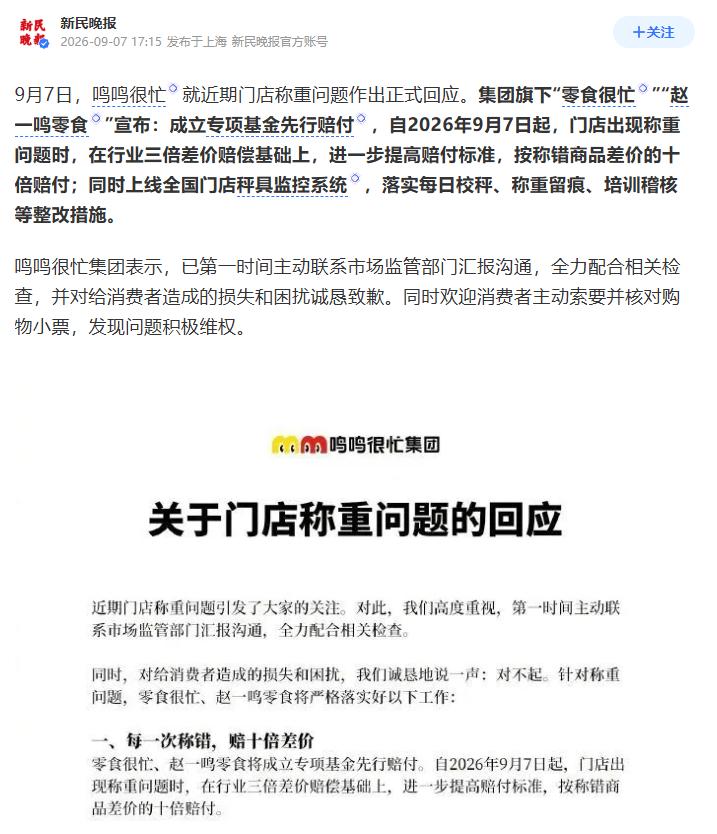
今年9月,这套模式的问题集中爆发了。包头、运城、盐城等地的市场监管部门开始专项整治零食量贩店的计量问题,涉及零食很忙、赵一鸣、好想来等品牌。
河北有顾客买4块牛肉干,店里称重64.58元,复秤只有17.29元。河南有顾客结账111元,要求重称后变64.8元。赵一鸣相关投诉累计超过3300条,涉及吃出异物、食品变质、计量欺诈。
还有一个现象值得看。同样一款康师傅冰红茶,超市卖500毫升2.2元,零食店卖468毫升还是2.2元。喜之郎果冻线上150克卖2.36元,零食店135克卖2.5元。价格看着低,规格缩了水。
赵定从一个炒货摊做到800亿市值的公司,这个逆袭是真的。但支撑这个800亿的,是2万6千家加盟店的现款进货,是上游工厂接受的低价订单,是门店里称重散装商品的利润空间。低价神话这四个字,前面是便宜,后面是有人扛着。
你怎么看这件事,量贩零食的极致低价,到底是效率红利还是成本转移。
【文中内容基于客观事实,进行了一定的艺术加工,望您理性辨别、谨慎思考。维护健康的网络环境,传播真善美,人人有责!】