相比2000年,风险类型更像2008年(4)
五、还债能力来自增加债务
2008:等到贷款需要重置时候,房价已经涨了一大截再融资可以覆盖利息
2028:等到开始收费那天,我的收入已经长到能覆盖了。
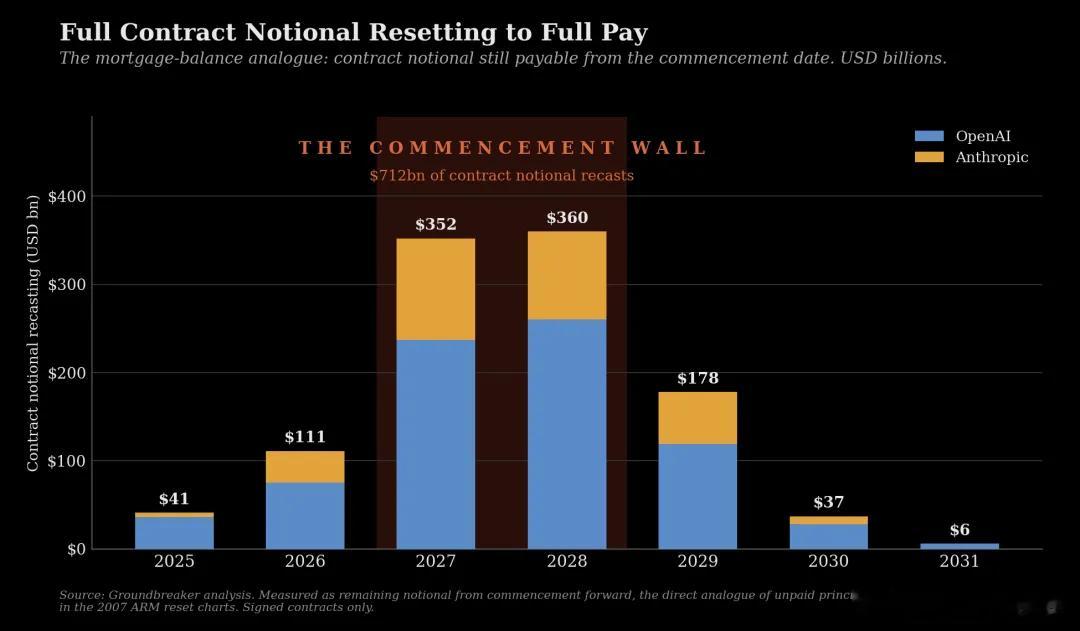
两家大模型公司的重置之墙(图1):
那大模型公司的履约能力到底怎么样?
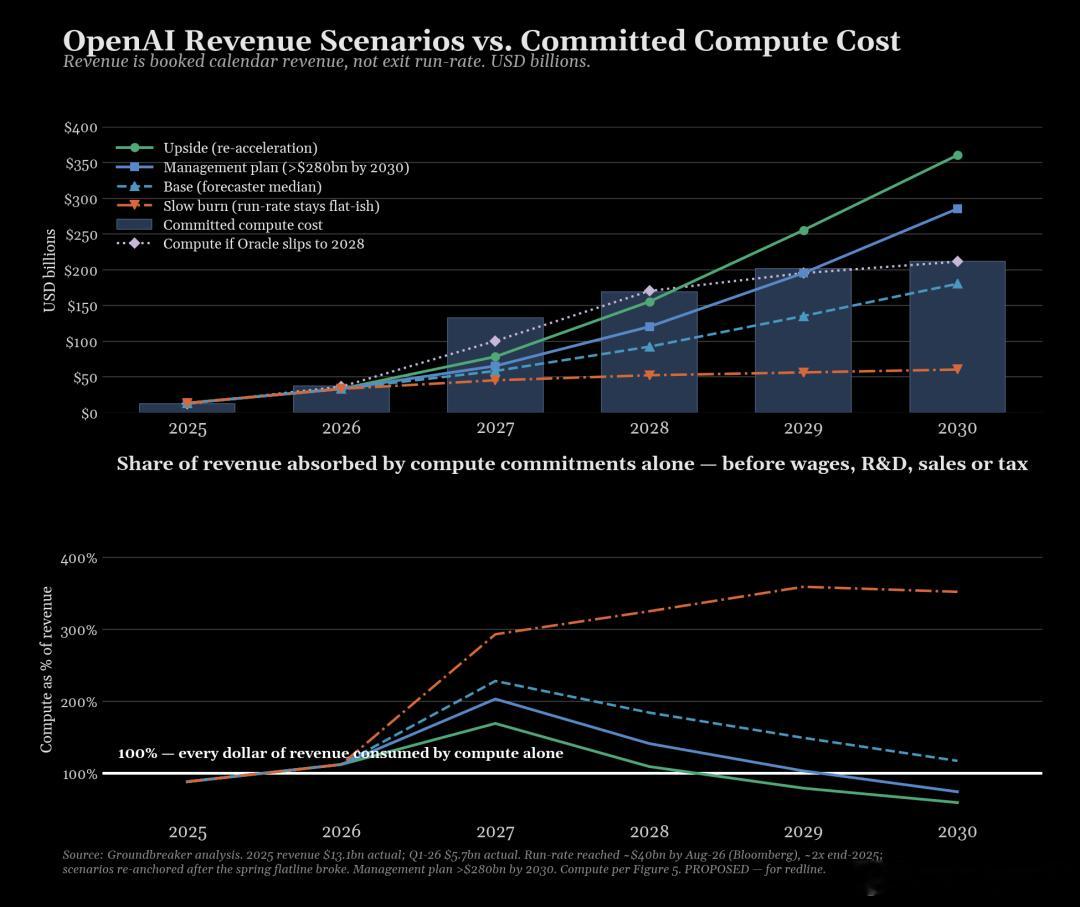
以OpenAI为例,将年度现金支付额与收入进行比较:
OpenAI年度算力成本将从2026年的约370亿美元,跃升至2027年的约1320亿美元。即使按照管理层的收入规划,2027年算力成本也会超过全年收入的200%;而且这还没有计算工资、研发、销售和税费。
不同情景的区别主要在于负现金流压力持续多久:
乐观情景下,收入重新加速,算力成本占比可能在2029年降至100%以下;
现金流缺口怎么办?OpenAI 的计划是进行再融资:
以更高的估值筹集下一轮巨额融资,以履行即将到期的债务(合同采购承诺)云大厂2.3万亿美元的在手订单,并非基于实际需求,而是基于对人工智能规模和发展速度的预期。
云计算时代,订单的担保物是客户的经营业务。一家财富 500 强签三年云合同,钱从现有利润里出。那时候签约量和开票量贴得很近,产能只领先看得见的需求一小步。
算力时代,订单担保物是《客户的下一轮融资》。
这不是以"现金流"做抵押品,是以"资本市场一直给他放贷"做抵押品。
另一方面,Anthropic主要依靠(预期)自身收入覆盖算力,合同质量相对更高
管理层情景下,要到2029—2030年才逐渐恢复覆盖;基准或低增长情景下,收入长期无法覆盖算力支出。
六、传导
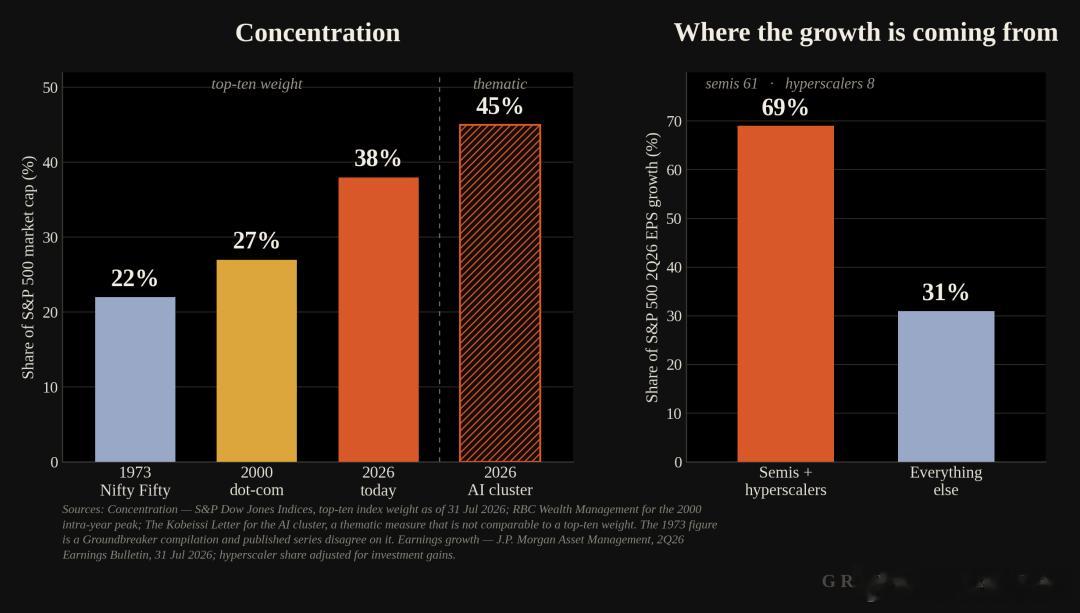
人工智能相关企业约占标普 500 指数总市值的 45%
这是美股历史上集中度最高的时期(图3)
半导体行业约占该指数的 19%,贡献了该指数总盈利增长的约 45%,是所有行业中占比最高的。 半导体行业的盈利增长预期来自于哪里呢?来自于微软、谷歌、亚马逊这样的云大厂。
云大厂的预期盈利增长来自于大模型公司的需求。
前面说的大模型公司对云大厂的订单有付款的义务,那么云大厂对半导体行业也有付款的义务,也可以理解为负债,债务的压力就这样层层传递。
也就是说,终端 AI 需求的下降,沿着产业链,会影响到大模型公司的业绩,从而影响云大厂的业绩,进而影响半导体、存储、通信材料等公司的业绩。
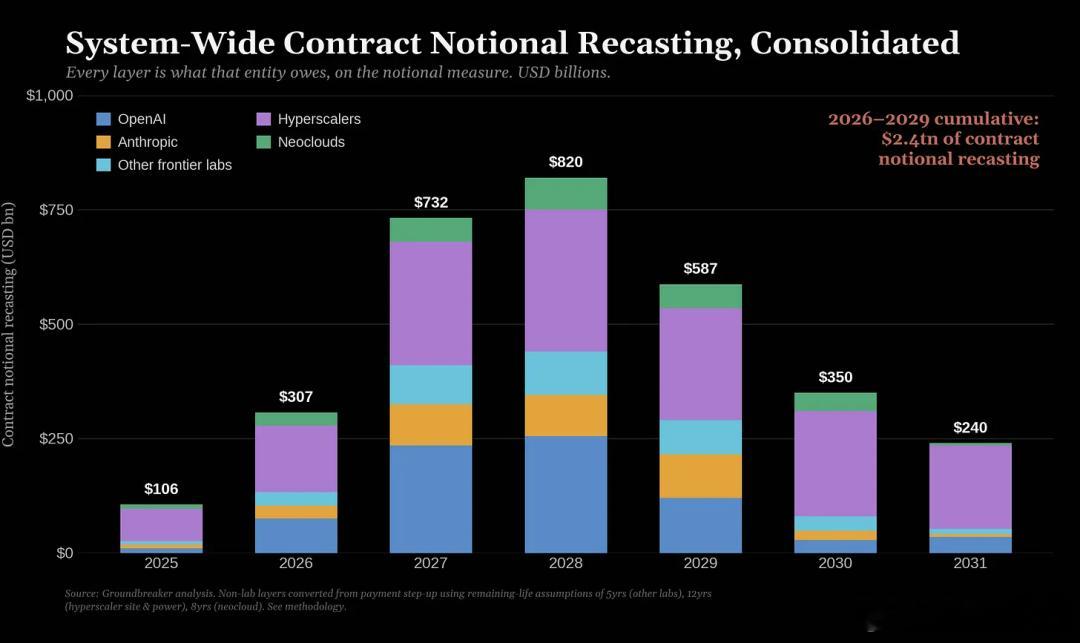
张图把AI产业链各层已经签下、但尚未进入全面付款阶段的合同,按照预计生效年份重新归类(图4):
2025年仅1060亿美元;2026年升至3070亿美元;2027年跃升至7320亿美元;2028年达到峰值8200亿美元;2029年仍有5870亿美元;2026—2029年累计约2.4万亿美元。
2027—2028年将是整个AI基础设施体系的集中交付期。
届时收入、折旧和固定付款会同时上升。
如果需求超预期能够消化新增产能,固定成本会释放强劲经营杠杆;
利用率、价格或客户付款能力低于预期,压力就会从AI实验室传导至云厂商、新型云服务商和设备供应商。
这里并不是说 27 到 28 年是危机可能发生,而是说,这个时期是验证危机是否会发生重要的时点。堆满易燃易爆物品的仓库不一定会爆炸,但 AI 需求下降是一颗火星。