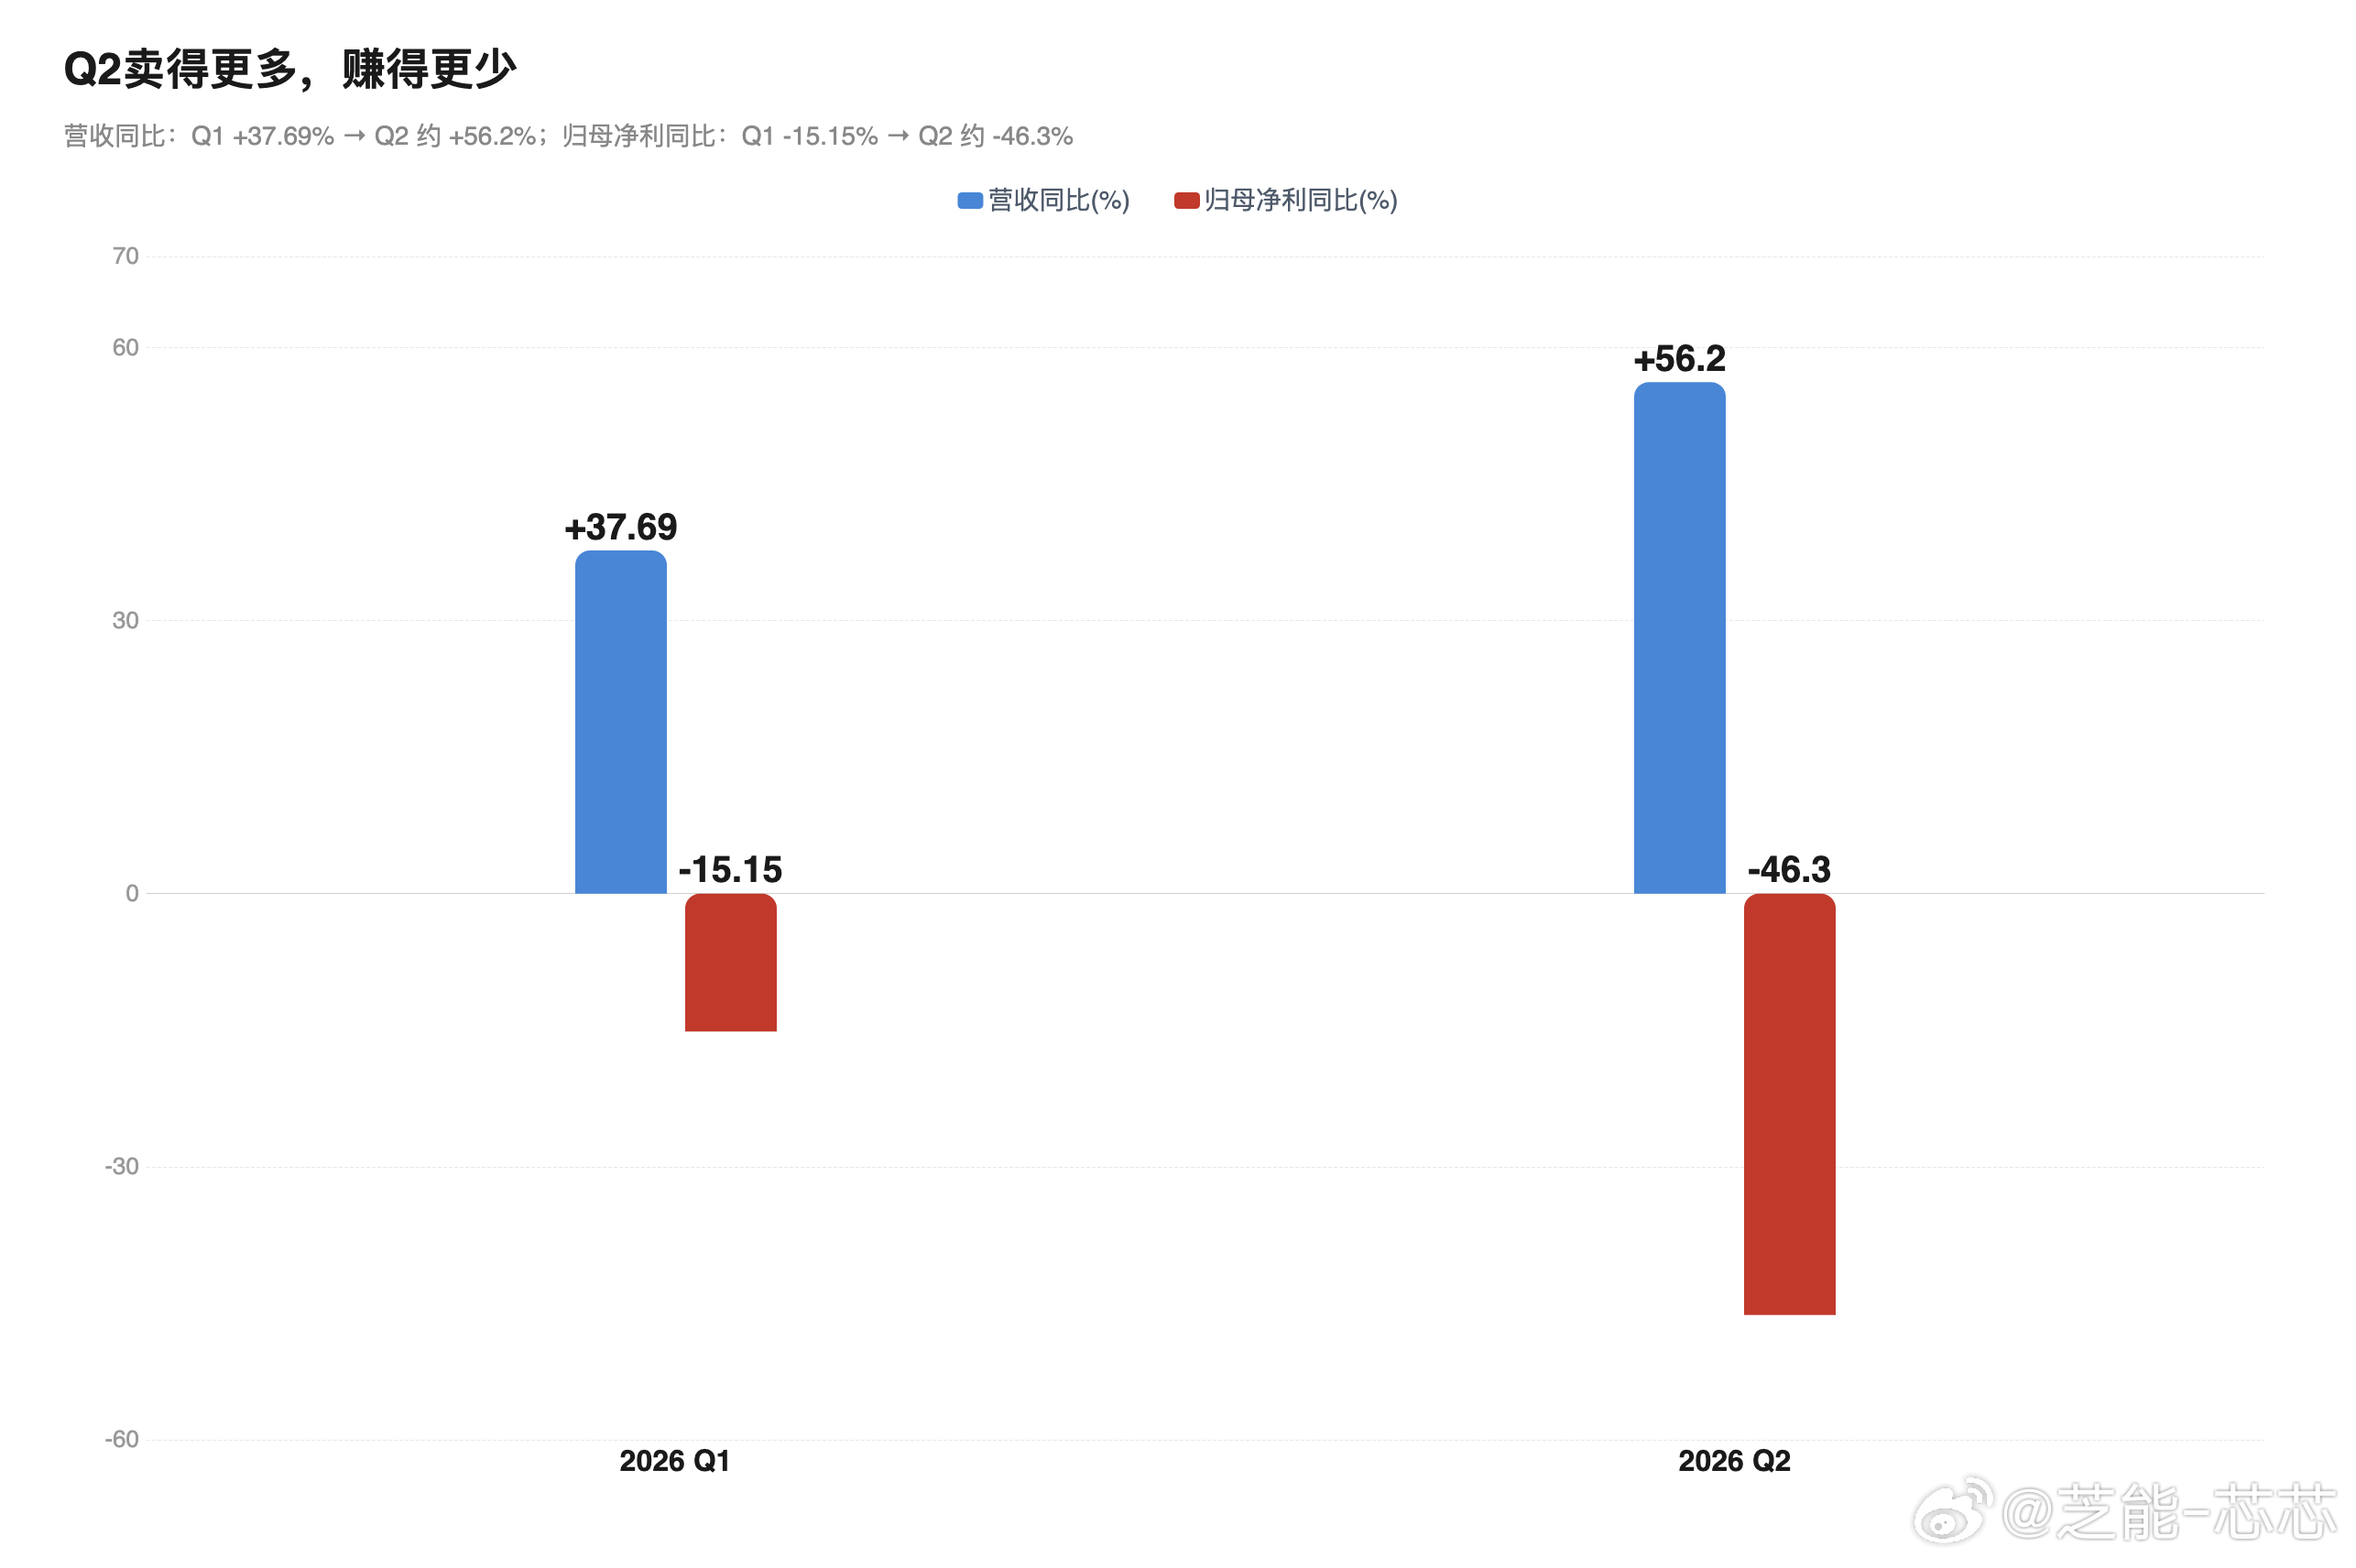
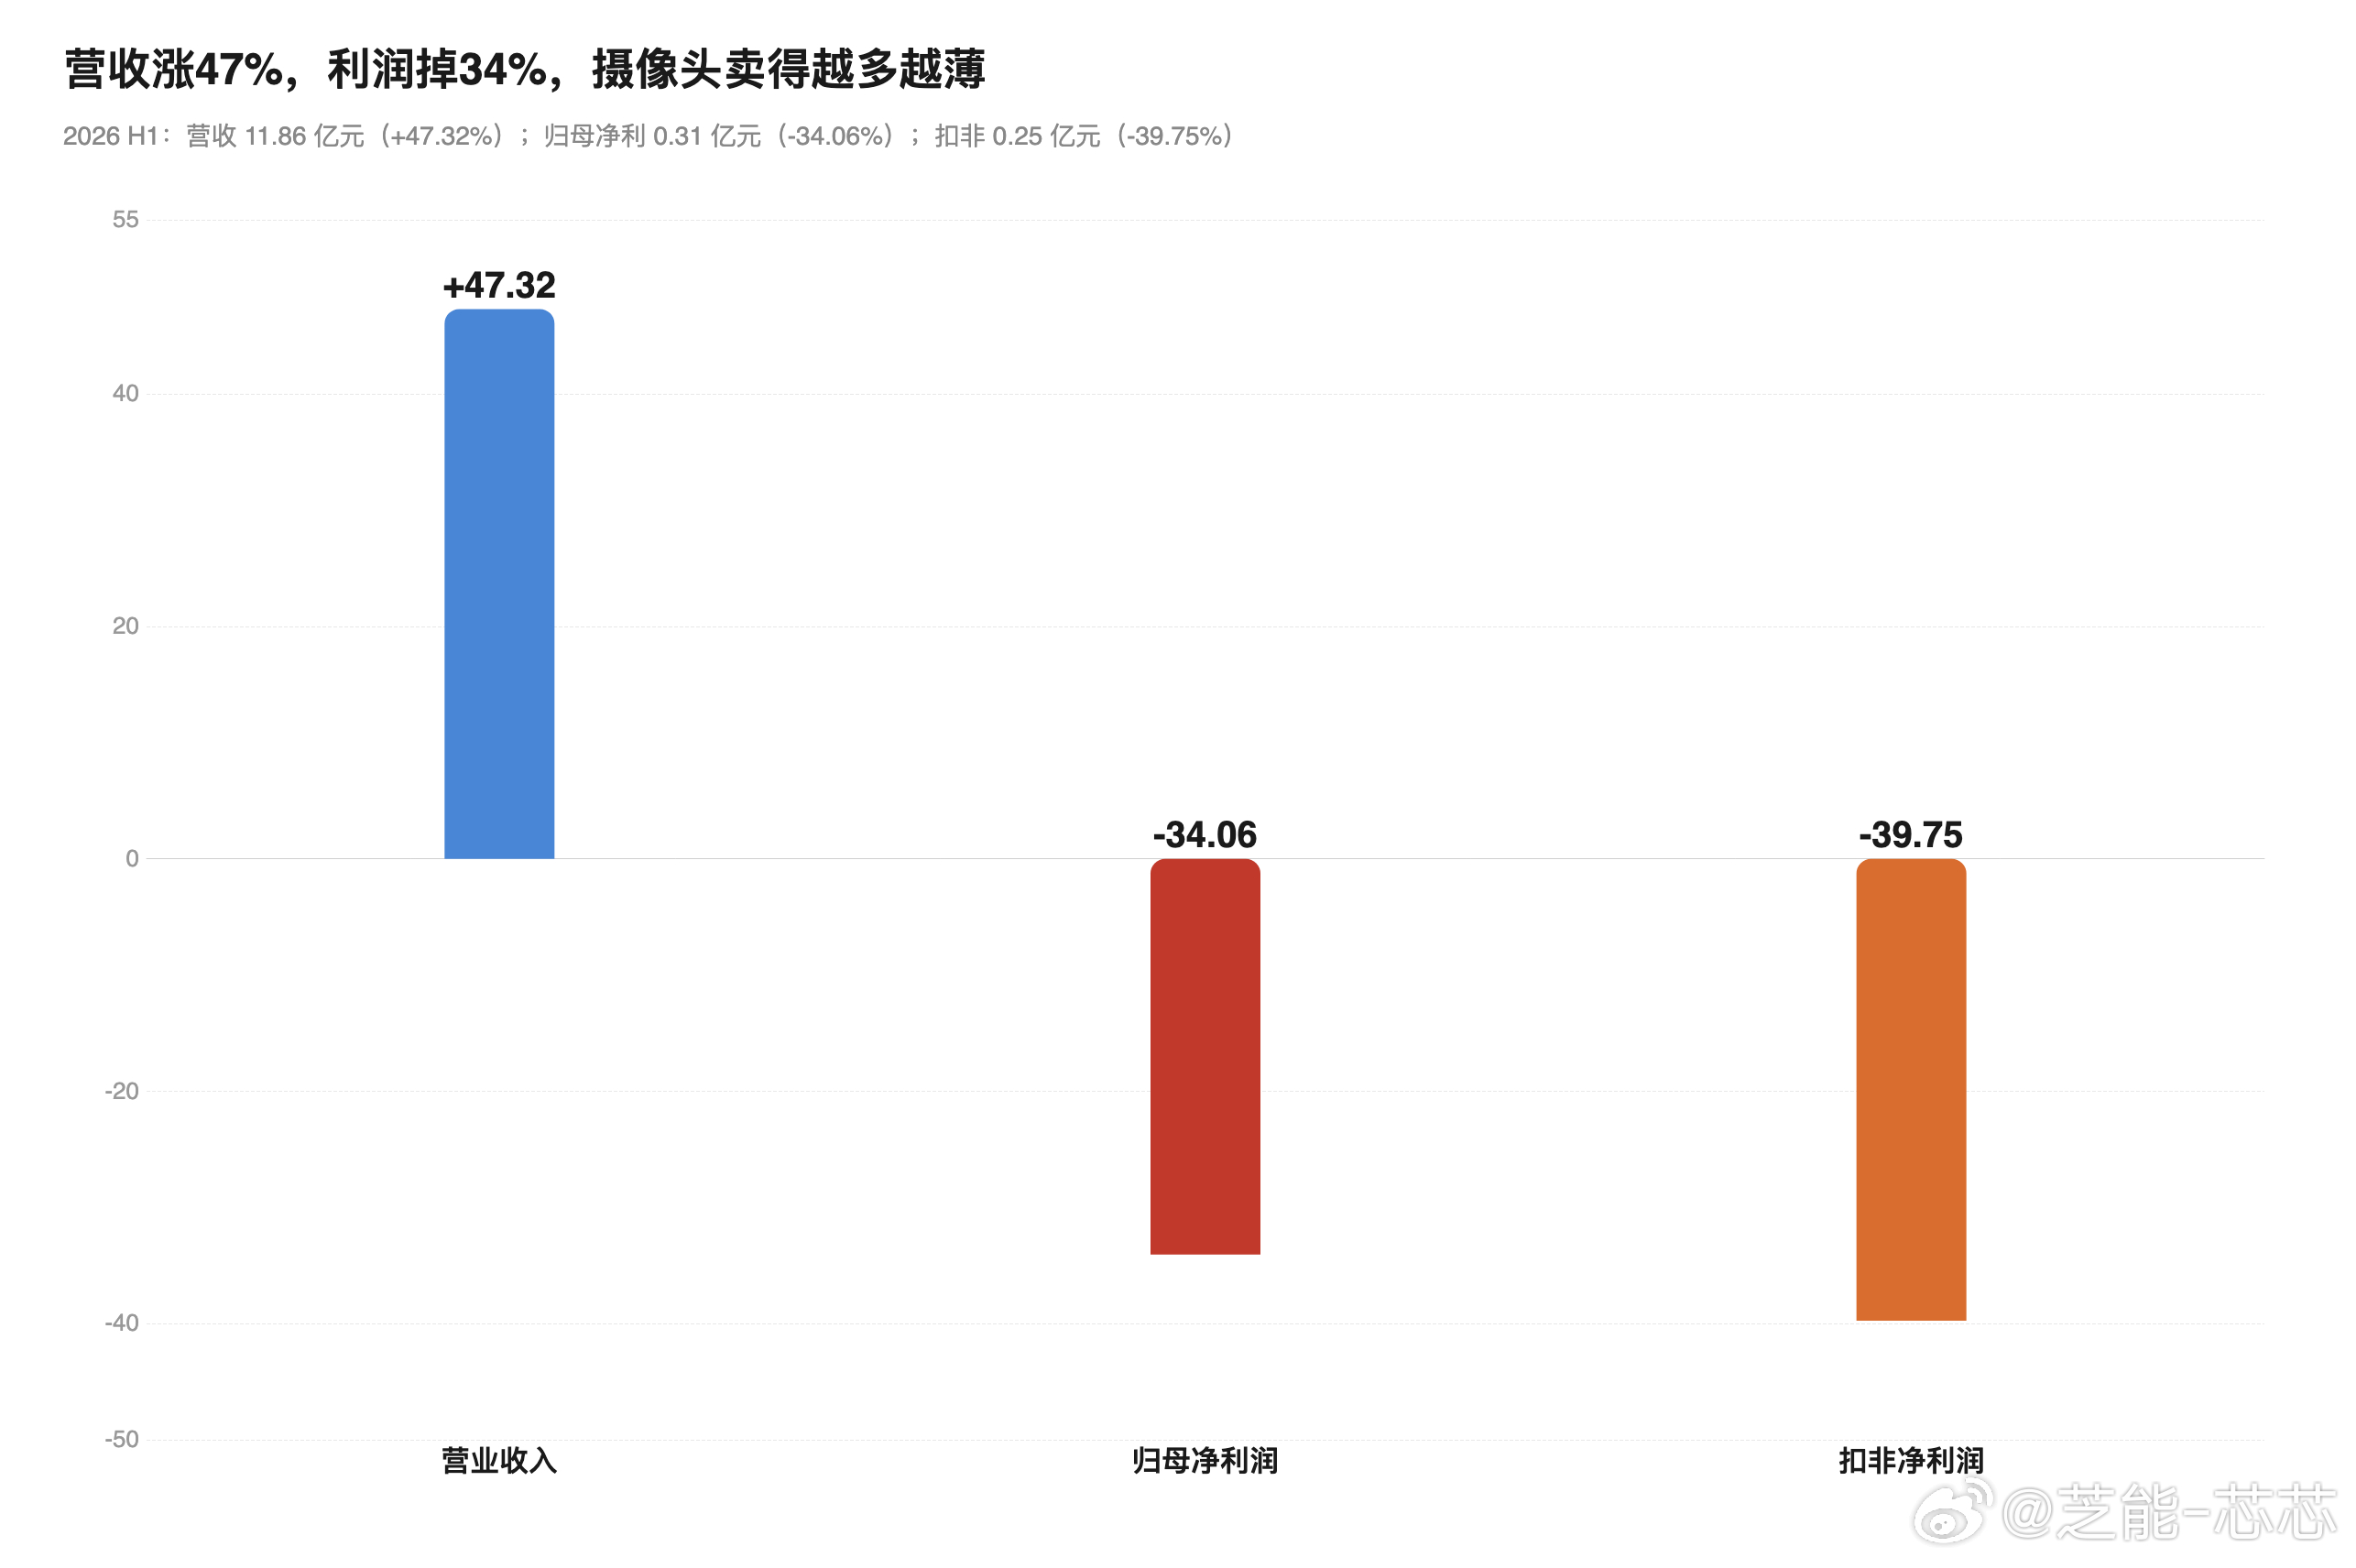
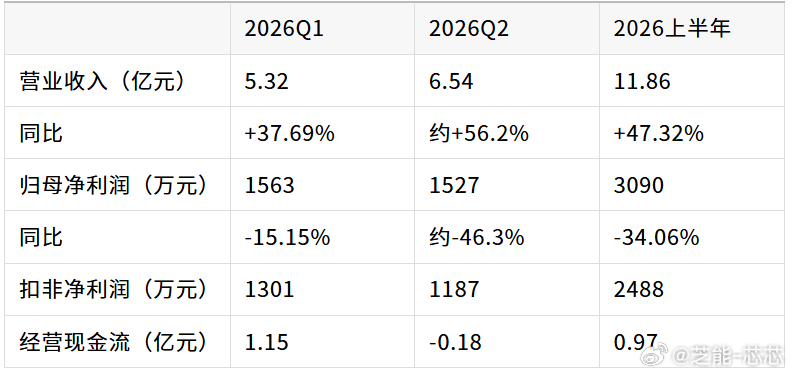
豪恩汽电上半年营收涨了快一半,利润反而掉了三成多。摄像头和雷达卖得越多,赚得越少。
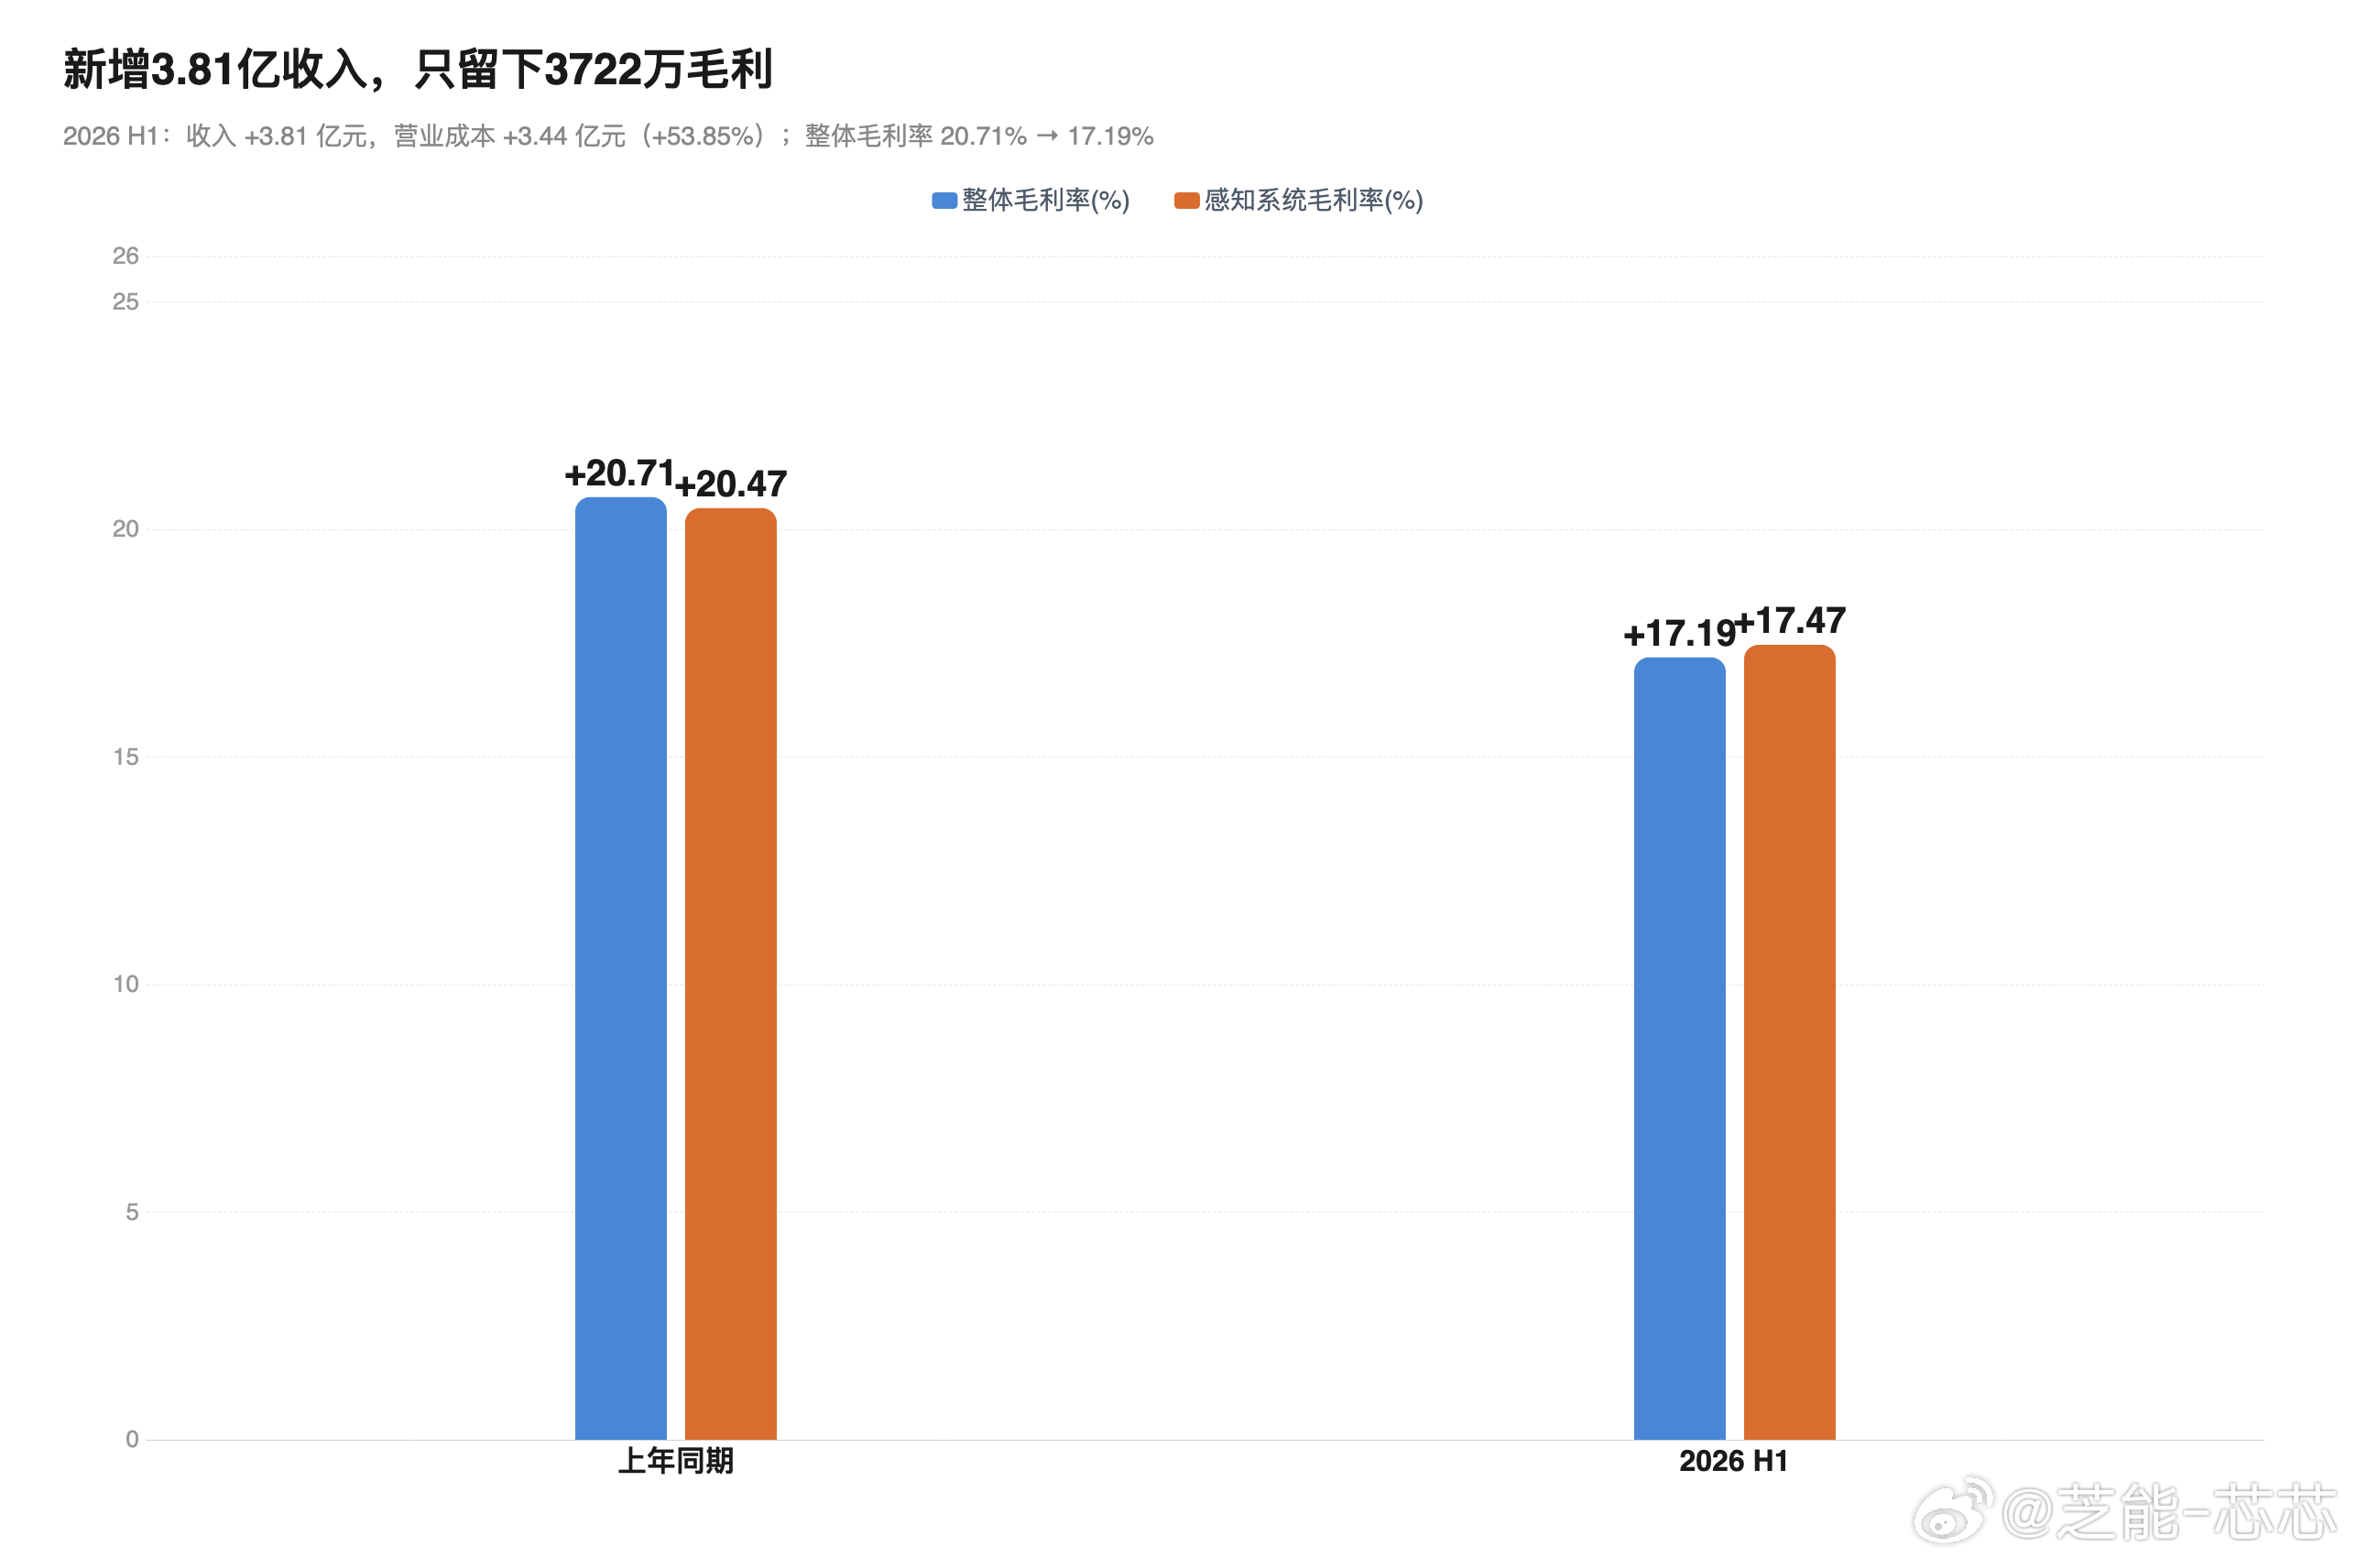
新增的3.8亿收入,扣掉成本后,毛利只留下不到一成。原材料涨价是一方面,车企天天压价才是大头。传感器成本透明,供应商一多,整车厂就把订单拆开比价。
为了多赚钱,他们开始推更贵的域控制器。把雷达、摄像头全塞进一个系统里打包卖。问题是,这块业务要跟华为、大疆硬碰硬。豪恩的优势在性价比,缺的是高阶算法和芯片生态。
手里攥着209亿的意向大单,公司刚募资扩产。但存货和应收账款都在猛涨,说明扩张挺费钱。要是车型卖不动或者技术路线变了,新产能就会变成包袱。
机器人和低空飞行器是新出路,但目前还没成气候。智算业务也刚起步,能不能撑起规模还得看后续。
其实豪恩现在就是靠销量在走量。行业渗透率上去了,单价却在往下掉。