深蓝2.8万辆:盈利拐点比排名更近
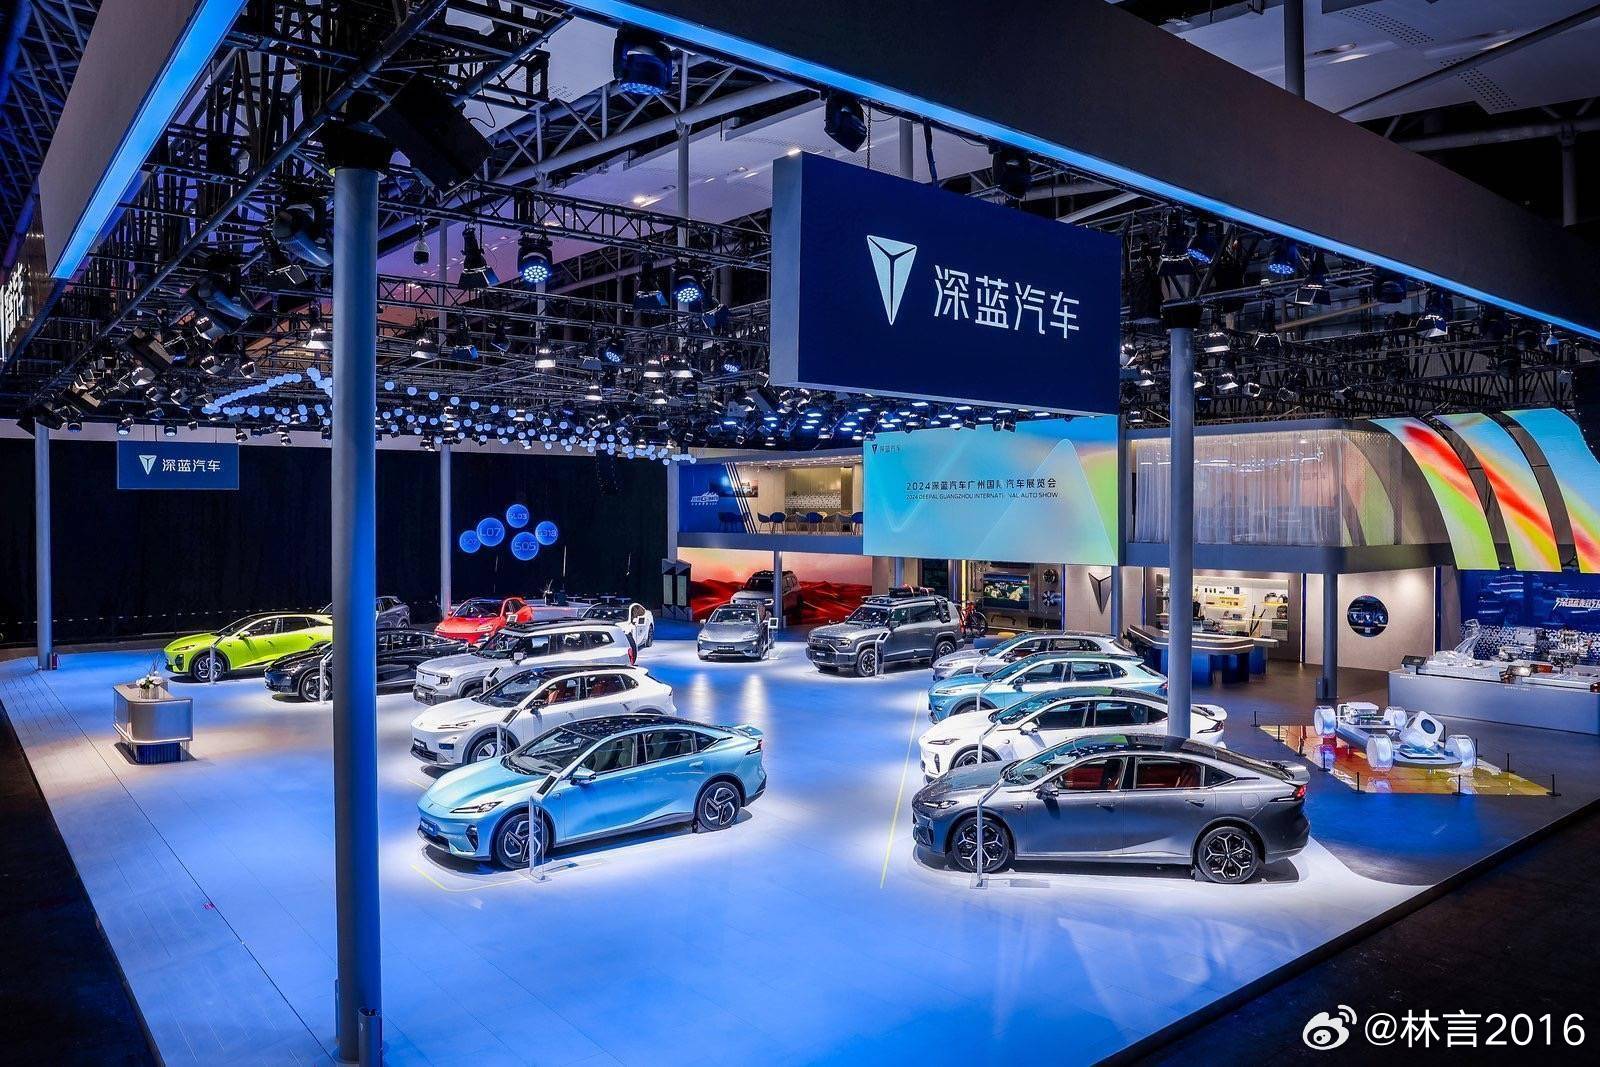
8月深蓝全球销量28,659辆,在行业价格战白热化背景下,其核心价值不在排名,而在盈利拐点临近。
1-8月深蓝累计销量22.2万辆,海外贡献5.3万辆,同比增76.98%。海外20.13%的毛利率有效对冲国内11.67%低毛利压力,仅占销量四分之一的海外市场撑起利润基本盘,结构性改善远比单纯冲量更具战略意义。
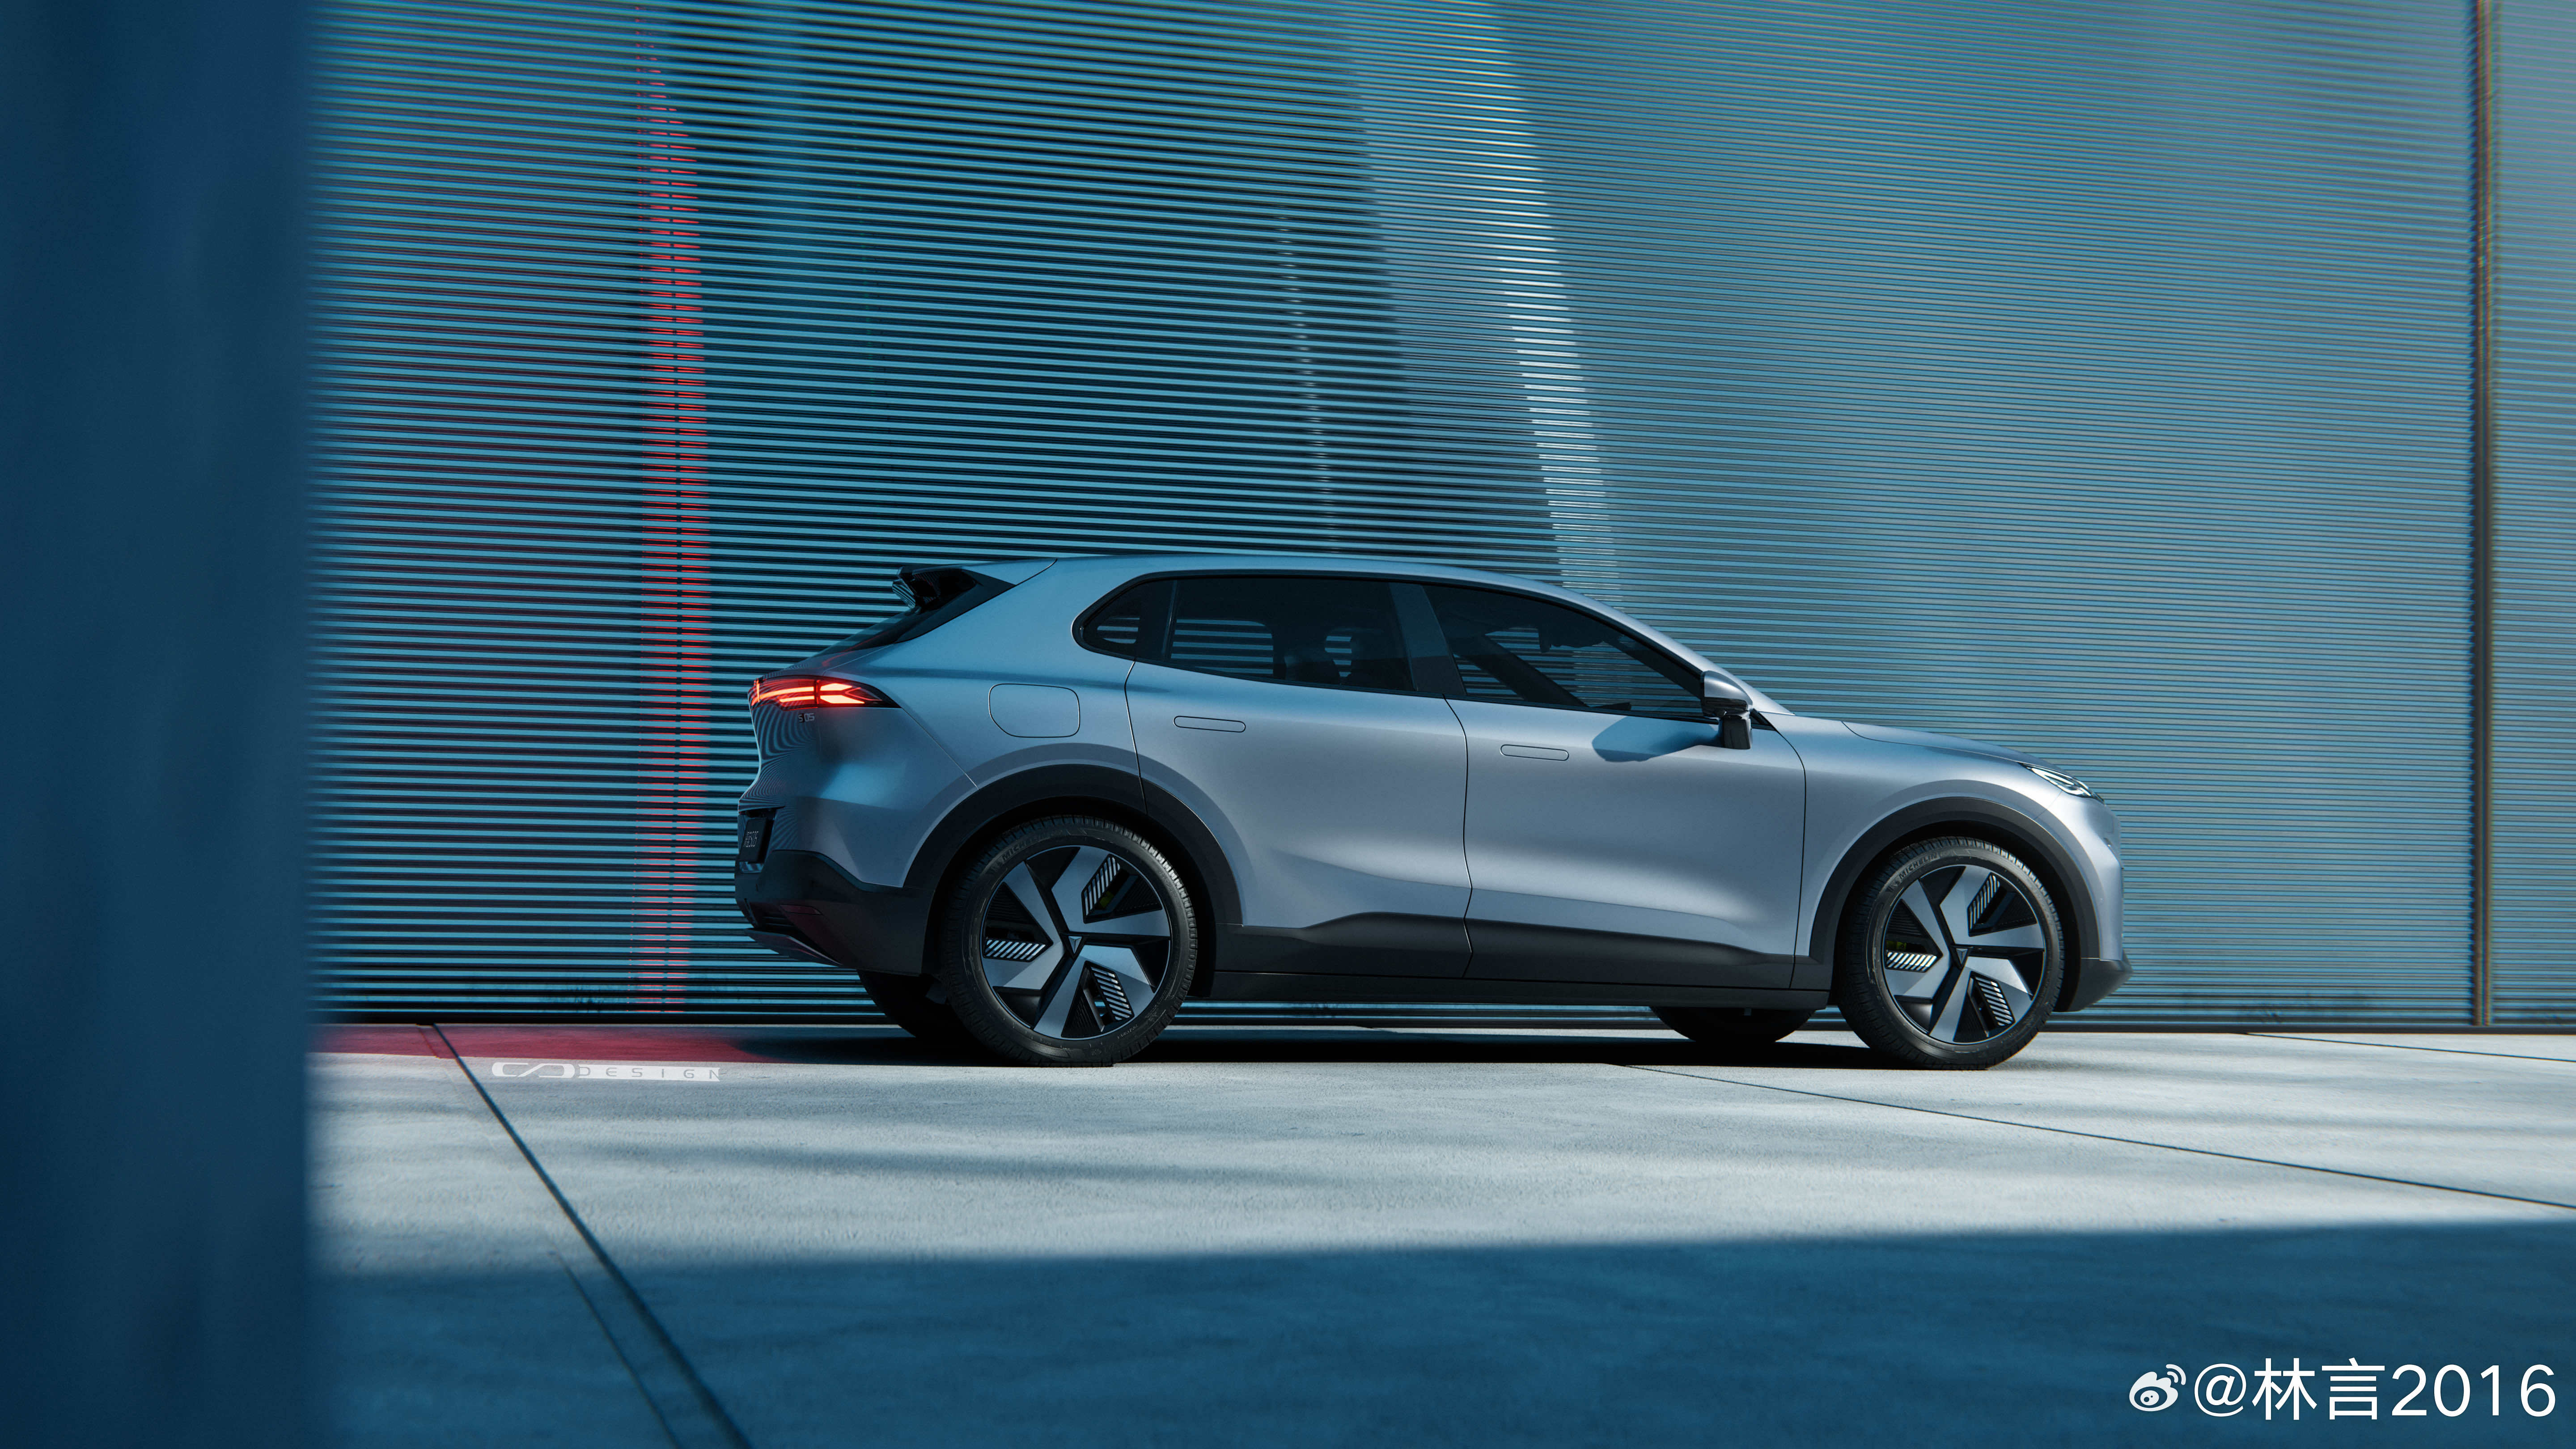
规模效应是盈利底层支撑。主力车型s05单月售1.7万辆,占比超六成,高产能利用率持续摊薄固定成本,单车亏损从2023年2.2万元收窄至2024年0.6万元。作为长安孵化品牌,深蓝前期投入进入收尾阶段,销量与成本控制曲线即将交汇,机构普遍预测其2026年实现盈利。
出海层面,深蓝精准切入东南亚、中东等充电设施不完善的市场,增程技术优势匹配当地需求,温和竞争环境让品牌获得持续溢价,“国内做规模、海外要利润”的双循环格局正成型。
尽管8月销量距新势力3万辆台阶仍有差距,但深蓝仅靠一款主力车型便紧咬第一梯队,后续新车型投放有望带动销量跃升。
当下新能源行业资本逻辑已从追份额转向考核造血能力,深蓝2.8万辆的含金量在于海外占比提升、产品结构优化与亏损加速收窄。这不仅是规模的锚点,更是跨越盈利门槛的起点。