以下是AI的小作文,最后一段风险提示我没有提供辅助材料自己加上去的,本来想修改一下,感觉没什么改的,直接发上来——————客观环境,对这轮 AI 行情的体质与风险分析如下:
1. 图表核心对比:泡沫 vs. 基本面
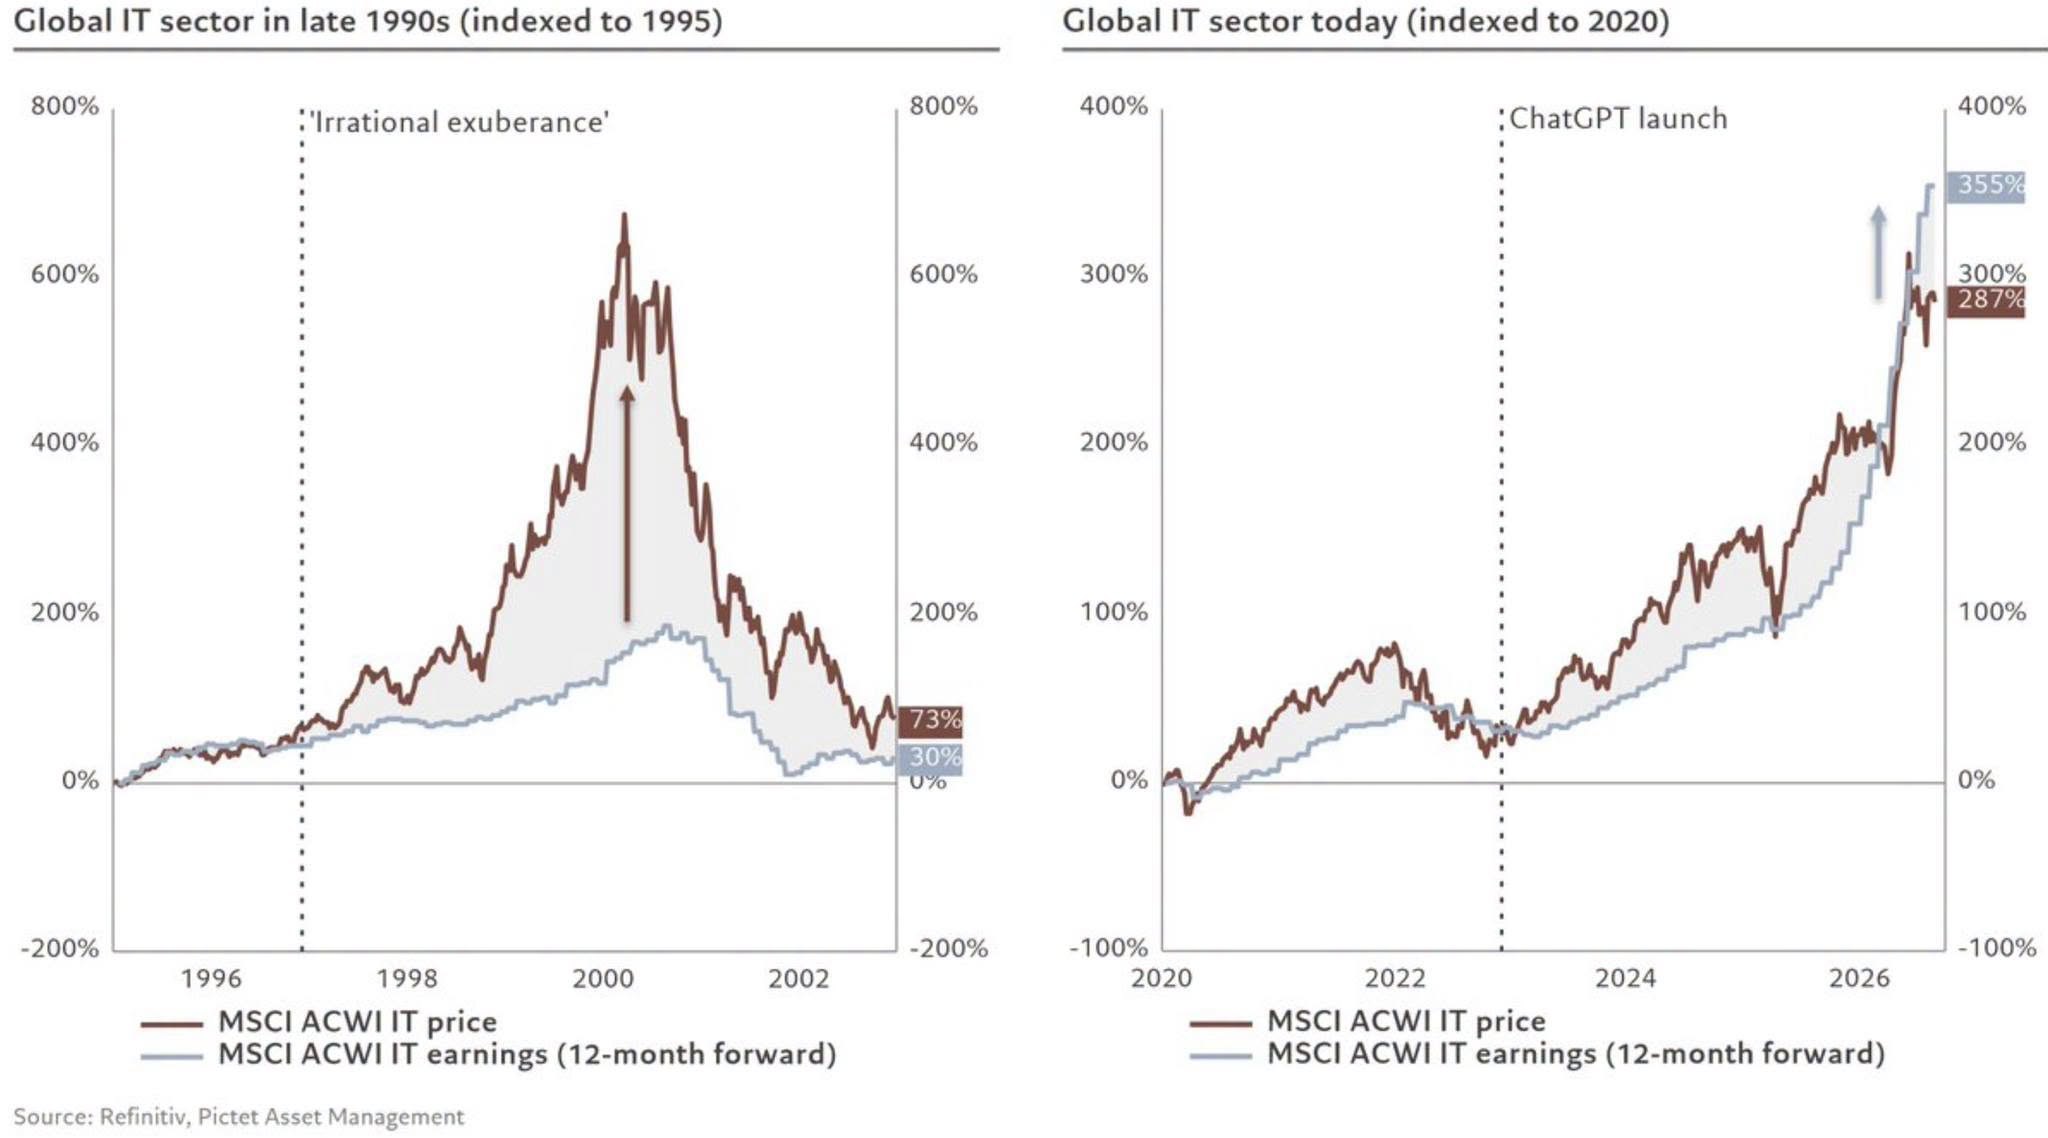
• 1990s 网络泡沫(左图):典型的「估值空转」。2000 年高峰时,股价(棕线)飙升至基期以上的 600%+,但未来 12 个月预估获利(蓝线)仅缓步升至约 180%,两者出现巨大的「剪刀差」。这代表当时的股价完全靠流动性与「非理性繁荣」支撑,缺乏实质盈利基础。泡沫破裂后,股价与获利分别惨跌至 73% 与 30%。
• 当前 AI 行情(右图):典型的「获利先行」。自 ChatGPT 推出(2022年底)以来,预估获利(蓝线)大幅成长 355%,反而跑赢了股价(棕线)的 287%。这意味着本轮上涨是由真实的企业盈利增长(EPS)在撑腰,估值反而是收缩的。
2. 基本面支撑的客观验证
三个支撑论点:• 真实且加速的用户渗透:AI 已经全面落地到工业生产、政企办公、云计算等场景,商业变现路径清晰。导入 AI 的企业确实在营收上创造了显著溢价。
• 头部企业盈利暴涨:与 2000 年多数网络公司亏损、纯靠烧钱续命不同,当前驱动 AI 行情的是全球最具现金流的科技巨头(如微软、苹果、英伟达、谷歌等)。例如英伟达等上游芯片与算力基础设施企业,已经交出了利润翻倍级别的财报,有真实的现金入账。
• 基础设施瓶颈(物理约束):当前 AI 发展的核心制约已经从「算法/算力需求」转向了「电力与并网瓶颈」。摩根士丹利等机构指出,电网扩建缓慢、变压器交期严重延误(从疫情前的十几周延长至两年多),美国部分地区数据中心的并网排队时间长达 8-12 年。这种物理瓶颈反而限制了资本短期的「过度投资」与粗放增长。
3. 结论与风险提示
结论:正如图表与文字所言,2000 年的崩盘是因为获利从未兑现;而这一次,至少目前为止是获利跑赢了股价。这轮多头的底气在于扎实的业绩,与其盯着股价情绪,不如紧盯企业获利是否能持续兑现。
风险提示:虽然本轮底层逻辑更稳固,但这并不意味着没有泡沫风险:1. 局部泡沫与估值透支:虽然头部巨头有业绩支撑,但市场中仍存在大量纯炒概念、高估值的中小企业(类似当年的宠物网站),这些标的面临极大的估值杀跌风险。2. 资本支出与回报的错配:科技巨头目前正在进行天文数字般的资本支出(Capex),但 AI 的商业回报还在验证期。如果未来算力需求放缓,或者技术迭代(如推理成本骤降)导致早期购买的硬件提前贬值,可能引发资产减值与杠杆风险。3. 流动性与监管:美联储货币政策预期波动,以及国际清算银行(BIS)对 AI 循环融资重复质押的警告,仍是悬在头上的达摩克利斯之剑。
以上分析仅供参考,投资有风险,决策需谨慎。