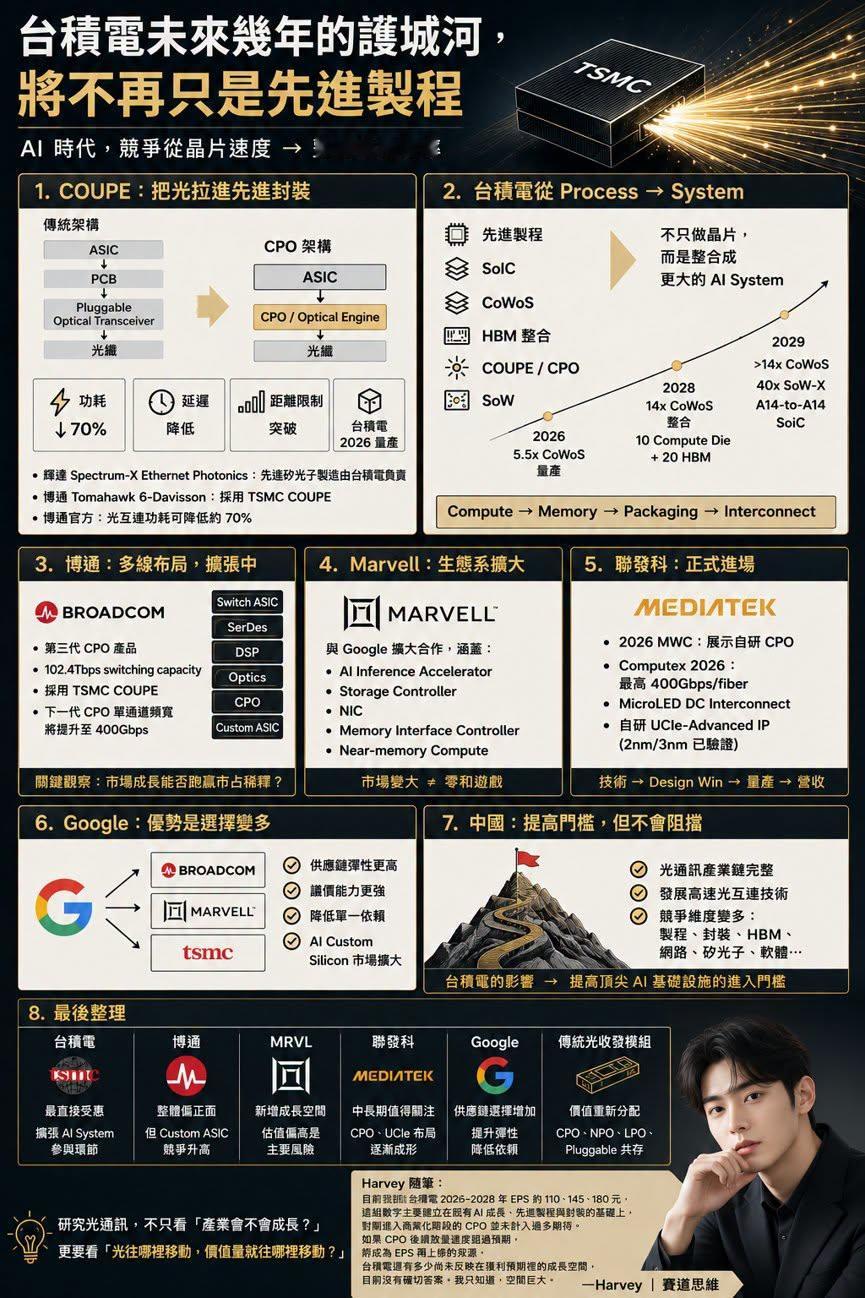
一个台湾人对台积电的研究,整个产业链都梳理了一下,可以参考一下:
***
**《台积电未来几年的护城河,不再只是先进制程》**
研究光通信时,就不得不提台积电接下来的竞争优势。过去观察台积电,最直观想到的是先进制程。3nm、2nm、A16、A14,一代一代往前推。但AI发展到现在,只看制程已经不够。随着AI集群(AI Cluster)持续扩大,除了芯片本身的运算能力,内存带宽、封装、网络、数据传输效率,也成为系统效能的重要环节。GPU、ASIC数量增加,HBM容量往上堆,Scale-up、Scale-out规模放大,数据交换量也跟着暴增。高速传输越依赖电信号,功耗、距离、信号完整性就越容易碰到瓶颈。产业因此往一个方向走:Electrical I/O → Optical I/O简单讲,就是让光离芯片越来越近。Silicon Photonics(硅光子)、CPO(光电共封装)近几年快速升温,原因就在这里。
________________________________________
**一、COUPE:台积电把光拉进先进封装**
台积电发展的关键技术叫 TSMC-COUPE。COUPE 透过 SoIC 3D 堆叠,把 Silicon Photonics IC 与 Electrical IC 整合成 Photonic Engine,再往运算或网络芯片靠近。传统架构大概是:ASIC↓PCB↓Pluggable Optical Transceiver(可插拔光收发器)↓光纤
CPO 则把 Optical Engine 拉到 ASIC 附近:ASIC↓CPO / Optical Engine↓光纤高速电信号需要走的距离缩短,功耗与延迟也能跟着下降。
台积电在2026年技术论坛公布:COUPE on substrate 的CPO解决方案,预计2026年开始生产。英伟达今年5月宣布 Spectrum-X Ethernet Photonics 进入生产,其中先进硅光子制造由台积电负责。博通第三代CPO产品 Tomahawk 6-Davisson,同样采用TSMC COUPE Optical Engine。博通官方数据显示,相较传统可插拔方案,光互连功耗可降低约 70%。CPO正从技术展示,走向实际产品。
________________________________________
**二、光通信对台积电的意义?**
如果只把它理解成「台积电跨入硅光子」,那就把格局看小了。把近几年的 Roadmap 放在一起:先进制程+ SoIC+ CoWoS+ HBM 整合+ COUPE / CPO+ SoW
会发现台积电处理的问题,不再只是一颗芯片能做多快。以前着重的是:怎么把一颗芯片做得更快?现在则往:怎么把 Compute(算力)、Memory(内存)、I/O 整合成更大的 AI System(系统)?
台积电已量产 5.5 倍光罩尺寸 CoWoS。2028 年规划往 14 倍光罩尺寸走,可整合约 10 个大型 Compute Die+20 个 HBM Stack。2029 年则规划超过 14 倍光罩尺寸 CoWoS,以及 40 倍光罩尺寸 SoW-X。A14-to-A14 SoIC 也规划在 2029 年生产。
Compute Die、HBM 塞得越多,数据交换需求就越高。整条路径看下来:Compute Scaling(算力扩展)→ Memory Scaling(内存扩展)→ Packaging Scaling(封装扩展)→ Interconnect Scaling(互连扩展)
竞争层级正从 Process-level(制程层级)往 System-level(系统层级)移动。
________________________________________
**三、博通:ASIC有竞争,但 Networking 与 CPO 也在扩张**
前几天谈 Google 扩大与 Marvell 合作时,我提过一个观点:蛋糕持续变大,多一个竞争者未必是坏事。博通本身就是 CPO 最积极的参与者之一。Tomahawk 6-Davisson 是博通第三代 CPO 产品,提供 102.4Tbps switching capacity,并直接采用台积电 COUPE。博通在 2026 OFC 展示的产品线,涵盖 XPU、Ethernet、Optics、SerDes、DSP、PCIe。下一代 CPO 也已进入开发,单通道带宽将进一步提升至 400Gbps。
Google 引入 Marvell,代表 Custom ASIC 的供应商竞争确实升高。但 AI Networking 的市场也在同步扩张。博通同时卡在 Switch ASIC、SerDes、DSP、Optics、CPO、Custom ASIC 多个环节。之后观察博通,不能只盯着 ASIC 市占。最值得注意的是:AI Infrastructure(基础设施)的市场成长,能不能跑赢市占被稀释的速度。
________________________________________
**四、Marvell:Google 扩大合作,价值不只在 Accelerator**
8 月 19 日,Marvell 向 SEC 提交文件,揭露与 Google 扩大的 Custom Silicon 合作。范围包括:AI Inference Accelerator(AI推理加速器)Storage Controller(存储控制器)NIC(网卡)Memory Interface Controller(内存接口控制器)Near-memory Compute(近内存计算)
市场很容易把它解读成「MRVL抢博通生意」。但这只能算是第一层思考。第二层思考看的是,Google正把 TPU 周边的 Custom Silicon 生态系做大。AI Infrastructure 的价值,也从单颗 Accelerator 往 Networking、Memory、Storage、Interconnect 扩散。博通与MRVL不一定完全是零和。Google 增加供应商,博通面临竞争是事实。但只要整体市场成长够快,市占下降不等于营收下降。最后还是回到三个变量:市场成长 × 市占 × 单位价值量
________________________________________
**五、发哥(联发科):CPO 不是故事,已正式进场**
联发科也不能再只用手机 SoC 公司来看。2026 MWC,联发科正式展示自研 CPO 解决方案。到了 Computex 2026,又进一步展示最高 400Gbps/fiber 的 CPO 技术。另外也展示 MicroLED Data Center Interconnect,可应用在 CPO 与 NPO。另一条线上,联发科推出自研 UCIe-Advanced IP,并完成台积电 2nm、3nm 的 Silicon Validation。
把几项技术放在一起:ASIC+ UCIe+ SerDes+ CPO+ Advanced Packaging(先进封装)
联发科往数据中心走的方向已经十分明确。不过技术展示、Design Win(设计中标)、量产、营收贡献,仍是不同阶段。现阶段能确认的是:联发科已正式进入 CPO 技术布局。
________________________________________
**六、Google:最大的优势,是选择变多**
Google 可以跟博通合作,也能扩大与 Marvell 的合作,底层则继续使用台积电的先进制程与封装能力。供应链越成熟,Google 的弹性就越高。供应商增加,不只改善议价能力,也能降低对单一合作伙伴的依赖。因此 Google 扩大与 Marvell 合作,不该简化成博通输、Marvell 赢。更接近的状况是:AI Custom Silicon 市场正在变大,竞争也变得更加激烈。
________________________________________
**七、那中国呢?**
台积电发展CPO,中国光通信就会被击垮吗?我认为不至于。中国本身就有完整度不低的光通信产业链,也在发展自己的高速光互连技术。更值得观察的是,顶尖 AI Infrastructure 的竞争维度越来越多。过去谈 AI 追赶,焦点多半放在芯片、制程与架构。现在则延伸到:先进制程+ HBM+ Advanced Packaging+ Scale-up / Scale-out Networking+ Silicon Photonics+ CPO / NPO+ Software Ecosystem(软件生态)
竞争从单点技术,变成整套系统能力。中国也在投入资源建立自己的体系,但每增加一个关键环节,就多一项需要同步追赶的技术。我更倾向于把台积电的影响理解成:提高顶尖 AI 基础设施的进入门槛,而不是阻止中国发展 AI。
________________________________________
**八、最后整理**
**(一) 台积电:最直接受惠。**先进制程之外,SoIC、CoWoS、COUPE、SoW 持续扩张台积电在 AI System 里的参与环节。
**(二) 博通:整体偏正面,但 Custom ASIC 竞争升高。**Networking、Switch、SerDes、DSP、CPO、Custom ASIC 多线布局,能否抵消市占稀释值得追踪。
**(三) MRVL:新增成长空间,但当前估值偏高是主要风险。**Google 合作范围扩大,接下来看实际营收转化速度。
**(四) 联发科:中长期值得关注。**CPO、UCIe 与 Data Center ASIC 布局逐渐成形,后续观察 Design Win 与量产。
**(五) Google:供应链选择增加。**更多 ASIC 设计伙伴,有助提高自研芯片弹性并降低单一供应商依赖。
**(六) 传统 Pluggable Optical Transceiver(可插拔光收发器):部分场景的价值可能重新分配。**CPO、NPO、LPO、Pluggable 很可能长期共存,但高速 AI Networking 若持续往 CPO 走,部分价值可能往 ASIC、Optical Engine、先进封装移动。
研究光通信,不能只想着「产业会不会成长?」更该观察:「光往哪里移动,价值量就往哪里移动?」
________________________________________
** 随笔:**最后回到投资,目前我抓台积电2026~2028年EPS约110、145、180元,这组数字主要建立在既有AI成长、先进制程与先进封装的基础上,对刚进入商业化阶段的CPO并未计入过多期待。如果CPO后续放量速度超过预期,将成为EPS再上修的来源。台积电还有多少尚未反映在获利预期里的成长空间,目前没有确切答案。我只知道,空间巨大。
—赛道思维